Tantangan Saham INDY Saat Proyek Emasnya Bakal Beroperasi
INDY dikabarkan bakal melepas Kideco senilai US$1 miliar. Bisakah tambang emas Awak Mas menggantikan kontribusi laba batu bara? Simak simulasi potensi pendapatan US$350 juta per tahun, keuntungan operasional, serta risiko transformasi bisnis Indika Energy.
Mikirduit - Salah satu upaya PT Indika Energy Tbk (INDY) untuk mengurangi pendapatan dari batu bara adalah lewat proyek Awak Mas di Sulawesi Selatan. Proyek tersebut berpotensi memberikan omzet setara dengan batu bara via Kideco. Tapi, pengembangan proyek itu menghadapi beberapa kendala, lalu bagaimana prospek saham INDY ke depannya?
Key Takeaways:
- Proyek emas Awak Mas milik INDY diterpa isu sengketa lahan saat progres konstruksi sudah mencapai 72,8 persen.
- Manajemen menyebut aktivitas proyek masih berjalan normal dan sengketa tidak berdampak material terhadap jadwal maupun pendanaan.
- Kinerja INDY hingga September 2026 membaik, dengan pendapatan naik 27,7 persen dan laba bersih melonjak 4.118 persen secara tahunan.
- Awak Mas menjadi salah satu andalan INDY untuk mengurangi kontribusi bisnis batu bara menjadi 50 persen pada 2028.
- Cek pilihan saham investasi dengan perhitungan yang jelas antara peluang dan risiko, join Mikirsaham dengan klik link di sini
Ketika progres pembangunan tambang Awak Mas sudah mendekati 73 persen dan target produksi perdana semakin dekat, proyek ini justru diterpa kabar sengketa lahan.
Situasi ini tentu menarik perhatian investor. Pasalnya, Awak Mas bukan sekadar proyek ekspansi biasa, melainkan salah satu andalan INDY untuk mengurangi ketergantungan terhadap bisnis batu bara.
Lantas, apakah sengketa lahan ini bisa mengganggu target produksi emas INDY pada 2027? Dan bagaimana prospek bisnis perseroan di tengah proses diversifikasi yang sedang berjalan?
Awal Mula Sengketa Lahan Proyek Emas Awak Mas
Sengketa lahan yang menyeret proyek tambang emas Awak Mas ternyata bukan sekadar persoalan pembebasan lahan yang belum dibayar.
Berdasarkan keterbukaan informasi INDY kepada Bursa Efek Indonesia (BEI) pada 16 November 2026, persoalan ini berkaitan dengan klaim kepemilikan atas lahan seluas sekitar 309 hektare di Desa Rante Balla, Kecamatan Latimojong, Kabupaten Luwu, Sulawesi Selatan.
Padahal, total kebutuhan lahan untuk pengembangan proyek Awak Mas mencapai sekitar 1.570 hektare.
Persoalan ini melibatkan kelompok masyarakat yang mengatasnamakan Aliansi Anak Adat Rante Balla (AARB) atau Aliansi Anak Adat Rante Balla Menggugat. Mereka mengklaim memiliki hak atas tanah yang dianggap sebagai tanah adat atau warisan leluhur yang telah dikuasai secara turun-temurun.
Kelompok tersebut mempermasalahkan penjualan dan pembebasan lahan proyek Awak Mas yang dinilai belum mendapatkan persetujuan dari ahli waris yang sah.
Bahkan, dalam RDPU Komisi III DPR RI pada 29 September 2026, perwakilan masyarakat menyampaikan tuntutan agar lahan seluas 286,5 hektare dikembalikan kepada pemilik waris yang mereka anggap sah.
Angka tersebut sedikit berbeda dengan luas 309 hektare yang disampaikan INDY dalam keterbukaan informasi. Karena itu, kedua angka tersebut perlu dilihat berdasarkan sumber dan cakupan klaim masing-masing.
Di sisi lain, PT Masmindo Dwi Area (MDA), selaku pengembang proyek Awak Mas, menyatakan telah memberikan kompensasi kepada masyarakat yang secara fisik menguasai lahan dan memiliki dokumen pendukung berdasarkan hasil verifikasi lapangan serta pemerintah desa setempat.
Hingga 30 September 2026, sekitar 93 persen dari total kebutuhan lahan proyek telah mendapatkan kompensasi. Sementara itu, khusus untuk area yang menjadi objek klaim seluas 309 hektare, sekitar 97 persen kompensasi juga telah dibayarkan.
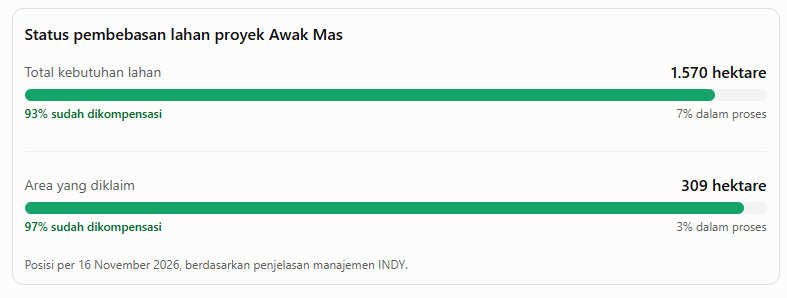
Dengan demikian, menurut manajemen INDY, inti persoalannya bukan karena perusahaan tidak membayar kompensasi, melainkan adanya perbedaan klaim kepemilikan atas lahan yang telah dibebaskan.
Persoalan ini juga sempat dibahas dalam beberapa pertemuan Komisi III DPR RI pada 29 September, 7 Oktober, dan 11 November 2026.
Dalam rapat terakhir, muncul perbedaan pandangan mengenai status kelompok yang mengatasnamakan Anak Adat Rante Balla. Perwakilan pemangku adat Kedatuan Luwu menyatakan kelompok tersebut tidak tercatat dalam struktur resmi Kedatuan Luwu.
Pernyataan itu juga dikaitkan dengan Maklumat Datu Luwu Nomor 126/KDL-PLP/X/2026 tertanggal 3 Oktober 2026, yang menyebut Kedatuan Luwu tidak pernah menerbitkan Surat Keterangan Tanah Adat (SKTA).
Namun, klaim kepemilikan masyarakat tetap perlu diuji melalui verifikasi dokumen dan proses hukum yang berlaku. Pernyataan dalam forum DPR tersebut belum menjadi putusan pengadilan mengenai siapa pemilik sah seluruh lahan yang dipersoalkan.
Bagaimana Perkembangan Penyelesaian Sengketanya?
Persoalan lahan Awak Mas juga telah berkembang menjadi pembahasan di tingkat kepolisian dan DPR RI.
Salah satu perkembangan yang disoroti INDY adalah adanya Laporan Polisi Nomor 1275/X/2026/SPKT/POLDA/SULAWESI SELATAN tertanggal 19 Oktober 2026 serta Surat Pemberitahuan Perkembangan Hasil Penyelidikan (SP2HP) tertanggal 30 Oktober 2026.
Namun, dalam klarifikasinya kepada BEI, INDY menyebut MDA mengetahui informasi tersebut melalui pemberitaan media.
Hingga 16 November 2026, MDA belum menerima surat panggilan, permintaan klarifikasi, maupun pemberitahuan resmi dari Polda Sulawesi Selatan terkait laporan tersebut. Karena itu, perseroan belum dapat mengonfirmasi substansi laporan pidana maupun kebenaran informasi yang beredar.
Sementara itu, dalam rapat pada 11 November 2026, Komisi III DPR RI meminta agar penyelesaian persoalan dilakukan melalui verifikasi dokumen dan mediasi dengan melibatkan Kantor Pertanahan Kabupaten Luwu, pemerintah daerah, pemangku adat, serta pihak perusahaan.
DPR juga meminta Polda Sulawesi Selatan dan Bupati Luwu menjaga keamanan serta kelancaran akses menuju wilayah operasional Masmindo.
Hal ini cukup penting karena persoalan tersebut tidak hanya menyangkut kepastian hukum atas lahan, tetapi juga aktivitas ekonomi masyarakat sekitar. Dalam pembahasan DPR disebutkan bahwa operasional perusahaan berkaitan dengan mata pencaharian lebih dari 4.000 pekerja lokal.
Dengan demikian, penyelesaian sengketa diharapkan tidak mengganggu kegiatan operasional perusahaan maupun aktivitas masyarakat di sekitar tambang.
Untuk saat ini, MDA menyatakan akan mengedepankan jalur mediasi sebelum menempuh upaya hukum lebih lanjut. INDY juga telah berkoordinasi dengan Pemerintah Kabupaten Luwu, Kantor Pertanahan, Polda Sulawesi Selatan, dan Polres Luwu.
Apakah Sengketa Ini Bisa Mengganggu Target Produksi Emas INDY?
Meski diterpa isu sengketa lahan, INDY memastikan bahwa pembangunan proyek Awak Mas masih berjalan sesuai rencana.
Hingga 30 September 2026, progres konstruksi proyek telah mencapai 72,84 persen menuju penyelesaian tahap C2, dengan total biaya proyek yang telah dikeluarkan mencapai US$ 397,5 juta.
Proyek saat ini sudah memasuki tahap akhir konstruksi, termasuk pembangunan fasilitas pengolahan. Selanjutnya, MDA menargetkan uji coba pada Desember 2026 dan commissioning sebelum memulai produksi emas perdana pada semester I/2027.
Dari sisi pendanaan, INDY juga menyebut persoalan lahan tersebut tidak mengubah kebutuhan pendanaan proyek secara material.
Bahkan, nilai kompensasi atas keseluruhan area yang diklaim tercatat kurang dari 1 persen terhadap total aset konsolidasian INDY per 30 September 2026.
Perseroan juga menyatakan belum mengidentifikasi indikasi penurunan nilai aset MDA, termasuk aset dalam penyelesaian dan properti pertambangan yang berada di area tersebut. Begini Prospek saham SPCX dan TSLA yang dikabarkan mau merger
Selain itu, Kontrak Karya MDA masih berlaku dan INDY belum menerima sanksi administratif dari Kementerian ESDM terkait persoalan lahan tersebut.
Artinya, sejauh ini manajemen belum melihat adanya gangguan material terhadap jadwal pembangunan, pendanaan, maupun kelangsungan usaha proyek Awak Mas.
Meski begitu, investor tetap perlu memantau perkembangan sengketa tersebut. Pasalnya, jika penyelesaiannya berlarut-larut dan mulai mengganggu akses maupun aktivitas di lapangan, risiko keterlambatan proyek tentu bisa meningkat.
Seberapa Menarik Potensi Tambang Emas Awak Mas?
Terlepas dari persoalan lahan, Awak Mas sebenarnya punya peran yang cukup besar dalam strategi bisnis INDY ke depan.
Proyek yang dikembangkan melalui PT Masmindo Dwi Area di Kabupaten Luwu, Sulawesi Selatan ini menjadi salah satu investasi strategis perseroan untuk masuk lebih dalam ke bisnis pertambangan emas.
Proyek satu ini sudah menyerap belanja modal (capex) PT Indika Energy Tbk (INDY) sebesar US$ 127,6 juta (sekitar Rp 2,29 triliun) pada tahun ini.
Nilai ini mencakup sekitar 87,0 persen dari total realisasi capex perusahaan yang mencapai US$ 146,7 juta, atau setara 33,5 persen dari keseluruhan anggaran belanja modal INDY tahun 2026 sebesar US$ 380,4 juta, jauh melampaui alokasi lini bisnis lainnya seperti INVI (US$ 5,4 juta), Kideco (US$ 3,1 juta), Kalista (US$ 3 juta), dan IMG (US$ 3 juta)
Berdasarkan laporan presentasi perusahaan pada September 2026, Awak Mas memiliki potensi cadangan emas sekitar 1,9 juta ons dan sumber daya mencapai 3,29 juta ons.
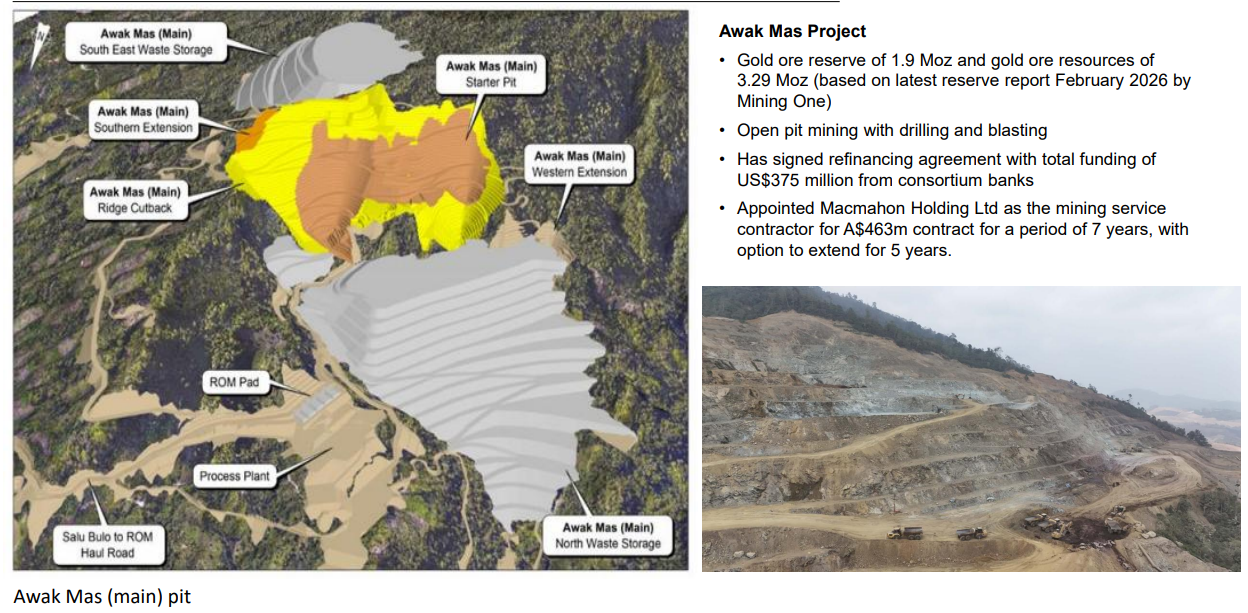
Pada tahun pertama produksi, Awak Mas diperkirakan mampu menghasilkan sekitar 50.000-70.000 ons emas. Setelah beroperasi penuh, proyek ini diharapkan menjadi salah satu kontributor utama pendapatan dan EBITDA INDY dari bisnis non-batu bara.
Untuk mendukung pembangunan proyek, Masmindo juga telah memperoleh refinancing sebesar US$ 375 juta dari konsorsium perbankan.
Selain itu, Masmindo menunjuk Macmahon Holding Ltd sebagai kontraktor jasa pertambangan melalui kontrak senilai A$ 463 juta selama tujuh tahun, dengan opsi perpanjangan lima tahun.
Dengan dukungan pendanaan dan kontraktor pertambangan tersebut, Awak Mas diharapkan bisa segera memasuki tahap produksi dan memberikan tambahan sumber pendapatan bagi INDY.
Namun, perlu diingat bahwa target produksi dan potensi cadangan belum otomatis menjadi pendapatan. Realisasinya tetap bergantung pada penyelesaian konstruksi, kesiapan fasilitas pengolahan, pencapaian produksi, serta biaya operasional tambang.
 Tasya Natalia
Update Kinerja Keuangan INDY Terkini
Meski proyek tambang emas Awak Mas digadang-gadang menjadi salah satu penopang diversifikasi bisnis INDY ke depan, bisnis inti perseroan saat ini masih cukup bergantung pada batu bara. Begini terkait rumor INDY mau divestasi Kideco.
Hal ini terlihat dari kontribusi Kideco Jaya Agung yang masih menjadi sumber pendapatan terbesar INDY. Karena itu, sebelum melihat lebih jauh potensi pertumbuhan dari bisnis non-batu bara, kita perlu melihat dulu bagaimana kinerja bisnis inti perseroan sepanjang sembilan bulan pertama 2026.
Hasilnya cukup positif. Hingga September 2026, INDY membukukan pendapatan sebesar US$ 1,84 miliar, meningkat 27,7 persen dibandingkan periode yang sama tahun sebelumnya sebesar US$ 1,44 miliar.
Pertumbuhan laba bahkan lebih tinggi dibandingkan pendapatan. Laba kotor naik 44,6 persen menjadi US$ 280,1 juta, sedangkan laba usaha melonjak 92,6 persen menjadi US$ 155,9 juta.
Sementara itu, laba bersih konsolidasian tercatat sebesar US$ 42 juta. Adapun laba bersih yang diatribusikan kepada pemilik entitas induk mencapai US$ 20,2 juta, meningkat signifikan dari sekitar US$ 0,5 juta pada periode yang sama tahun sebelumnya.
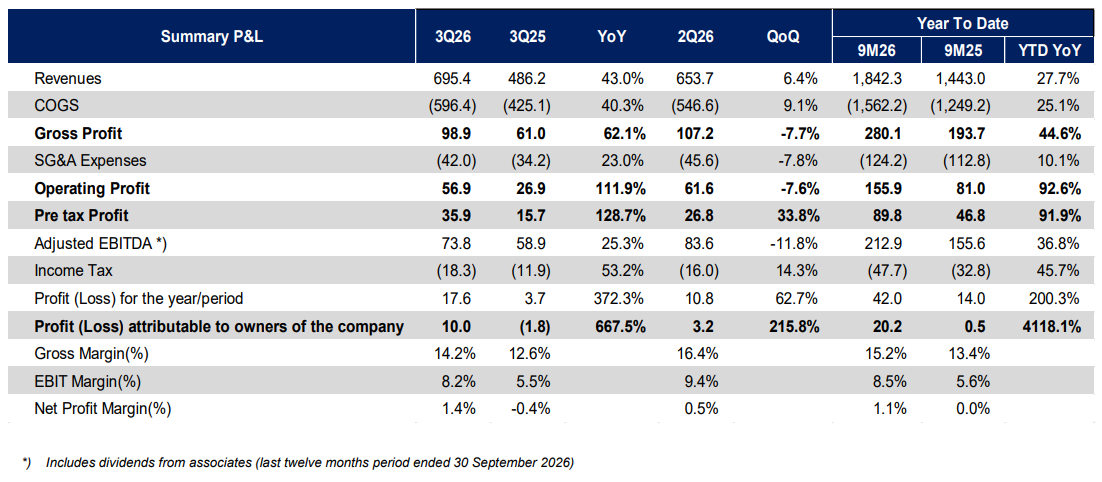
Perbaikan kinerja ini juga terlihat dari margin profitabilitas. Margin laba kotor meningkat menjadi 15,2 persen dari sebelumnya 13,4 persen, sedangkan margin laba usaha naik menjadi 8,5 persen dari 5,6 persen. Adjusted EBITDA INDY juga meningkat 36,8 persen menjadi US$ 212,9 juta.
Meski begitu, ada beberapa hal yang tetap perlu diperhatikan. Beban pokok kontrak dan penjualan meningkat 25,1 persen menjadi US$ 1,56 miliar. Perseroan juga mencatat rugi selisih kurs sebesar US$ 9,8 juta, dengan US$ 7,1 juta di antaranya merupakan kerugian yang belum terealisasi.
Jika dilihat berdasarkan segmen bisnis, Kideco Jaya Agung masih menjadi penopang utama pendapatan INDY.
Sepanjang Januari-September 2026, pendapatan Kideco mencapai US$ 1,35 miliar, tumbuh 16,8 persen secara tahunan. Kenaikan ini didukung oleh peningkatan harga jual rata-rata batu bara sebesar 14 persen menjadi US$ 56,3 per ton dan volume penjualan yang mencapai 22,6 juta ton.
Perbaikan harga jual tersebut turut mendorong peningkatan profitabilitas Kideco. Laba kotor meningkat 67,2 persen menjadi US$ 254,9 juta, sementara laba bersih tumbuh 81,9 persen menjadi US$ 148,8 juta. Margin laba kotor Kideco juga meningkat menjadi 18,9 persen dari sebelumnya 13,2 persen.
Namun, kenaikan biaya produksi tetap perlu dicermati. Cash cost Kideco di luar royalti meningkat 12 persen menjadi US$ 38,2 per ton, terutama akibat kenaikan harga bahan bakar.
Di sisi lain, bisnis non-batu bara INDY justru mulai menunjukkan pertumbuhan yang lebih kencang. Hingga September 2026, pendapatannya mencapai US$ 444,4 juta, tumbuh 51,3 persen secara tahunan. Kontribusinya terhadap total pendapatan INDY juga meningkat menjadi 23,1 persen dari sebelumnya 19,2 persen.
Pertumbuhan ini ditopang oleh Tripatra yang mencatatkan pendapatan US$ 289,7 juta, meningkat 64,4 persen secara tahunan, serta Interport yang membukukan pendapatan US$ 137,2 juta, naik 47,4 persen.
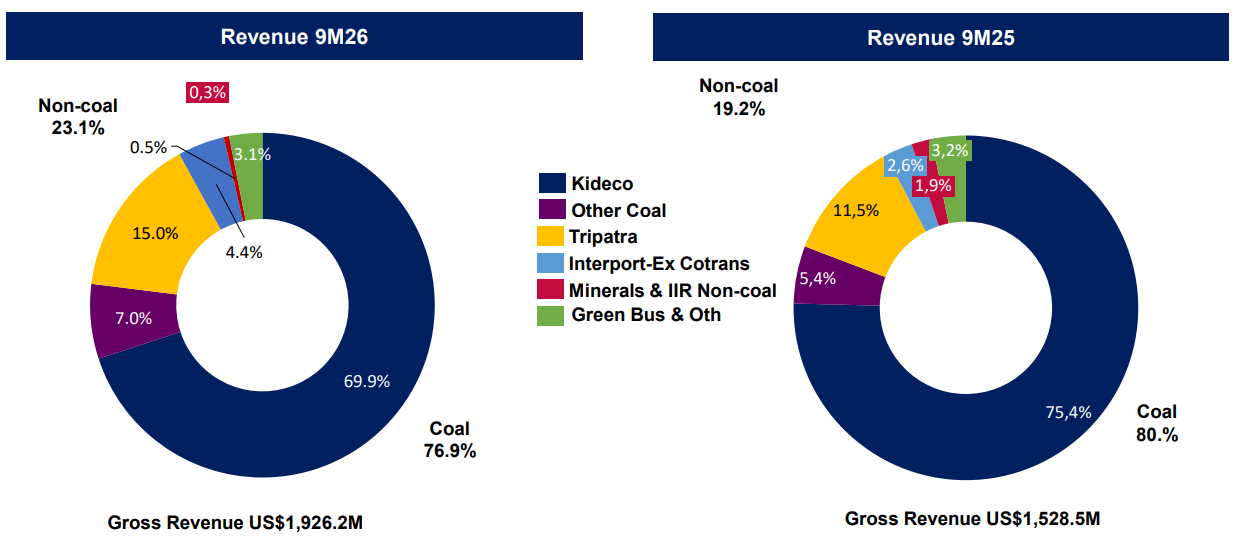
Artinya, meskipun batu bara masih menjadi mesin utama pendapatan INDY, bisnis non-batu bara mulai menunjukkan perkembangan yang cukup menjanjikan. Kondisi ini juga menjadi modal bagi perseroan untuk mempercepat diversifikasi, terutama ketika proyek Awak Mas mulai memasuki tahap produksi pada 2027.
Kesimpulan
Meski bisnis non-batu bara mulai menunjukkan pertumbuhan yang lebih kencang, kontribusinya terhadap pendapatan INDY masih relatif kecil dibandingkan bisnis batu bara.
Hingga September 2026, bisnis batu bara masih menyumbang sekitar 73 persen dari total pendapatan perseroan. Sementara itu, bisnis non-batu bara baru berkontribusi sekitar 23,1 persen.
Padahal, INDY menargetkan kontribusi bisnis non-batu bara mencapai 50 persen pada 2028. Artinya, perseroan masih punya pekerjaan rumah yang cukup besar untuk mempercepat pertumbuhan bisnis di luar batu bara dalam waktu sekitar dua tahun ke depan.
Dalam hal ini, Awak Mas akan menjadi salah satu katalis utama. Apalagi, tambang emas tersebut ditargetkan mulai berproduksi pada 2027 sehingga diharapkan bisa memberikan tambahan pendapatan dalam waktu relatif dekat.
Sementara itu, Tripatra, Kalista, dan Indika Nature juga berpotensi memperkuat sumber pendapatan baru dari sektor jasa energi, kendaraan listrik, dan bisnis ramah lingkungan.
Namun, tantangannya bukan sekadar memperluas portofolio bisnis. INDY juga perlu memastikan setiap lini usaha mampu menghasilkan keuntungan dan arus kas secara berkelanjutan.
Dengan begitu, target diversifikasi pada 2028 tidak hanya tercapai dari sisi komposisi pendapatan, tetapi juga mampu memperkuat profitabilitas perseroan.
Butuh Konsultasi Real Time Bersama Komunitas Saham yang Sehat?
Join Mikirsaham sekarang dan dapatkan benefit:
- Stockpick Investing Saham Indonesia (Value, Dividen, Growth, Contrarian) Update per bulan
- Tools Trading Plan by Sistem (minimal join Mikirsaham Super dan masih tahap Beta)
- Stockpick mid-term (6 bulan - 2 tahun) saham US (NEW)
- Stockpick trading mingguan untuk saham Indonesia
- Event Online Rutin bulanan
- Insight Saham Komprehensif untuk saham Indonesia, US
- Diskusi lebih nyaman di member area tanpa ada distraksi
- Grup Diskusi WA (terpisah antara saham Indo, US, dan stockpick trading mingguan)
- Hingga konsultasi private dengan founder kami
Langsung langganan dan pilih plan yang sesuai dengan kebutuhanmu sekarang dengan klik di sini
Jangan lupa follow kami di Googlenews dan kamu bisa baca di sini