Prospek Saham Big Bank dari BBCA hingga BMRI Saat Ekonomi Tumbuh 5,45 persen
Kredit BBNI, BMRI, BBRI, dan BBCA tumbuh dua digit hingga Q3 2026. Namun, di balik kenaikan tersebut, ada risiko kualitas kredit, restrukturisasi BMRI, hingga tekanan suku bunga. Saham big bank mana yang paling menarik?
Mikirduit – Sampai kuartal III/2026, pertumbuhan ekonomi Indonesia mencatatkan hasil yang positif dengan kenaikan tahunan mencapai 5,45 persen (kumulatif to kumulatif). Lalu, apakah itu menjadi hal positif untuk saham bank? kami berikan gambaran kondisi kualitas penyaluran kredit 4 bank besar yang menguasai 50 persen pasar kredit di Indonesia.
Key Takeaways
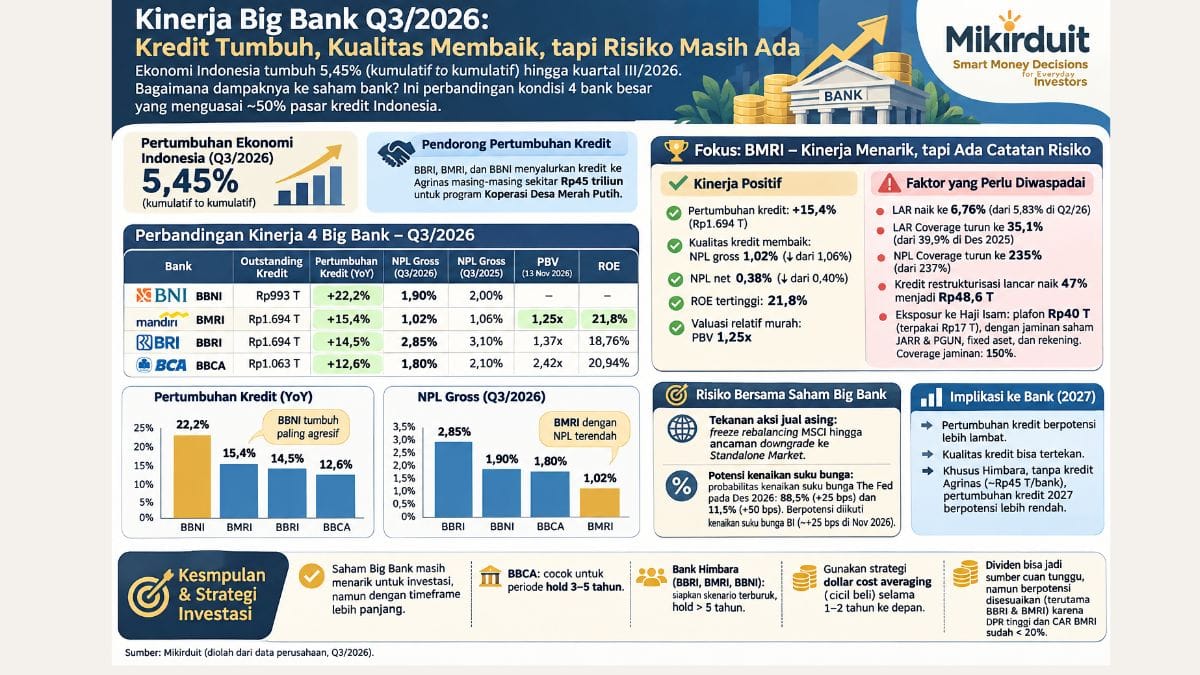
- BBNI mencatatkan pertumbuhan kredit tertinggi sebesar 22,2% YoY hingga September 2026, disusul BMRI 15,4%, BBRI 14,5%, dan BBCA 12,6%. Namun, pertumbuhan agresif tidak otomatis mencerminkan kualitas kredit yang lebih baik.
- BMRI memiliki NPL terendah sebesar 1,02% dan valuasi PBV 1,25 kali dengan ROE 21,8%. Meski terlihat menarik, LAR justru meningkat menjadi 6,76% akibat lonjakan restrukturisasi kredit lancar, sementara LAR coverage menurun menjadi 35,1%.
- Saham big bank masih menghadapi risiko tekanan asing, suku bunga, dan pembiayaan program pemerintah. Strategi investasi jangka panjang dengan pembelian bertahap (DCA) menjadi pendekatan yang dipertimbangkan Mikirduit, sambil memperhatikan risiko penyesuaian dividen.
- Cek pilihan saham investasi dengan perhitungan yang jelas antara peluang dan risiko, join Mikirsaham dengan klik link di sini
Hingga data kuartal III/2026, PT Bank Negara Indonesia (Persero) Tbk. (BBNI) mencatatkan kenaikan kredit tembus 22,2 persen menjadi Rp993 triliun. BBNI mencatatkan kenaikan paling agresif dibandingkan ketiga bank besar lainnya.
Lalu, PT Bank Mandiri (Persero) Tbk. (BMRI) mencatatkan pertumbuhan kredit sebesar 15,4 persen menjadi Rp1.694 triliun, sedangkan PT Bank Rakyat Indonesia (Persero) Tbk. (BBRI) mencatatkan kenaikan 14,5 persen menjadi Rp1.694 triliun.
Adapun, PT Bank Central Asia Tbk. (BBCA) mencatatkan pertumbuhan kredit paling lambat sebesar 12,6 persen menjadi Rp1.063 triliun.
Catatannya, pertumbuhan kredit BBRI, BMRI, dan BBNI naik tinggi karena ada kebutuhan penyaluran ke Agrinas yang masing-masing memberikan senilai Rp45 triliun. Dana itu digunakan untuk kebutuhan program Koperasi Desa Merah Putih.
Lalu, apakah kinerja BBCA menjadi yang terburuk dibandingkan dengan saham big bank lainnya?
Untuk itu, kita perlu melihat tren rasio non-performing loan (NPL) gross untuk mengukur tingkat kredit bermasalah. Dalam kondisi ini, BBRI mencatatkan NPL gross terbesar mencapai 2,85 persen dibandingkan dengan big bank lainnya. Meski jika dibandingkan dengan periode sama pada tahun sebelumnya, posisi NPL itu lebih baik setelah sebelumnya tembus 3,1 persen.
BBNI menjadi yang terbesar kedua dengan mencatatkan posisi NPL sebesar 1,9 persen. Meski, posisi itu lebih baik dari periode sama tahun sebelumnya yang tembus 2 persen.
BBCA menjadi NPL terendah kedua di kategori big bank dengan NOL sebesar 1,8 persen. Posisi NPL itu lebih baik dibandingkan dengan 2,1 persen pada periode sama tahun pada periode sebelumnya.
BMRI menjadi big bank dengan NPL terendah sebesar 1,02 persen. Posisi itu juga lebih baik dibandingkan dengan periode sebelumnya sebesar 1,06 persen.
Apakah BMRI menjadi saham Big Bank terbaik?
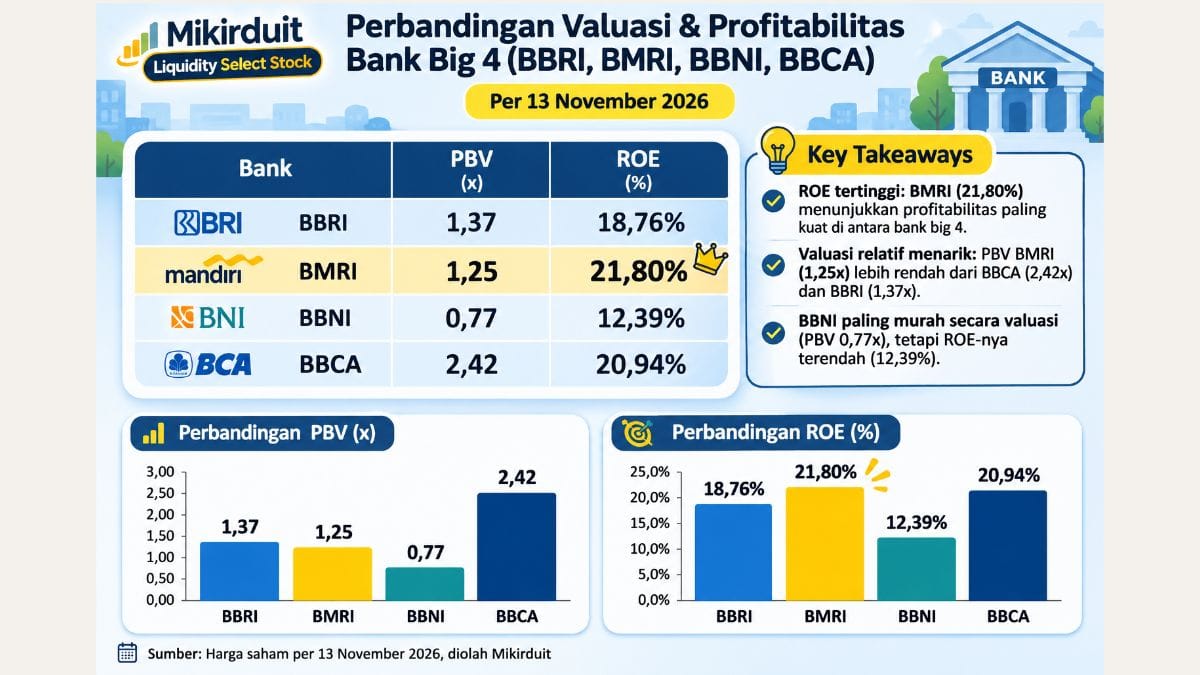
Nah, meski dari segi pertumbuhan kredit cukup agresif serta dengan kualitas kredit yang membaik, ditambah jika membandingkan posisi price to book value (PBV) dan return on Equity (ROE), BMRI menjadi salah satu big bank yang paling murah dengan ROE tertinggi.
Per 13 November 2026, BMRI mencatatkan PBV sebesar 1,25 kali dengan tingkat ROE terbesar, yakni 21,8 persen. PBV itu lebih murah dari BBRI yang sebesar 1,37 kali dan ROE 18,76 persen, serta BBCA dengan PBV 2,42 kali dan ROE 20,94 persen.
Namun, bukan BMRI tidak ada risiko. Kami mencatat ada beberapa risiko yang jadi perhatian di saham BMRI.
Pertama, Dari segi net performing loan (NPL) gross terlihat membaik menjadi 0,98 persen dibandingkan dengan 1,03 persen. Lalu, NPL net juga membaik menjadi 0,38 persen dibandingkan dengan 0,4 persen.
Namun, dari segi loan at risk malah mencatatkan kenaikan menjadi 6,76 persen. Lalu, LAR Coverage juga turun menjadi 35,1 persen dibandingkan dengan 43,1 persen pada periode sama tahun sebelumnya.
Manajemen BMRI mengungkapkan kenaikan Loan at Risk itu disebabkan adanya kenaikan kredit yang direstrukturisasi meski statusnya masih lancar. Dari catatan, komponen restrukturisasi dari kredit restrukturisasi lancar naik 47 persen menjadi Rp48,6 triliun. Sementara, dari special mention naik tipis 1,5 persen menjadi Rp38,4 triliun, sedangkan restrukturisasi NPL stagnan di Rp7,2 triliun.
Dari kejadian debitur lancar BMRI yang melakukan restrukturisasi secara signifikan ini bisa menjadi tanda jika debitur tengah mengalami tekanan ekonomi.
Kedua, tingkat NPL dan LAR coverage rasio BMRI mengalami penurunan. LAR coverage turun menjadi 35,1 persen dibandingkan dengan Desember 2025 sebesar 39,9 persen. Lalu, NPL Coverage turun menjadi 235 persen dibandingkan dengan Desember sebesar 237 persen.
Dari kondisi ini, kami ekspektasi BMRI berpotensi meningkatkan pencadangan di awal tahun (secara histori bank akan menjaga porsi pertumbuhan laba di akhir tahun sehingga cenderung tidak menaikkan pencadangan signifikan di akhir tahun).
Ketiga, BMRI menjadi pemberi kredit untuk Haji Isam senilai Rp40 triliun. Kredit itu diduga untuk akuisisi PT Bayan Resources Tbk. (BYAN). BMRI mengklaim Haji Isam baru memakai kreditnya senilai Rp17 triliun.
Salah satu sorotan adalah utang itu menggunakan jaminan PT Jhonlin Agro Raya Tbk.(JARR) dan PT Pradiksi Gunatama Tbk. (PGUN). Kedua saham yang bisa dibilang likuiditasnya rendah, bahkan PGUN termasuk salah satu saham high shareholding concentrate.
Namun, BMRI memperjelas jika kredit itu juga dijamin dengan fixed aset serta rekening dari entitas Haji Isam yang mendapatkan pinjaman tersebut. Secara keseluruhan dari data pengumuman BMRI pada 27 Oktober 2026, total coverage rasio jaminannya mencapai 150 persen.
Jika ada gagal bayar dari pinjaman haji isam dengan penggunaan kreedit existing senilai Rp17 triliun atau maksimal Rp40 triliun bisa menyebabkan BMRI harus menyiapkan pencadangan jumbo. Hal itu bisa mempengaruhi laba bersih dalam 1 periode yang sangat signifikan.
Bagaimana Arah Saham Big Bank Selanjutnya?
Saham big bank memiliki beberapa tantangan yang sama, terlepas dari 3 saham big bank BUMN punya risiko dari penyaluran kredit ke program pemerintah. Risiko seragam terkait saham big bank antara lain:
Pertama, risiko tekanan aksi jual asing karena freeze rebalancing MSCI hingga ancaman didowngrade ke Standalone Market. Keempat saham big bank ini berstatus sebagai saham MSCI Global Standard. Sampai 30 Oktober 2026, BBCA punya bobot sebesar 29,51 persen, BBRI sebesar 20,4 persen, BMRI sebesar 16,69 persen, dan BBNI sebesar 5,21 persen.
Kedua, potensi kenaikan suku bunga Federal Reserve (The Fed) pada Desember 2026. Hingga 14 November 2026, menurut CME Fedwatch Tool, probabilitas terbesar, yakni 88,5 persen adalah kenaikan suku bunga sebesar 25 bps, sedangkan 11,5 persen kenaikan suku bunga sebesar 50 bps. Menakar Prospek Saham SANA sebagai Spekulatif Biotech di 2027
Kenaikan suku bunga The Fed itu akan membuka ruang kenaikan suku bunga Bank Indonesia. Bahkan, kami perkirakan ada potensi Bank Indonesia menaikkan suku bunga acuan di November 2026 sebesar 25 bps.
Kenaikan suku bunga bisa berdampak negatif ke saham bank karena berpotensi memperlambat laju pertumbuhan kredit, serta menekan kualitas kredit.
Apalagi, khusus Himbara, jika pertumbuhan kredit tahun depan tidak ada pos ke Agrinas senilai Rp45 triliun per bank, ada potensi tingkat kredit tumbuh lebih lambat.
Kesimpulan
Apakah saham big bank masih menarik untuk investasi? menurut kami masih menarik untuk investasi tapi dengan timeframe lebih panjang. Kami menilai BBCA bisa untuk periode hold 3-5 tahun, sedangkan bank Himbara disarankan untuk menyiapkan kondisi terburuk hold lebih dari 5 tahun.
Untuk masuk ke saham big bank disarankan dengan dollar cost averaging dari posisi saat ini. Alasannya, strategi cicil beli itu dilakukan untuk mengurangi risiko volatilitas terutama jika pasar saham Indonesia jadi masuk standalone market. Periode cicil beli-nya disarankan 1-2 tahun ke depan.
Catatannya, ketika masuk big bank, jangan berharap bisa cuan besar dalam jangka pendek. Lalu, dividen bisa jadi sumber uang tunggu hingga pemulihan harga. Catatannya, dividen BBRI dan BMRI berpotensi disesuaikan karena posisi dividend payout ratio sudah tinggi, dengan posisi rasio kecukupan modal, seperti BMRI yang sudah berada di bawah 20 persen.
Untuk terkait kasus dividen, posisinya hanya untuk manage ekspektasi agar tidak terkejut jika ada penyesuaian dividen.
Butuh Konsultasi Real Time Bersama Komunitas Saham yang Sehat?
Join Mikirsaham sekarang dan dapatkan benefit:
- Stockpick Investing Saham Indonesia (Value, Dividen, Growth, Contrarian) Update per bulan
- Tools Trading Plan by Sistem (minimal join Mikirsaham Super dan masih tahap Beta)
- Stockpick mid-term (6 bulan - 2 tahun) saham US (NEW)
- Stockpick trading mingguan untuk saham Indonesia
- Event Online Rutin bulanan
- Insight Saham Komprehensif untuk saham Indonesia, US
- Diskusi lebih nyaman di member area tanpa ada distraksi
- Grup Diskusi WA (terpisah antara saham Indo, US, dan stockpick trading mingguan)
- Hingga konsultasi private dengan founder kami
Langsung langganan dan pilih plan yang sesuai dengan kebutuhanmu sekarang dengan klik di sini
Jangan lupa follow kami di Googlenews dan kamu bisa baca di sini