Danantara Mau Minta Service Fee DSI maksimal 9 dolar AS per ton, Begini Dampaknya ke ITMG hingga NCKL
Danantara melalui DSI berencana mengenakan biaya ekspor mulai 2027. Simulasi tarif US$1–9 per ton menunjukkan potensi tekanan terhadap emiten komoditas seperti ITMG, SMAR, dan NCKL. Siapa yang paling terdampak?
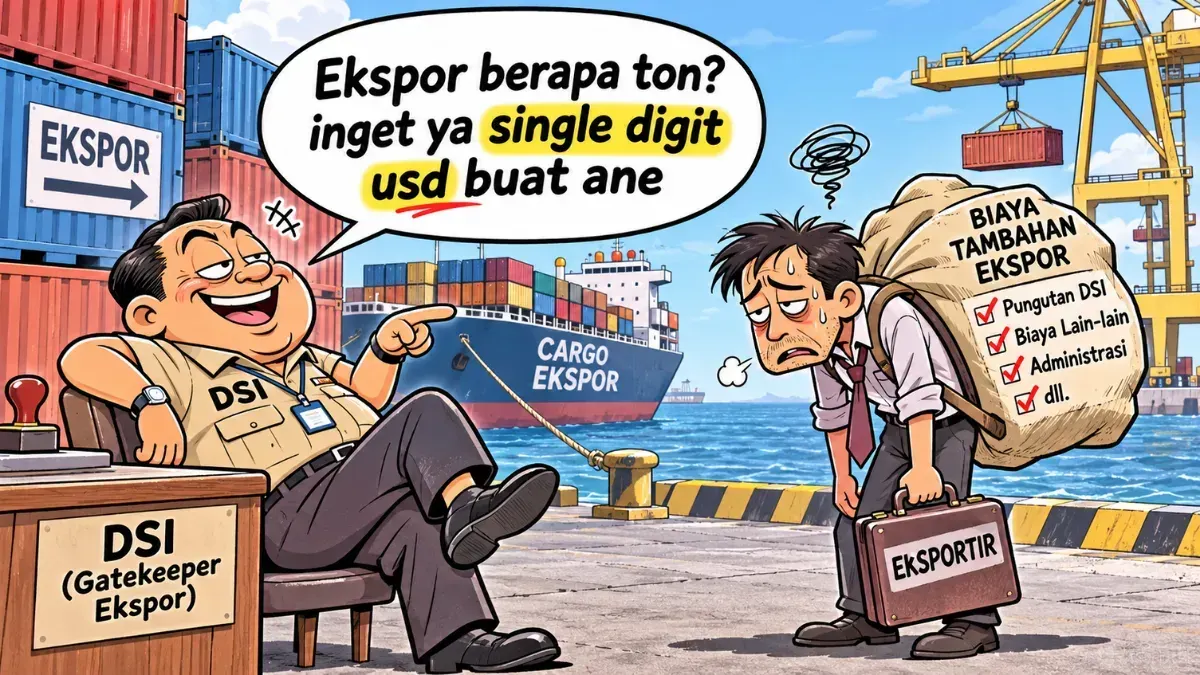
Mikirduit - PT Danantara Sumberdaya Indonesia berencana mengenakan service fee terkait ekspor. Anak usaha Danantara itu berencana mengenakan biaya single digit dolar AS (1-9 dolar AS). Lalu, seberapa besar dampaknya ke saham komoditas terkait?
Key Takeaways
- DSI menargetkan penerapan penuh mekanisme pengelolaan ekspor mulai 1 Januari 2027.
- Biaya layanan diperkirakan berada di kisaran US$ 1 - 9 per ton, dengan tarif final yang masih menunggu pengumuman.
- Emiten batu bara, CPO, dan produk ferroalloy berpotensi menghadapi tambahan biaya ekspor.
- Cek pilihan saham investasi dengan perhitungan yang jelas antara peluang dan risiko, join Mikirsaham dengan klik link di sini
Update Rencana DSI Mengenakan Biaya Layanan Ekspor Mulai 2027
Pemerintah tengah memperkuat tata kelola ekspor komoditas sumber daya alam strategis melalui PT Danantara Sumberdaya Indonesia (DSI).
Kebijakan ini diatur dalam PP No. 24 Tahun 2026 tentang Tata Kelola Ekspor Komoditas Sumber Daya Alam Strategis. DSI mulai menjalankan masa transisi sejak 1 Juni 2026 dan ditargetkan menerapkan mekanisme secara penuh mulai 1 Januari 2027.
Melalui mekanisme ini, aktivitas ekspor komoditas strategis akan dikelola melalui satu pintu oleh DSI. Eksportir tetap bisa melakukan negosiasi dan transaksi langsung dengan pembeli di luar negeri, tetapi proses administrasi dan clearance ekspor akan melibatkan DSI.
Salah satu hal yang menjadi perhatian pelaku industri adalah rencana pengenaan biaya layanan ekspor.
CEO DSI, Luke Mahoney, pada 13 November 2026 menyampaikan bahwa biaya layanan untuk ekspor CPO dan produk turunannya diperkirakan berada di kisaran satu digit dolar AS per ton. Besaran tarif final dijadwalkan diumumkan pada Desember 2026.
Pada tahap awal, pengelolaan ekspor DSI mencakup tiga kelompok komoditas utama, yaitu:
- Batu bara: Salah satu komoditas ekspor unggulan Indonesia dengan volume pengiriman yang besar.
- Kelapa sawit: Meliputi CPO serta sejumlah produk turunannya, seperti RBD palm oil dan RBD palm olein.
- Ferroalloy: Produk paduan besi, termasuk feronikel dengan spesifikasi tertentu.
Khusus produk nikel, perlu diperhatikan klasifikasi produknya.
Tidak seluruh produk olahan nikel otomatis masuk dalam cakupan kebijakan. Feronikel termasuk dalam pengaturan ekspor ferroalloy, sedangkan cakupan NPI, nickel matte, dan produk HPAL perlu dilihat berdasarkan klasifikasi HS dan ketentuan yang berlaku.
Sementara itu, tarif final untuk masing-masing kelompok komoditas masih perlu ditunggu. Karena itu, simulasi berikut menggunakan rentang US$ 1 - 9 per ton untuk mengukur sensitivitas tambahan biaya.
Di sisi lain, kebijakan ini juga berpotensi menjadi sumber pendapatan yang cukup besar bagi DSI.
Kami menggunakan asumsi ekspor berdasarkan data BPS pada 2025 dari 3 komoditas seperti, crude palm oil, batu bara, dan nikel olahan. Dengan rentang service fee sekitar 1-9 dolar AS per ton.
Sepanjang 2025, Indonesia tercatat ekspor 32,34 juta ton CPO, 390 juta ton batu bara, dan 2,4 juta ton nikel. Hasilnya, DSI bisa mencatatkan omzet sekitar 424 juta dolar AS sampai 3,82 miliar dolar AS. Jika dirupiahkan bisa setara Rp7,7 triliun - Rp69 triliun.
Namun, angka tersebut masih berupa simulasi. Besarnya pendapatan bersih yang dapat diperoleh DSI maupun kontribusinya terhadap fiskal pemerintah akan bergantung pada tarif final, volume ekspor yang benar-benar dikenakan biaya, biaya operasional, serta mekanisme pembagian pendapatan dengan pemerintah.
Selain potensi pendapatan, mekanisme satu pintu ini juga ditujukan untuk memperkuat transparansi ekspor, pengawasan harga komoditas, dan pemantauan devisa hasil ekspor (DHE). Jika berjalan efektif, perbaikan tata kelola tersebut berpotensi mendukung stabilitas nilai tukar rupiah dalam jangka panjang.
Bagaimana Dampaknya terhadap Emiten?
Besarnya dampak kebijakan ini tidak akan sama untuk setiap sektor. Ada beberapa faktor yang perlu diperhatikan, mulai dari porsi ekspor, volume penjualan, harga jual per ton, hingga kemampuan perusahaan meneruskan tambahan biaya kepada pembeli.
1. Emiten perkebunan: Dampak langsung berpotensi lebih terbatas
Dampak langsung terhadap laba emiten perkebunan seperti LSIP, NSSS, dan TAPG diperkirakan relatif terbatas apabila sebagian besar penjualannya ditujukan ke pasar domestik.
Di sisi lain, ekspor minyak sawit Indonesia diperkirakan berpotensi turun sekitar 15 persen YoY pada 2027 seiring meningkatnya alokasi produksi untuk memenuhi kebutuhan program biodiesel B50.
Meski begitu, bukan berarti emiten perkebunan sepenuhnya terbebas dari dampak kebijakan ini. Tambahan biaya yang ditanggung eksportir berpotensi diteruskan kepada produsen melalui penyesuaian harga pembelian TBS atau CPO domestik. Jika hal tersebut terjadi, margin produsen juga bisa ikut tertekan. Perhatikan Dampak IPO Anthropic ke Saham Teknologi Besar di Sini
2. Emiten batu bara: Lebih sensitif terhadap tarif per ton
Emiten batu bara berpotensi menghadapi tekanan yang lebih besar karena volume ekspornya relatif tinggi, sementara harga jual per ton umumnya lebih rendah dibandingkan produk ferroalloy.
Dengan skema biaya tetap dalam dolar AS per ton, tambahan biaya US$5 per ton tentu memiliki dampak yang berbeda terhadap margin batu bara berkalori rendah dan komoditas dengan harga jual lebih tinggi.
Emiten dengan orientasi ekspor besar seperti AADI, ITMG, dan BYAN menjadi kelompok yang perlu dicermati. Sementara itu, porsi penjualan domestik PTBA berpotensi menjadi penyangga terhadap dampak langsung biaya layanan ekspor.
3. Emiten ferroalloy: Dampak relatif lebih kecil secara proporsional
Untuk produsen ferroalloy, tambahan biaya per ton berpotensi lebih kecil secara proporsional karena harga jual produknya relatif lebih tinggi dibandingkan batu bara.
Meski demikian, besarnya dampak tetap bergantung pada volume ekspor yang dikenakan biaya dan jenis produk yang masuk dalam cakupan kebijakan. Khusus produk nikel, klasifikasi HS menjadi faktor penting karena tidak seluruh produk olahan nikel otomatis termasuk dalam kategori ferroalloy.
 Tasya Natalia
Emiten yang Berpotensi Kena Dampak
Kami mengukur kebijakan ini akan berdampak lebih besar pada emiten yang punya ketergantungan terhadap ekspor.
Semakin besar porsi pendapatan yang berasal dari pasar luar negeri, semakin besar pula potensi eksposur perusahaan terhadap perubahan biaya dalam mekanisme ekspor.
Kami menemukan delapan emiten dengan porsi ekspor cukup besar, sebagai berikut:
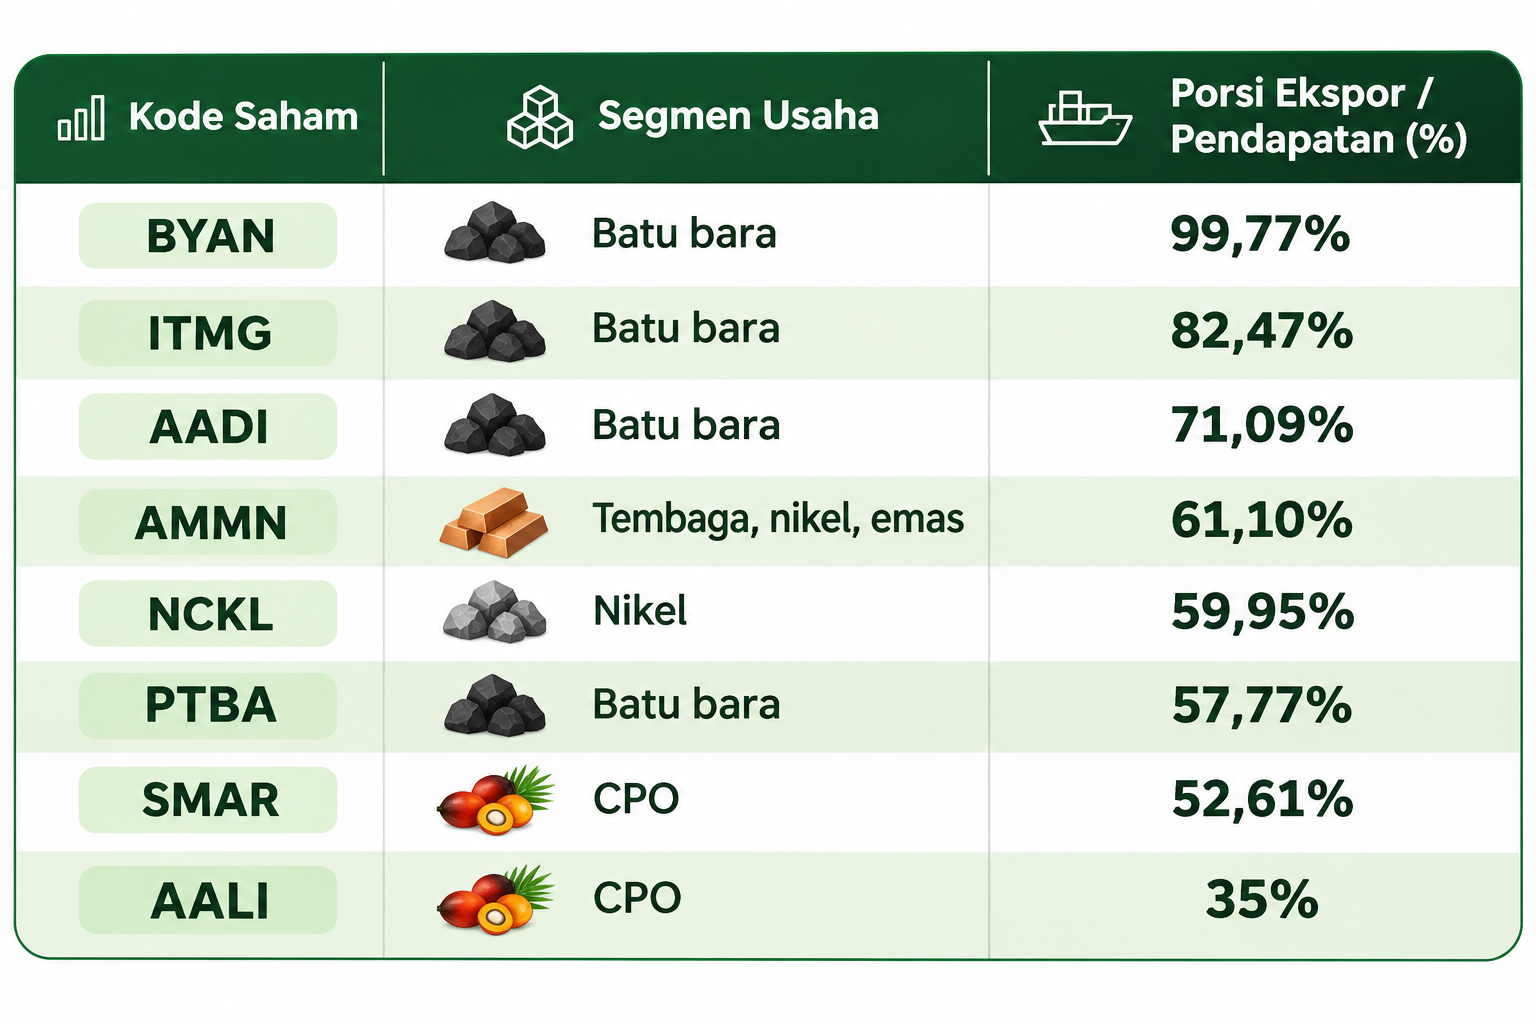
Perlu dicatat, besarnya porsi ekspor tersebut merupakan indikator awal untuk melihat eksposur perusahaan terhadap pasar luar negeri.
Bukan berarti seluruh pendapatan ekspor perusahaan otomatis dikenakan biaya DSI, karena cakupan kebijakan tetap bergantung pada jenis komoditas dan produk yang diekspor.
Simulasi Biaya Layanan Ekspor DSI
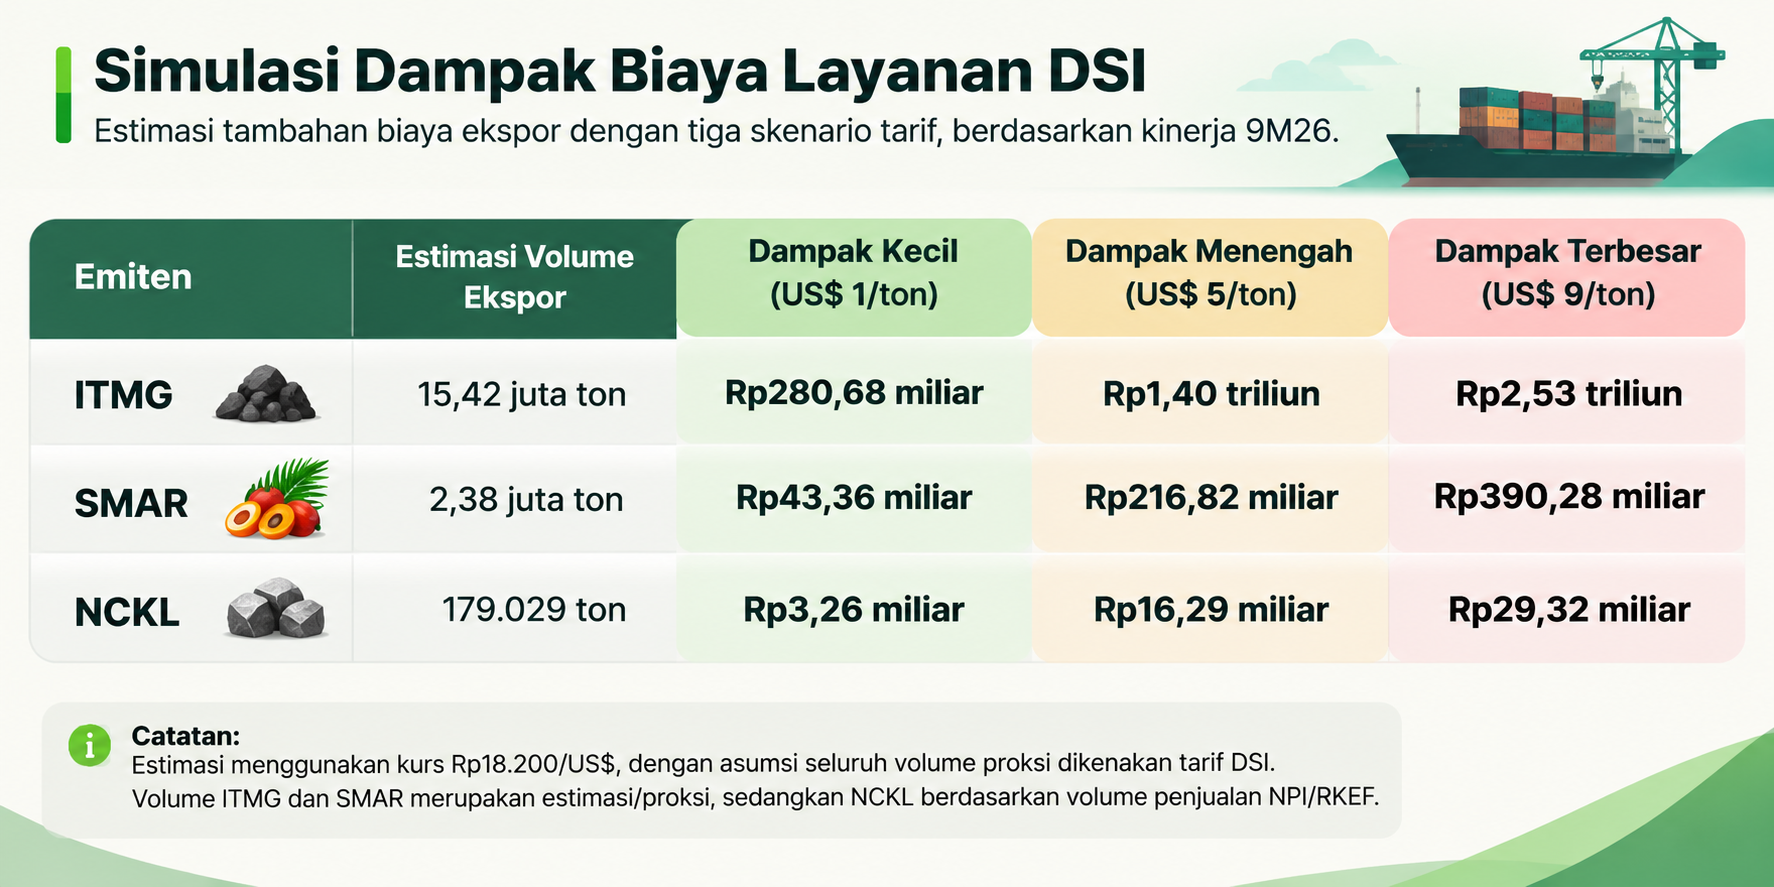
Untuk melihat potensi dampaknya terhadap emiten, kami memilih ITMG, SMAR, dan NCKL sebagai perwakilan sektor batu bara, kelapa sawit, dan ferroalloy. Simulasi menggunakan tiga skenario tarif, yaitu US$ 1 per ton sebagai dampak kecil, US$ 5 per ton sebagai skenario menengah, dan US$ 9 per ton sebagai dampak terbesar, dengan asumsi kurs Rp18.200 per dolar AS.
Dari sektor batu bara, ITMG mencatatkan volume penjualan 18,7 juta ton sepanjang Januari-September 2026, meningkat 5 persen YoY. ASP juga naik 12 persen YoY menjadi US$ 86 per ton. Pendapatan perusahaan mencapai US$ 1,60 miliar dengan laba bersih sekitar US$ 162,93 juta.
Penjualan ekspor ITMG mencapai US$ 1,32 miliar atau 82,47 persen dari total pendapatan. Jika proporsi pendapatan ekspor digunakan sebagai proksi volume, estimasi ekspor mencapai 15,42 juta ton. Dengan basis tersebut, potensi tambahan biaya DSI mencapai Rp280,68 miliar pada tarif US$ 1 per ton, Rp1,40 triliun pada tarif US$ 5 per ton, dan Rp2,53 triliun pada tarif US$ 9 per ton.
Pada skenario menengah, biaya tersebut setara sekitar 4,8 persen dari pendapatan dan 18,2 persen dari laba kotor ITMG sepanjang 9M26. Artinya, biaya ini cukup material jika seluruhnya ditanggung perusahaan. Namun, angka tersebut bukan proyeksi penurunan laba secara langsung karena volume ekspor masih berupa estimasi dan sebagian biaya mungkin dapat diteruskan kepada pembeli.
Sementara itu, SMAR membukukan penjualan bersih Rp68,89 triliun sepanjang 9M26, dengan penjualan ekspor produk sawit sekitar Rp30,97 triliun. Laba bersih perusahaan mencapai sekitar Rp4,06 triliun.
Karena volume ekspor produk sawit tidak diungkapkan secara terpisah, kami menggunakan asumsi harga jual rata-rata Rp13 juta per ton. Dengan demikian, estimasi volume ekspor mencapai sekitar 2,38 juta ton. Potensi tambahan biaya DSI diperkirakan sebesar Rp43,36 miliar pada tarif US$ 1 per ton, Rp216,82 miliar pada tarif US$ 5 per ton, dan Rp390,28 miliar pada tarif US$ 9 per ton.
Pada skenario menengah, tambahan biaya tersebut setara sekitar 5,3 persen dari laba bersih SMAR 9M26. Dampaknya relatif lebih moderat dibandingkan ITMG, tetapi tetap perlu dicermati mengingat besarnya eksposur ekspor. Estimasi volume ini masih bersifat kasar karena produk ekspor SMAR terdiri dari berbagai jenis produk sawit dengan harga jual berbeda-beda.
Adapun NCKL membukukan pendapatan sekitar Rp26,9 triliun sepanjang 9M26, tumbuh 19,9 persen YoY. Laba bersih meningkat 34,8 persen YoY menjadi sekitar Rp8,7 triliun. Namun, laba kotor justru turun 8,6 persen YoY menjadi Rp6,7 triliun.
Untuk simulasi, kami menggunakan volume penjualan NPI/RKEF sekitar 179.029 ton sebagai proksi. Potensi tambahan biaya mencapai Rp3,26 miliar pada tarif US$ 1 per ton, Rp16,29 miliar pada tarif US$ 5 per ton, dan Rp29,32 miliar pada tarif US$ 9 per ton. Pada skenario menengah, nilainya hanya sekitar 0,2 persen dari laba bersih NCKL 9M26.
Secara keseluruhan, ITMG memiliki potensi tambahan biaya paling besar, baik secara nominal maupun relatif terhadap kinerja keuangannya. SMAR berada di posisi berikutnya, sedangkan dampak simulasi terhadap NCKL terlihat lebih kecil dibandingkan skala labanya.
Namun, seluruh angka tersebut merupakan estimasi biaya bruto, bukan proyeksi penurunan laba bersih. Volume ekspor ITMG dan SMAR masih menggunakan proksi, sementara volume NCKL belum tentu seluruhnya merupakan ekspor yang dikenakan biaya DSI. Dampak aktual akan bergantung pada tarif final, cakupan produk, dan kemampuan perusahaan meneruskan biaya kepada pembeli.
Kesimpulan
Kebijakan biaya layanan ekspor DSI berpotensi menambah beban operasional bagi emiten komoditas, terutama perusahaan dengan volume ekspor besar dan margin per ton yang relatif tipis.
Dari simulasi tiga emiten, ITMG memiliki potensi tambahan biaya paling besar, disusul SMAR. Sementara itu, dampak terhadap NCKL terlihat relatif lebih kecil dibandingkan skala labanya. Namun, seluruh angka tersebut masih berupa estimasi dan bergantung pada volume ekspor yang benar-benar dikenakan tarif.
Kita juga perlu mencermati bahwa besaran tarif final belum diumumkan. Selain itu, kemampuan emiten meneruskan biaya kepada pembeli dan cakupan produk yang masuk dalam kebijakan akan menentukan seberapa besar dampaknya terhadap profitabilitas.
Jadi, bukan hanya porsi ekspor yang perlu diperhatikan, tetapi juga volume pengiriman, margin keuntungan, dan kemampuan perusahaan menyerap tambahan biaya. Ketiga faktor ini akan menjadi kunci untuk menilai dampak kebijakan DSI terhadap kinerja emiten pada 2027.
Butuh Konsultasi Real Time Bersama Komunitas Saham yang Sehat?
Join Mikirsaham sekarang dan dapatkan benefit:
- Stockpick Investing Saham Indonesia (Value, Dividen, Growth, Contrarian) Update per bulan
- Tools Trading Plan by Sistem (minimal join Mikirsaham Super dan masih tahap Beta)
- Stockpick mid-term (6 bulan - 2 tahun) saham US (NEW)
- Stockpick trading mingguan untuk saham Indonesia
- Event Online Rutin bulanan
- Insight Saham Komprehensif untuk saham Indonesia, US
- Diskusi lebih nyaman di member area tanpa ada distraksi
- Grup Diskusi WA (terpisah antara saham Indo, US, dan stockpick trading mingguan)
- Hingga konsultasi private dengan founder kami
Langsung langganan dan pilih plan yang sesuai dengan kebutuhanmu sekarang dengan klik di sini
Jangan lupa follow kami di Googlenews dan kamu bisa baca di sini