Adu AMMN dan MDKA Saat Harga Tembaga Jeblok, Siapa yang Sudah Diskon Besar?
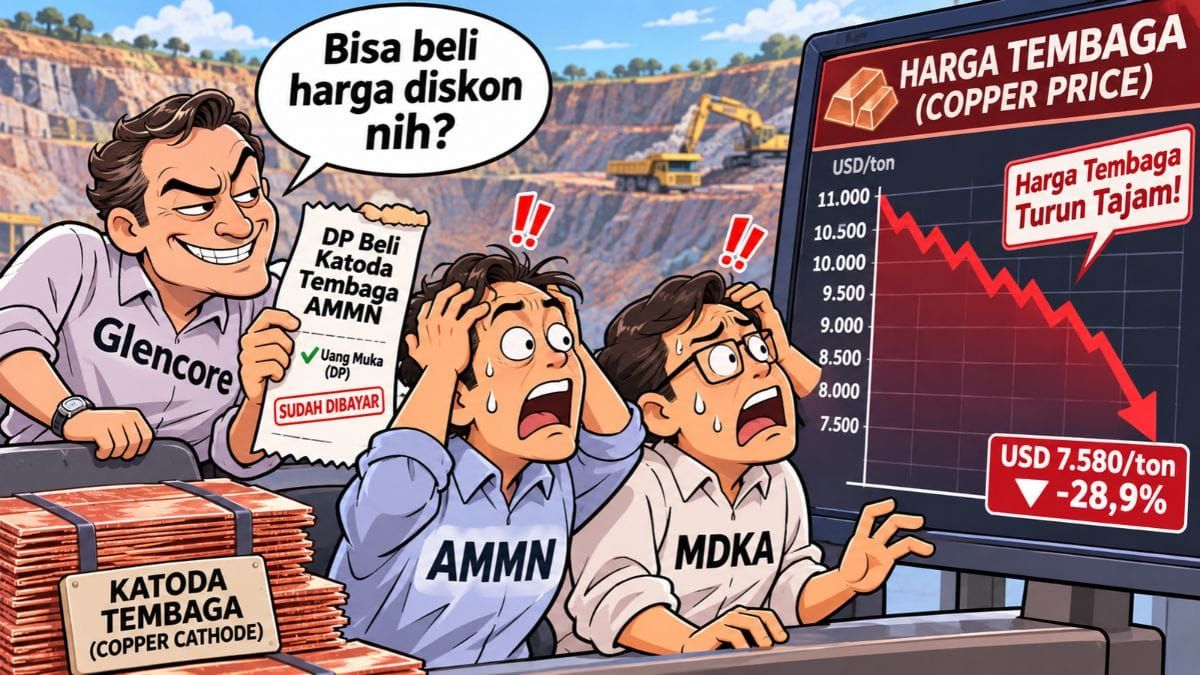
Harga tembaga terjun ke level terendah dalam empat bulan dibayangi risiko bubble AI, kira-kira efeknya gimana ke saham yang punya bisnis komoditas ini seperti AMMN-MDKA?
Mikirduit - Harga tembaga dunia sudah jatuh lebih dari 8 persen sebulan menuju posisi terendah dalam empat bulan. Salah satunya dipicu kekhawatiran bubble AI, kira-kira gimana dampaknya ke saham yang related komoditas satu ini seperti PT Merdeka Gold Copper Tbk. (MDKA) hingga PT Amman Mineral International Tbk. (AMMN)?
Key Takeaways:
- Koreksi harga tembaga berisiko menekan kinerja AMMN dan MDKA pada kuartal IV/2026
- Fundamental AMMN masih ditopang peningkatan produksi tembaga dan emas, sementara MDKA memiliki penopang bisnis emas dan nikel meski menghadapi tekanan margin.
- Valuasi AMMN dan MDKA mulai menarik, tetapi pergerakan harga masih dalam tren turun, belum ada tanda pembalikan arah.
- Cek pilihan saham investasi dengan perhitungan yang jelas antara peluang dan risiko, join Mikirsaham dengan klik link di sini
Apa yang Terjadi dengan Komoditas Tembaga?
Sebelum kami ulas lebih jauh ke efek sahamnya, kita harus pahami dulu pergerakan harga tembaga terkini dan alasan dibaliknya.
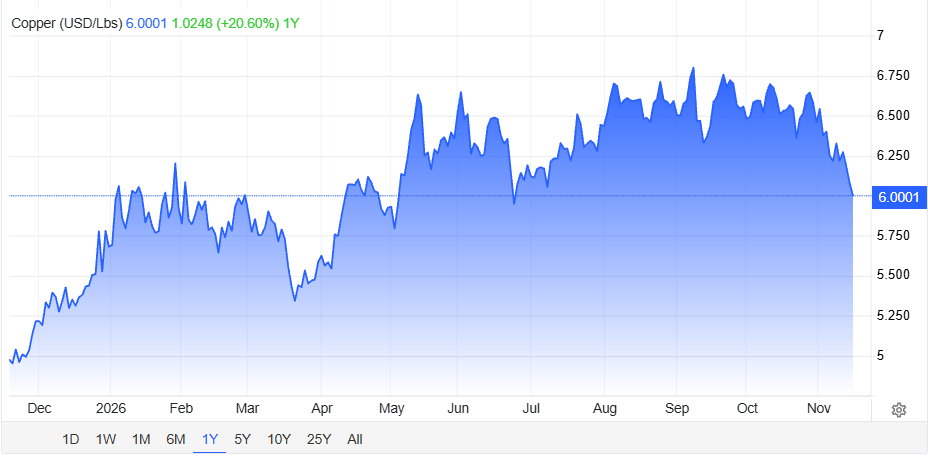
Harga tembaga dunia kembali melemah pada perdagangan Senin (16/11/2026), sekaligus memperpanjang penurunan selama tiga hari berturut-turut. Harganya bahkan menyentuh level terendah dalam lebih dari empat bulan terakhir.
Di London Metal Exchange (LME), harga tembaga kontrak tiga bulan turun 1 persen menjadi US$13.264,5 per ton. Jika dikonversi, harganya setara dengan sekitar US$6,02 per pon.
Menurut kami, ada empat faktor utama yang membuat harga tembaga tertekan saat ini:
Pertama, penguatan dolar AS
Dalam sebulan terakhir, indeks dolar AS (DXY) sudah naik kisaran persen ke posisi 103. Hal ini terjadi karena kebijakan suku bunga the Fed masih bernada hawkish.
Melansir CME FedWatch Tool, probabilitas kenaikan suku bunga pada Desember ini mencapai 90 persen. Bahkan, masih ada peluang kenaikan sekali lagi pada awal Januari tahun depan.
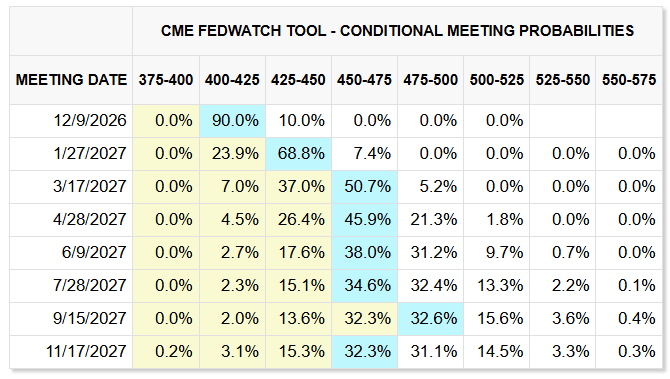
Potensi kenaikan suku bunga, ditambah data inflasi AS per Oktober yang lebih tinggi dari perkiraan membuat dolar AS makin kuat.
Kondisi ini menekan harga komoditas seperti tembaga karena menjadi lebih mahal bagi pembeli yang menggunakan mata uang lain.
Kedua, kekhawatiran terhadap investasi AI
Pelemahan saham teknologi juga membuat investor mulai khawatir terhadap keberlanjutan ledakan investasi AI. Padahal, tembaga merupakan salah satu bahan penting untuk pembangunan data center dan infrastruktur listrik yang mendukung perkembangan AI. Jika investasi AI melambat, permintaan tembaga ke depannya juga berpotensi ikut terdampak.
Ketiga, wait and see kinerja Nvidia dan IPO Anthropic
Secara teknis, likuiditas pasar kemungkinan besar juga sedang tertahan karena menanti laporan Nvidia dan debut IPO Anthropic yang dijadwalkan Kamis pekan ini.
Perlu dicatat, Nvidia dan Anthropic merupakan dua perusahaan besar yang punya peran penting dalam perkembangan industri AI. Kinerja Nvidia bisa memberikan gambaran mengenai permintaan chip AI, sementara IPO Anthropic akan menjadi salah satu tolok ukur minat investor terhadap bisnis AI.
Kedua agenda ini bisa menjadi ujian bagi keberlanjutan tren investasi AI. Jika hasilnya mengecewakan atau minat investor mulai mendingin, kekhawatiran terhadap perlambatan investasi AI bisa semakin besar. Efeknya, prospek permintaan tembaga untuk kebutuhan data center dan infrastruktur listrik juga berpotensi ikut tertekan.
Keempat, persediaan tembaga meningkat
Stok tembaga di gudang-gudang yang dipantau LME mencapai sekitar 320.000 ton pada pertengahan November, naik cukup tinggi dibandingkan posisi terendah pada Agustus sebesar 205.000 ton. Peningkatan stok ini menambah kekhawatiran pasar terhadap keseimbangan pasokan dan permintaan.
Meski begitu, ada sedikit kabar positif dari sisi persediaan di China. Stok tembaga di gudang-gudang yang dipantau Shanghai Futures Exchange (SHFE) justru turun 18,3 persen dibandingkan pekan sebelumnya berdasarkan data per Jumat (13/11/2026).
Menakar Efeknya ke Pemain Tembaga Indonesia
Ketika harga tembaga dunia turun, efeknya akan berpengaruh ke produsen tembaga, termasuk pemain dari Indonesia. Kami akan membahas dua emiten yaitu PT Amman Mineral Internasional (AMMN) dan PT Merdeka Copper Gold Tbk (MDKA).
Berikut kami ulas satu per satu bagaimana efek dari penurunan harga tembaga, serta kinerja terbaru dan prospek ke depan:
Saham AMMN
Pertama, dari AMMN dulu yang masih menunjukkan pertumbuhan yang kuat hingga kuartal III-2026. Setelah smelter dan fasilitas pemurnian emas mulai beroperasi lebih optimal, AMMN mulai menikmati hasil dari ekspansi hilirisasinya.
Hingga September 2026, pendapatan AMMN mencapai US$ 3,24 miliar, melonjak 494 persen YoY. Laba bersih juga berbalik positif menjadi US$ 880 juta, dibandingkan rugi US$ 175 juta pada periode yang sama tahun sebelumnya.
Peningkatan ini didukung oleh kenaikan produksi tambang Batu Hijau Fase 8 dan optimalisasi smelter.
Produksi tembaga dalam konsentrat mencapai 332 juta pon, naik 129 persen YoY, sedangkan produksi katoda tembaga meningkat 150 persen menjadi 102.783 ton. Menariknya, katoda tembaga dan emas murni kini sudah menyumbang sekitar 66,4 persen dari total penjualan AMMN.
Namun, prospek kinerja pada kuartal IV-2026 mulai menghadapi tantangan dari sisi harga komoditas. Harga tembaga dunia sudah terkoreksi lebih dari 8 persen dalam sebulan terakhir, hingga turun ke US$ 13.264,5 per ton pada 16 November 2026. Level ini sekitar 5,5 persen lebih rendah dibandingkan ASP katoda tembaga AMMN sampai September 2026 sebesar US$ 14.038 per ton.
Koreksi harga tersebut berpotensi menekan harga jual dan margin perusahaan, terutama jika pelemahan tembaga dan emas berlanjut. Memang, peningkatan volume produksi masih bisa membantu menopang pendapatan, tetapi belum tentu cukup untuk mengimbangi penurunan harga jual.
Dari segi pembeli, Glencore sudah memberikan uang muka pembelian katoda tembaga AMMN hingga akhir 2027. Begini hubungan antara AMMN dengan Glencore
Kami memperkirakan laba bersih AMMN pada kuartal IV/2026 bisa turun 30 persen lebih secara kuartalan menjadi US$ 249,4 juta. Namun, perlu dicatat proyeksi ini dibuat dengan koreksi sampai pertengahan November ini, jika ada perbaikan harga sampai akhir tahun potensi penurunan laba bisa lebih menciut.
Meski begitu, kami masih optimis laba sepanjang 2026 alias selama setahun ini masih akan tumbuh positif mencapai US$ 1,2 miliar.
Jadi, AMMN masih memiliki fundamental operasional yang cukup kuat berkat kontribusi hilirisasi dan peningkatan produksi. Namun, kita tetap perlu mulai mewaspadai risiko penurunan profitabilitas pada penghujung tahun, terutama jika koreksi harga tembaga dan emas terus berlanjut.
 Surya Rianto
Saham MDKA
Kedua, ada MDKA yang juga terlibat dalam bisnis tembaga menarik diperhatikan.
Berbeda dengan AMMN, kinerja MDKA lebih terdiversifikasi karena bisnis nikelnya melalui MBMA juga menjadi kontributor penting.
Hingga September 2026, MDKA mencatatkan pendapatan sebesar US$ 1,40 miliar pada semester I/2026, naik 64 persen YoY. Sementara itu, kinerja operasional kuartal III/2026 menunjukkan perkembangan yang beragam di masing-masing segmen.
Dari bisnis tembaga Wetar, produksi mencapai 4.861 ton hingga September 2026, turun 35 persen YoY. Namun, ASP justru meningkat 39 persen YoY menjadi US$ 5,88 per pon, dengan ASP kuartal III/2026 mencapai US$ 6,22/lb atau naik 7 persen QoQ.
Cash margin juga melonjak 72 persen QoQ menjadi US$ 6,14/lb. Menariknya, MDKA menaikkan target produksi tembaga 2026 menjadi 5.000-6.000 ton dari sebelumnya 4.000-5.000 ton.
Namun, perlu dipahami lonjakan cash margin itu terbantu kredit produk sampingan pyrite yang besar. Jadi, jangan menganggap margin tersebut pasti berulang.
Sementara itu, bisnis emas mencatatkan produksi gabungan Tujuh Bukit dan Pani sebesar 116.956 ons hingga September 2026, naik 54 persen YoY. ASP mencapai US$ 4.548/ons, naik 49 persen YoY, dengan cash margin meningkat 86 persen menjadi US$3.422/ons.
Namun, MDKA justru memangkas guidance produksi emas 2026 menjadi 165.000-190.000 ons dari sebelumnya 180.000-205.000 ons. Selain itu, volume penjualan emas hingga September turun 11 persen YoY, meskipun produksi meningkat.
Dari bisnis nikel melalui MBMA, produksi limonite dan saprolite juga meningkat signifikan pada kuartal III/2026. Namun, margin NPI justru turun 58 persen QoQ menjadi US$ 842 per ton akibat kenaikan biaya bijih dan pengolahan.
Di sisi lain, penjualan asam sulfat dari fasilitas AIM meningkat 18 persen QoQ menjadi US$98 juta.
Untuk kuartal IV/2026, MDKA masih memiliki peluang pertumbuhan dari ramp-up tambang emas Pani dan peningkatan produksi nikel.
Namun, ada beberapa tantangan yang perlu diperhatikan, mulai dari penurunan guidance produksi emas, volume penjualan emas yang belum optimal, hingga tekanan margin NPI. Belum lagi, penurunan harga tembaga yang bisa menjadi menurunkan margin lagi.
Menurut kami, potensi perlambatan kinerja di kuartal IV/2026 memang terbuka.
Namun, secara setahun penuh, kami masih melihat peluang MDKA mencatatkan laba bersih positif. Pasalnya, pada 2025 MDKA masih membukukan rugi bersih sekitar US$ 62,06 juta, sehingga perbaikan kinerja pada 2026 berpotensi menghasilkan efek turnaround yang cukup signifikan.
Battle Valuasi dan Teknikal AMMN vs MDKA
Bicara soal valuasi dan teknikal harga saham, dua saham ini punya gerak harga yang mirip.
Pergerakan harga saham AMMN dan MDKA masih berada dalam tren penurunan, saat ini harganya baru saja menguji resistance MA20 daily, dan baru saja berbalik arah potensi menguji support terdekat nya lagi. AMMN supportnya di 3270, sementara MDKA ada di 1760.
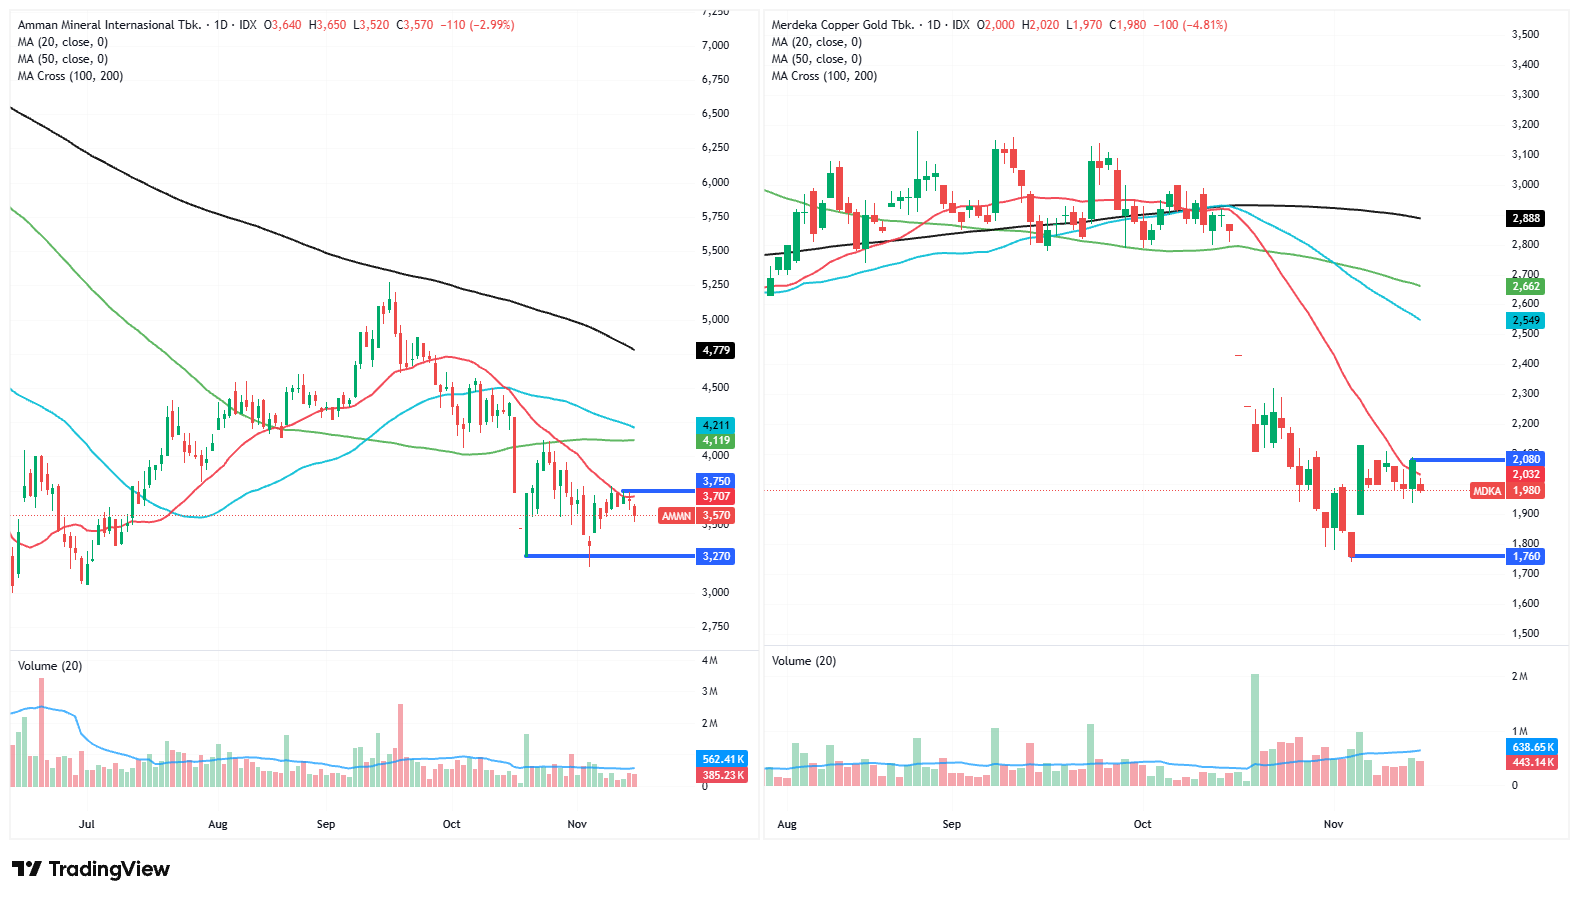
Sementara itu, kalau secara valuasi sebenarnya dua saham ini sudah bisa dibilang cukup murah. AMMN dihargai di PBV 2,34 kali, posisinya sudah dekat -2 standar deviasi di 1,86 kali.
MDKA dihargai terdiskon dengan PBV 3,07 kali, lebih rendah dari rata-rata lima tahun 5,36 kali.
Namun perlu dipahami, valuasi diskon ini terjadi karena harga saham yang sudah jatuh signifikan sejak awal tahun. AMMN sudah terjun 47 persen lebih, MDKA lebih buncit turun nya hanya 15 persenan.
Kesimpulan
Risiko tren bearish berlanjut dan perlambatan kinerja pada kuartal IV/2026 akibat koreksi harga tembaga masih membayangi saham AMMN dan MDKA.
Meski begitu, dampak koreksi harga komoditas terhadap keduanya bisa berbeda.
AMMN masih ditopang peningkatan produksi tembaga dan emas, sedangkan MDKA memiliki penopang dari bisnis emas dan nikelnya. Namun, masing-masing tetap menghadapi tantangan dalam menjaga margin dan pertumbuhan kinerja.
Dari sisi valuasi, kedua saham mulai menarik untuk dipantau setelah mengalami koreksi cukup dalam. PBV AMMN sudah mendekati level -2 standar deviasi lima tahunnya, sementara PBV MDKA berada di bawah rata-rata lima tahun.
Namun, valuasi murah belum tentu langsung menjadi katalis kenaikan harga saham. Kita tetap perlu mencermati pergerakan komoditas, perkembangan kinerja kuartal IV/2026, serta sinyal pembalikan tren secara teknikal sebelum mengambil keputusan investasi.
Butuh Konsultasi Real Time Bersama Komunitas Saham yang Sehat?
Join Mikirsaham sekarang dan dapatkan benefit:
- Stockpick Investing Saham Indonesia (Value, Dividen, Growth, Contrarian) Update per bulan
- Tools Trading Plan by Sistem (minimal join Mikirsaham Super dan masih tahap Beta)
- Stockpick mid-term (6 bulan - 2 tahun) saham US (NEW)
- Stockpick trading mingguan untuk saham Indonesia
- Event Online Rutin bulanan
- Insight Saham Komprehensif untuk saham Indonesia, US
- Diskusi lebih nyaman di member area tanpa ada distraksi
- Grup Diskusi WA (terpisah antara saham Indo, US, dan stockpick trading mingguan)
- Hingga konsultasi private dengan founder kami
Langsung langganan dan pilih plan yang sesuai dengan kebutuhanmu sekarang dengan klik di sini
Jangan lupa follow kami di Googlenews dan kamu bisa baca di sini