5 Saham yang Diborong Asing Dalam Sebulan Terakhir dari ASII sampai ENRG
Di tengah derasnya aksi jual asing di IHSG, lima saham justru mencatatkan net buy asing dalam sebulan terakhir. Mulai dari ASII, BRMS, ENRG, INDF, hingga PWON, bagaimana kinerja fundamental, valuasi, dan peluang sahamnya setelah rilis laporan keuangan kuartal III/2026?
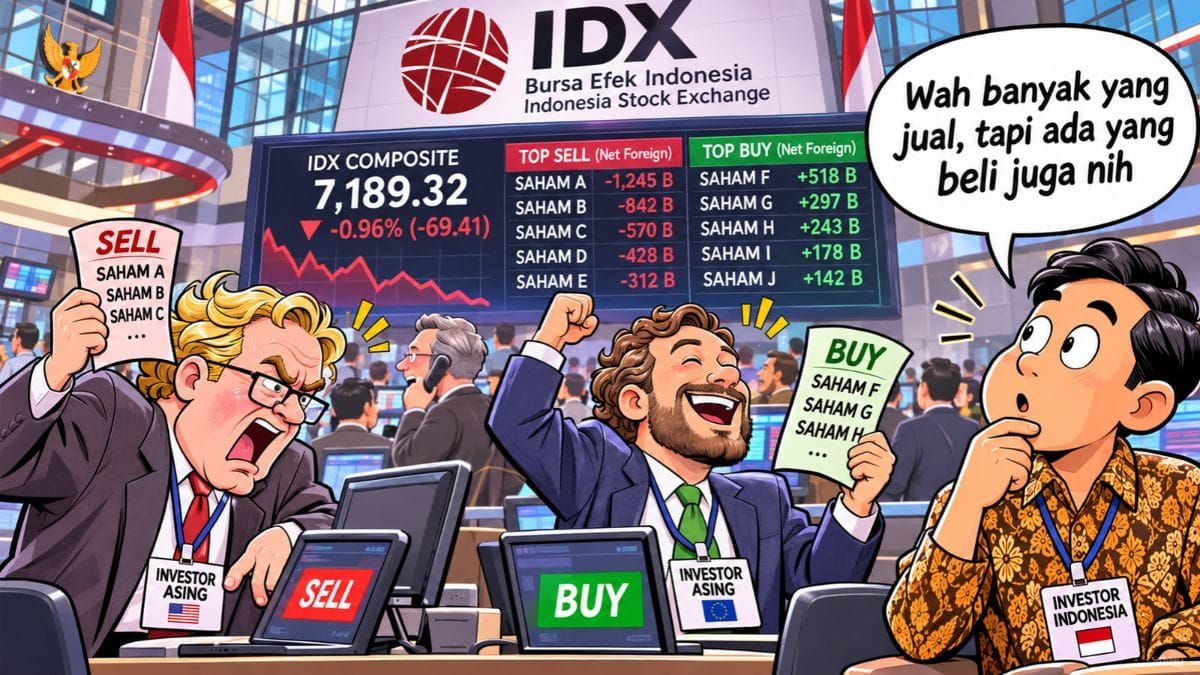
Mikirduit -Indeks Harga Saham Gabungan (IHSG) mencatatkan net sell asing hingga Rp18,77 triliun. Meski begitu, bukan berarti investor asing meninggalkan Indonesia. Ada beberapa saham yang malah diakumulasi atau diborong asing dengan mencatatkan net buy asing. Siapa saja mereka dan bagaimana prospeknya?
Key Takeaways
- ASII menjadi saham dengan net buy asing terbesar selama sebulan terakhir mencapai Rp229,2 miliar, ditopang pemulihan laba bersih pada kuartal III/2026.
- BRMS dan ENRG mencatat perbaikan kinerja, dengan BRMS berbalik laba pada kuartal III/2026 dan ENRG membukukan pertumbuhan laba bersih 30,8 persen sepanjang sembilan bulan pertama 2026.
- INDF dan PWON masih mengandalkan bisnis inti yang solid, tetapi menghadapi tekanan berbeda. INDF terbebani rugi kurs, sedangkan PWON dibayangi risiko suku bunga tinggi yang menekan sektor properti.
- Cek pilihan saham investasi dengan perhitungan yang jelas antara peluang dan risiko, join Mikirsaham dengan klik link di sini
Kami mengumpulkan lima saham teratas yang mencatat net buy asing dalam sebulan (4 Oktober-3 November 2026) dan sudah melaporkan kinerja keuangan sampai September 2026.
Mereka adalah PT Astra International Tbk (ASII), PT Bumi Resources Minerals Tbk (BRMS), PT Energi Mega Persada Tbk (ENRG), PT Indofood Sukses Makmur Tbk (INDF), dan PT Pakuwon Jati Tbk (PWON).
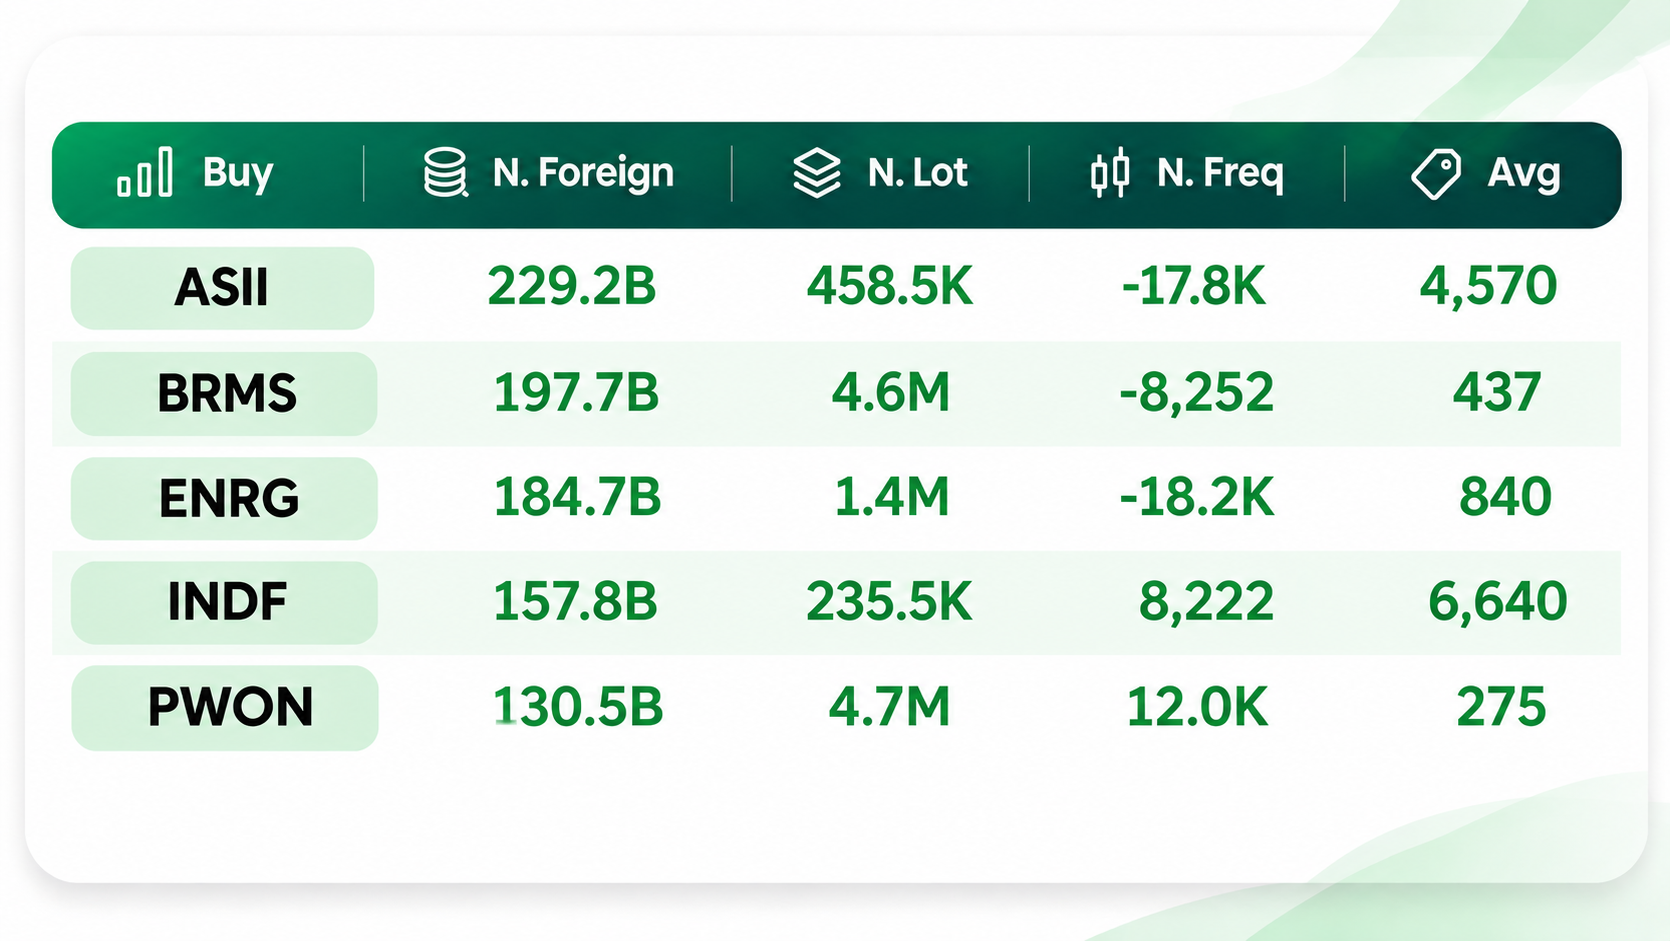
Dari data di atas terlihat, saham ASII di peringkat teratas akumulasi asing mencapai Rp229 miliar di harga rata-rata Rp4.570 per lembar, diikuti BRMS dan MEDC dengan net buy asing hampir mirip di kisaran Rp190 miliaran, di bawahnya ada INDF dan PWON, masing-masing mencatat pembelian asing bersih Rp157,8 miliar dan Rp130 miliar dalam sebulan terakhir.
Kira-kira gimana prospek dan kinerjanya? apakah masih menarik sahamnya ikut kita lirik? mari kita ulas satu per satu.
Saham ASII
Pertama, dari saham ASII dulu yang paling banyak diburu asing sebulan ini. Dari sisi kinerja emiten satu ini perlahan mulai pulih, baik secara fundamental dan teknikal.
Pada kuartal III/2026, ASII mulai menunjukkan perbaikan kinerja. Laba bersih perseroan mencapai Rp9,1 triliun, naik 36 persen QoQ dan 1 persen YoY. Capaian ini cukup menarik, mengingat laba bersih ASII pada semester I-2026 masih turun 19 persen YoY.
Secara kumulatif, laba bersih ASII sepanjang sembilan bulan pertama 2026 mencapai Rp21,6 triliun, turun 12 persen YoY. Meski masih terkontraksi, kinerja pada kuartal III-2026 memberikan sinyal bahwa pemulihan mulai berjalan pada paruh kedua tahun ini.
Salah satu pendorong utama perbaikan laba bersih ASII berasal dari segmen mining solutions & heavy equipment melalui anak usahanya, PT United Tractors Tbk (UNTR). Laba bersih segmen ini melonjak menjadi Rp2,3 triliun pada kuartal I/2026, dibandingkan sekitar Rp200 miliar pada kuartal II/2026 dan Rp400 miliar pada kuartal I/2026.
Pemulihan tersebut terutama didorong oleh membaiknya bisnis kontraktor pertambangan melalui Pamapersada serta mulai pulihnya operasional tambang emas Martabe.
Meski begitu, secara kumulatif laba bersih segmen ini selama Januari-September 2026 masih turun 59 persen YoY. Tekanan tersebut berasal dari penghentian produksi Martabe pada awal tahun, pemangkasan RKAB batu bara yang berdampak pada permintaan jasa pertambangan dan alat berat, serta beban non-recurring sebesar Rp2,2 triliun.
Jika beban non-recurring tersebut dikeluarkan, penurunan laba bersih segmen ini sebenarnya lebih moderat, yakni sebesar 28 persen YoY selama sembilan bulan 2026.
Di sisi lain, segmen otomotif dan jasa keuangan masih mampu mencatatkan pertumbuhan positif. Laba bersih segmen otomotif naik 9 persen YoY pada kuartal III/2026, sehingga secara kumulatif tumbuh 8 persen YoY selama 9M26.
Pertumbuhan ini didukung oleh kenaikan volume penjualan wholesale mobil sebesar 13 persen YoY dan sepeda motor sebesar 3 persen YoY. Selain itu, bisnis komponen melalui PT Astra Otoparts Tbk (AUTO) juga mencatatkan pertumbuhan laba bersih sebesar 15 persen YoY.
Sementara itu, segmen jasa keuangan membukukan pertumbuhan laba bersih sebesar 9 persen YoY pada 3Q26 dan 6 persen YoY sepanjang sembilan bulan tahun ini. Kinerja tersebut sejalan dengan pertumbuhan pembiayaan konsumen sebesar 6 persen YoY.
Secara keseluruhan, pemulihan laba bersih ASII pada kuartal III/2026 mulai memperlihatkan potensi perbaikan kinerja pada paruh kedua 2026.
Dari segi valuasi, dengan asumsi laba bersih tahunan berada di kisaran Rp30 triliun, saham ASII dihargai P/E 6,7 kali. Nilai ini masih cukup wajar dengan rata-rata historis tiga tahun di 6,6 kali P/E.
Adapun secara teknikal, harga saham ASII saat ini sudah berhasil pulih dari penurunan tajam MSCI crash bulan lalu. Menurut kami, posisinya saat ini di Ma20 daily cukup menarik untuk diperhatikan, jika ada pantulan potensi akan membentuk higher low yang bisa jadi sinyal akumulasi lagi.
Pemulihan tajam sejak bulan lalu, jika diikuti penguatan lagi ada potensi membentuk V pattern yang potensi menjadi konfirmasi akumulasi dari smart money.
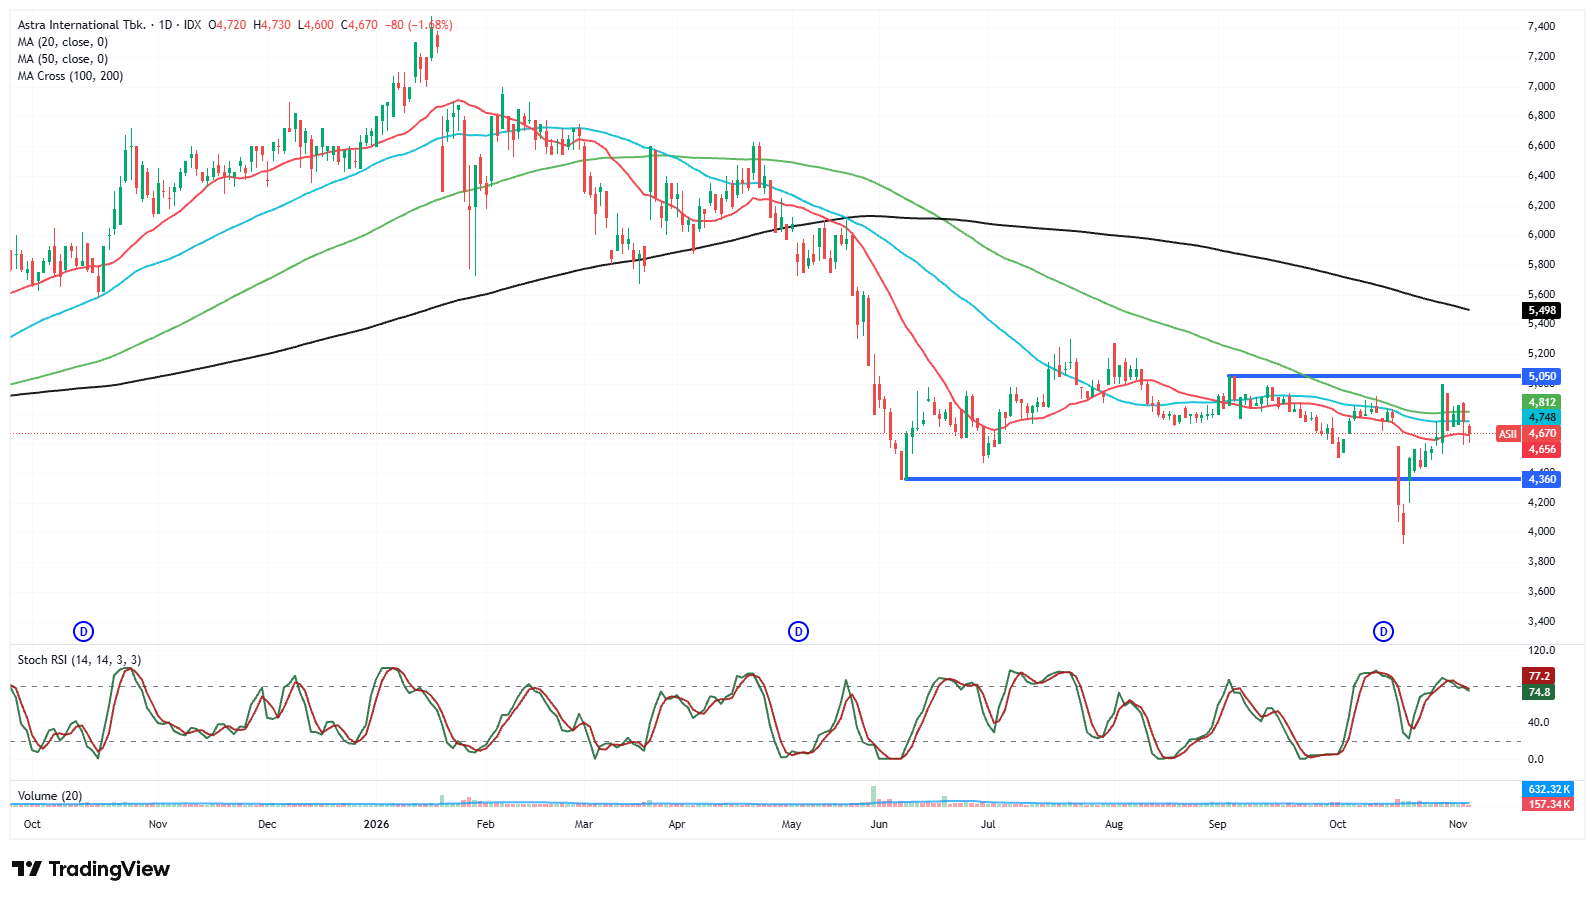
Adapun support yang menahan harga ada di 4360, selama harga tidak jatuh dari area ini, menurut kami tren harga saham ASII masih akan lanjut sideways.
Beralih dari teknikal, saham ASII saat ini selain menunggu pemulihan operasional berlanjut sampai tahun depan, katalis positif ASII juga akan berasal dari pengelolaan modal yang baik, salah satunya dari langkah yang sudah mereka lakukan untuk anak usahanya, AUTO yaitu tender offer sukarela di harga premium.
Saham BRMS
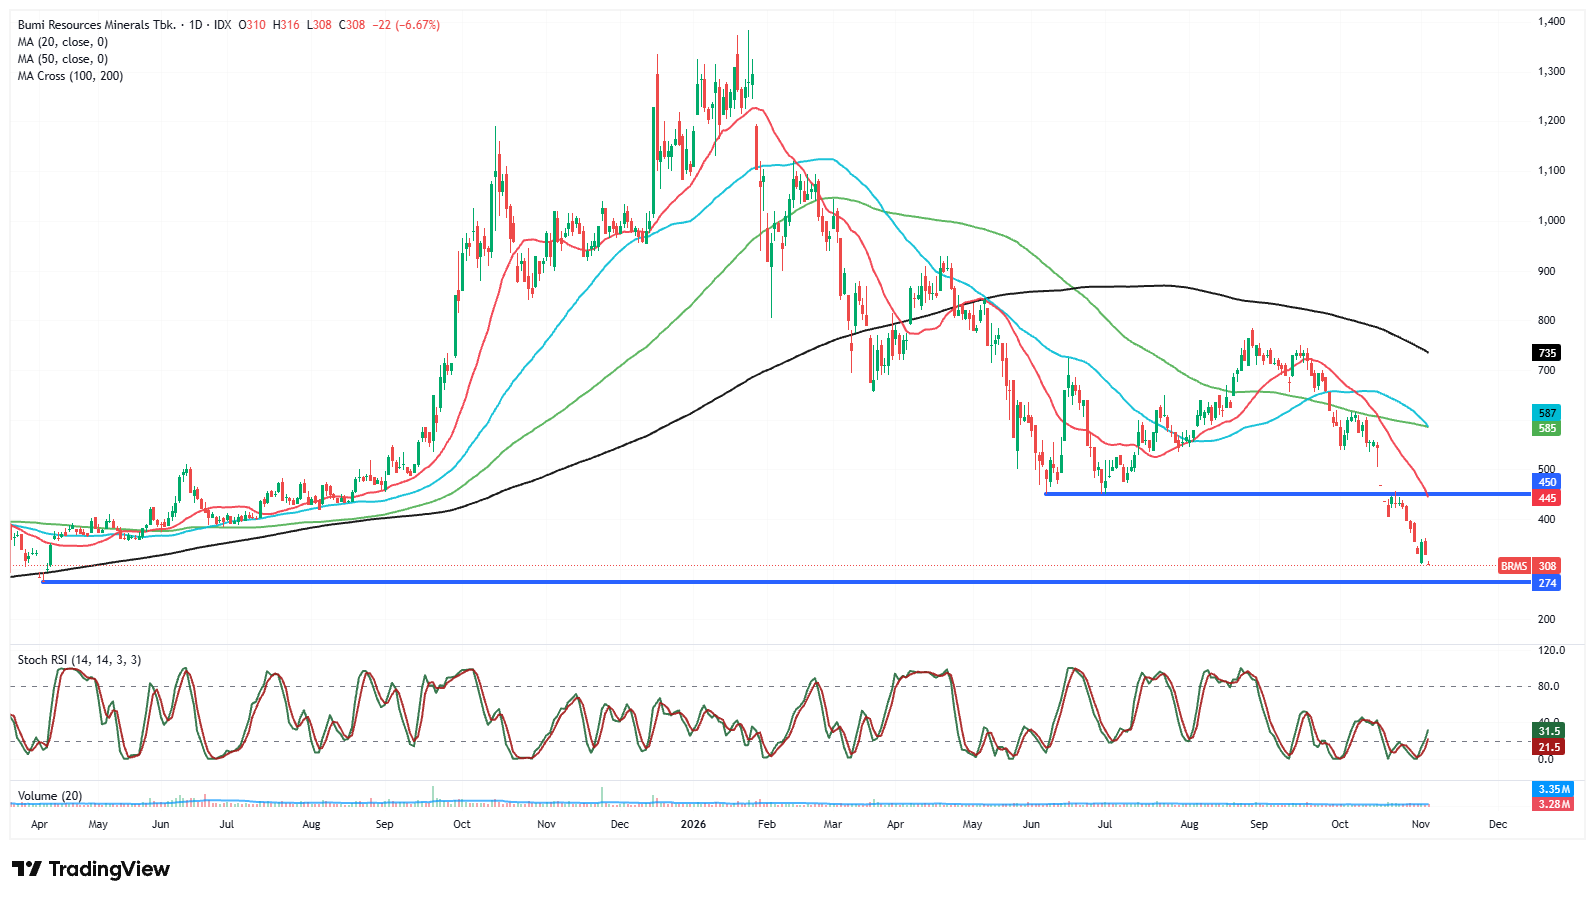
Kedua, ada saham grup Bakrie dan Salim, yaitu BRMS yang terpantau juga rajin diakumulasi asing dengan kinerja keuangan yang membaik pada kuartal III/2026. Sayangnya, secara teknikal masih dalam tren turun.
Pada kuartal III/2026, BRMS mencatat laba bersih US$ 11 juta, berbalik postiif dari kerugian kuartal sebelumnya sebesar US$ 5 juta. Meski begitu, laba bersih tersebut masih turun 27 persen YoY dibandingkan US$15 juta pada kuartal III/2025.
Adapun secara kumulatif, laba bersih BRMS selama sembilan bulan pertama 2026 mencapai US$24 juta, turun 37 persen YoY.
Perbaikan kinerja pada kuartal III/2026 terutama ditopang oleh lonjakan volume penjualan emas menjadi 16.748 oz, naik 166 persen QoQ. Peningkatan ini sejalan dengan naiknya kadar emas yang diproses menjadi 1,94 g/t, dibandingkan 0,9 g/t pada kuartal sebelumnya, setelah proses pushback di tambang PT Citra Palu Minerals rampung pada Juli 2026.
Menurut kami, untuk menjaga penjualan ini BRMS juga didukung oleh kerjasama strategis dengan ANTM yang berlaku sampai 2028. Setidaknya, ini bisa jadi bantalan persediaan emas bisa terserap ke pasar.
 Tasya Natalia
Sementara itu, harga jual rata-rata emas BRMS relatif stabil di US$4.128/oz, turun tipis 0,2 persen QoQ. Di sisi lain, diskon terhadap harga emas global juga menyempit menjadi sekitar 3 persen, dibandingkan sekitar 8 persen pada kuartal II/2026.
Ke depan, manajemen berharap seluruh produksi emas dapat terserap pada paruh kedua 2026. Namun, peningkatan kapasitas pabrik carbon-in-leach (CIL) pertama dari 500 ton menjadi 2.000 ton bijih per hari mengalami penundaan. Proyek yang sebelumnya ditargetkan rampung pada kuartal IV/2026 tersebut kini diperkirakan selesai pada April 2027.
Kalau bicara valuasi, saham BRMS itu sudah dinilai cukup murah dengan PBV hanya di 1,92 kali, di bawah rata-rata lima tahun 2,57 kali PBV.
Sayangnya, secara teknikal masih dalam tren turun dan belum ada tanda-tanda sideways, meskipun RSI sudah di area oversold.
Menurut banyak perkiraan analis, saham BRMS masih dihadapkan risiko teknis ditendang dari indeks MSCI pada review November ini. Jika terjadi, risiko net sell masih bisa berlanjut. Jadi perlu diantisipasi risiko ini dulu sampai tekanan jual mereda sepenuhnya, baru mencari area akumulasi yang lebih baik.
Saham ENRG
Berikutnya, ada saham dari grup Bakrie lagi, yaitu ENRG yang juga masih dalam posisi net buy asing sebulan terakhir. Secara kinerja, emiten migas satu ini cukup menarik karena masih tumbuh positif dari awal tahun.
Sepanjang sembilan bulan pertama 2026, ENRG mencatatkan pendapatan US$ 426,06 juta, tumbuh 17,9 persen YoY.
Laba usaha juga meningkat 44 persen YoY menjadi US$ 157,58 juta, dengan margin opersional naik jadi 37 persen dari 30 persen pada periode yang sama tahun lalu.
EBITDA ENRG juga tumbuh 23 persen YoY menjadi US$ 276,67 juta. Sejalan dengan itu, laba bersih mencapai US$ 72,81 juta, meningkat 30,8 persen YoY.
Secara kuartalan, pendapatan ENRG pada kuartal III/2026 mencapai US$ 143 juta, naik 16,7 persen YoY, tetapi sedikit turun secara kuartalan 2,6 persen. Di sisi lain, laba bersih justru tumbuh 38,6 persen menjadi US$ 27,6 juta.
Peningkatan ini turut didukung pendapatan lain-lain sebesar US$ 5,2 juta, yang mengompensasi penurunan laba kotor sebesar 14,2 persen QoQ menjadi US$ 53 juta. Cek Strategi Contrarian Investing di Saham US dari Floating Loss hingga Cuan Luber
Dari sisi operasional, kinerja bisnis minyak dan gas ENRG menunjukkan tren yang berbeda. Produksi minyak meningkat 6 persen YoY menjadi 8.894 barel per hari, sementara produksi gas turun 13,8 persen YoY menjadi 190,4 juta kaki kubik per hari.
Kenaikan harga jual minyak rata-rata sebesar 33,1 persen YoY menjadi US$ 92,92 per barel, menjadi salah satu pendorong utama kinerja. Penjualan minyak melonjak 44 persen menjadi US$ 162 juta, dengan kontribusi 38 persen dari total pendapatan. Sementara itu, penjualan gas tumbuh 10 persen menjadi US$ 243 juta, didukung kenaikan harga jual rata-rata sebesar 4,3 persen YoY menjadi US$ 7,08 per mcf.
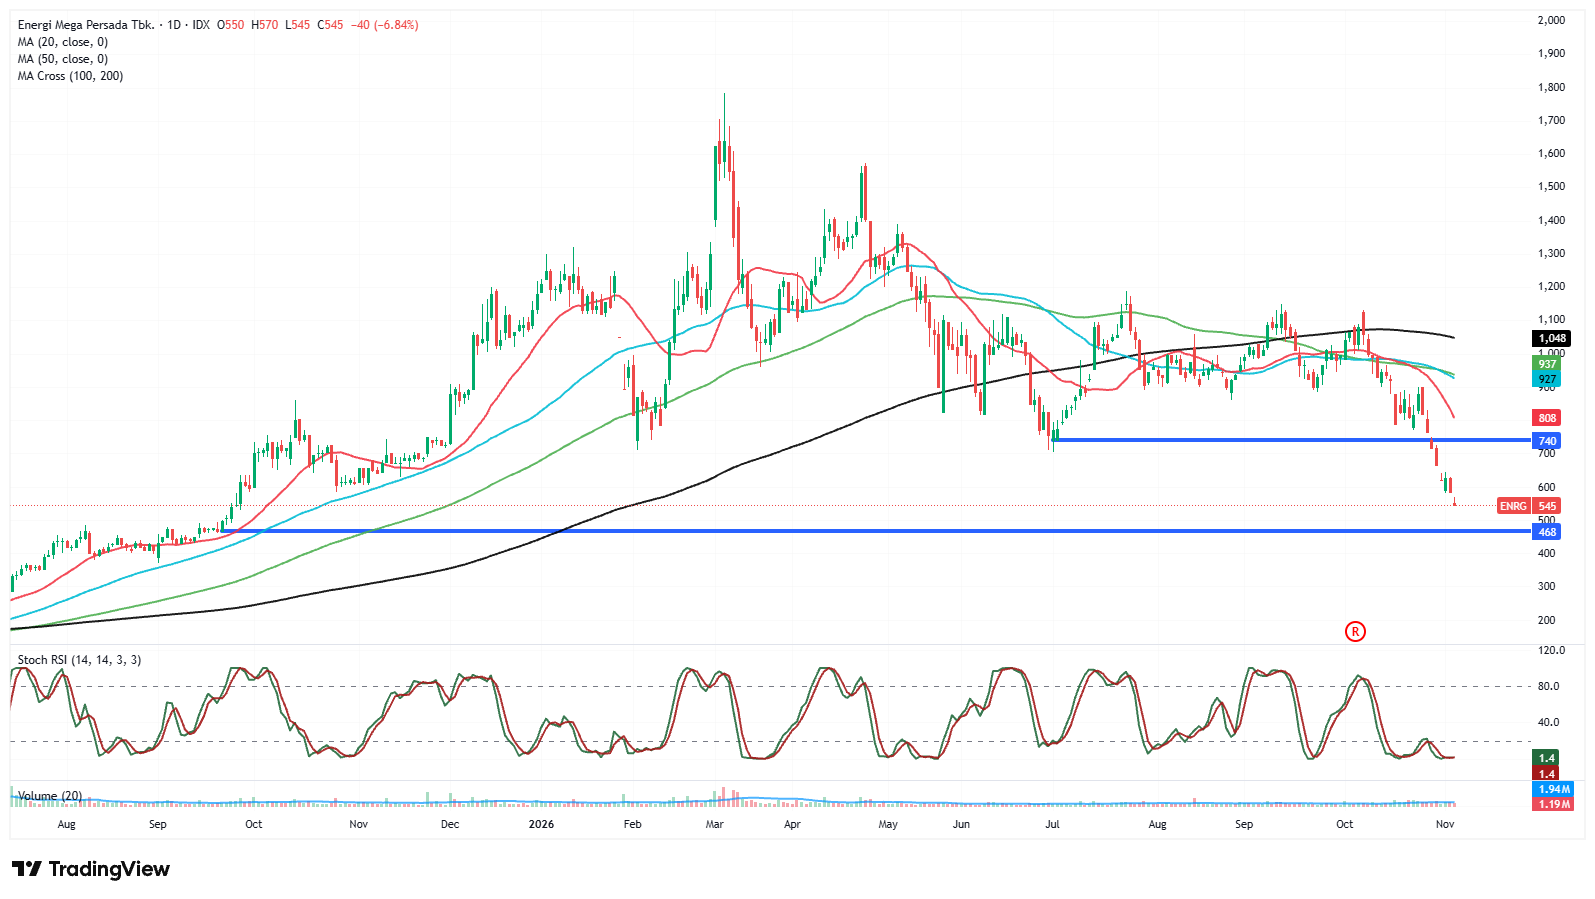
Kalau bicara teknikal, saham ENRG juga masih dalam tren turun, meskipun RSI sudah berada di area oversold, tetapi belum ada tanda-tanda mau sideways, jika penurunan masih deras, risiko bisa menyentuh support sampai 468 lebih dulu.
Menurut kami, lebih baik menunggu dulu sampai tekanan jual reda sepenuhnya dan harga sudah mengalami sideways yang solid untuk sinyal akumulasi yang lebih baik.
Saham INDF
Posisi keempat ada saham INDF yang sudah mulai diakumulasi asing sebulan ini dengan pergerakan harga yang mulai rebound juga.
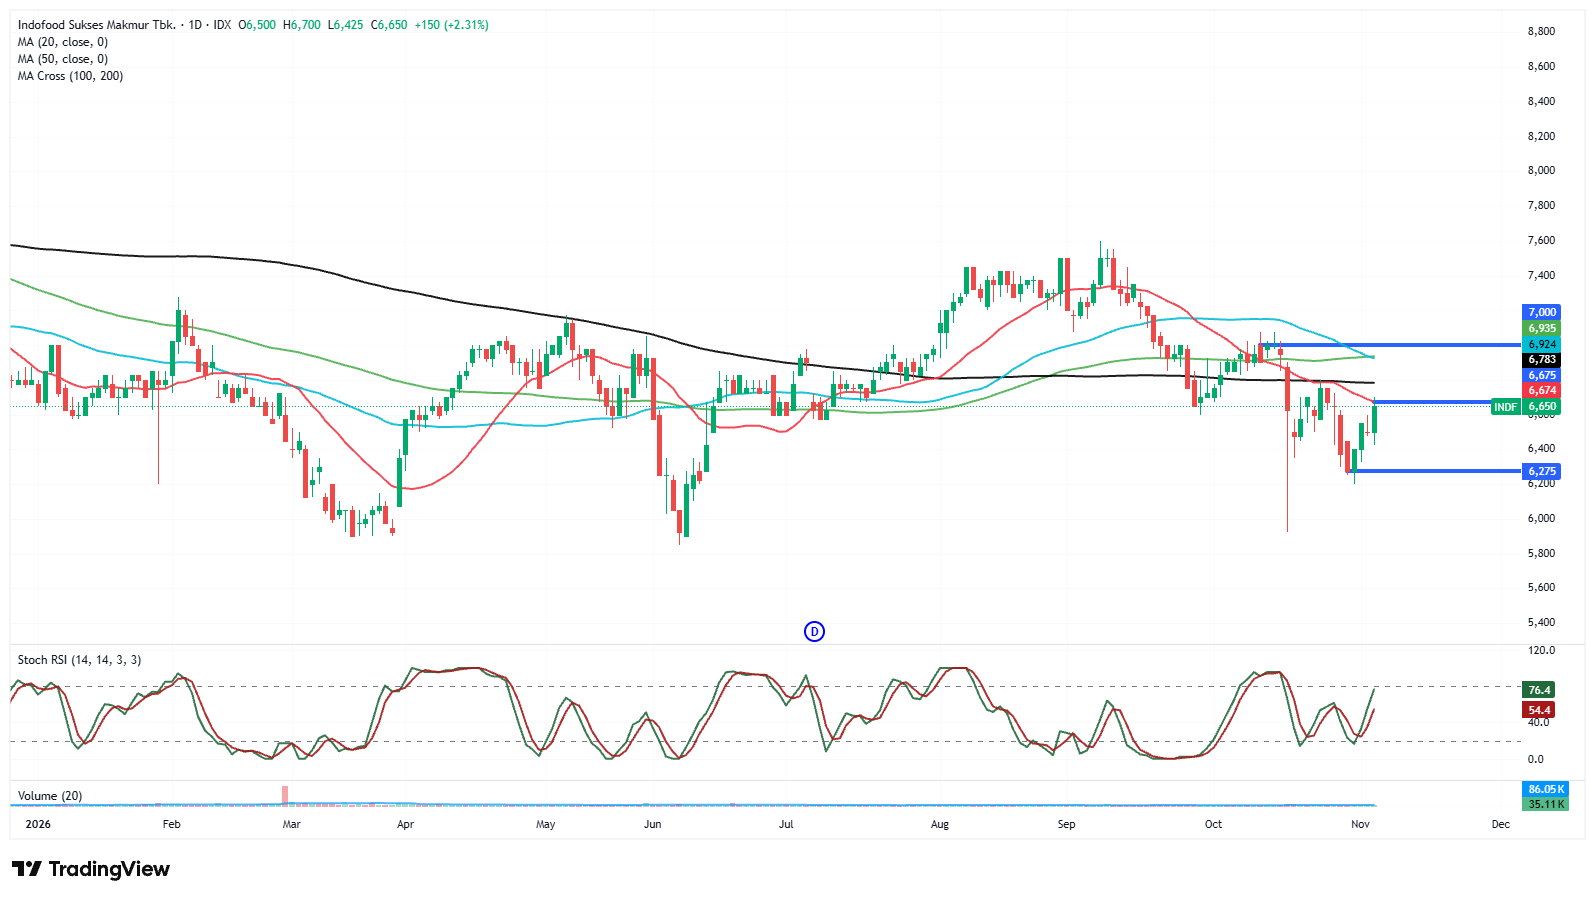
Secara teknikal, kami lihat saham ini mulai menarik meskipun tertahan resistance MA20 daily saat ini, jika bisa ditembus potensi naik menguji resistance selanjutnya di 6925 bisa terbuka, sekaligus memperbaiki arah tren dari turun menjadi akumulasi lagi.
Namun, jika posisi ini tidak bisa dipertahankan tren turun masih bisa lanjut sampai menuju support terdekat di 6275.
Di sisi lain, kalau bicara soal fundamentalnya, INDF masih terbilang cukup solid, meskipun dihadapkan tantangan makro yang belum bisa dibilang baik-baik saja.
Sampai September 2026, INDF mencatatkan penjualan neto perseroan mencapai Rp101,49 triliun, meningkat 12 persen YoY dari Rp90,98 triliun pada periode yang sama tahun sebelumnya.
Laba usaha juga tumbuh 15 persen YoY menjadi Rp20,80 triliun, dengan marjin usaha meningkat menjadi 20,5 persen dari 19,9 persen. Sementara itu, laba inti naik 11 persen YoY menjadi Rp9,37 triliun.
Meski operasional tumbuh positif, laba bersih yang diatribusikan kepada pemilik entitas induk relatif stabil di Rp7,87 triliun. Kondisi ini terutama dipengaruhi oleh tekanan selisih kurs dari kewajiban berdenominasi dolar AS milik anak usaha, PT Indofood CBP Sukses Makmur Tbk (ICBP). Cek prospek saham value investing di sini
Secara khusus, pada kuartal III/2026, INDF membukukan pendapatan Rp35,96 triliun dan laba kotor Rp12,14 triliun. Laba usaha tercatat sebesar Rp8,69 triliun, sementara laba bersih mencapai Rp3,14 triliun.
Dari sisi anak usaha yang menjadi kontributor terbesar pendapatannya, ICBP mencatatkan pertumbuhan penjualan sebesar 15 persen YoY menjadi Rp64,45 triliun.
Namun, laba bersihnya turun 13,25 persen menjadi Rp6,16 triliun, terutama akibat kenaikan rugi selisih kurs menjadi Rp3,35 triliun dari Rp1,43 triliun. Selain itu, kenaikan harga bahan baku impor dan biaya logistik turut menekan marjin usaha ICBP menjadi 21,2 persen dari 22,6 persen.
Perlu dicatat, INDF punya sensitivitas tinggi terhadap pelemahan rupiah karena mereka punya utang denominasi dolar lebih dari US$ 2 miliar dengan tenor selesai sampai 2052. Mencakup lebih dari 50 persen dari total liabilitas perusahaan.
Di tengah tekanan tersebut, untuk menjaga harga saham INDF dan ICBP juga mengumumkan rencana pembelian kembali saham dengan nilai maksimal masing-masing Rp750 miliar. Aksi buyback ini dijadwalkan berlangsung pada 26 Oktober hingga 31 Desember 2026.
Saham PWON
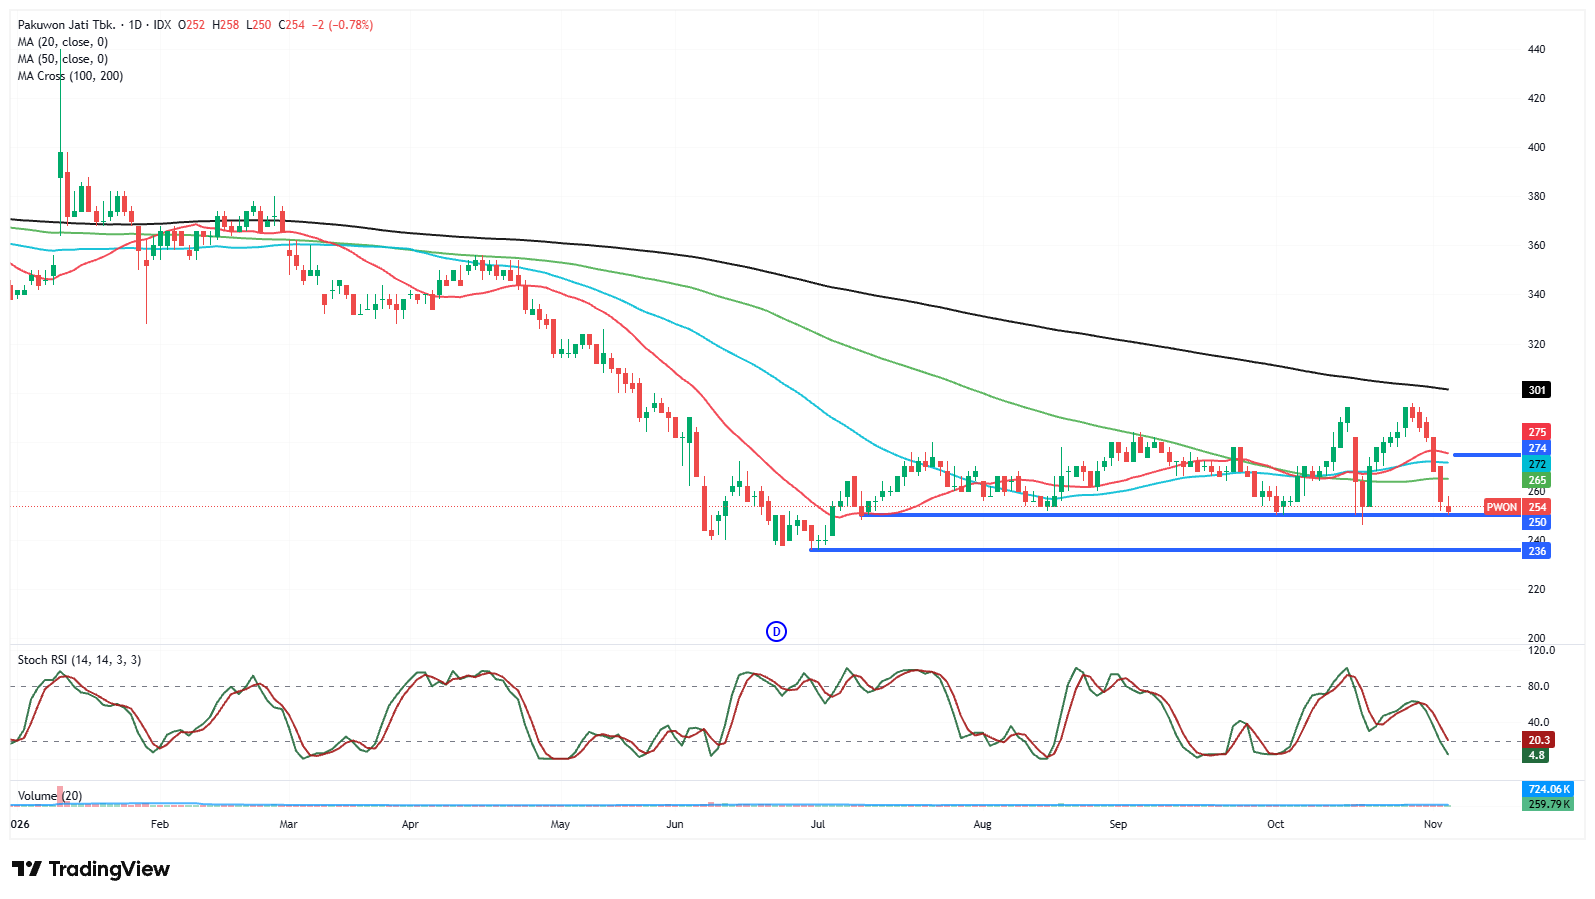
Terakhir ada PWON, yang juga berada di daftar saham diakumulasi asing sebulan ini, tetapi gerak sahamnya masih cukup membosankan alias sideways terus.
Dari bulan Juli lalu, saham PWON ini geraknya bisa dibilang tidak kemana-kemana. Meskipun sempat rebound kencang sejak MSCI crash Oktober lalu. Sayangnya, saat ini kembali koreksi dan berada di support 250, jika level ini jebol ada potensi turun lagi sampai 236.
Kalau bicara soal kinerja keuangan, PWON mencatatkan pendapatan sebesar Rp5,21 triliun sepanjang sembilan bulan pertama 2026, tumbuh 1,76 persen YoY. Namun, laba bersih yang diatribusikan kepada pemilik entitas induk turun 23,89 persen menjadi Rp1,33 triliun.
Kinerja PWON masih ditopang oleh bisnis pendapatan berulang atau recurring income. Segmen mal, perkantoran, dan apartemen servis menyumbang Rp3,37 triliun atau 64,74 persen dari total pendapatan perseroan.
Di sisi lain, penurunan laba bersih terutama dipengaruhi oleh kerugian pos lain-lain bersih sebesar Rp327,7 miliar, berbalik dari keuntungan Rp238,2 miliar pada periode yang sama tahun sebelumnya. Tekanan ini berasal dari rugi selisih kurs dan penyesuaian nilai investasi.
Sementara itu, bisnis properti masih menghadapi tantangan. Marketing sales PWON mencapai Rp811 miliar, turun 10 persen YoY dan setara 54 persen dari target tahunan. Sekitar 49 persen penjualan tersebut berasal dari program insentif PPN DTP, dengan segmen kondominium menjadi kontributor terbesar sebesar 66 persen.
Menurut kami, tantangan di sektor ini masih berlanjut selama suku bunga bertahan tinggi, utamanya menuju akhir tahun ini jika the Fed kembali naikkan suku bunga dan rupiah masih terus melemah, tak menutup kemungkinan Bank Indonesia (BI) bisa maju lebih awal.
Meski begitu, dari sisi neraca, posisi PWON masih cukup kuat. Total aset mencapai Rp37,73 triliun, dengan kas dan setara kas sebesar Rp4,54 triliun. Arus kas operasional juga meningkat 24,6 persen menjadi Rp2,56 triliun, menunjukkan bisnis inti perseroan masih mampu menghasilkan arus kas yang solid di tengah tekanan laba bersih.
Gimana, menurut kalian dari lima saham di atas mana paling menarik?
Mau Dapat Insight Saham hingga Action-nya Sesuai dengan Kebutuhan?
Join Mikirsaham sekarang dan dapatkan benefit:
- Stockpick Investing Saham Indonesia (Value, Dividen, Growth, Contrarian) Update per bulan
- Tools Trading Plan by Sistem (minimal join Mikirsaham Super dan masih tahap Beta)
- Stockpick mid-term (6 bulan - 2 tahun) saham US (NEW)
- Stockpick trading mingguan untuk saham Indonesia
- Event Online Rutin bulanan
- Insight Saham Komprehensif untuk saham Indonesia, US
- Diskusi lebih nyaman di member area tanpa ada distraksi
- Grup Diskusi WA (terpisah antara saham Indo, US, dan stockpick trading mingguan)
- Hingga konsultasi private dengan founder kami
Langsung langganan dan pilih plan yang sesuai dengan kebutuhanmu sekarang dengan klik di sini
Jangan lupa follow kami di Googlenews dan kamu bisa baca di sini