Bisnis Alumunium ADMR Akhirnya Tuai Cuan, Seberapa Besar Prospeknya?
Bisnis aluminium ADMR mulai menghasilkan laba dan menjadi penopang kinerja saat pengiriman batu bara kokas terganggu. Seberapa besar peluang pertumbuhan laba dan dividen ADMR ke depan, serta apa saja risiko yang perlu diperhatikan investor?
Mikirduit - Kurang lebih empat tahun lamanya berinvestasi di industri alumunium, akhirnya PT Alamtri Minerals Indonesia Tbk (ADMR) sudah mulai menuai cuan untuk pertama kali. Lalu, seberapa menarik bisnis aluminium ADMR setelah tercatat keuntungannya?
Key Takeaways
- Segmen aluminium mencatat laba setelah pajak US$94 juta hingga September 2026, dengan margin (NPM) 18 persen.
- Pemulihan pengiriman batu bara kokas, stabilitas margin aluminium, dan peningkatan utilisasi smelter menjadi katalis penting bagi kinerja selanjutnya.
- Dengan asumsi EPS 2026 sebesar Rp181,25 dan DPR 40 persen, estimasi dividen mencapai Rp72,50 per saham atau dividend yield sekitar 5,41 persen pada harga Rp1.340.
- Cek pilihan saham investasi dengan perhitungan yang jelas antara peluang dan risiko, join Mikirsaham dengan klik link di sini
Pertanyaannya, seberapa besar kontribusi bisnis aluminium terhadap kinerja ADMR? Lalu, apakah pertumbuhan laba ini bisa berlanjut dan membuka peluang dividen yang lebih besar?
Perjalanan Bisnis Aluminium ADMR
ADMR masuk ke bisnis alumunium butuh waktu yang tidak singkat. Langkah ini sudah dimulai sejak 2021, ketika induk usahanya, ADRO, membeli sekitar 3,7 persen saham PT Cita Mineral Investindo Tbk (CITA) senilai Rp358,76 miliar.
CITA bergerak di bisnis bauksit dan memiliki 30 persen saham PT Well Harvest Winning Alumina Refinery (WHW), produsen alumina dengan kapasitas sekitar 2 juta ton per tahun.
Investasi ini menjadi langkah awal ADMR membangun eksposur ke rantai industri aluminium. Pasalnya, bauksit perlu diolah menjadi alumina terlebih dahulu sebelum diproses lebih lanjut menjadi aluminium primer.
Hubungan tersebut semakin erat pada 2022, ketika CITA mengambil 12,5 persen saham PT Kalimantan Aluminium Industry (KAI), perusahaan pengelola smelter aluminium ADMR.
Nilai penyertaan modal CITA mencapai sekitar Rp330,62 miliar. Sementara itu, ADMR tetap menjadi pemegang saham mayoritas KAI dengan kepemilikan 65 persen.
Smelter KAI dibangun di Kawasan Industri Kalimantan Indonesia (KIPI), Bulungan, Kalimantan Utara. Proyek fase pertama dirancang memiliki kapasitas produksi 500 ribu ton aluminium ingot per tahun, dengan kebutuhan investasi sekitar US$2 miliar termasuk fasilitas pendukung dan pembangkit listrik.
Keterkaitan ADMR dengan CITA berpotensi memperkuat rantai pasok aluminium. CITA memiliki kepentingan di bisnis bauksit dan alumina melalui WHW, sementara KAI membutuhkan alumina sebagai bahan baku smelter.
Akses ke pemasok domestik seperti WHW dapat mengurangi ketergantungan KAI terhadap impor dan risiko gangguan logistik global.
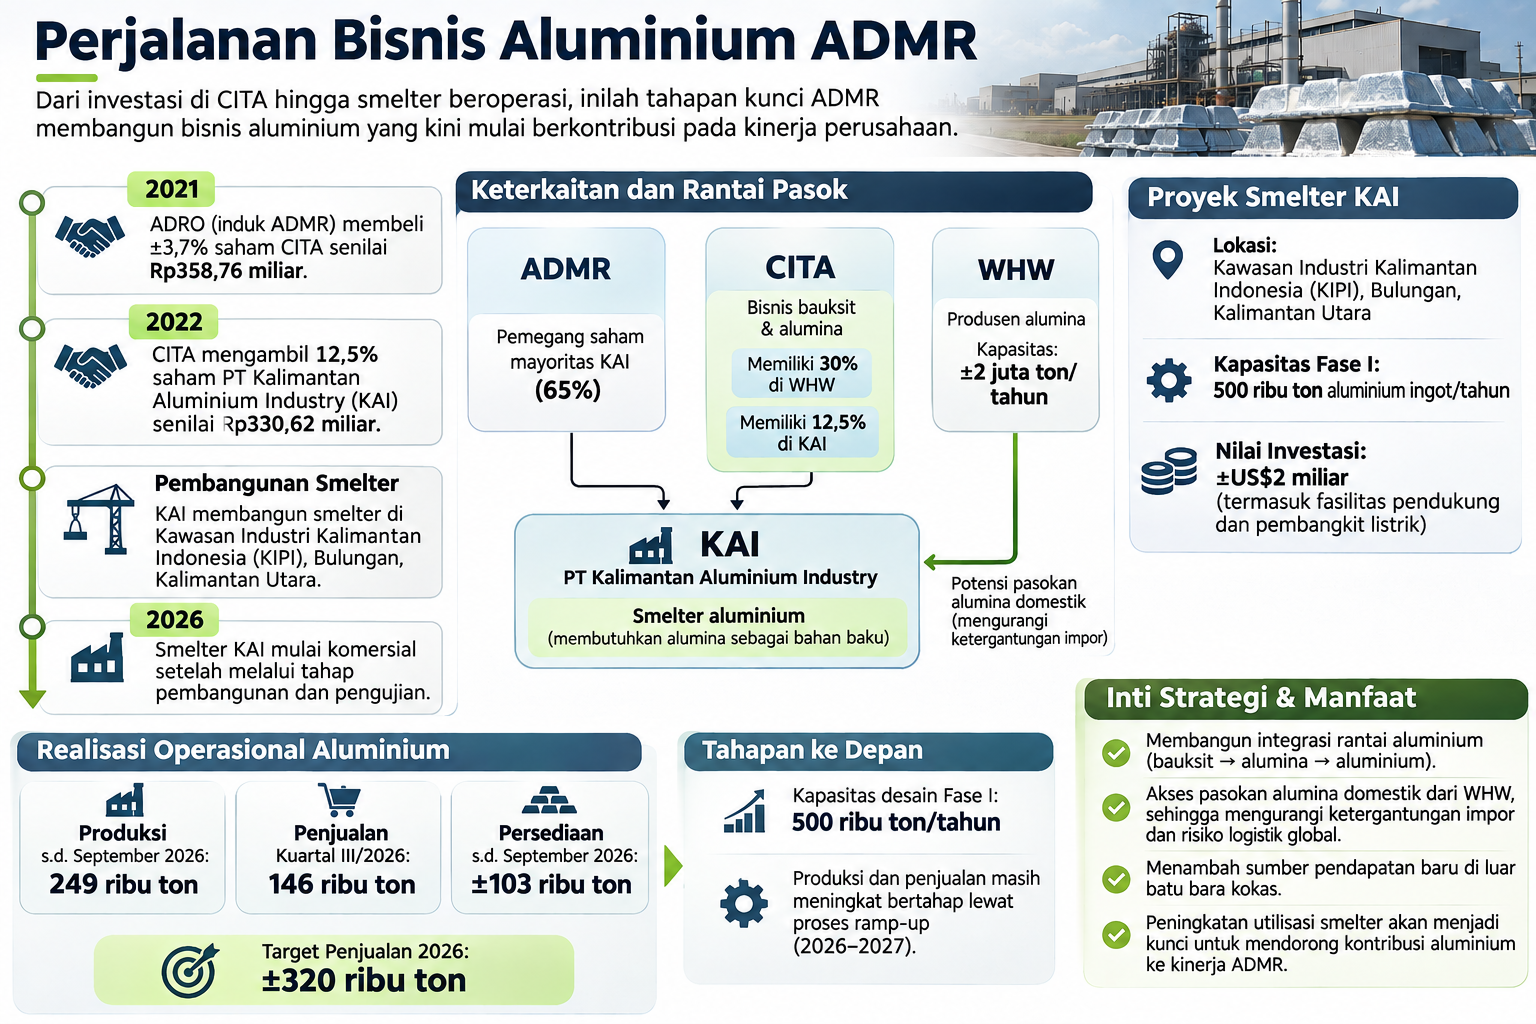
Setelah melalui tahap pembangunan dan pengujian, smelter KAI mulai memasuki fase komersial pada 2026. Berdasarkan data hingga September 2026, produksi aluminium ADMR selama sembilan bulan pertama mencapai sekitar 249 ribu ton.
Penjualan komersial mulai terlihat signifikan pada kuartal III 2026, dengan volume sekitar 146 ribu ton. Dari total produksi September 2026, masih terdapat persediaan sekitar 103 ribu ton yang berpotensi dijual pada kuartal IV.
Manajemen menargetkan penjualan aluminium mencapai sekitar 320 ribu ton sepanjang 2026. Dengan kapasitas desain fase pertama sebesar 500 ribu ton per tahun, produksi dan penjualan masih akan meningkat secara bertahap melalui proses ramp-up sepanjang 2026 hingga 2027.
Artinya, smelter KAI masih belum beroperasi pada kapasitas penuh. Ke depan, peningkatan utilisasi pabrik menjadi salah satu faktor penting untuk mendorong kontribusi bisnis aluminium terhadap kinerja ADMR.
Aluminium Jadi Game Changer Kinerja ADMR
Setelah melalui perjalanan panjang sejak tahap investasi hingga pembangunan smelter, bisnis aluminium ADMR akhirnya mulai memberikan kontribusi nyata terhadap kinerja keuangan.
Hal ini terlihat dari kinerja kuartal III/2026, ketika penjualan aluminium perdana berhasil mendorong lonjakan laba di tengah tekanan pada bisnis batu bara kokas.
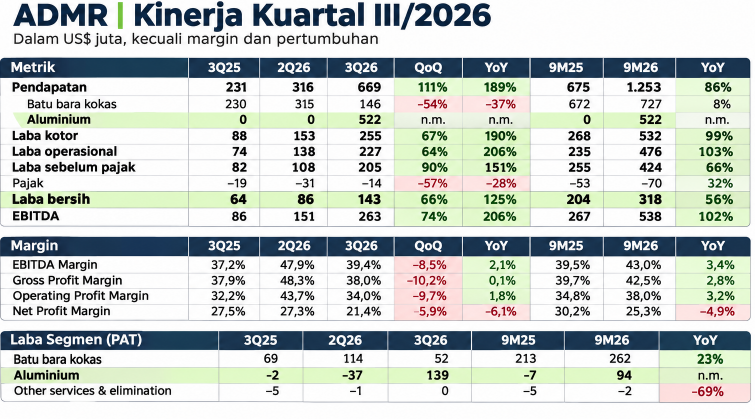
ADMR mencatat laba bersih sebesar US$143 juta pada kuartal III/2026, naik 66 persen secara kuartalan dan 125 persen secara tahunan. Secara kumulatif, laba bersih hingga September 2026 mencapai US$318 juta, tumbuh 56 persen dibandingkan periode yang sama tahun lalu.
Kontribusi aluminium menjadi pembeda utama pada kuartal ini. Segmen pengolahan logam membukukan laba setelah pajak sebesar US$139 juta, berbalik dari rugi US$37 juta pada kuartal II/2026. Secara khusus, margin segmen alumunium dalam basis kuartal III/2026 saja sudah mencapai 26 persen.
Penjualan perdana mencapai 146 ribu ton, dengan harga jual rata-rata (ASP) US$3.578 per ton, lebih tinggi dibandingkan rata-rata harga aluminium LME sebesar US$3.228 per ton pada kuartal III/2026. Kenaikan ASP ini jadi salah satu penopang margin bisnis alumunium ADMR.
Di sisi lain, bisnis batu bara kokas justru menghadapi tekanan logistik. Laba setelah pajaknya turun 54 persen secara kuartalan menjadi US$52 juta, seiring volume penjualan yang merosot 57 persen menjadi 0,72 juta ton.
Penyusutan debit air Sungai Barito akibat kemarau membuat pengiriman batu bara kokas terhambat. Dengan kata lain, kontribusi aluminium pada kuartal ini lebih dari cukup untuk mengimbangi penurunan laba dari bisnis batu bara kokas.
Dari sisi operasional, produksi aluminium hingga September 2026 mencapai 249 ribu ton. ADMR masih memiliki sekitar 103 ribu ton stok yang belum terjual, sehingga target penjualan 320 ribu ton pada 2026 masih berpeluang tercapai.
Untuk mengejar target tersebut, ADMR perlu menjual sekitar 174 ribu ton pada kuartal IV/2026, lebih tinggi dibandingkan penjualan 146 ribu ton pada kuartal sebelumnya.
Selain volume penjualan, insentif pajak juga membantu kinerja kuartal III/2026. Beban pajak turun 57 persen secara kuartalan menjadi US$14 juta, meskipun laba sebelum pajak meningkat 90 persen.
Hal ini sejalan dengan segmen aluminium yang tidak mencatat beban pajak karena memperoleh fasilitas tax holiday.
Meski demikian, insentif pajak ini perlu dipisahkan dari kinerja operasional, karena bukan berarti margin bisnis aluminium akan selalu setinggi kuartal ini.
Secara konsolidasi, pendapatan ADMR hingga September 2026 mencapai sekitar US$1,25 miliar. Penjualan aluminium menyumbang US$522,41 juta, sedangkan pendapatan batu bara kokas mencapai US$727,46 juta.
Dengan kontribusi tersebut, aluminium mulai menjadi sumber pendapatan yang signifikan bagi ADMR, meskipun bisnis batu bara kokas masih memegang porsi yang lebih besar.
Adapun, sampai ke laba setelah pajak, segmen alumunium menyumbang segmen US$94 juta, berbalik dari rugi US$7 juta pada periode yang sama tahun sebelumnya. Dengan pendapatan aluminium sebesar US$522 juta, margin laba setelah pajak segmen ini mencapai sekitar 18 persen.
Lantas, apakah pertumbuhan ini bisa berlanjut? Jawabannya akan bergantung tiga hal berikut, jika keadaan membaik bisa saja menjadi katalis ADMR selanjutnya:
Pertama, pemulihan debit air sungai dapat membantu mengembalikan volume penjualan batu bara kokas.
Kedua, ASP aluminium dihargai premium dari harga LME.
Ketiga, hedging atas 69,4 ribu ton aluminium untuk periode Oktober 2026 hingga Mei 2027 dapat membantu meredam dampak fluktuasi harga aluminium.
Namun, risikonya juga perlu diperhatikan. Kemarau yang berlanjut dapat kembali menahan pengiriman batu bara kokas.
Di bisnis aluminium, penurunan harga LME sementara harga alumina naik berpotensi menekan margin smelter. Selain itu, biaya freight yang sempat turun saat logistik terganggu berpotensi kembali normal, sehingga penurunan cash cost pada kuartal III/2026 belum tentu berkelanjutan.
Dengan begitu, aluminium memang mulai menjadi game changer bagi ADMR karena menghadirkan sumber pendapatan dan laba baru. Tetapi untuk mempertahankan pertumbuhan, ADMR tetap perlu membuktikan bahwa smelter dapat beroperasi stabil, margin aluminium tetap terjaga, dan pengiriman batu bara kokas kembali pulih.
Selain itu, bisnis aluminium ADMR juga akan dipengaruhi oleh pergerakan harga batu bara. Pasalnya, smelter aluminium ADMR hingga 2030 akan mengandalkan PLTU tersebut hingga PLTA selesai di bangun. Ditambah, PLTU ADMR juga tidak menggunakan harga domestic market obligation (DMO) sehingga jika harga batu bara naik, biaya operasional smelter aluminium ADMR juga naik.
 Surya Rianto
Prospek Dividen ADMR Tahun Buku 2026
Dengan pertumbuhan laba yang mulai ditopang oleh bisnis aluminium, ADMR juga berpotensi memiliki ruang pembagian dividen yang lebih besar.
Sebagai catatan dulu, ADMR baru membagikan dividen dua kali sejak IPO. Pertama Rp47,82 per saham untuk tahun buku 2024 dan Rp50,62 per saham untuk tahun buku 2025.
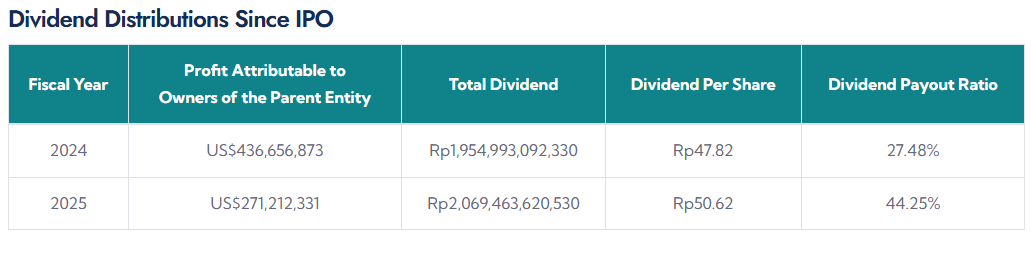
Walaupun secara historis baru dua kali, tetapi grup Alamtri, yang dulunya Adaro cukup terkenal royal bagi dividen dengan yield ciamik, tak terkecuali ADMR.
Namun, kami akan memberikan perhitungan yang lebih konservatif, supaya kita bisa lebih manage ekspektasi, di mana DPR yang dipakai sebesar 40 persen.
Kami memproyeksikan ADMR bisa mencatat laba per saham atau earnings per share pada 2026 sebesar mencapai Rp181,25. Dari dua angka ini, estimasi dividen yang bisa dibagi tahun depan mencapai Rp72,50 per saham, jika investor punya di harga saham ADMR terkini di Rp1.340 per lembar, potensi cuan yang didapatkan sebesar 5,41 persen.
Perlu dicatat, deretan angka tersebut masih berupa estimasi, bukan dividen yang sudah diumumkan perusahaan. Besaran dividen aktual akan bergantung pada realisasi laba, kebutuhan belanja modal, kondisi kas, serta keputusan manajemen dan pemegang saham.
Dividend yield juga dihitung berdasarkan harga terkini, jika kita bisa dapat harga yang lebih rendah, potensi cuan yang didapatkan akan lebih tinggi. Perbandingan Kinerja GOTO dan GRAB, mana yang paling menarik?
Kesimpulan
Bisnis aluminium mulai menjadi game changer bagi ADMR setelah smelter KAI memasuki fase komersial pada 2026.
Kontribusi laba segmen aluminium yang signifikan mampu menopang kinerja ketika bisnis batu bara kokas menghadapi hambatan logistik. Namun, pertumbuhan ini belum sepenuhnya bebas risiko.
Ke depan, prospek ADMR akan ditentukan oleh kemampuan perusahaan meningkatkan produksi dan penjualan aluminium, menjaga margin di tengah fluktuasi harga bahan baku dan aluminium, serta memulihkan pengiriman batu bara kokas.
Jika ketiga faktor tersebut berjalan positif, ruang pertumbuhan laba dan pembagian dividen berpotensi semakin besar.
Mau Dapat Insight Saham hingga Action-nya Sesuai dengan Kebutuhan?
Join Mikirsaham sekarang dan dapatkan benefit:
- Stockpick Investing Saham Indonesia (Value, Dividen, Growth, Contrarian) Update per bulan
- Tools Trading Plan by Sistem (minimal join Mikirsaham Super dan masih tahap Beta)
- Stockpick mid-term (6 bulan - 2 tahun) saham US (NEW)
- Stockpick trading mingguan untuk saham Indonesia
- Event Online Rutin bulanan
- Insight Saham Komprehensif untuk saham Indonesia, US
- Diskusi lebih nyaman di member area tanpa ada distraksi
- Grup Diskusi WA (terpisah antara saham Indo, US, dan stockpick trading mingguan)
- Hingga konsultasi private dengan founder kami
Langsung langganan dan pilih plan yang sesuai dengan kebutuhanmu sekarang dengan klik di sini
Jangan lupa follow kami di Googlenews dan kamu bisa baca di sini