Mengukur Risiko dan Peluang Dampak dari Kekeringan Sungai Kalimantan ke Saham TPMA hingga AADI
Kekeringan akibat El Nino menghambat pengangkutan batu bara di Kalimantan dan menekan kinerja saham kapal tongkang. Bagaimana dampaknya terhadap TPMA, TCPI, MBSS, PSSI, NELY, hingga peluang saham batu bara AADI dan ITMG menjelang 2027?
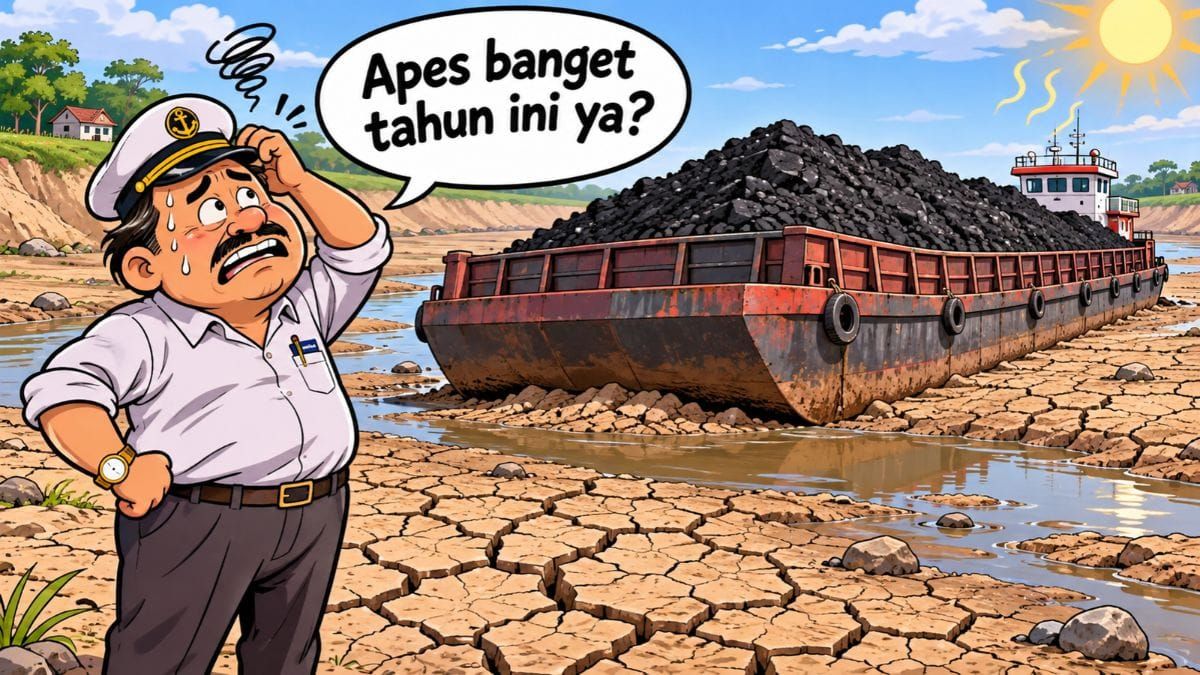
Mikirduit -Kekeringan akibat el-nino yang kemudian diperparah karhutla di wilayan Kalimantan membuat debit sungat menyusut drastis sampai terjadi pendangkalan. Hal ini memberikan dampak langsung ke emiten kapal tongkang dan perusahaan batu bara. Lalu, bagaimana prospek saham emiten kapal tongkang dan saham batu bara dengan kondisi ini?
Key Takeaways
- Kekeringan akibat El Nino menekan bisnis kapal tongkang dan batu bara di Kalimantan. Pendangkalan sungai menghambat pengiriman, sementara kenaikan biaya bahan bakar dan perubahan tarif sewa kapal turut menekan profitabilitas emiten seperti TPMA, TCPI, MBSS, PSSI, dan NELY.
- Kinerja saham pelayaran Q3 2026 menunjukkan kondisi yang beragam. TCPI mencatat pertumbuhan laba bersih 48,2 persen sepanjang 9M 2026, sedangkan TPMA mengalami penurunan laba 79,2 persen. PSSI, NELY, dan MBSS mulai menunjukkan pemulihan operasional pada Q3, meski masih menghadapi tekanan margin.
- Pemulihan kondisi sungai berpotensi membuka peluang turnaround saham kapal dan batu bara pada 2027–2028. AADI dan ITMG menarik dicermati dari sisi valuasi, potensi dividen, dan kualitas laba. Namun, realisasi pemulihan bergantung pada kelancaran pengiriman, kebijakan produksi batu bara, harga energi, dan efisiensi biaya.
- Cek pilihan saham investasi dengan perhitungan yang jelas antara peluang dan risiko, join Mikirsaham dengan klik link di sini
Debit air yang menyusut membuat kedalaman sungai tidak lagi memadai untuk dilalui tongkang dengan muatan penuh. Akibatnya, kapasitas angkut harus dikurangi agar kapal tetap dapat melintasi alur sungai dengan aman.
Wakil Menteri ESDM Yuliot juga mengonfirmasi bahwa aktivitas pengangkutan batu bara di Kalimantan Timur saat ini mengalami hambatan akibat kondisi sungai yang mengering.
Menurutnya, kendala tersebut bukan disebabkan oleh pembatasan produksi, melainkan karena debit air sungai yang tidak mencukupi untuk dilalui kapal tongkang.
Situasi ini menjadi semakin krusial karena waktu untuk merealisasikan tambahan produksi batu bara pada 2026 semakin terbatas. Persetujuan revisi RKAB baru mulai diberikan ketika tahun ini memasuki paruh kedua, sementara kondisi sungai justru semakin surut dan berpotensi menghambat pengiriman.
Di Sungai Mahakam, penurunan debit air mulai memengaruhi aktivitas pelayaran di sejumlah titik sepanjang aliran sungai. Sementara itu, kondisi Sungai Barito yang semakin dangkal juga telah mengganggu transportasi sungai dan menyulitkan tongkang batu bara untuk melintas.
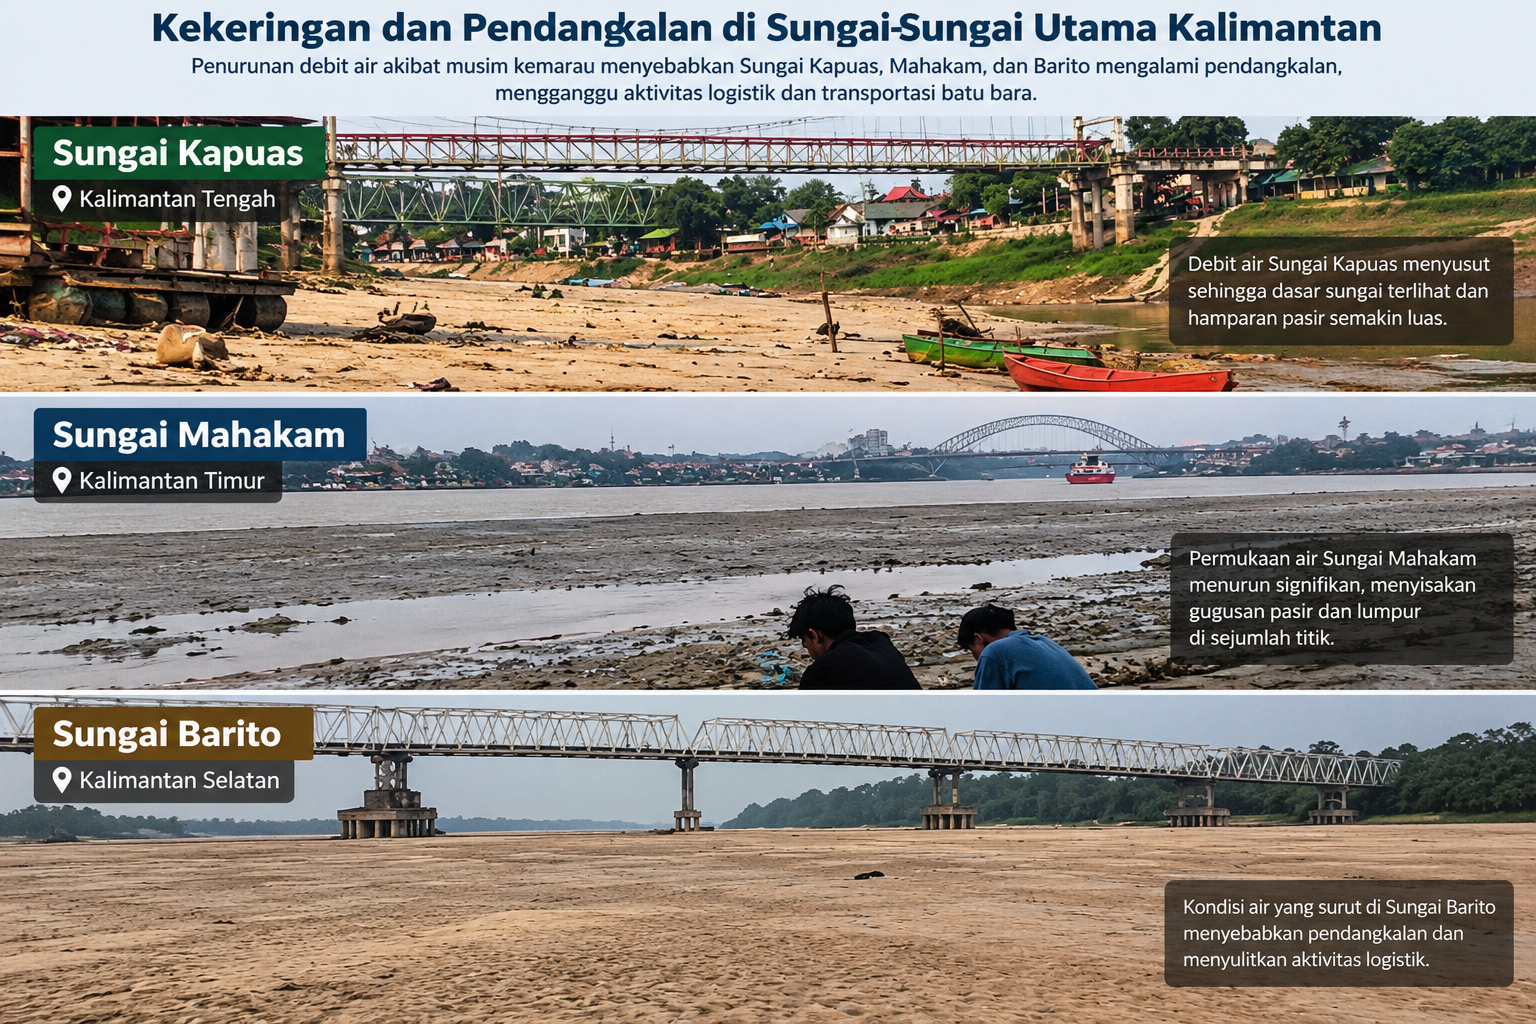
Emiten Kapal Tongkang yang Kena Dampak Kekeringan di Kalimantan
Kami memantau enam emiten pelayaran yang memiliki eksposur terhadap pengangkutan batu bara menggunakan kapal tugboat dan tongkang di sungai-sungai Kalimantan, yakni PT Mitra Bahtera Sejahtera Sejati Tbk. (MBSS), PT Pelayaran Nelly Dwi Putri Tbk. (NELY), PT Transcoal Pacific Tbk. (TCPI), PT Habco Trans Maritima Tbk. (HATM), dan PT Trans Powe Marine Tbk. (TPMA).
Jika dilihat, faktor tekanan kinerja saham-saham kapal ini cukup beragam:
- Diawali dengan revisi pemangkasan RKAB batu bara yang membuat aktivitas pengangkutan di kuartal I/2026 melambat
- Kenaikan harga bahan bakar per Februari 2026 hingga seterusnya yang membuat beban langsung saham kapal ini naik tinggi
- Kondisi rate sewa kapal yang turun karena penurunan aktivitas batu bara
- El Nino yang membuat hambatan pengiriman dengan kapal tongkang
Hasilnya, bisa dilihat dari saham-saham yang sudah merilis kinerja keuangannya seperti
Jika melihat saham kapal yang sudah rilis kinerja kuartal III/2026 seperti TCPI, MBSS, TPMA, PSSI, dan NELY. Hasilnya, TPMA menjadi saham kapal yang masih mencatatkan laba bersih, tapi mencatatkan tekanan margin paling besar.
TPMA masih mencatatkan pertumbuhan pendapatan sebesar 13,4 persen sepanjang kuartal III/2026, tapi laba bersih turun 79,2 persen. Faktornya antara lain, kenaikan biaya bahan bakar yang cukup signifikan.
Bahkan, TPMA mencatatkan kerugian 330.000 dolar AS pada 3 bulan kuartal III/2026.
Dari segi tingkat utang, perseroan punya utang berbunga 114 juta dolar AS dengan current rasio 0,93 persen. Risiko utang memang sedikit meningkat, tapi arus kas operasional masih positif dan covenant pinjaman masih terpenuhi.
Di sisi lain, dua saham kapal yang merugi lebih dulu, yakni PSSI dan NELY mulai mencatatkan pemulihan kinerja di 3 bulan kuartal ketiga.
PSSI masih mencatatkan penurunan pendapatan selama 9 bulan terakhir sebesar 21,1 persen, tapi posisi laba bersih di tiga bulan kuartal III/2026 sudah berbalik positif menjadi 1,16 juta dolar AS. Segmen motor vessels menjadi penopangnya.
Sementara itu, NELY sudah mencatatkan pertumbuhan pendapatan 23,5 persen di 3 bulan kuartal ketiga dan laba bersih positif Rp9,38 miliar. Namun, laba kotor NELY di 3 bulan kuartal III/2026 masih turun 45,4 persen. Hal itu disebabkan adanya penurunan pendapatan charter dan hilangnya kontribusi jasa perbaikan kapal, serta munculnya pos beban baru, yakni beban sewa senilai Rp46 miliar.
Untuk kasus NELY, perseroan memang lagi melakukan transformasi armada dari kapal tongkang menjadi kapal self propelled barge.
Di luar itu, kondisi kinerja saham kapal lainnya di TCPI dan MBSS masih cukup ok, meski tetap ada tekanan margin.
TCPI mencatatkan kenaikan pendapatan 14,4 persen sepanjang 9 bulan di 2026, serta laba bersih naik 48,2 persen. TCPI juga mengalami kenaikan beban BBM yang signifikan, tapi bisa diatasi dengan efisiensi operasionalnya.
Buktinya, meski laba bersih tumbuh 48,2 persen, tingkat gross profit margin TCPI di kuartal III/2026 turun menjadi 21,9 persen dibandingkan dengan 23,7 persen.
Sementara itu, MBSS mencatatkan pemulihan operasional dengan kenaikan pendapatan di 3 bulan kuartal III/2026 sebesar 15,6 persen dan laba kotor tumbuh 32,5 persen.
Segmen motor vessel menjadi sumber pertumbuhan baru dengan tingkat margin keuntungan yang lebih tinggi daripada tugboat dan barge. Meski begitu, laba bersih MBSS turun 43 persen karena faktor kerugian kurs.
Meski kinerja 3 bulan di kuartal III/2026 tumbuh positif, tapi akumulasi kinerja di 9 bulan 2026 ini masih tertekan. Pendapatan turun 6,6 persen dan laba bersih turun 14,6 persen.
Peta Risiko Perusahaan Batu bara
Beralih ke perusahaan batu bara, yang mengandalkan jalur sungai untuk membawa batu bara dari tambang menuju pelabuhan, kondisi ini dapat menghambat pengiriman ketika kapasitas angkut tongkang harus dikurangi.
Ketika muka air turun, tongkang tidak dapat membawa muatan sebanyak biasanya. Perusahaan pun berpotensi harus mengurangi muatan atau menambah frekuensi perjalanan untuk mengangkut volume yang sama.
Jika berlangsung cukup lama, waktu pengiriman dapat menjadi lebih panjang dan batu bara berisiko menumpuk di area tambang maupun stockpile.
Kami membuat peta risiko bagi beberapa perusahaan yang punya tambang batu bara di Kalimantan berdasarkan lokasi yang potensi terkenda dampak kekeringan:
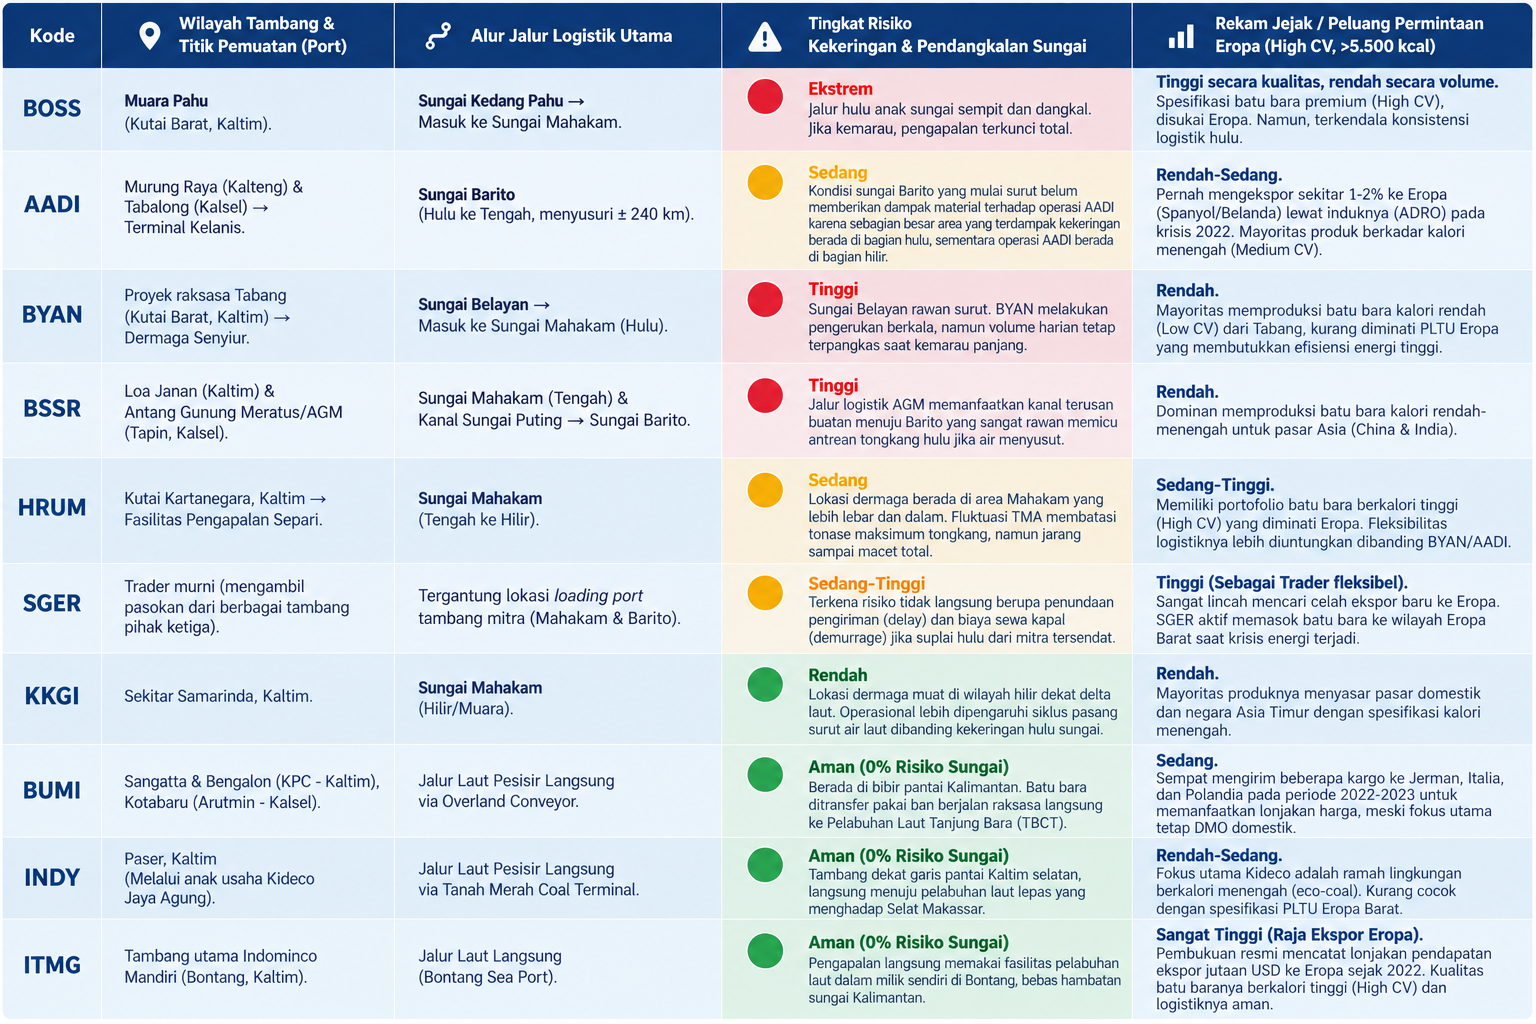
Dari peta risiko di atas, emiten yang sangat bergantung pada jalur sungai hulu seperti BOSS, BYAN, dan BSSR paling rentan mengalami penurunan kapasitas angkut, keterlambatan pengiriman, hingga kenaikan biaya logistik.
AADI, HRUM, SGER punya risiko sedang-tinggi karena sebagian area yang terdampak masih di area hulu, tetapi tetap perlu dipantau jika kekeringan berkepanjangan.
Sebaliknya, BUMI, INDY, dan ITMG relatif lebih aman karena memiliki akses pengapalan laut langsung.
Meski begitu, menurut kami dampak kekeringan ini tidak akan secara langsung pengaruh ke laba.
Dampaknya akan beda-beda, bergantung efektivitas perusahaan dalam mengelola beban, fleksibilitas jalur pengangkutan, serta kemampuan menjaga volume penjualan di tengah kapasitas angkut sungai yang menurun, belum lagi manuver ekspansi di luar bisnis batu bara yang harapannya jadi penopang pertumbuhan.
Dari sederet perusahaan kapal tongkang dan batu bara tersebut kami memilih sebagian yang kami nilai masih menarik, karena dibalik kekeringan ini harga sewa kapal dan batu bara justru naik, jika hal ini dibarengi efisiensi yang optimal, laba bersih potensi bertahan di zona positif.
 Surya Rianto
Saham AADI
Pertama ada AADI yang memang secara risiko mereka kena dampak kekeringan, tetapi mereka punya prospek menarik dari valuasi yang murah dan potensial dividen jumbo dari divestasi Kestrel.
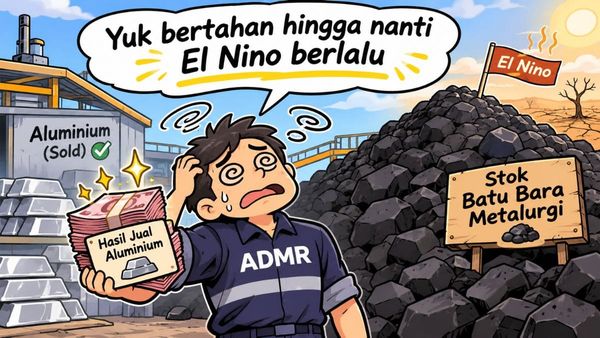
Efek dari kekeringan sebenarnya sudah mulai terlihat dari kinerja operasional pada kuartal III/2026, volume penjualan batu bara turun 3 persen QoQ menjadi 17,9 juta ton.
Akibat itu, laba bersih AADI pada kuartal tersebut turun 37 persen QoQ menjadi US$ 208 juta. Penurunan ini lebih berat karena disertai penyusutan margin laba kotor dan beban pajak one-off terkait divestasi Kestrel.
Sementara itu, harga jual rata-rata AADI turun tipis 1 persen QoQ menjadi US$ 75,2 per ton, meski harga acuan naik 6 persen secara kuartalan menjadi US$ 86,7 per ton. Kondisi ini menunjukkan bahwa tantangan AADI tidak hanya berasal dari harga jual, tetapi juga kelancaran pengiriman dan biaya operasional.
Syukurnya, saat ini sudah mulai terasa ada hujan beberapa kali terjadi di sebagian wilayah Indonesia, yang harapannya bisa menyebar ke Kalimantan sampai akhir tahun, prospek pemulihan kondisi sungai ini bisa jadi katalis untuk peningkatan volume pengiriman dan efisiensi logistik di kuartal selanjutnya.
Meski begitu, kami merasa akan ada lagging effect sehingga di kuartal IV sampai kuartal I/2027 masih patut diantisipasi jika volume penjualan tidak akan seoptimal yang diharapkan.
Katalis lain yang patut diperhatikan datang dari divestasi Kestrel Coal Group yang memberikan tambahan kas sekitar US$700 juta. Sebagian dana tersebut diekspektasikan bisa dibagikan sebagai dividen spesial yang potensi memberikan cuan di atas 10 persen.
Dari sisi valuasi, AADI diperdagangkan pada PBV 1,19 kali dan PE 5,49 kali. Valuasi ini relatif menarik apabila perusahaan mampu menjaga profitabilitas dan memulihkan volume pengiriman.
Meski demikian, valuasi rendah tetap perlu dilihat bersama risiko siklus harga batu bara dan potensi perubahan laba. Secara keseluruhan, pemulihan logistik, kinerja operasional, serta peluang dividen dari Kestrel menjadi katalis utama AADI. Namun, kita tetap perlu memantau realisasi pengiriman dan keputusan dividen, bukan hanya bertumpu pada ekspektasi pasar.
Saham ITMG
Berikutnya ada ITMG yang terpantau juga menarik untuk dilirik dari sisi margin dan kualitas batu bara. Pada semester I 2026, perusahaan membukukan laba bersih US$106 juta, naik 17 persen YoY, dengan ASP sekitar US$81 per ton. Penjualan mencapai 12,3 juta ton, naik 5 persen YoY.
ITMG juga sudah mendapatkan revisi RKAB 2026 dengan kuota produksi grup sekitar 23 juta ton, sehingga ada peluang untuk mengejar volume pada sisa tahun ini.
Perlu dicatat, ITMG ini punya produk batu bara berkalori tinggi. Jenis ini potensi dapat permintaan lebih dari Eropa yang mulai membuka keran impor karena kebutuhan efisiensi energi tinggi dari pembangkit listrik serta kebijakan pengetatan standar emisi yang mewajibkan penggunaan batu bara berkalori tinggi (High CV) demi mengurangi volume pembakaran dan emisi per MWh.
Selain itu, krisis pasokan energi fosil serta restriksi geopolitik sebelumnya mendorong negara-negara Eropa mencari alternatif pasokan batu bara premium (thermal coal 5.500–6.000kcal/kg)
ITMG juga menawarkan dividen menarik. Biasanya mereka tebar dividen ini sampai dua kali setahun, paling dekat untuk pembagian interim akan dilaksanakan sekitar November atau Desember, potensi yield yang didapatkan cukup menarik berkisar 6-8 persen.
Jika bertahan sampai final yang dibagikan tahun depan, peluang cuan juga bisa naik dari total dividen mencapai 11-12 persen.
Namun perlu dicatat, saham ITMG bukan pilihan yang semurah AADI. Dengan valuasi yang lebih tinggi dengan PE sudah di angka 8 kali, ruang kenaikannya sangat bergantung pada kemampuan perusahaan meningkatkan volume sekaligus mempertahankan margin.
Karena itu, ITMG lebih cocok sebagai pilihan bagi investor yang mengejar kualitas earnings dan margin, bukan sekadar valuasi murah. Saham INTC sudah mengalami Penurunan Level terburuk sejak 1974, Tanda Sudah Diskon?
Kesimpulan
Kami menilai untuk saham kapal, basis pertumbuhan rendah di 2026 ini bisa jadi peluang turnaround di 2027 dengan beberapa syarat dan kondisi seperti:
- El Nino usai dan kekeringan mereda sehingga aktivitas pengangkutan kembali normal
- Pemerintah tidak memangkas RKAB secara signifikan lagi untuk batu bara, sehingga malah ada potensi volume pengangkutan
- Faktor geopolitik mereda sehingga harga minyak bisa koreksi ke 75-86 dolar AS per barrel (acuan ke Brent Oil)
Jika ketiganya tidak terpenuhi, tekanan kinerja saham kapal bisa berlanjut. Sementara itu, untuk saham batu bara, dengan adanya pemulihan kekeringan sungai bisa membuat pengiriman batu bara kembali lancar.
Tantangannya, jika faktor geopolitik mereda, bukan tidak mungkin harga batu bara kembali ke area 110 - 130 dolar AS. Hal itu akan membuat rata-rata harga jual di 2027 berpotensi lebih rendah dibandingkan dengan 2026. Namun, tekanan kinerja di 2027 bisa terbatas jika tingkat volume penjualan mengalami kenaikan.
Sehingga, tekanan dari faktor kekeringan ini bisa jadi momentum turnaround yang menarik di 2027-2028.
Mau Dapat Insight Saham hingga Action-nya Sesuai dengan Kebutuhan?
Join Mikirsaham sekarang dan dapatkan benefit:
- Stockpick Investing Saham Indonesia (Value, Dividen, Growth, Contrarian) Update per bulan
- Tools Trading Plan by Sistem (minimal join Mikirsaham Super dan masih tahap Beta)
- Stockpick mid-term (6 bulan - 2 tahun) saham US (NEW)
- Stockpick trading mingguan untuk saham Indonesia
- Event Online Rutin bulanan
- Insight Saham Komprehensif untuk saham Indonesia, US
- Diskusi lebih nyaman di member area tanpa ada distraksi
- Grup Diskusi WA (terpisah antara saham Indo, US, dan stockpick trading mingguan)
- Hingga konsultasi private dengan founder kami
Langsung langganan dan pilih plan yang sesuai dengan kebutuhanmu sekarang dengan klik di sini
Jangan lupa follow kami di Googlenews dan kamu bisa baca di sini