Saham TGUK Ubah Bisnis Jadi Jualan Daging, Begini Prospek dan Risikonya
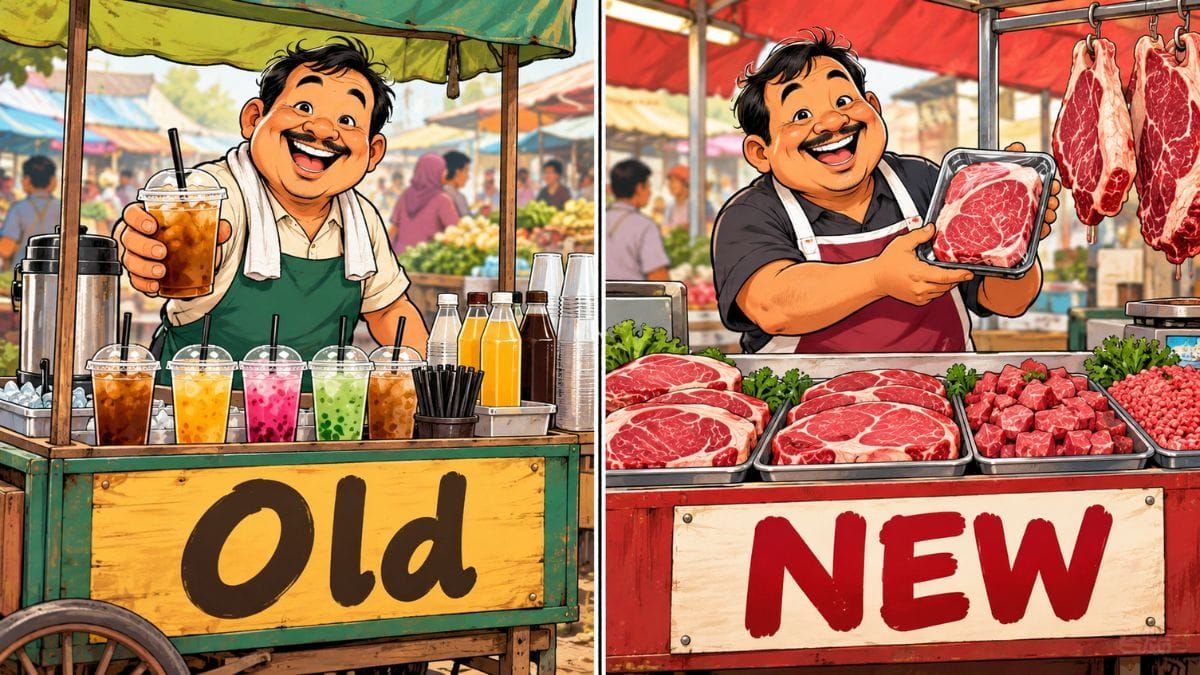
TGUK beralih dari bisnis minuman ke perdagangan daging setelah masuknya pengendali baru. Pendapatan melonjak, tetapi margin tipis, kenaikan piutang, dan estimasi harga tender offer menjadi perhatian.
Mikirduit – PT Platinum Wahab Nusantara Tbk. (TGUK) sempat bangkit dari harga Rp60-an per saham hingga menjadi Rp130-an per saham. Setelah bertransformasi bisnis pasca diakuisisi, bagaimana prospek saham TGUK?
Key Takeaways
- TGUK bertransformasi dari bisnis minuman ke perdagangan daging setelah masuknya pengendali baru. Visionary Capital Global mengambil alih 56,84 persen saham TGUK dengan nilai Rp40,6 miliar. Bisnis daging menjadi sumber utama pendapatan perseroan pada semester I/2026.
- Pendapatan melonjak, tetapi margin tipis dan kenaikan piutang menjadi perhatian. Pendapatan TGUK mencapai Rp327 miliar dengan laba bersih Rp2,5 miliar pada semester I/2026. Margin laba kotor bisnis daging hanya sekitar 5,03 persen, sementara piutang usaha meningkat menjadi Rp94 miliar.
- Prospek TGUK bergantung pada keberlanjutan pertumbuhan dan konversi penjualan menjadi kas. Kinerja 2027 akan menguji pertumbuhan setelah perubahan bisnis. Estimasi harga mandatory tender offer Rp65 per saham serta volatilitas harga juga menjadi risiko yang perlu diperhatikan.
Menurut keterbukaan IDX pada 5 Oktober 2026 mengumumkan jika Visionary Capital Global Pte. Ltd telah melakukan pengambialihan atas 2,03 miliar lembar saham TGUK yang setara 56,84 persen dari PT Dinasti Kreatif Indonesia.
Harga transaksi di angka Rp20 per saham dengan total nilai akuisisi Rp40,6 miliar.
Siapa Visionary Capital Global ini? jika dilihat komposisi pemegang sahamnya, Janni memegang sebesar 85 persen saham perseroan. Sisanya, dipegang oleh Antonius Bobby Siswanto sebesar 5 persen, Agus Suhada sebesar 5 persen, dan Lee Xuanhan Lancaster sebesar 5 persen.
Janni yang menjadi pengendali akhir Visionary Capital disebut adalah pengusaha senior di industri peternakan dan perdagangan daging Indonesia. Perusahaannya antara lain PT Suri Nusantara Jaya dan pemilik jaringan Toko Daging Nusantara.
Janni juga pernah menjadi Direktur di PT Estika Tata Tiara Tbk. (BEEF). Bahkan, nama Janni sempat menjadi pemegang saham BEEF sebesar 7,58 persen per akhir 2023. Sampai akhirnya, di 2024, nama Janni sudah tidak ada di posisi pemegang saham, tapi BEEF mencatatkan posisi utang senilai Rp2,2 miliar kepada sosok tersebut.
Setelah transaksi ini, Visionary akan melakukan mandatory tender offer yang diperkirakan di harga Rp65 per saham.
Lalu, akan jadi apa saham TGUK ke depannya?
Saham TGUK sudah Berubah Bisnis Sejak Akuisisi Belum Selesai Dilakukan
Menariknya, meski pengumuman aksi akuisisi selesai baru disampaikan pada Oktober 2026, tapi TGUK sudah mencatatkan perubahan bisnis di 2026.
Sebelumnya, TGUK adalah emiten yang memiliki gerai minuman, yang bahkan sempat ekspansi ke luar negeri mulai dari Amerika Serikat, Filipina, hingga Australia. Namun, dalam perjalanan pasca IPO, tren bisnis TGUK malah mengalami penurunan sehingga menjadi pertanyaan bagaimana dana IPO digunakan perseroan untuk pengembangan bisnisnya.
Nah, dari laporan keuangan TGUK per Juni 2026, perseroan mencatatkan pertumbuhan kinerja yang sangat signifikan. Seperti:
- TGUK berhasil turnaround mencatatkan laba bersih senilai Rp2,5 miliar pada semester I/2026.
- Hal itu didorong oleh kenaikan pendapatan sebesar 18467 persen menjadi Rp327 miliar.
Lonjakan pendapatan TGUK itu didorong oleh masuknya dua segmen bisnis baru, yakni daging dan makanan olahan. Segmen bisnis Daging mencatatkan pendapatan senilai Rp325 miliar dengan laba kotor Rp16,3 miliar, sedangkan bisnis makanan olahan senilai Rp90,8 juta dengan posisi laba kotor masih rugi Rp1,5 juta.
Setelah transformasi bisnis ini, TGUK juga memperluas area geografis penjualan dari awalnya terkonsentrasi di DKI Jakarta, Banten, dan Jawa Barat menjadi meluas ke Jawa Timur, Sumatera, dan Jawa Tengah.
Lalu, apakah kinerja bisnis TGUK akan semakin menarik dengan berubah dari jualan minuman menjadi jualan daging?
Hal yang menjadi perhatian kami adalah bisnis jual daging ini memiliki gross profit margin yang sangat tipis hanya sebesar 5,03 persen. Sehingga, TGUK harus mencatatkan volume penjualan yang signifikan.
Ditambah, kenaikan pendapatan TGUK itu juga diiringi dengan kenaikan piutang usaha sebesar 392 persen menjadi Rp94 miliar. Meski, mayoritas masih berstatus piutang lancar dengan periode 0-30 hari senilai Rp62,25 miliar. Lalu, piutang yang mulai macet sekitar 31-90 hari mencapai Rp30 miliar. Serta, tidak ada piutang yang lebih dari 90 hari.
 Tasya Natalia
Kesimpulan
Saham TGUK akan terlihat menarik sepanjang 2026 karena ada perubahan bisnis dari kinerja bisnis minuman yang menurun menjadi bisnis jualan daging dengan nominal omzet yang signifikan. Namun, tantangannya ada di tahun depan (2027). Dari sini, akan terlihat seberapa besar pertumbuhan bisnis daging ini.
Kecuali, nantinya ada pengembangan ke bisnis lain, termasuk ekspansi ke bisnis makanan olahan yang cukup masif sehingga pertumbuhan kinerja di 2027 masih tetap tercatat.
Selain itu, dengan berganti ke bisnis jual daging, TGUK juga akan mendapatkan sentimen musiman seperti di bulan puasa dan jelang lebaran terkait kenaikan permintaan daging. Namun, kondisi itu juga akan tergantung dengan bagaimana kondisi daya beli masyarakat.
Lalu, apakah saham TGUK saat ini sudah murah?
Kami menggunakan skenario paling optimistis dengan hanya menghitung dari bisnis daging saja. Posisi EPS per Juni 2026 sekitar RP3,7 per saham, jika disetahunkan menjadi Rp7,4 per saham. Dengan harga terakhir di Rp100 per saham, Price to Earning Ratio (PE) untuk daging saja sekitar 13,51 kali.
Kami tidak menemukan peers yang cukup kuat untuk bisnis TGUK saat ini. Tapi, jika dibandingkan dengan emiten bisnis pengolahan produk sapi hingga peternakan sapi seperti BEEF, PT Japfa Comfeed Tbk. (JPFA), hingga PT Widodo Makmur Perkasa Tbk. (WMPP), posisinya saham TGUK memang lebih murah dari BEEF atau WMPP, tapi masih lebih mahal dibandingkan JPFA. Catatannya, kontribusi bisnis sapi di JPFA dan WMPP adalah minoritas ya.
Dalam hal ini, kami menilai tingkat volatilitas saham TGUK berpotensi tinggi sehingga dari segi karakter saham kurang cocok untuk investasi. Jadi, lebih untuk jangka pendek memanfaatkan momentum. Risiko terdekat adalah harga MTO yang berpotensi di harga Rp65 yang bisa mejadi tekanan, tapi momentumnya ada kinerja kuartal III/2026 yang masih berpotensi turnaround signifikan.
Mau Dapat Insight Saham hingga Action-nya Sesuai dengan Kebutuhan?
Join Mikirsaham sekarang dan dapatkan benefit:
- Stockpick Investing Saham Indonesia (Value, Dividen, Growth, Contrarian) Update per bulan
- Tools Trading Plan by Sistem (minimal join Mikirsaham Super dan masih tahap Beta)
- Stockpick mid-term (6 bulan - 2 tahun) saham US (NEW)
- Stockpick trading mingguan untuk saham Indonesia
- Event Online Rutin bulanan
- Insight Saham Komprehensif untuk saham Indonesia, US
- Diskusi lebih nyaman di member area tanpa ada distraksi
- Grup Diskusi WA (terpisah antara saham Indo, US, dan stockpick trading mingguan)
- Hingga konsultasi private dengan founder kami
Langsung langganan dan pilih plan yang sesuai dengan kebutuhanmu sekarang dengan klik di sini
Jangan lupa follow kami di Googlenews dan kamu bisa baca di sini
FAQ Prospek Saham HRTA
1. Apa bisnis utama PT Hartadinata Abadi Tbk (HRTA)?
HRTA bergerak dalam pemurnian emas, manufaktur perhiasan dan emas batangan, serta distribusi ritel dan wholesale. HRTA bukan perusahaan tambang emas. Pelanggannya antara lain BSI dan Pegadaian, dengan kontribusi bullion bank sekitar 90 persen terhadap penjualan pada semester I/2026.
2. Apa dampak kerja sama HRTA dengan Bank Mandiri?
HRTA mendapatkan kerja sama memasok emas batangan merek emasku kepada Bank Mandiri selama satu tahun mulai 2 Oktober 2026. Kerja sama ini berpotensi menopang volume penjualan dan memperluas pelanggan institusi. Besarnya kontribusi terhadap pendapatan dan laba masih perlu dilihat dari realisasi transaksi.
3. Apa peluang pertumbuhan HRTA dari ekspor?
HRTA kembali mengekspor perhiasan ke Uni Emirat Arab pada September 2026. Ekspor berpotensi menjadi sumber pertumbuhan tambahan setelah kontribusinya terhadap pendapatan turun dari 33,26 persen pada 2023 menjadi 0,38 persen pada 2025. Realisasinya bergantung pada permintaan, kebijakan negara tujuan, dan pembelian distributor.
4. Apa manfaat sertifikasi LBMA bagi HRTA?
Sertifikasi LBMA yang sedang diupayakan HRTA berpotensi meningkatkan penerimaan produk emasnya di pasar internasional dan membuka akses pelanggan baru. Namun, manfaat terhadap volume penjualan dan harga jual bergantung pada keberhasilan memperoleh sertifikasi serta realisasi kontrak ekspor.
5. Berapa target pertumbuhan kinerja HRTA pada 2026?
Manajemen mempertahankan target pertumbuhan pendapatan sebesar 45–60 persen dan laba bersih 30–45 persen pada 2026. Untuk mendukung target tersebut, HRTA meningkatkan kapasitas produksi dari 48 ton menjadi 60 ton. Target ini merupakan guidance manajemen, sehingga pencapaiannya masih perlu dipantau.
6. Berapa potensi dana dari private placement HRTA?
HRTA merencanakan penerbitan 460,52 juta saham baru. Jika menggunakan asumsi harga pelaksanaan Rp2.160 per saham, potensi dana yang dihimpun sekitar Rp994,72 miliar. Harga pelaksanaan dan calon investor belum dipastikan, sedangkan rencana tersebut dijadwalkan dibahas dalam RUPS pada 16 Oktober 2026.
7. Apa risiko utama investasi saham HRTA?
Risiko HRTA meliputi koreksi harga emas, margin laba bersih yang tipis, konsentrasi pelanggan bullion bank, serta ketergantungan ekspor pada distributor dan kebijakan negara tujuan. Private placement juga berpotensi mendilusi kepemilikan pemegang saham lama. Tambahan modal perlu menghasilkan pertumbuhan laba agar mendukung laba per saham.
8. Berapa area support dan resistance saham HRTA?
Berdasarkan analisis teknikal dalam artikel per 9 Oktober 2026, support terdekat HRTA berada di sekitar Rp2.000 dan resistance jangka pendek di Rp2.410. Penembusan resistance dapat menjadi sinyal penguatan lanjutan, tetapi kedua level tersebut bukan kepastian arah harga.