Saham Bank masih Diskon Besar, Begini Perkembangan Kinerja Keuangan hingga Agustus 2026
Bandingkan kinerja 8 saham bank hingga Agustus 2026, dari pertumbuhan laba, kualitas kredit, hingga PBV dan ROE. Mana yang menarik dan apa risikonya?
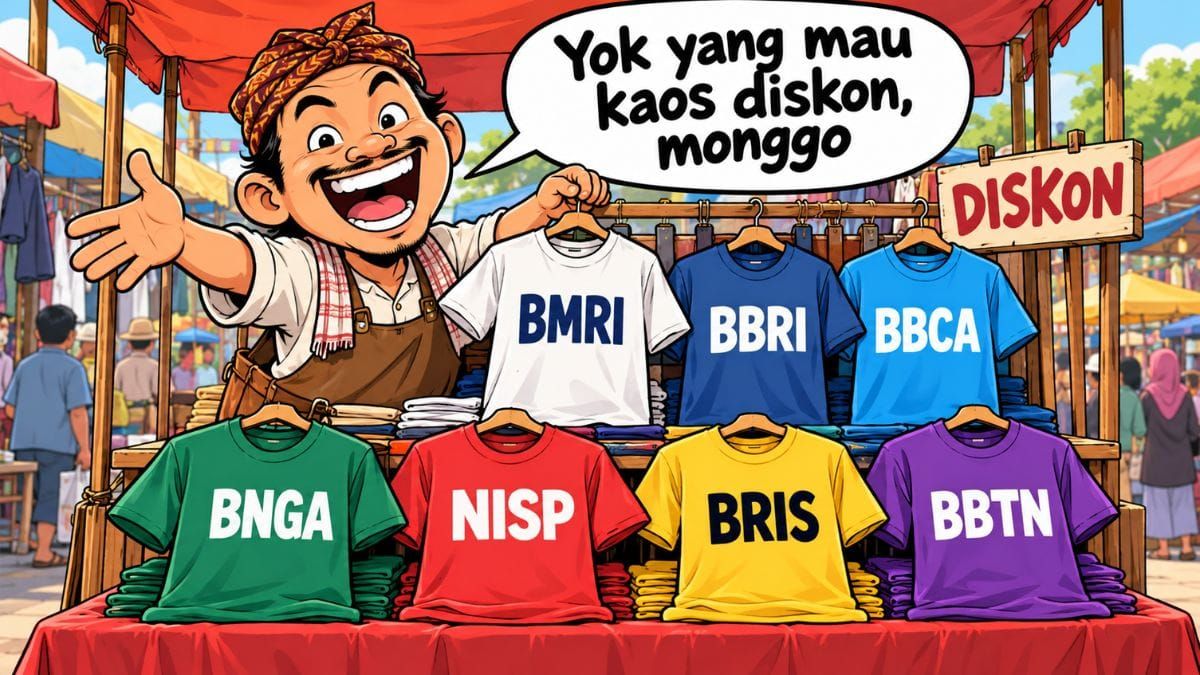
Mikirduit - Ada delapan emiten perbankan Tanah Air yang kami pantau sudah merilis kinerja keuangan sampai Agustus 2026. Lalu, bagaimana prospeknya? apakah semakin menarik atau malah menjadi lebih berhati-hati?
Key Takeaways
- BBTN dan BMRI jadi yang paling menonjol dari sisi pertumbuhan laba. BBTN mencatat pertumbuhan laba tertinggi sebesar 35,89 persen, sementara BMRI tumbuh 22,3 persen, dengan ekspansi kredit dan DPK yang sama-sama kuat.
- BBCA tetap unggul dari sisi skala laba dan kualitas aset. Laba mencapai Rp40,2 triliun, tertinggi di antara delapan bank, dengan credit cost hanya 0,3 persen meski pertumbuhan labanya relatif rendah di 3 persen.
- BRIS dan NISP menarik dari sisi pertumbuhan bisnis. BRIS mencatat DPK tumbuh 17,71 persen dan fee income melonjak 36,27 persen, sedangkan NISP mencatat pertumbuhan kredit 18,8 persen dan fee income 49,4 persen. Pasted text
- Tekanan mulai terlihat di BBRI dan BNGA. BBRI menghadapi kenaikan cost of funds dengan CoC 3,2 persen, sementara BNGA menjadi satu-satunya bank yang labanya turun, yakni 6,73 persen, terutama akibat lonjakan impairment 43,21 persen.
- Cek pilihan saham investasi dengan perhitungan yang jelas antara peluang dan risiko, join Mikirsaham dengan klik link di sini
Mulai dari bank pelat merah seperti PT Bank Rakyat Indonesia Tbk (BBRI), PT Bank Mandiri Tbk (BMRI), PT Bank Negara Indonesia Tbk (BBNI), PT Bank Syariah Indonesia Tbk (BRIS), PT Bank Tabungan Negara Tbk (BBTN), PT Bank Central Asia Tbk (BBCA), PT Bank CIMB Niaga Tbk (BNGA), dan PT Bank OCBC Indonesia Tbk (NISP). Mari kita ulas satu per satu kinerjanya:
Saham BBRI Alami Tekanan Beban Bunga
Pertama, ada bank Himbara yaitu BBRI yang mencatat laba bersih Rp3,9 triliun pada Agustus 2026, turun 3 secara tahunan (YoY), tetapi naik 16 persen dalam sebulan.
Laba itu kemudian mengakumulasi laba bersih (bank only) BBRI selama delapan bulan pertama 2026 menjadi Rp34,8 triliun, tumbuh 7 persen YoY.
Meski masih tumbuh secara tahunan, kinerja BBRI mulai menunjukkan perlambatan. Laba Juli–Agustus 2026 turun 7 persen YoY, berbalik dari pertumbuhan 11 persen YoY pada semester I/2026.
Tekanan terutama datang dari kenaikan beban bunga yang mencapai 9 persen YoY, seiring peningkatan time deposits sekitar 15 persen sejak Juni.
Di saat yang sama, kredit dan Current Account Saving Account (CASA) hanya tumbuh sekitar 1 persen, sehingga cost of funds ikut naik dan NIM Juli–Agustus turun ke bawah 6 persen, dari 6,4 persen sampai paruh pertama tahun ini.
Di sisi lain, kualitas aset masih menjadi titik positif. Beban pencadangan Agustus turun 11 persen YoY menjadi sekitar Rp3,1 triliun, dengan CoC turun ke 2,6 persen. Secara 8M26, CoC berada di 3,2 persen, membaik dari 3,3 persen tahun lalu meski kredit tumbuh cukup tinggi sebesar 14 persen YoY.
Kenaikan time deposits sendiri disebut merupakan langkah antisipasi BBRI menghadapi potensi penarikan sebagian dana SAL pemerintah pada kuartal empat tahun ini. Dari sekitar Rp300 triliun dana SAL yang ditempatkan di Himbara, sekitar Rp200 triliun akan diperpanjang hingga Juli 2027.
Saham BMRI Disorot Karena Kasih Pinjaman dengan Jaminan Saham JARR dan PGUN
Kedua, ada saham BMRI yang membukukan laba bersih bank only sebesar Rp37,5 triliun sepanjang delapan bulan pertama 2026, tumbuh 22,3 persen YoY. Kinerja ini masih cukup solid, meski sedikit melambat dari pertumbuhan laba 1H26 yang mencapai 24,4 persen YoY.
Pertumbuhan laba terutama ditopang oleh ekspansi kredit yang mencapai 17,6 persen YoY menjadi Rp1.592 triliun, sejalan dengan Dana Pihak Ketiga (DPK) yang juga tumbuh 17,6 persen menjadi Rp1.687 triliun.
Dengan pertumbuhan DPK yang seimbang dengan kredit, LDR berada di sekitar 94,3 persen.
Dari sisi pendanaan, struktur DPK BMRI masih cukup kuat dengan CASA sekitar 70,3 persen, sehingga biaya dana relatif lebih terjaga dibandingkan bank yang lebih bergantung pada deposito. Kualitas aset juga masih sehat, dengan NPL bertahan di 1 persen dan coverage ratio mencapai 240,6 persen.
Selain pendapatan dari kredit, fee-based income juga masih tumbuh 12,9 persen YoY, menunjukkan kontribusi bisnis non-bunga yang cukup positif.
Secara keseluruhan, kinerja BMRI dari Januari-Agustus 2026 masih terlihat solid, terutama dari pertumbuhan kredit yang tinggi, CASA yang kuat, dan kualitas aset yang tetap terjaga.
Namun, seperti bank lainnya, perkembangan cost of funds, margin bunga, serta kondisi likuiditas tetap perlu diperhatikan ke depan, terutama jika tekanan suku bunga dan likuiditas kembali meningkat.
Untuk saat ini, fundamental BMRI masih cukup positif, tetapi ruang untuk ekspansi laba tetap akan sangat bergantung pada kemampuan bank menjaga margin di tengah pertumbuhan kredit yang agresif.
Salah satu sortan bagi BMRI adalah keputusan perseroan memberikan pinjaman jumbo dengan jaminan berupa saham PT Jhonlin Agro Raya Tbk. (JARR) dan PT Pradiksi Gunatama Tbk. (PGUN). Toh, kedua aset perusahaan itu hanya Rp7 triliun, meski valuasi market cap dari porsi yang diagunkan mencapai Rp75 triliun. Padahal, tingkat pinjaman diperkirakan Rp26,1 triliun. Penjelasan risiko lebih lengkapnya cek di sini
Saham BBNI Catat Perkembangan Beban Pencadangan yang Lebih Melunak
Masih di bank pelat merah, ada BBNI yang mencatat pertumbuhan laba positif sampai Agustus 2026.
BBNI mencatat laba bersih bank only sebesar Rp1,8 triliun pada Agustus 2026, tumbuh 17 persen YoY dan 11 persen dibandingkan bulan sebelumnya. Secara akumulatif dari Januari hingga Agustus 2026, laba bersih mencapai Rp14,3 triliun, naik 7 persen YoY.
 Tasya Natalia
Pertumbuhan laba ini terutama masih ditopang oleh kinerja operasional sebelum pencadangan. Pre-Provision Operating Profit (PPOP) tumbuh 12 persen YoY pada Agustus, sementara secara kumulatif Januari–Agustus meningkat 13 persen YoY. Artinya, bisnis inti BBNI masih tumbuh cukup baik meskipun beban pencadangan sepanjang tahun masih lebih tinggi dibandingkan tahun lalu.
Beban provisi selama delapan bulan ini memang masih naik 27 persen YoY. Namun, trennya mulai berbalik pada Agustus, ketika beban provisi turun 17 persen YoY dan 19 persen MoM. Credit cost juga turun ke sekitar 0,6 persen, memberikan indikasi bahwa tekanan dari sisi pencadangan mulai mereda memasuki paruh kedua 2026.
Di sisi lain, pertumbuhan kredit BBNI hingga Agustus sudah mencapai sekitar 10 persen YoY, atau kurang lebih sesuai dengan target pertumbuhan kredit perseroan untuk tahun ini. Dengan begitu, ruang bagi laba untuk mendapat tambahan dorongan dari ekspansi kredit kemungkinan mulai terbatas hingga akhir tahun.
Jika ada potensi kejutan positif, sumbernya lebih mungkin berasal dari penurunan beban provisi, selama kondisi ekonomi dan kualitas aset tetap terjaga.
Saham BRIS, Menanti Harga Pelaksanaan Right Issue-nya
Bank Himbara lagi, kali ini yang fokusnya di bidang syariah yaitu BRIS. Sepanjang delapan bulan pertama 2026 tercatat membukukan laba bersih sebesar Rp5,3, tumbuh 10,07 persen YoY. Kinerja ini masih ditopang oleh pertumbuhan bisnis yang cukup solid, terutama dari sisi penghimpunan dana dan pembiayaan.
DPK BRIS juga tumbuh 17,71 persen YoY, sementara pembiayaan meningkat 16,21 persen YoY. Pertumbuhan pembiayaan yang tetap dua digit menunjukkan aktivitas intermediasi BRIS masih cukup kuat di tengah kondisi industri perbankan yang menghadapi tekanan biaya dana.
Yang menarik, pertumbuhan pendapatan non-bunga juga semakin kencang. Fee-based income melonjak 36,27 persen YoY menjadi sekitar Rp5,6 triliun, sehingga memberikan tambahan kontribusi yang cukup besar terhadap laba. Artinya, pertumbuhan BRIS tidak hanya mengandalkan ekspansi pembiayaan, tetapi juga semakin ditopang oleh bisnis berbasis transaksi dan layanan.
Secara keseluruhan, kinerja BRIS hingga Agustus masih menunjukkan momentum yang positif, dengan DPK dan pembiayaan tumbuh dua digit serta fee-based income yang melesat.
Ke depan, yang perlu diperhatikan adalah apakah pertumbuhan pembiayaan tersebut bisa terus dipertahankan sekaligus menjaga kualitas aset dan margin, terutama jika kondisi likuiditas dan biaya dana perbankan kembali mengetat.
Salah satu yang ditunggu adalah terkait rencana BRIS melakukan right issue. Tujuan right issue itu diperkirakan untuk memenuhi free float perseroan yang saat ini baru 10 persen. Dari aksi right issue itu ada potensi harga pelaksanaan sekitar 1 kali PBV. Lalu, bank BUMN jumbo yang punya saham BRIS berpotensi tidak melaksanakan hak saham barunya agar free float BRIS bisa meningkat.
Saham BBTN Catat Pertumbuhan Kredit Agresif dari Hasil Akuisisi Porto BTPN
Berikutnya ada bank pelat merah lagi, kali ini yang terkenal fokus di KPR tapi mau merambah ke yang lain juga, yaitu BBTN.
BBTN sejauh ini masih mencatatkan kinerja positif hingga Agustus 2026. Laba bersih konsolidasian mencapai Rp2,71 triliun, naik 35,89 persen secara tahunan dari Rp1,99 triliun pada periode yang sama tahun lalu. Pertumbuhan laba ini terutama ditopang oleh ekspansi kredit dan pembiayaan yang terus meningkat.
Hingga Agustus 2026, total kredit dan pembiayaan konsolidasian BTN mencapai Rp431,60 triliun, tumbuh 14,98 persen YoY dari Rp375,38 triliun. Total aset juga ikut tumbuh 16,60 persen menjadi Rp561,84 triliun. Artinya, BTN bukan hanya mencetak laba lebih tinggi, tetapi juga terus memperbesar skala bisnisnya.
Menariknya, pertumbuhan kredit BTN kini tidak hanya berasal dari bisnis perumahan yang selama ini menjadi core business. BTN juga mulai memperbesar bisnis kredit non-perumahan melalui pengalihan portofolio kredit dari PT SMBC Indonesia Tbk. (BTPN). Transaksi ini dilakukan dalam dua tahap dengan total nilai hampir Rp20 triliun, dengan tahap kedua senilai sekitar Rp7,3 triliun telah diselesaikan pada Agustus 2026.
Di sisi pendanaan, pertumbuhan kredit juga masih ditopang oleh kenaikan Dana Pihak Ketiga (DPK). Hingga Agustus, DPK konsolidasian BTN termasuk Bank Syariah Nasional (BSN) mencapai Rp446,06 triliun, tumbuh 11,11 persen YoY. Pada saat yang sama, BTN berhasil menekan beban bunga sebesar 8,21 persen menjadi Rp11,28 triliun.
Kombinasi antara kredit yang tumbuh hampir 15 persen dan beban bunga yang justru turun menjadi salah satu faktor penting di balik pertumbuhan laba BTN. Mereka juga tetap mempertahankan fokusnya di sektor perumahan.
Hingga Agustus, penyaluran Kredit Program Perumahan (KPP) secara kumulatif telah mencapai sekitar Rp7,4 triliun, baik untuk sisi supply maupun demand.
Dengan demikian, cerita BBTN hingga Agustus 2026 bukan cuma soal laba yang tumbuh hampir 36 persen. BTN sedang memperbesar skala bisnisnya lewat ekspansi kredit, memperluas sumber pertumbuhan melalui portofolio non-perumahan dari SMBC, sekaligus menjaga biaya pendanaan tetap terkendali.
Tantangannya ke depan adalah mempertahankan pertumbuhan tersebut sambil tetap menjaga kualitas kredit di tengah ekspansi yang semakin agresif.
Saham BBCA, Kinerja mulai Kembali Bertumbuh
Beralih ke bank swasta terbesar di RI, ada BBCA yang juga menunjukkan kinerja solid sampai Agustus 2026. Secara kumulatif dari Januari hingga Agustus 2026, laba bersih mencapai Rp40,2 triliun, tumbuh 3 persen YoY.
Menariknya, tekanan terhadap margin bunga mulai mereda. Net Interest Income (NII) pada Agustus tumbuh 8 persen YoY, lebih tinggi dibandingkan pertumbuhan 4 persen pada Juli dan jauh di atas pertumbuhan secara kumulatif selama delapan bulan yang hanya 1 persen. Ini menunjukkan tren NIM BBCA mulai membaik setelah sebelumnya cukup tertekan oleh kenaikan biaya dana.
Dari sisi kualitas aset, BBCA juga masih sangat solid. Beban provisi Agustus anjlok 65 persen YoY, sehingga credit cost hanya berada di sekitar 0,3 persen.
Secara kumulatif selama Januari–Agustus 2026, credit cost juga berada di level 0,3 persen, lebih rendah dari target manajemen untuk 2026 yang berada di kisaran 0,4–0,5 persen. Artinya, sejauh ini kebutuhan pencadangan masih jauh lebih rendah dari ekspektasi awal.
Sementara itu, pertumbuhan kredit terus menunjukkan akselerasi. Kredit pada Agustus naik 2 persen MoM, sehingga secara tahunan mencapai Rp1.018 triliun atau tumbuh 11 persen YoY. Angka ini sudah berada di atas target awal pertumbuhan kredit BBCA sebesar 8–10 persen, dan manajemen sebelumnya memperkirakan pertumbuhan sepanjang 2026 bisa mendekati batas atas target tersebut.
Jadi, kombinasi kredit yang semakin kencang, provisi yang tetap rendah, dan NIM yang mulai membaik menjadi sinyal positif bagi kinerja BBCA ke depan.
Saham BNGA, Laba Bersih Tertekan Penurunan Pendapatan Bunga bersih hingga Kenaikan Pencadangan
Lanjut ke bank swasta lainnya, ada BNGA yang menunjukkan kinerja kumulatif selama delapan bulan tahun ini kurang menggembirakan.
Secara bank only, laba bersih BNGA mencapai Rp3,95 triliun, turun 6,73 persen YoY dari Rp4,23 triliun pada periode yang sama tahun sebelumnya. Penurunan laba ini terjadi meski penyaluran kredit masih mencatatkan pertumbuhan.
Dari sisi pendapatan, pendapatan bunga bersih (NII) CIMB Niaga turun 1,27 persen YoY menjadi Rp7,92 triliun. Pendapatan bunga juga terkoreksi 4,42 persen menjadi Rp14,61 triliun. Meski begitu, beban bunga berhasil ditekan lebih dalam, turun 7,90 persen menjadi Rp6,69 triliun.
Sementara itu, pendapatan berbasis komisi, provisi, fee, dan administrasi masih tumbuh 4,39 persen menjadi Rp1,86 triliun.
Tekanan terbesar justru datang dari beban impairment. Hingga Agustus 2026, beban impairment CIMB Niaga mencapai Rp1,11 triliun, melonjak 43,21 persen YoY dari Rp777,81 miliar. Kenaikan biaya pencadangan ini ikut menekan laba operasional yang turun 6,29 persen menjadi Rp4,98 triliun.
Di sisi intermediasi, CIMB Niaga masih menunjukkan ekspansi. Total pembiayaan yang disalurkan mencapai Rp228,44 triliun, tumbuh 4,39 persen YoY. Kredit yang diberikan menjadi motor utama dengan pertumbuhan 11,37 persen menjadi Rp178,41 triliun. Namun, pembiayaan syariah justru turun 14,69 persen menjadi Rp50,03 triliun.
Dari sisi pendanaan, DPK CIMB Niaga mencapai Rp268,61 triliun. Dana murah masih menjadi penopang, dengan giro tumbuh 10,54 persen menjadi Rp106,32 triliun dan tabungan naik 1,61 persen menjadi Rp87,72 triliun.
Sebaliknya, deposito turun 8,19 persen menjadi Rp74,57 triliun. Artinya, struktur pendanaan BNGA masih cukup ditopang oleh CASA, meski pertumbuhan kredit belum sepenuhnya mampu mengangkat laba.
Jadi, hingga Agustus 2026, cerita BNGA lebih banyak soal tekanan profitabilitas di tengah ekspansi kredit. Kredit masih tumbuh dua digit, tetapi penurunan NII dan lonjakan impairment membuat pertumbuhan bisnis tersebut belum berhasil diterjemahkan menjadi pertumbuhan laba.
Ke depan, kemampuan BNGA menjaga kualitas aset dan menekan biaya pencadangan akan menjadi kunci untuk membalikkan tren laba.
Saham NISP, Pertumbuhan Laba Bersih Menyamai BBCA
Terakhir, masih dari bank swasta, ada NISP yang terpantau tetap mencatat pertumbuhan positif sampai Agustus 2026.
NISP membukukan laba bersih Rp3,66 triliun sepanjang Januari–Agustus 2026, tumbuh sekitar 6,6 persen YoY dibandingkan Rp3,44 triliun pada periode yang sama tahun lalu. Pertumbuhan laba ini ditopang oleh ekspansi kredit yang cukup agresif. Hingga Agustus 2026, total kredit mencapai Rp185 triliun, naik sekitar 18,8 persen YoY, sementara DPK tumbuh lebih moderat sekitar 9,4 persen menjadi Rp246,8 triliun.
Dari sisi pendapatan, Net Interest Income (NII) naik 7,4 persen YoY menjadi Rp7,79 triliun, dengan beban bunga justru turun sekitar 1 persen. Di saat yang sama, pendapatan komisi, provisi, dan administrasi melonjak 49,4 persen menjadi Rp1,03 triliun, sehingga kontribusi pendapatan non-bunga semakin besar.
Menariknya, pertumbuhan kredit yang lebih kencang dari DPK membuat CASA sedikit meningkat dari sekitar 55,2 persen menjadi 56,7 persen.
Secara keseluruhan, pertumbuhan kredit yang kuat, NII yang masih tumbuh, serta lonjakan fee-based income menjadi penopang utama kinerja NISP hingga Agustus 2026.
Kesimpulan
Dari delapan bank itu, kalau disimpulkan banyak yang masih mencatat pertumbuhan positif sampai Januari–Agustus 2026, tetapi sumber pertumbuhannya cukup berbeda-beda. Begini perbandingannya.
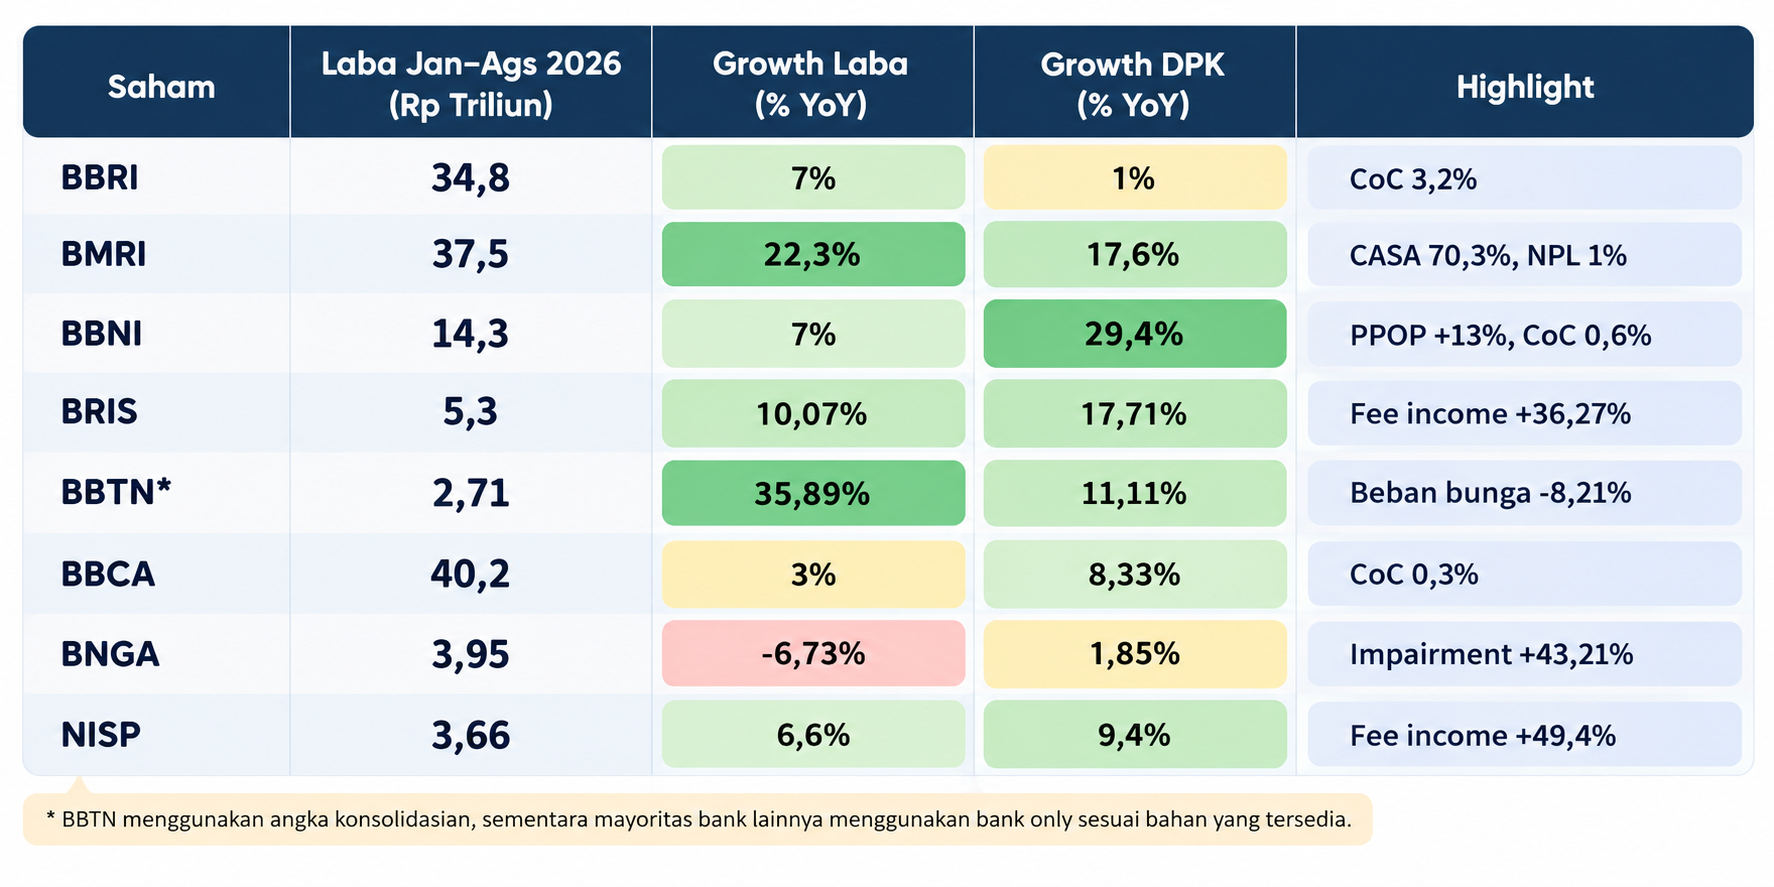
BBTN mencatat pertumbuhan laba paling tinggi, yakni 35,89 persen, ditopang ekspansi kredit yang hampir 15 persen dan pertumbuhan DPK 11,11 persen. Sementara itu, BMRI juga terlihat cukup solid, dengan laba tumbuh 22,3 persen, kredit dan DPK sama-sama tumbuh 17,6 persen, serta kualitas aset yang masih terjaga.
Di kelompok bank besar, BBCA tetap menjadi bank dengan laba paling besar, mencapai Rp40,2 triliun, tetapi pertumbuhan labanya hanya 3 persen. Meski begitu, kualitas pertumbuhannya masih cukup baik karena credit cost rendah di 0,3 persen dan kredit tumbuh 11 persen. Jadi, laba yang tumbuh tipis bukan berarti fundamentalnya ikut melemah.
Sementara itu, BRIS dan NISP menarik dari sisi pertumbuhan bisnis. BRIS mencatat pertumbuhan DPK 17,71 persen dan fee income melonjak 36,27 persen. NISP bahkan mencatat pertumbuhan kredit sekitar 18,8 persen dan fee income 49,4 persen, meski pertumbuhan labanya masih 6,6 persen.
BBNI juga masih tumbuh positif, tetapi pertumbuhan labanya baru 7 persen meski DPK naik cukup tinggi 29,4 persen. Artinya, kenaikan dana yang besar tersebut belum sepenuhnya diterjemahkan menjadi pertumbuhan laba yang lebih tinggi, sehingga penurunan provisi menjadi salah satu sumber potensi upside ke depan.
Di sisi lain, BBRI mulai menghadapi tekanan dari cost of funds, terlihat dari pertumbuhan laba 7 persen dan CoC 3,2 persen. Sementara BNGA menjadi satu-satunya bank dalam daftar ini yang mencatat penurunan laba, yakni 6,73 persen, terutama karena kenaikan impairment yang mencapai 43,21 persen.
Jadi, kalau dilihat secara keseluruhan, cerita bank sampai Agustus 2026 masih cukup beragam. Ada bank yang unggul dari pertumbuhan laba seperti BBTN dan BMRI, ada yang mengandalkan kualitas aset dan skala laba seperti BBCA, ada yang mencatat akselerasi bisnis seperti BRIS dan NISP, sementara BBRI dan BNGA justru mulai menghadapi tekanan dari sisi biaya dana maupun pencadangan.
Perbandingan Valuasi Saham Bank dari Kinerja per Agustus 2026
Data per 8 Oktober 2026
| Saham | PBV (kali) | ROE |
|---|---|---|
| BBRI | 1,43 | 19,02% |
| BMRI | 1,31 | 21,87% |
| BBNI | 0,78 | 12,63% |
| BRIS | 1,21 | 15,64% |
| BBTN | 0,39 | 11,17% |
| BBCA | 2,74 | 21,47% |
| BNGA | 0,76 | 12,12% |
| NISP | 0,64 | 11,77% |
Dari segi valuasi, beberapa saham bank menengah seperti BBTN, BNGA, dan NISP sudah berada di bawah 1 kali PBV. Sebenarnya, ini menjadi momentum beli menarik tapi dengan timeframe yang lebih panjang bukan untuk short-mid term. Jika ada perbaikan ekonomi dan posisi suku bunga sudah kembali rendah, ada potensi bisnis bank mencatatkan pertumbuhan yang cukup signifikan.
Mau Dapat Insight Saham hingga Action-nya Sesuai dengan Kebutuhan?
Join Mikirsaham sekarang dan dapatkan benefit:
- Stockpick Investing Saham Indonesia (Value, Dividen, Growth, Contrarian) Update per bulan
- Tools Trading Plan by Sistem (minimal join Mikirsaham Super dan masih tahap Beta)
- Stockpick mid-term (6 bulan - 2 tahun) saham US (NEW)
- Stockpick trading mingguan untuk saham Indonesia
- Event Online Rutin bulanan
- Insight Saham Komprehensif untuk saham Indonesia, US
- Diskusi lebih nyaman di member area tanpa ada distraksi
- Grup Diskusi WA (terpisah antara saham Indo, US, dan stockpick trading mingguan)
- Hingga konsultasi private dengan founder kami
Langsung langganan dan pilih plan yang sesuai dengan kebutuhanmu sekarang dengan klik di sini
Jangan lupa follow kami di Googlenews dan kamu bisa baca di sini
FAQ Perkembangan Kinerja Saham Bank per Agustus 2026
Saham bank mana yang mencatat pertumbuhan laba tertinggi hingga Agustus 2026?
Di antara delapan bank yang dibahas, BBTN mencatat pertumbuhan laba tertinggi sebesar 35,89 persen YoY menjadi Rp2,71 triliun, disusul BMRI sebesar 22,3 persen menjadi Rp37,5 triliun. Namun, basis pelaporannya berbeda: laba BBTN menggunakan laporan konsolidasian, sedangkan BMRI menggunakan laporan bank only.
Bagaimana prospek saham BBCA setelah rilis kinerja Agustus 2026?
BBCA mencatat laba bersih Januari–Agustus 2026 sebesar Rp40,2 triliun, tumbuh 3 persen YoY. Prospeknya ditopang pertumbuhan kredit 11 persen, credit cost rendah sebesar 0,3 persen, dan pertumbuhan pendapatan bunga bersih Agustus yang meningkat menjadi 8 persen YoY. Keberlanjutan perbaikan margin dan kualitas kredit menjadi faktor yang perlu dipantau.
Mengapa kinerja BBRI dan BNGA menghadapi tekanan?
BBRI menghadapi kenaikan biaya dana yang menekan margin bunga, meski laba kumulatif hingga Agustus 2026 masih tumbuh 7 persen YoY. Sementara itu, laba BNGA turun 6,73 persen akibat penurunan pendapatan bunga bersih sebesar 1,27 persen dan kenaikan beban impairment sebesar 43,21 persen.
Apa yang menarik dari kinerja BRIS dan NISP hingga Agustus 2026?
BRIS mencatat pertumbuhan DPK sebesar 17,71 persen, pembiayaan 16,21 persen, dan fee-based income 36,27 persen YoY. NISP mencatat pertumbuhan kredit sekitar 18,8 persen dan pendapatan komisi, provisi, serta administrasi 49,4 persen. Pertumbuhan bisnis keduanya perlu diikuti kemampuan menjaga margin dan kualitas aset agar kontribusinya terhadap laba semakin kuat.
Saham bank mana yang memiliki PBV terendah per 8 Oktober 2026?
BBTN memiliki PBV terendah sebesar 0,39 kali, diikuti NISP 0,64 kali, BNGA 0,76 kali, dan BBNI 0,78 kali. Keempatnya diperdagangkan di bawah nilai buku. Namun, PBV rendah perlu dinilai bersama ROE, kualitas aset, dan prospek pertumbuhan laba untuk menentukan daya tarik valuasinya.
Bagaimana membandingkan PBV dan ROE saham bank?
PBV menunjukkan harga saham dibandingkan nilai buku per saham, sedangkan ROE mengukur kemampuan bank menghasilkan laba dari ekuitasnya. Berdasarkan data artikel per 8 Oktober 2026, BMRI memiliki ROE tertinggi sebesar 21,87 persen dengan PBV 1,31 kali. BBCA mencatat ROE 21,47 persen dengan PBV 2,74 kali. Perbandingan ini perlu dilengkapi penilaian kualitas kredit, biaya dana, dan keberlanjutan laba.
Apa risiko utama investasi saham bank setelah kinerja Agustus 2026?
Risiko utamanya meliputi kenaikan biaya dana, tekanan margin bunga, peningkatan kredit bermasalah, dan kebutuhan pencadangan yang lebih besar. Pertumbuhan kredit yang tinggi belum tentu menghasilkan pertumbuhan laba jika biaya pendanaan dan risiko kredit ikut meningkat. Untuk BRIS, ketentuan rights issue juga perlu diperhatikan karena dapat memengaruhi jumlah saham dan porsi kepemilikan investor.