Prospek Saham VKTR yang Berpotensi Dapat Dana Segar Rp5 triliun dari Right Issue dan Pinjaman Danantara
VKTR menyiapkan potensi dana Rp5 triliun untuk ekspansi kendaraan listrik dan bisnis sewa. Pipeline mulai terbentuk, tetapi kemampuan menghasilkan laba sepadan dengan modal jumbo masih perlu dibuktikan.
Mikirduit - PT Vktr Teknologi Mobilitas Tbk. (VKTR) sedang menyiapkan modal besar untuk memperluas bisnis kendaraan listrik komersialnya. Lalu, bagaimana prospek saham VKTR dengan potensi tambahan dana segar Rp5 triliun?
Key Takeaways
- VKTR menyiapkan potensi pendanaan hingga Rp5 triliun melalui rights issue Rp3 triliun dan penjajakan pendanaan strategis Danantara hingga Rp2 triliun. Skala rights issue mencapai sekitar 2,4 kali ekuitas perseroan per Juni 2026, sehingga produktivitas modal menjadi penentu keberhasilan ekspansi.
- Bisnis sewa kendaraan listrik menjadi sumber pertumbuhan baru. Sekitar 66,86 persen dana bersih rights issue dialokasikan kepada SEI untuk pengadaan kendaraan pada 2026–2027. Pipeline sekitar 1.400 kendaraan membuka peluang pendapatan berulang, tetapi sebagian masih berupa MoU dan belum menghasilkan pembayaran sewa.
- Pertumbuhan kinerja belum mencerminkan besarnya kontribusi kendaraan listrik. Penjualan Semester I/2026 naik 56 persen menjadi Rp648 miliar, tetapi bisnis lama masih mendominasi. Segmen perdagangan kendaraan listrik baru menghasilkan laba bersih Rp878 juta, sehingga utilisasi armada, margin sewa, dan waktu pengembalian modal perlu dibuktikan.
- Cek pilihan saham investasi dengan perhitungan yang jelas antara peluang dan risiko, join Mikirsaham dengan klik link di sini
Lewat rights issue, perseroan menargetkan dana hingga Rp3 triliun. Di saat yang sama, VKTR juga menjajaki potensi pendanaan strategis hingga Rp2 triliun bersama Danantara.
Hal yang menarik adalah potensi dana hingga Rp5 triliun itu mau digunakan untuk apa saja? sejauh mana ekspansinya sudah berjalan, dan apakah bisnis tersebut worth it menghasilkan cuan untuk menutup modal jumbo yang dikeluarkan?
Pahami Struktur Pendanaan dan Neraca VKTR Dulu
VKTR sedang menyiapkan dua sumber pendanaan untuk membiayai ekspansinya. Pertama, rights issue dengan target dana hingga Rp3 triliun. Kedua, potensi pendanaan hingga Rp2 triliun dari Danantara.
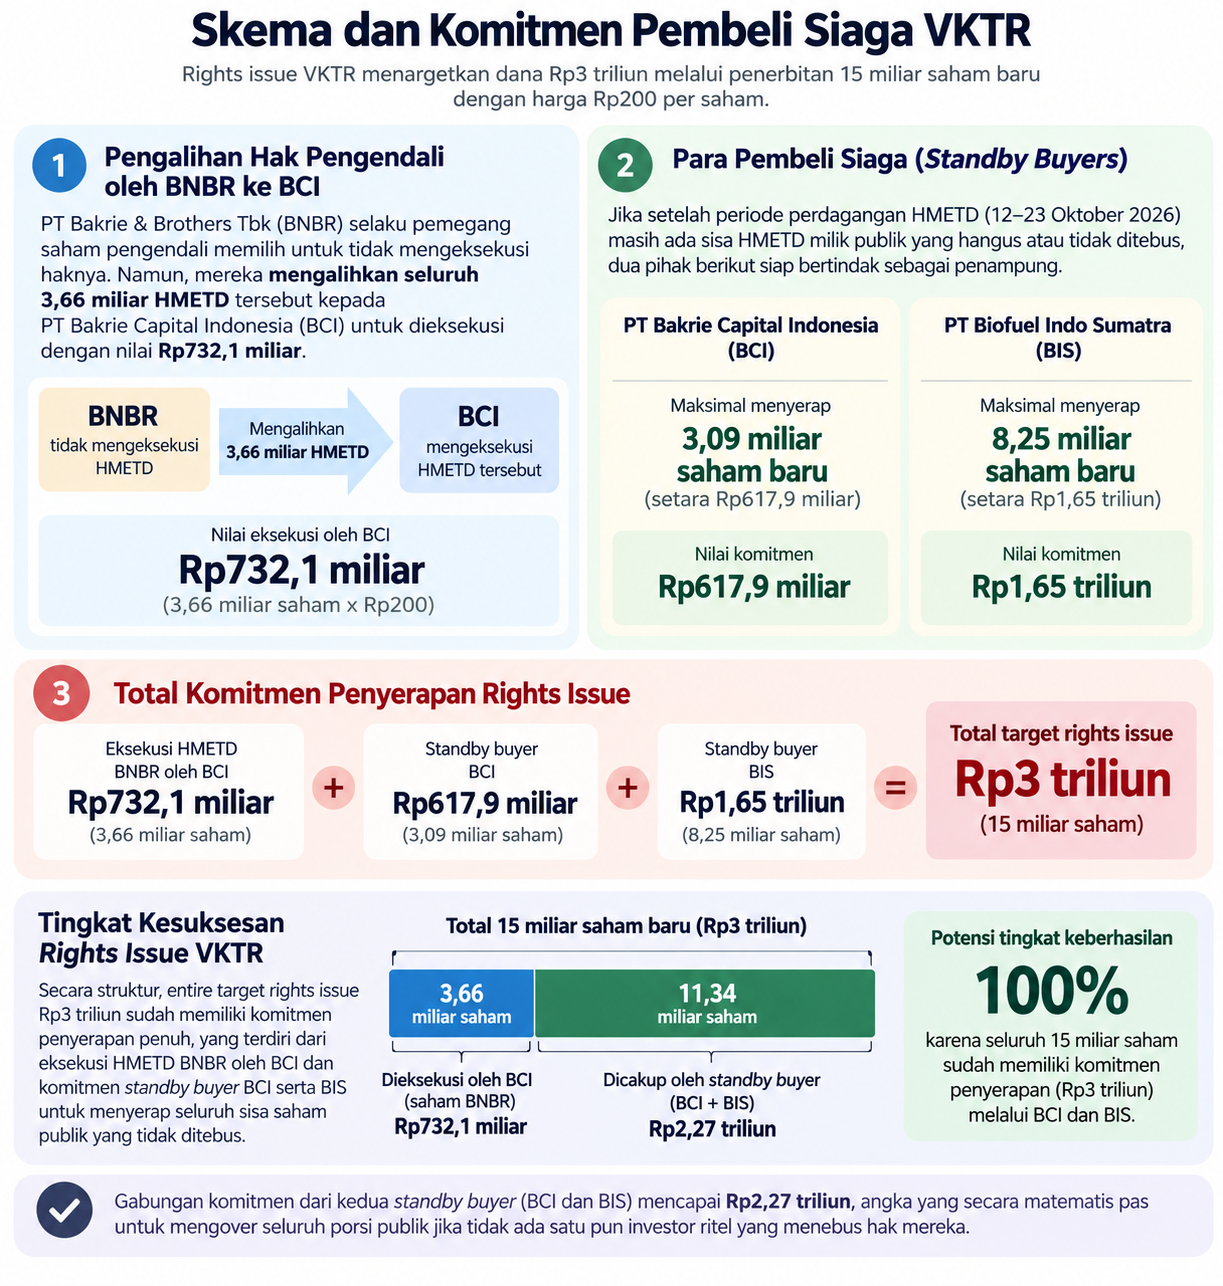
Dalam rights issue, VKTR menerbitkan maksimal 15 miliar saham baru dengan harga Rp200 per saham. Jika seluruhnya terserap, dana yang dihimpun mencapai Rp3 triliun.
Menurut kami, peluang kesuksesan rights issue VKTR ini terjamin karena sudah ada dua standby buyer. Mereka adalah PT Bakrie Capital Indonesia (BCI) dan PT Biofuel Indo Sumatra (BIS) siap menampung rights apabila tidak ditebus ritel, dengan total komitmen hingga Rp2,27 triliun.
Adapun, BCI juga siap mengeksekusi seluruh HMETD yang dialihkan BNBR sebanyak 3,66 miliar. Begini rinciannya.
Jadi, kalaur rights issue terealisasi penuh ditambah dari Danantara, VKTR berpotensi mendapatkan hingga Rp5 triliun modal tambahan.
Menariknya, kalau melihat struktur neraca tambahan modal ini tidak berasal dari utang. Posisi neraca VKTR per Juni 2026 masih relatif konservatif, dengan total aset Rp1,817 triliun, liabilitas Rp561 miliar, dan ekuitas Rp1,256 triliun.
Dengan angka tersebut, rasio liabilitas terhadap ekuitas (DER) sekitar 44,7 persen, sementara liabilitas terhadap aset (DAR) sekitar 30,9 persen. Likuiditasnya juga masih cukup kuat, dengan aset lancar Rp704 miliar berbanding liabilitas jangka pendek Rp337 miliar atau current ratio sekitar 2,1 kali.
Jadi, dari sisi struktur neraca, VKTR belum terlihat agresif menggunakan utang.
Justru yang menarik adalah skala modal baru yang sedang disiapkan. Jika seluruh Rp3 triliun rights issue terealisasi, nilainya sekitar 2,4 kali ekuitas VKTR saat ini.
Artinya, tantangan VKTR bukan lagi soal mencari modal atau menambah utang, tetapi seberapa produktif modal jumbo tersebut bisa diputar untuk menghasilkan pertumbuhan bisnis dan laba.
Nah, setelah tahu sumber dan skalanya, pertanyaannya sekarang uang sebanyak itu mau dipakai untuk membangun bisnis VKTR seperti apa?
Prospek Bisnis VKTR
Selama ini, bisnis VKTR relatif mudah dipahami. Mereka memproduksi dan menjual kendaraan listrik komersial, mulai dari bus, truk, transporter hingga kendaraan pendukung untuk kebutuhan industri.
Namun, ke depan VKTR ingin memperluas model bisnisnya lewat Electric Mobility-as-a-Service (e-MaaS). Simplenya, ini bisnis sewa kendaraan listrk.
Buat pelanggan, model ini membuat transisi ke kendaraan listrik menjadi lebih ringan. Sementara bagi VKTR, model tersebut berpotensi menciptakan recurring income dari bisnis penyewaan kendaraan.
VKTR sendiri saat ini mengembangkan e-MaaS melalui PT Sarana Ekomobilitas Indonesia (SEI). Sekitar 66,86 persen dana bersih rights issue nantinya akan disetorkan ke SEI untuk mendukung pembelian kendaraan listrik dari VKTR pada 2026–2027.
VKTR sudah memperkenalkan e-MaaS dan membentuk ekosistem penyewaan kendaraan listrik. Bahkan, kerja sama dengan Pertamina New & Renewable Energy atau PNRE sebelumnya menargetkan penyediaan sekitar 1.000 kendaraan listrik komersial, termasuk bus listrik, melalui model e-MaaS.
Yang lebih konkret, pada 18 Mei 2026, SEI dan PT Dharma Henwa Tbk (DEWA) menandatangani MoU untuk penyediaan sekitar 200 unit heavy-duty electric truck melalui skema penyewaan e-MaaS hingga akhir 2027.
Paling baru, VKTR juga sedang membidik proses lelang terbuka pengadaan truk listrik (heavy duty electric truck) yang sedang diadakan PT Bukit Asam Tbk (PTBA).
SEI juga sudah memiliki sejumlah MoU dengan calon pelanggan lain. Total pipeline yang disebutkan mencapai sekitar 1.400 kendaraan listrik, terdiri dari sekitar 500 truk dan 900 bus dengan tujuh perusahaan hingga akhir 2027,
Tapi ada satu catatan penting, 1.400 unit tersebut belum boleh dianggap sebagai total unit yang sudah menghasilkan pendapatan.
Sebagian masih berupa MoU atau rencana penyediaan. Artinya, kita masih perlu melihat berapa banyak yang benar-benar berubah menjadi kontrak definitif, kendaraan yang dikirim, lalu benar-benar beroperasi dan menghasilkan pembayaran sewa.
Disinilah letak sumber dana dari rights issue dan Danantara itu penting buat daya ungkit atau modal awal pengadaan kendaraan listrk.
 Surya Rianto
Produk Kendaraan Listrik VKTR
Untuk mendukung strategi tersebut, portofolio VKTR juga semakin lengkap.
Di bus listrik ada Tidar dan Carstenz untuk ukuran 12 meter serta Arjuno dan Ijen untuk ukuran 8 meter.
Di truk listrik ada Musi dan Progo untuk heavy-duty, Ombilin dan Indragiri untuk light-duty, serta Kapuas dan Sambas untuk tractor head.
Sementara Lokon masuk kategori transporter listrik. VKTR juga memiliki electric forklift, electric loader, hingga electric dump truck Mamberamo.
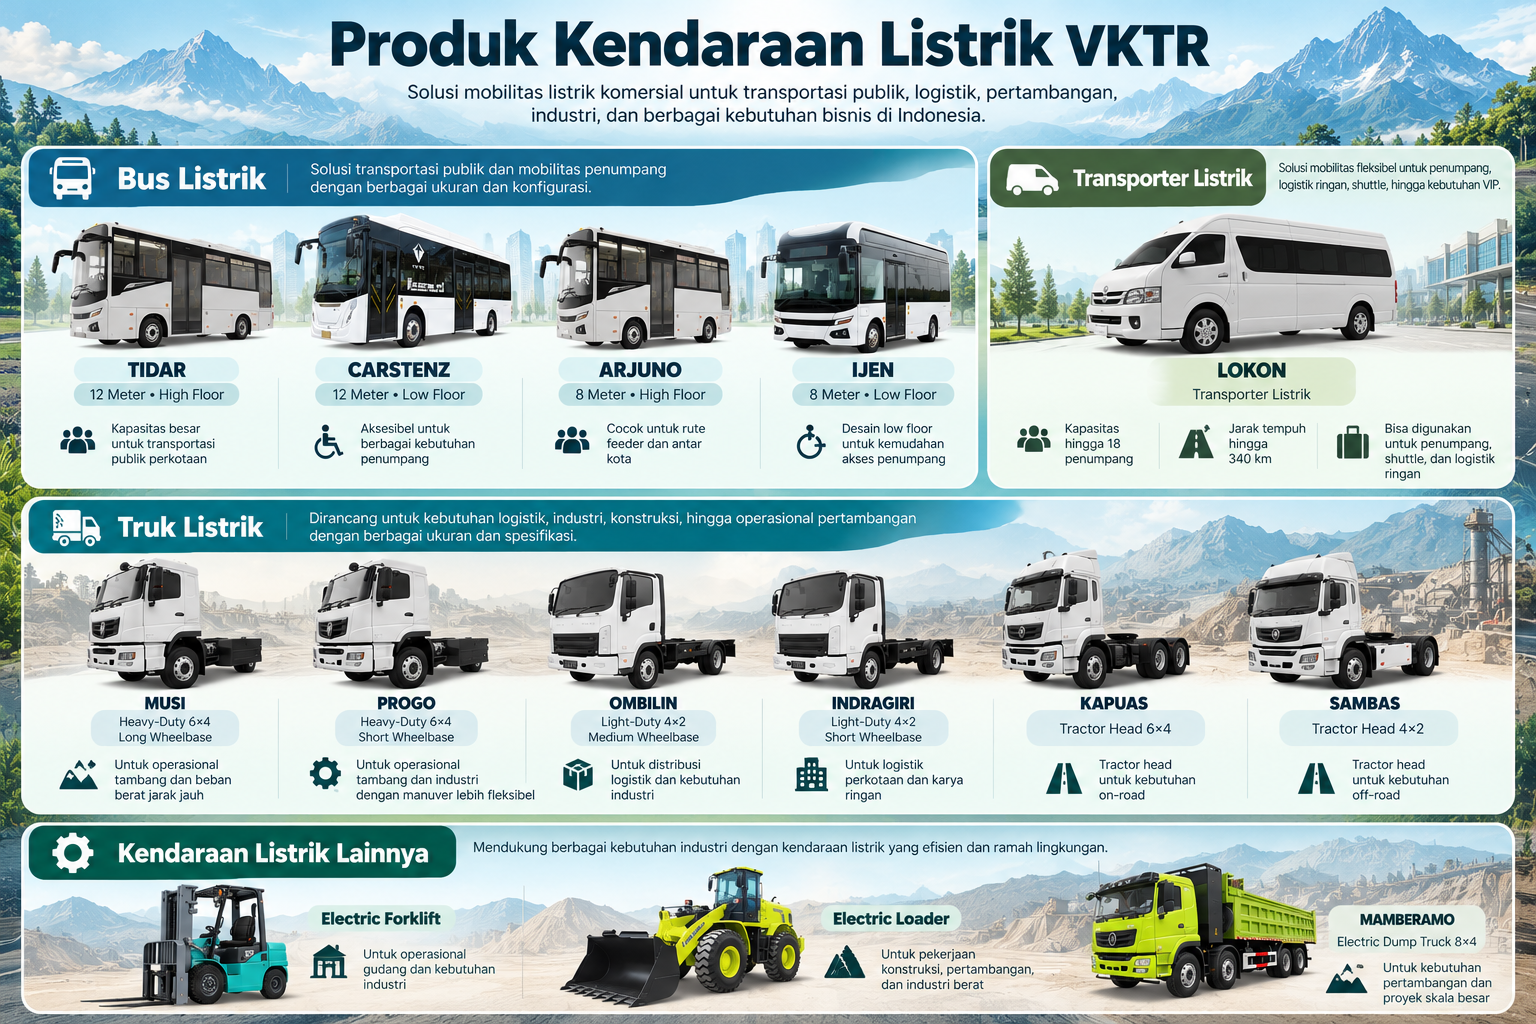
Artinya, target pasarnya tidak lagi sebatas transportasi publik. Mereka mulai membidik logistik, pertambangan, konstruksi, perkebunan dan kebutuhan industri.
Bukti kendaraan VKTR sudah masuk ke pasar juga mulai terlihat. Pada September 2026, misalnya, 27 bus listrik VKTR mulai beroperasi di Trans Semarang.
Sebelumnya, VKTR juga telah menyerahkan dua bus listrik 8 meter kepada UNY dan membawa ARJUNO untuk kebutuhan mobilitas di sektor pertambangan.
Di Jakarta, VKTR juga telah memasok total 152 unit bus listrik untuk armada Transjakarta yang melayani rute-rute ibu kota. Sampai IKN juga sudah berseliweran, kendaraan listrik VKTR. Di sana, mereka mengoperasikan 14 unit truk kompaktor/sampah listrik.
Jadi, sudah ada produk, perusahaan yang menjalankan model rental dan jualan, calon pelanggan yang dibilik sudah ada, dan pipeline kendaraan lengkap.
Tantangannya, Bisa Balik Modal Seberapa Cepat?
Nah, di sinilah cerita rights issue VKTR menjadi menarik sekaligus punya risiko.
Bisnis rental membutuhkan modal besar di awal. Kendaraan harus dibeli terlebih dahulu, sementara pendapatan masuk secara bertahap melalui pembayaran sewa.
Karena itu, kuncinya ada di utilisasi armada, tarif sewa, biaya operasional, maintenance, umur kendaraan dan margin per unit.
Kalau kendaraan terus beroperasi dan menghasilkan pembayaran sewa yang sehat, modal yang dikeluarkan bisa berputar dan menciptakan recurring income.
Sebaliknya, kalau kendaraan banyak menganggur, modal yang sudah ditanam justru bisa menghasilkan return yang rendah.
Jadi, menurut kami bukti e-MaaS VKTR saat ini sudah cukup untuk menunjukkan bahwa model bisnisnya nyata dan sedang dibangun, tetapi belum cukup untuk membuktikan bahwa model tersebut sudah terbukti menghasilkan return yang besar. Dan ini yang nantinya harus dibuktikan setelah rights issue.
Perkembangan Kinerja VKTR
Kalau melihat kinerja sampai Semester I/2026, sebenarnya VKTR sudah menunjukkan pertumbuhan.
Penjualan bersih mencapai Rp648 miliar, naik 56 persen dibandingkan periode yang sama tahun sebelumnya. Namun, pendapatan VKTR mayoritas masih diperoleh dari penjualan komponen suku cadang dan besi bekas yang berasal dari bisnis lama VKTR semasa bernama PT Bakrie Steel Industries dan bisnis komponen suku cadang berasal dari PT Bakrie Autoparts.
Sementara itu, pendapatan VKTR dari perdagangan kendaraan listrik hingga semester I/2026 baru Rp122 miliar.
Dari segi hasil laba usaha, VKTR mencatatkan kenaikan signifikan sebesar 1.782 persen dan laba bersih naik 25 persen. Namun, kenaikan itu mayoritas juga didorong oleh bisnis manufaktur komponen suku cadang dan besi bekas. Segmen perdagangan kendaraan listrik baru menghasilkan laba beersih Rp878 juta dari total laba bersih Rp10 miliar.
 Mikirsaham Indonesia
Selain itu, skala laba tersebut masih kecil dibandingkan modal yang sedang disiapkan. Rights issue VKTR menargetkan Rp3 triliun. Angka ini sekitar 2,4 kali ekuitas VKTR saat ini dan sekitar 300 kali laba bersih Semester I/2026.
Memang, angka tersebut tidak bisa dibandingkan mentah-mentah karena dana rights issue akan digunakan untuk membangun kapasitas dan membeli aset yang diharapkan menghasilkan pendapatan di masa depan.
Tetapi angka ini menunjukkan bahwa VKTR sedang melakukan ekspansi yang jauh lebih besar daripada skala labanya saat ini.
Karena itu, kita sebaiknya tidak hanya melihat pertumbuhan revenue atau jumlah kendaraan yang terjual.
Yang lebih penting setelah rights issue adalah berapa banyak kendaraan yang benar-benar beroperasi, berapa recurring income dari e-MaaS, berapa margin yang dihasilkan, dan seberapa cepat modal Rp3 triliun tersebut bisa berputar menjadi laba atau berapa tingkat margin keuntungan yang diperoleh VKTR dari optimalisasi dana Rp3 triliun dari right issue tersebut.
Kalau angka-angka tersebut mulai terlihat, barulah tesis rights issue VKTR menjadi semakin kuat. Jadi, cerita VKTR sekarang bukan sekadar perusahaan kendaraan listrik yang sedang tumbuh.
Saat ini, VKTR sedang mencoba naik kelas dari manufacturer menjadi bagian dari ekosistem mobility-as-a-service.
Fondasinya sudah ada. Pipeline-nya juga mulai terbentuk. Tinggal satu yang belum terbukti penuh, apakah model tersebut bisa menghasilkan return yang sepadan dengan modal jumbo yang sedang dihimpun.
Gimana, menurut kalian dengan prospeknya saat ini realistis menghasilkan cuan besar dalam waktu cepat atau masih butuh perjalanan panjang?
Mau Dapat Insight Saham hingga Action-nya Sesuai dengan Kebutuhan?
Join Mikirsaham sekarang dan dapatkan benefit:
- Stockpick Investing Saham Indonesia (Value, Dividen, Growth, Contrarian) Update per bulan
- Tools Trading Plan by Sistem (minimal join Mikirsaham Super dan masih tahap Beta)
- Stockpick mid-term (6 bulan - 2 tahun) saham US (NEW)
- Stockpick trading mingguan untuk saham Indonesia
- Event Online Rutin bulanan
- Insight Saham Komprehensif untuk saham Indonesia, US
- Diskusi lebih nyaman di member area tanpa ada distraksi
- Grup Diskusi WA (terpisah antara saham Indo, US, dan stockpick trading mingguan)
- Hingga konsultasi private dengan founder kami
Langsung langganan dan pilih plan yang sesuai dengan kebutuhanmu sekarang dengan klik di sini
Jangan lupa follow kami di Googlenews dan kamu bisa baca di sini
FAQ terkait VKTR yang Berpotensi Dapat Dana Segar Rp5 triliun
Apa tujuan rights issue VKTR?
PT Vktr Teknologi Mobilitas Tbk. (VKTR) menargetkan dana hingga Rp3 triliun untuk mendukung ekspansi kendaraan listrik komersial. Sekitar 66,86 persen dana bersihnya akan disetorkan kepada PT Sarana Ekomobilitas Indonesia (SEI) untuk pengadaan kendaraan listrik pada 2026–2027 melalui model Electric Mobility-as-a-Service atau e-MaaS.
Berapa harga dan jumlah saham baru rights issue VKTR?
VKTR berencana menerbitkan maksimal 15 miliar saham baru dengan harga Rp200 per saham. Jika seluruh saham terserap, perseroan dapat menghimpun dana Rp3 triliun. PT Bakrie Capital Indonesia dan PT Biofuel Indo Sumatra menjadi pembeli siaga dengan total komitmen hingga Rp2,27 triliun.
Apakah pendanaan Rp5 triliun VKTR sudah terealisasi?
Angka Rp5 triliun merupakan potensi gabungan target rights issue Rp3 triliun dan penjajakan pendanaan strategis Danantara hingga Rp2 triliun. Angka tersebut belum dapat dianggap sebagai dana yang seluruhnya sudah diterima. Realisasinya bergantung pada penyelesaian rights issue dan kesepakatan pendanaan Danantara.
Apa itu bisnis e-MaaS VKTR?
Electric Mobility-as-a-Service atau e-MaaS adalah model penyewaan kendaraan listrik komersial yang dikembangkan VKTR melalui SEI. Pelanggan dapat menggunakan kendaraan tanpa membeli armada sendiri, sementara SEI berpotensi memperoleh pendapatan berulang dari pembayaran sewa.
Apakah pipeline 1.400 kendaraan VKTR sudah menghasilkan pendapatan?
Belum seluruhnya. Pipeline sekitar 1.400 kendaraan, terdiri dari sekitar 500 truk dan 900 bus dengan tujuh perusahaan hingga akhir 2027, masih mencakup MoU dan rencana penyediaan. Kontribusi pendapatannya perlu dinilai dari kontrak definitif, pengiriman kendaraan, pengoperasian armada, dan pembayaran pelanggan.
Bagaimana kinerja keuangan VKTR pada Semester I/2026?
VKTR mencatat penjualan bersih Rp648 miliar, naik 56 persen dibandingkan Semester I/2025, dengan laba bersih sekitar Rp10 miliar atau tumbuh 25 persen. Namun, bisnis komponen suku cadang dan besi bekas masih mendominasi. Pendapatan perdagangan kendaraan listrik mencapai Rp122 miliar dengan laba bersih segmen Rp878 juta.
Apa risiko utama ekspansi kendaraan listrik VKTR?
Risiko utamanya adalah kebutuhan modal besar di awal, sementara pendapatan sewa diterima bertahap. Tingkat pengembalian modal bergantung pada utilisasi armada, tarif sewa, biaya operasional, perawatan, umur kendaraan, dan kelancaran pembayaran pelanggan. Armada yang menganggur dapat menekan keuntungan.
Seberapa cepat VKTR bisa balik modal dari bisnis sewa kendaraan listrik?
Waktu pengembalian modal belum dapat dihitung dari informasi dalam artikel karena rincian investasi per kendaraan, tarif sewa, biaya operasional, dan utilisasi belum tersedia. Pipeline yang besar menunjukkan peluang bisnis, tetapi belum membuktikan bahwa ekspansi tersebut akan menghasilkan laba besar dalam waktu cepat.