Mengukur Risiko Keberanian BMRI Terima Gadai Saham PGUN dan JARR untuk Haji Isam Beli BYAN
Gadai saham JARR dan PGUN memunculkan risiko tambahan agunan, eksekusi saham, dan kredit BMRI. Simak simulasi haircut 50% dan coverage 130%.
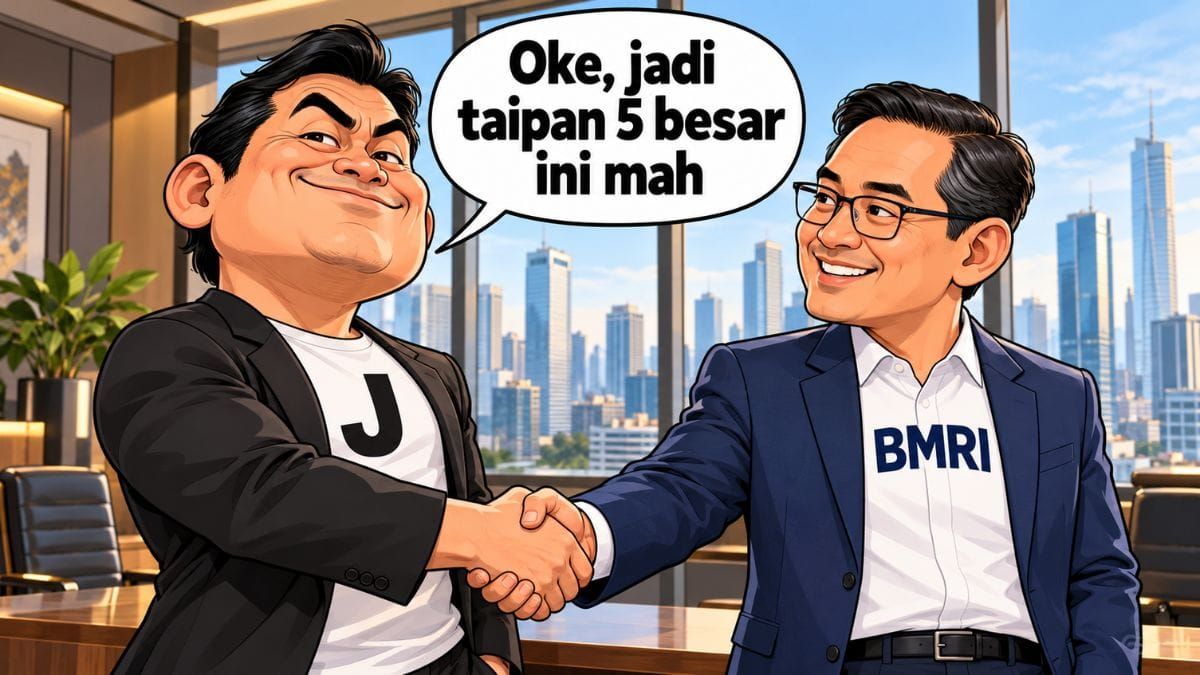
Mikirduit – Haji Isam mengakuisisi 10 miliar lembar saham PT Bayan Resources Tbk. (BYAN) di harga Rp2.588 per saham senilai Rp26,1 triliun dengan jaminan gadai saham PT Jhonlin Agro Raya Tbk. (JARR) dan PT Pradiksi Gunatama Tbk. (PGUN) kepada PT Bank Mandiri (Persero) Tbk. (BMRI). Lalu, bagaimana risiko terhadap saham-saham yang diagunkan dan ke BMRI sendiri?
Catatannya, semua yang kami tulis di sini dalam bentuk simulasi dengan asumsi mendekati realita best practice yang ada. Tapi, semuanya akan tergantung kesepakatan pinjaman antara Haji Isam dengan Bank Mandiri.
Key Takeaways
- Jaminan besar belum tentu berarti buffer aman. Dengan asumsi pinjaman Rp26,1 triliun dan nilai pasar jaminan JARR–PGUN Rp75,94 triliun, LTV awal sekitar 34,37%. Namun, setelah haircut 50%, coverage agunan yang diakui menjadi 145,48%.
- Penurunan harga bisa memicu kebutuhan tambahan agunan. Pada minimum coverage 130% setelah haircut 50%, ambang simulasi tercapai ketika JARR sekitar Rp3.065 dan PGUN Rp8.199 secara bersamaan. Jika keduanya turun 20%, diperlukan tambahan agunan tunai sekitar Rp3,55 triliun atau pelunasan sebagian utang Rp2,73 triliun.
- Risiko JARR–PGUN dan BMRI berbeda. JARR–PGUN menghadapi potensi tekanan jual jika jaminan dieksekusi, sedangkan BMRI menghadapi risiko pencadangan dan kerugian kredit jika pembayaran serta pemulihan agunan tidak mencukupi. Besarnya risiko bergantung pada kontrak, kemampuan bayar debitur, dan agunan tambahan.
- Cek pilihan saham investasi dengan perhitungan yang jelas antara peluang dan risiko, join Mikirsaham dengan klik link di sini
Dalam transaksi tersebut, Haji Isam melalui PT Eshan Agro Sentosa menggadaikan saham JARR sebanyak 7,99 miliar dengan nilai harga per 7 Oktober 2026 setara Rp27,43 triliun. Eshan Agro Sentosa adalah pengendali JARR yang memegang 86 persen saham perseroan.
Lalu, Haji Isam melalui PT Araya Agro Lestari, PT Citra Agro Raya, dan PT Baramega Citra Mulia Persada menggadaikan saham PGUN. Ketiganya menggadaikan seluruh saham yang dimiliki seperti Araya Agro Lestasi punya 2,21 miliar lembar saham PGUN, Citra Agro Raya punya 2,19 miliar saham PGUN, dan Baramega Cipta Mulia Persada pegang 900 jut saham PGUN. Total nilai jaminan saham PGUN itu mencapai Rp48 triliun.
Jadi, bagaimana risiko dari transaksi gadai saham haji Isam ini? kami coba membuat simulasinya. Catatannya, simulasi ini dengan angka asumsi karena data detail kesepakatan antara Haji Isam dengan BMRI tidak dipublikasikan.
Dengan asumsi total pinjaman mencapai seluruh nilai transaksi akuisisi BYAN senilai Rp26,1 triliun, berarti loan to value-nya sekitar 34,37 persen. Tingkat coverage nilai pasar sebagai agunan dari pinjaman mencapai 290 persen dari total utang.
PGUN memiliki kontribusi 63,91 persen dari nilai jaminan sehingga pergerakan harga sahamnya cukup menentukan.
Nah, dalam gadai saham akan ada haircut, yakni persentase yang mengurangi nilai pasar wajar sebuah saham yang ditetapkan oleh pemberi pinjaman saat menghitung jumlah dana yang bisa dipinjamkan.
Haircut ini berfungsi sebagai bantalan risiko jika ada penurunan harga saham hingga risiko gagal bayar selama masa gadai berjalan.
Dari sini, kami menghitung bahwa haircut maksimal secara matematis mencapai sekitar 65,6 persen agar nilai agunan setelah haircut masih setara dengan asumsi pinjaman Rp26,1 triliun. Namun, angka tersebut hanya menunjukkan coverage 100 persen, tanpa buffer tambahan, dan bukan haircut yang ditetapkan BMRI.
Untuk analisis risiko, kami menggunakan skenario haircut 50 persen dan minimum coverage sebesar 130 persen dari outstanding pinjaman. Dengan nilai pasar jaminan JARR dan PGUN sekitar Rp75,94 triliun, nilai agunan yang diakui setelah haircut menjadi Rp37,97 triliun, atau sekitar 145,48 persen dari pinjaman.
Agar coverage setelah haircut tetap sebesar 130 persen, batas bawah harga JARR menjadi Rp3.065 per saham, dan harga saham PGUN senilai Rp8.199 per saham.
Kecuali, jika BMRI memasang haircut 40 persen, ambang batasnya bisa menjadi lebih rendah menjadi JARR senilai Rp2.554 per saham dan PGUN senilai Rp6.832 per saham. Namun, BMRI akan sangat baik sekali memberikan JARR dan PGUN dengan tingkat haircut 40 persen.
Semakin tinggi minimum coverage atau semakin besar haircut yang diterapkan, semakin tinggi nilai pasar jaminan yang harus dipertahankan. Akibatnya, semakin kecil penurunan harga saham yang dapat ditoleransi sebelum muncul kebutuhan tambahan agunan atau pelunasan sebagian utang.
Sebagai ilustrasi, kami menggunakan asumsi minimum coverage 130 persen setelah haircut 50 persen. Jika JARR dan PGUN sama-sama turun 20 persen dari harga acuan, harganya menjadi Rp2.744 dan Rp7.340 per saham. Nilai pasar jaminan turun menjadi sekitar Rp60,75 triliun, sedangkan nilai agunan setelah haircut menjadi Rp30,38 triliun. Coverage terhadap asumsi outstanding pinjaman Rp26,1 triliun turun menjadi sekitar 116,39 persen, di bawah minimum yang disimulasikan.
Untuk mengembalikan coverage ke 130 persen, nilai agunan yang diakui harus mencapai Rp33,93 triliun. Dalam skenario tersebut, Haji Isam perlu memilih salah satu: menambah agunan tunai sekitar Rp3,55 triliun jika diakui penuh, menambah agunan saham bernilai pasar sekitar Rp7,11 triliun jika dikenai haircut 50 persen, atau melunasi sebagian pokok utang sekitar Rp2,73 triliun. Ketiganya merupakan alternatif, bukan kewajiban yang harus dilakukan sekaligus.
Kebutuhan tersebut hanya mengembalikan coverage tepat ke ambang minimum, tanpa buffer tambahan. Seluruh perhitungan mengasumsikan outstanding tetap Rp26,1 triliun, jumlah saham tetap, semua saham menjamin fasilitas yang sama, dan belum memasukkan agunan lainnya. Mekanisme pemulihan serta eksekusi sebenarnya tetap bergantung pada perjanjian kredit.
Simulasi ini mengasumsikan JARR dan PGUN turun dengan persentase yang sama hingga coverage setelah haircut berada di bawah 130 persen. Jika persentase penurunan kedua saham berbeda, kebutuhan tambahan agunan atau pelunasan sebagian utang juga akan berubah. Secara variable yang membentuk tekanan kepada posisi nilai jaminannya akan cukup beragam.
Risiko yang Berpotensi Terjadi di JARR, PGUN, dan BMRI
Salah satu risiko terburuk yang bisa terjadi untuk saham JARR dan PGUN adalah jika pengendali yang menggadaikan sahamnya mengalami gagal bayar (seperti menambah agunan cash atau saham atau melunasi sebagian pokok utang saat harga saham keduanya turun di bawah batas maksimal coverage setelah haircut).
Artinya, saham JARR dan PGUN berpotensi force sell paksa oleh pihak kreditur. Dari situ, tekanan jual berpotensi signifikan karena pengendali mengagunkan seluruh saham yang dimilikinya di dua emiten tersebut. harga saham JARR dan PGUN bisa tertekan signifikan.
Sementara itu, bagi BMRI, keputusan memberikan pinjaman jumbo senilai Rp26,1 triliun dengan agunan saham seperti JARR dan PGUN juga menjadi pertanyaan. Biasanya, saham-saham yang diagunkan memiliki kriteria tertentu seperti masuk indeks saham yang mengklasifikasikan saham likuid seperti LQ45, IDX30 hingga IDX80, hingga indeks global.
Di sisi lain, saham JARR dan PGUN memiliki posisi harga saham yang cukup tinggi. Bayangkan, PGUN dengan market cap Rp51 triliun, tapi total aset hanya Rp2,42 triliun serta rata-rata laba bersih bulanan hanya di bawah Rp200 miliar per tahun.
Begitu juga dengan JARR dengan market cap Rp28 triliun, total aset hanya Rp4 triliun dengan laba bersih tahunan di bawah Rp300 miliar.
Tingkat price to earning rasio keduanya juga sudah di atas 100 kali. Artinya, jika ada risiko gagal bayar, BMRI harus siap mencadangkan kerugian yang cukup signifikan.
 Tasya Natalia
Pasalnya, BMRI pegang seluruh kepemilikan pengendali JARR dan PGUN. Sehingga saat di force sell akan menyebabkan tekanan jual luar biasa, nilai utang yang pulih berpotensi lebih rendah dari pokok yang diajukan.
Meski, dari potensi pembayaran utang Rp26 triliun itu bisa saja dicapai dalam 5 tahun jika rata-rata dividen BYAN bertahan di Rp450 per saham selama 6 tahun ke depan. Namun, jika ternyata ada faktor yang membuat kinerja BYAN tertekan dan dividen menyusut, Haji Isam harus cari cara lainnya untuk menyelesaikan utangnya.
Belum lagi, nilai pasar BYAN dengan harga transaksi Haji Isam di Rp2.588 per saham. Sehingga nilai aset di pasar bisa jauh lebih tinggi. Jika Haji Isam menjual 20 persen dari total 10 miliar lembar (sekitar 2 miliar lembar) sudah cukup untuk melunasi utangnya tersebut).
Nah, dengan negosiasi basis pembayaran dengan dividen dalam 5 tahun ke depan ini, serta nilai aset yang diakuisisi jauh lebih besar dari harga beli, bisa saja Haji Isam mendapatkan haircut dan coverage lebih rendah dari asumsi kami.
Kesimpulan
Secara umum, aktivitas gadai saham JARR dan PGUN membuat risiko penurunan menjadi sangat besar jika terjadi gagal bayar. Namun, sejak awal JARR dan PGUN bukan menjadi saham yang dipilih untuk investasi karena volatilitas tinggi dan likuiditas terbatas. Jadi, plan untuk JARR dan PGUN bisa ambil posisi untuk trading.
Kami malah menyoroti risiko kredit BMRI dengan pemberian pinjaman tersebut (meski tidak diketahui tingkat plafon pinjaman riilnya berapa. Jika ada gagal bayar, BMRI juga berpotensi sulit menjual agunannya tersebut. Meski, ada peluang pembayaran lancar dari dividen BYAN. Sehingga, selama operasional BYAN tidak masalah seharusnya risiko gagal bayar juga rendah.
Sehingga risikonya masih belum dapat diukur tanpa informasi kontrak dan arus kas debitur. Kecuali ada faktor yang membuat pasar saham Indonesia terjun bebas sehingga Haji Isam kesulitan melikuidasi aset BYAN untuk bayar utang pokok hingga menutup tambahan modal di JARR dan PGUN. Hal itu jelas menjadi faktor lain yang sifatnya sangat tidak terduga.
Mau Dapat Insight Saham hingga Action-nya Sesuai dengan Kebutuhan?
Join Mikirsaham sekarang dan dapatkan benefit:
- Stockpick Investing Saham Indonesia (Value, Dividen, Growth, Contrarian) Update per bulan
- Tools Trading Plan by Sistem (minimal join Mikirsaham Super dan masih tahap Beta)
- Stockpick mid-term (6 bulan - 2 tahun) saham US (NEW)
- Stockpick trading mingguan untuk saham Indonesia
- Event Online Rutin bulanan
- Insight Saham Komprehensif untuk saham Indonesia, US
- Diskusi lebih nyaman di member area tanpa ada distraksi
- Grup Diskusi WA (terpisah antara saham Indo, US, dan stockpick trading mingguan)
- Hingga konsultasi private dengan founder kami
Langsung langganan dan pilih plan yang sesuai dengan kebutuhanmu sekarang dengan klik di sini
Jangan lupa follow kami di Googlenews dan kamu bisa baca di sini
FAQ Aksi Haji Isam Gadai Saham JARR dan PGUN
Apa hubungan akuisisi BYAN dengan gadai saham JARR dan PGUN?
Artikel ini menguji skenario bahwa fasilitas kredit dengan jaminan saham JARR dan PGUN digunakan untuk membiayai akuisisi BYAN. Namun, nominal kredit aktual, penggunaan dana, dan keterkaitan seluruh jaminan dengan fasilitas tersebut belum dikonfirmasi melalui detail perjanjian yang tersedia.
Apa itu haircut dalam kredit beragunan saham?
Haircut adalah pengurang nilai pasar saham untuk menentukan nilai agunan yang diakui pemberi pinjaman. Dengan haircut 50%, saham bernilai pasar Rp100 miliar hanya diakui sebagai agunan Rp50 miliar.
Berapa coverage jaminan JARR dan PGUN setelah haircut 50%?
Dengan nilai pasar jaminan sekitar Rp75,94 triliun, nilai setelah haircut 50% menjadi Rp37,97 triliun. Terhadap asumsi outstanding pinjaman Rp26,1 triliun, coverage mencapai sekitar 145,48%.
Berapa harga ambang JARR dan PGUN dalam simulasi ini?
Dengan haircut 50% dan minimum coverage setelah haircut 130%, ambang matematisnya sekitar Rp3.065 untuk JARR dan Rp8.199 untuk PGUN. Kedua harga berlaku secara bersamaan dengan asumsi persentase penurunan yang sama, jumlah saham tetap, dan outstanding tetap Rp26,1 triliun. Angka tersebut bukan batas force sell yang telah dikonfirmasi.
Apa yang terjadi jika JARR dan PGUN sama-sama turun 20%?
Nilai agunan setelah haircut 50% turun menjadi sekitar Rp30,38 triliun, sehingga coverage menjadi 116,39%. Untuk kembali ke 130%, alternatifnya adalah tambahan agunan tunai Rp3,55 triliun, tambahan saham bernilai pasar Rp7,11 triliun dengan haircut 50%, atau pelunasan sebagian utang Rp2,73 triliun.
Apakah pelanggaran coverage langsung memicu force sell?
Belum tentu. Perjanjian menentukan jadwal penilaian agunan, permintaan pemulihan, tenggat tambahan agunan atau pembayaran, serta kondisi yang memungkinkan eksekusi. Pelanggaran rasio tidak otomatis berarti saham langsung dijual di bursa.
Apa risiko transaksi ini bagi saham BMRI?
Risiko utamanya adalah memburuknya kualitas kredit dan kebutuhan pencadangan apabila kemampuan bayar debitur melemah. Kerugian juga dapat muncul jika hasil pemulihan agunan tidak menutup kewajiban. Penurunan harga saham jaminan sendiri belum otomatis berarti kredit macet.
Apakah dividen BYAN cukup untuk melunasi pinjaman dalam lima tahun?
Belum cukup dalam asumsi dividen Rp450 per saham per tahun dan kepemilikan sekitar 10,08 miliar saham. Penerimaan bruto sekitar Rp4,54 triliun per tahun atau Rp22,68 triliun selama lima tahun, masih di bawah pokok Rp26,1 triliun dan belum memperhitungkan bunga serta biaya. Dividen juga dapat berubah mengikuti kinerja dan kebijakan perusahaan.