Saham HUMI dan GTSI Naik Saat Boom Kapal Tanker 2026 Makin Panas, Begini Arahnya
Boom tanker makin ekstrem. Kapal makin langka, harga sewa melambung. Sentimen ini salah satunya mengatrol harga saham grup Humpuss, HUMI dan GTSI terbang. kira-kira gimana prospek dua emiten itu? masih menarik untuk masuk di harga saat ini?
Mikirduit - Saham grup Humpuss, PT Humpuss Maritim International Tbk. (HUMI) dan GTSI) terpantau cukup ramai jadi buruan pelaku pasar terkatrol katalis boom tanker.
Key Takeaways
- Boom tanker 2026 tidak otomatis menjadi windfall bagi HUMI dan GTSI. Keduanya tidak memiliki VLCC, sementara mayoritas kontrak menggunakan skema time charter dengan tarif tetap sehingga lonjakan spot rate tanker global tidak langsung masuk ke pendapatan.
- HUMI punya eksposur tidak langsung yang lebih luas dibandingkan GTSI. HUMI masih berpotensi mendapat manfaat dari renegosiasi tarif charter, pertumbuhan chemical tanker, offshore, dan crew management. Sementara GTSI masih harus menghadapi tekanan biaya docking dan operasional bisnis LNG.
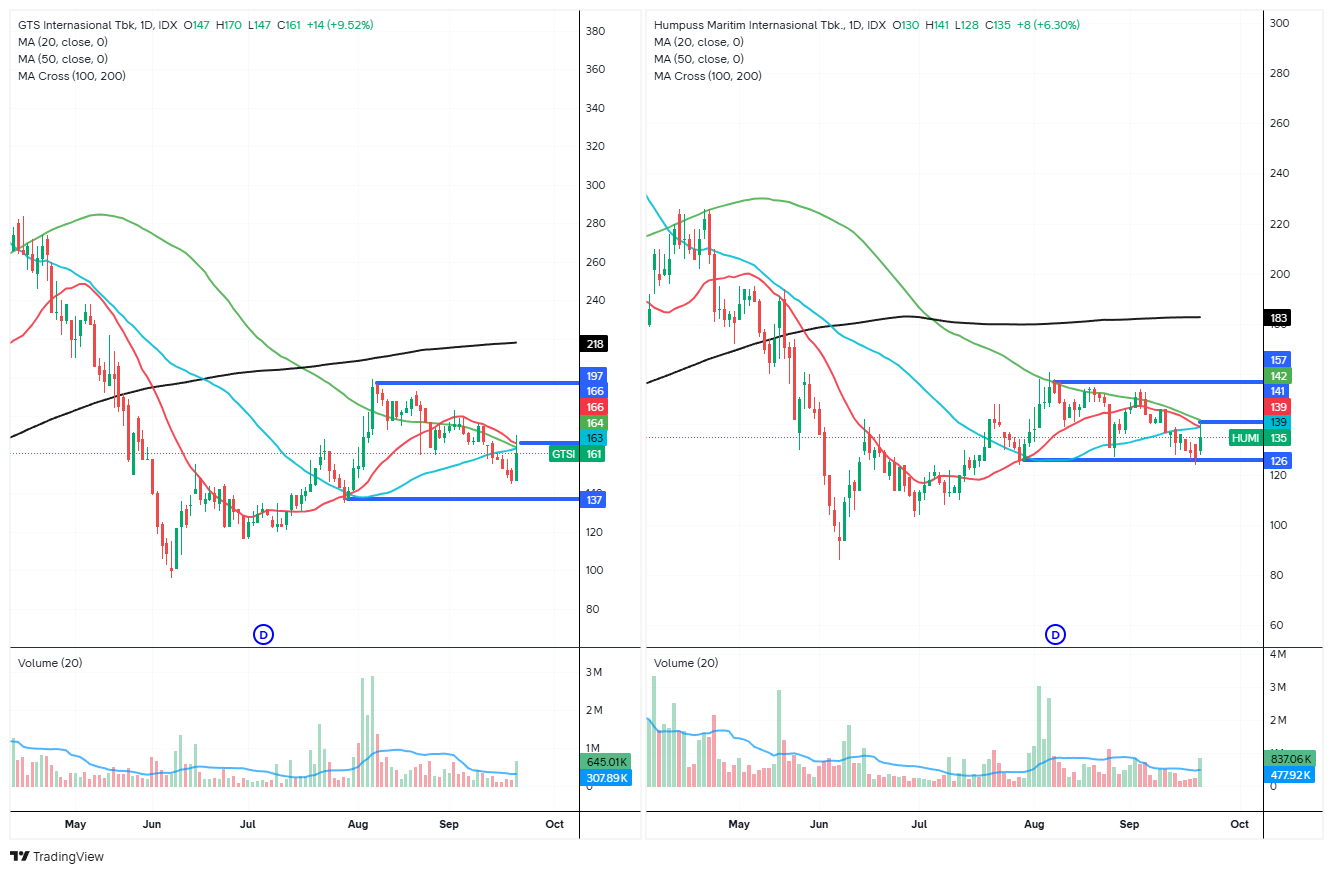
- Secara teknikal, HUMI dan GTSI masih butuh konfirmasi breakout. Penguatan harga belum mampu menembus resistance MA20 daily. Support HUMI berada di sekitar 126 dengan resistance 140, sedangkan GTSI memiliki support 137 dan resistance 163.
- Diskon Spesial Investing Pro untuk Pembaca Mikirduit, agar analisis saham langsung menggunakan tools paling lengkap, Langganan sekarang dengan klik di sini
Pada perdagangan sesi pertama Senin hari ini (21/9/2026), saham HUMI dan GTSI sempat melejit 10 persen lebih, sebelum akhirnya mulai menyusut penguatannya.
Sebelum lebih jauh bahas prospek dua saham itu. Kita harus memahami dulu soal situasi kapal tanker saat ini.
Boom Tanker 2026 Makin Panas
Pada pekan lalu, kami sempat mengulas soal kondisi boom tanker yang masuk fase ekstrem. Bahkan bisa disebut yang terparah kedua dalam sejarah, situasi tahun ini hanya kalah dari fase supercycle 2004-2008.
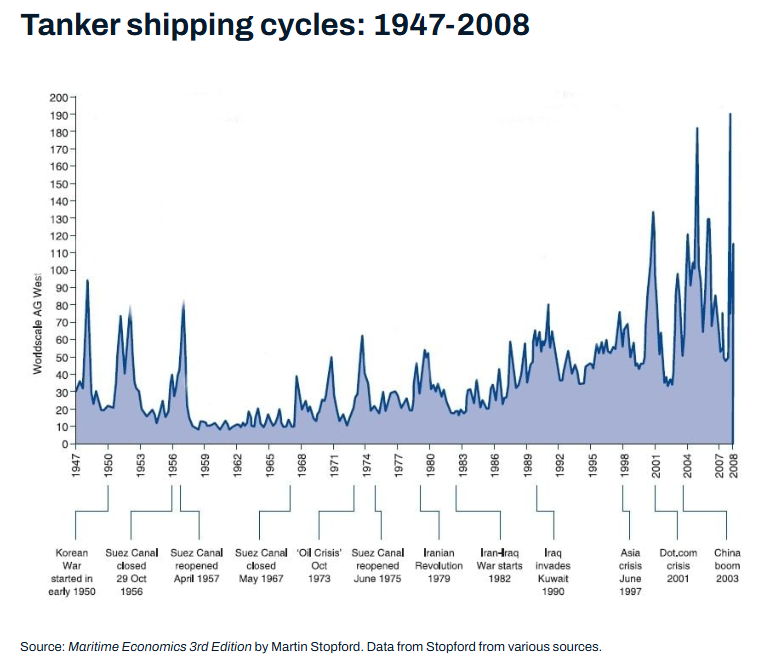
Tarif angkut kapal tanker, terutama Very Large Crude Carrier (VLCC) atau kapal tanker minyak mentah berukuran sangat besar, melonjak ke level yang sangat jarang terjadi.
Pada akhir pekan lalu, tarif pengiriman VLCC rute Middle East Gulf–China menembus US$1,21 juta per hari, melonjak 40,6 persen dalam sepekan.
Sebulan sebelumnya, tarifnya masih berada di kisaran US$700.000 per hari. Jika dibandingkan dengan sebelum konflik AS-Iran pada Februari, ketika tarifnya hanya sekitar US$117.400 per hari, angkanya kini sudah meningkat hampir 10 kali lipat.
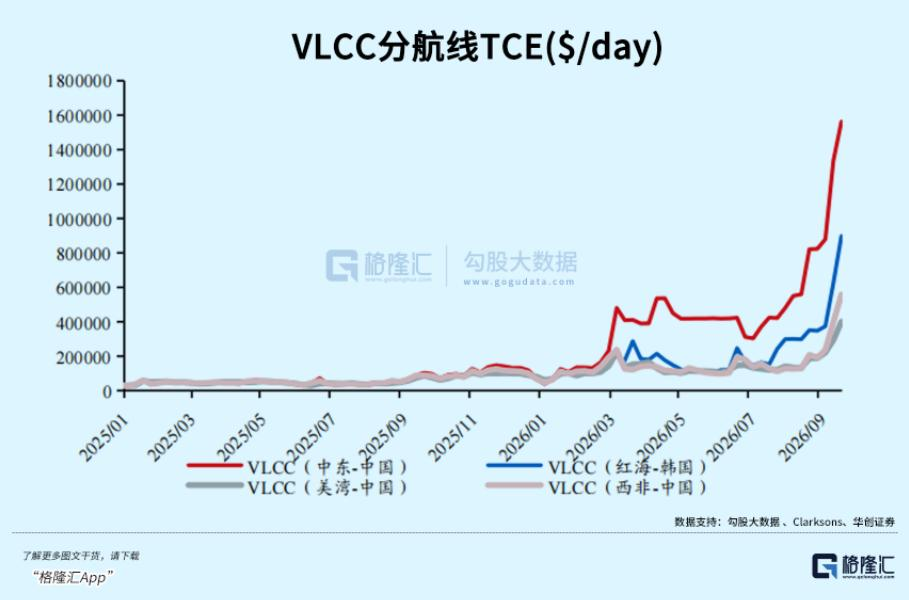
Kenaikan juga terjadi di rute utama lainnya. TCE West Africa–Far East mencapai sekitar US$524.500 per hari, naik 48,3 persen secara mingguan, sementara US Gulf–Far East mencapai US$388.400 per hari, naik 51,1 persen.
Lonjakan tarif juga bukan soal geopolitik, tetapi juga perubahan struktural pada supply-demand kapal tanker.
Gangguan di Selat Hormuz membuat sebagian arus minyak harus menggunakan rute yang lebih panjang, termasuk memutar melalui Cape of Good Hope. Waktu pelayaran dari Timur Tengah ke Asia yang sebelumnya sekitar 55 hari dapat meningkat menjadi 80–110 hari.
Artinya, dengan jumlah kapal yang sama, kapasitas angkut efektif ikut berkurang karena satu kapal membutuhkan waktu lebih lama untuk menyelesaikan satu perjalanan.
Di sisi lain, tambahan kapal baru belum bisa langsung mengatasi kondisi tersebut. Armada VLCC global sudah cukup tua, sementara kapal-kapal berusia lebih dari 15 tahun mencakup sekitar 41 persen armada.
Regulasi seperti IMO CII dan EU ETS juga mendorong kapal-kapal tua keluar dari pasar. Sementara itu, sebagian besar pengiriman VLCC baru dalam beberapa tahun ke depan masih dibutuhkan untuk menggantikan armada lama.
Dari sisi permintaan, perubahan jalur perdagangan juga meningkatkan kebutuhan ton-mile.
Jepang dan Korea Selatan mulai meningkatkan pembelian minyak dari US Gulf yang jaraknya sekitar 2,6 kali lebih jauh dibandingkan rute Timur Tengah–Asia. Semakin jauh jarak pengiriman, semakin lama kapal terikat dalam satu perjalanan dan semakin besar kebutuhan terhadap kapasitas tanker.
China juga menjadi faktor penting. Pemulihan ekspor produk minyak olahan meningkatkan kebutuhan minyak mentah. Jika China kembali masuk ke fase strategic restocking, tambahan permintaan tersebut berpotensi semakin memperketat pasar VLCC.
Dengan demikian, boom tanker saat ini merupakan kombinasi dari rute perdagangan yang semakin panjang, kapasitas efektif yang mengetat, serta permintaan ton-mile yang meningkat.
Namun, shipping tetap merupakan industri yang sangat siklikal. Jika jalur perdagangan kembali normal atau pengiriman VLCC baru meningkat signifikan mulai 2028, tekanan terhadap tarif dapat kembali muncul.
Jadi, pertanyaan utamanya bukan hanya seberapa tinggi tarif tanker bisa bertahan, tetapi juga berapa lama kondisi supply-demand yang sangat ketat ini dapat berlangsung.
Menurut kami, efek ke perusahaan kapal juga tidak merata. Tahun ini bisa dibilang berkah bagi pemilik kapal tanker besar/VLCC, dengan catatan seberapa besar kapasitas VLCC yang jadi aset utama mereka sampai porsi kapasitas yang pakai skema spot. Jika dua hal ini bisa dioptimalkan, tentu dampak ke bottom line bisa lebih terasa.
Nah, beralih ke saham HUMI dan GTSI, dua emiten yang punya hubungan Ibu dan anak ini memang tidak lepas bisnisnya yaitu kapal. Tapi seberapa besar mereka bisa dapat berkah dari situasi ini? mari kita ulas satu per satu.
Prospek Saham HUMI dan GTSI Menadah Berkah Boom Tanker 2026
Boom tanker 2026 memang sedang panas, terutama di segmen VLCC yang tarif sewanya sudah menembus sekitar US$1,21 juta per hari. Tapi perlu dicatat, tidak semua emiten shipping otomatis ikut menikmati lonjakan tersebut.
HUMI dan GTSI memang berada di industri pelayaran energi, tetapi keduanya tidak memiliki VLCC, sehingga efek langsung dari kenaikan tarif crude oil tanker global relatif terbatas.
Meski begitu, katalis itu menjadi momen enyesuaian tarif sewa (charter rate) saat renegosiasi kontrak baru domestik, atau dari ekspansi lini jasa manajemen kapal (crew management).
Mulai dari HUMI dulu yang merupakan holding yang memiliki bisnis oil & chemical tanker, LPG/LNG, towage & pilotage, hingga crew management. Armada oil & chemical tankernya didominasi kapal kecil hingga menengah seperti Handysize dan MR, termasuk MT Sinar Masela, dengan fokus utama pada cabotage domestik Indonesia untuk distribusi BBM dan chemical antar-pulau.
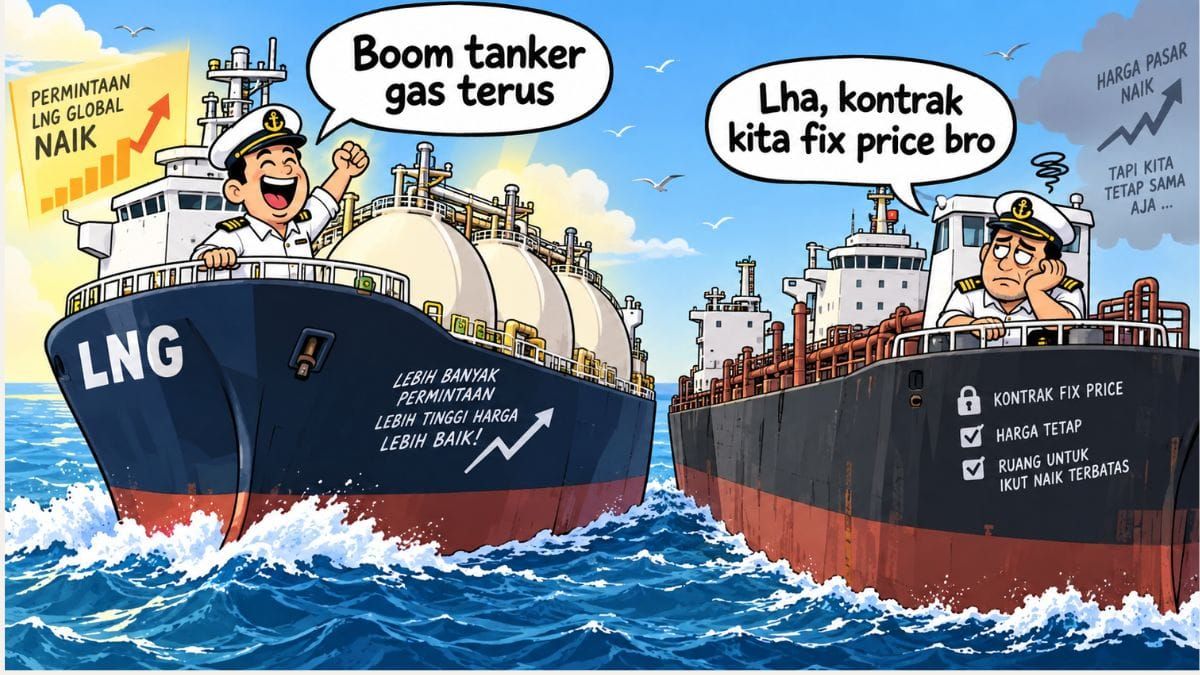
Kapal-kapalnya tidak beroperasi di rute yang menjadi episentrum lonjakan tarif seperti Middle East–China atau US Gulf–Asia, sementara sebagian besar kontraknya menggunakan time charter jangka menengah-panjang dengan fixed rate.
Jadi, ketika spot rate VLCC melonjak, HUMI tidak langsung mendapatkan windfall profit. Meski begitu, bisnisnya tetap tumbuh.
Pada Semester I/2026, pendapatan HUMI mencapai Rp1,24 triliun, naik 17,85 persen YoY, didorong penambahan armada baru di lini chemical dan offshore.
Namun, pertumbuhan top line belum sepenuhnya masuk ke laba karena biaya bunker fuel, docking, dan depresiasi kapal baru meningkat. Pada kuartal I/2026, laba bersih HUMI sempat turun menjadi Rp9,3 miliar, dari Rp52,6 miliar pada periode yang sama tahun sebelumnya.
Sementara itu, GTSI lebih fokus pada transportasi LNG dan FSRU, sama sekali tidak memiliki crude oil tanker maupun VLCC.
Aset utamanya antara lain LNG Carrier seperti Ekaputra 1 dan armada Danaputri 1, yang melayani rantai pasok gas domestik, termasuk distribusi LNG dari kilang seperti Tangguh dan Bontang menuju pembangkit PLN atau terminal regasifikasi.
Armada LNG GTSI juga mayoritas terikat long-term time charter dengan fixed rate, sehingga kenaikan spot rate tanker minyak dunia tidak otomatis masuk ke pendapatan.
Pada paruh pertama tahun ini, GTSI justru memcatatkan kerugian US$ 1,92 juta, berbalik dari laba US$3,75 juta pada periode yang sama tahun sebelumnya. Tekanan ini antara lain berasal dari kenaikan biaya docking dan operasional kapal LNG, sementara kas turun 31,75 persen menjadi US$11,35 juta.
Jadi, kalau dibandingkan, HUMI punya peluang tidak langsung yang relatif lebih besar karena skala bisnisnya lebih terdiversifikasi, terutama dari chemical tanker dan potensi renegosiasi charter rate ketika kontrak domestik diperbarui.
Bisnis crew management juga berpotensi menangkap kenaikan kebutuhan pelaut di tengah ketatnya pasar armada global.
Sementara itu, GTSI masih lebih banyak menghadapi pekerjaan rumah dari sisi biaya operasional dan docking sebelum bisa kembali mencatatkan laba.
Teknikal Saham HUMI dan GTSI
Beralih secara teknikal, meskipun secara fundamental dampak dari boom tanker itu terbatas.
Namun, pada hari ini minat pelaku pasar mulai berburu dua saham grup Humpuss ini, bahkan pada sesi I tadi tercatat sempat menguat kisaran 10 persenan. Apakah ada potensi kelanjutan?
Perlu dicatat, pergerakan HUMI dan GTSI saat ini cenderung mirip. Dari sisi teknikal, penguatan pada sesi I menurut kami masih terlihat belum cukup kuat untuk menembus resistance MA20 daily.
Secara jangka pendek, keduanya masih berada dalam tren menurun, dengan support kuat HUMI di 126 dan GTSI di 137. Namun, secara umum kondisinya sudah lebih baik dibandingkan saat berada di area bottom sebelumnya.
Jika pada perdagangan berikutnya harga kembali gagal menguat dan menembus area tersebut, kedua saham berpotensi kembali bergerak sideways sambil menguji support terdekat.
Sebaliknya, jika mampu menembus MA20 dengan volume yang lebih kuat, peluang untuk melanjutkan rebound akan semakin terbuka. Perlu dicatat, dari trenline itu, area resistance HUMI ada di 140, sementara GTSI di 163.
Kesimpulan
Boom tanker saat ini tidak memberikan windfall profit langsung kepada HUMI maupun GTSI, karena keduanya tidak memiliki VLCC dan banyak menggunakan kontrak fixed rate.
Dampaknya lebih bersifat tidak langsung, dengan HUMI memiliki eksposur yang lebih beragam, sementara GTSI tetap lebih bergantung pada pemulihan kinerja bisnis LNG-nya.
Sementara secara teknikal, penguatan harga hari ini masih dibatasi resistance MA20 daily. Jika itu belum mampu ditembus, pergerakan harga potensi lanjut sideways dulu, tetapi akan menjadi peluang akumulasi lagi jika semakin mendekati support.
Dari sini, HUMI dan GTSI ini cenderung untuk trading pendek dari sentimen penopang tersebut.
Gimana, kalian pilih lirik induknya HUMI atau anaknya GTSI?
Mau Ikut Ngopdar Online Edisi September 2026 dan Dapat Insight Saham yang Belum Naik?
Join Mikirsaham sekarang dan dapatkan benefit:
- Stockpick Investing Saham Indonesia (Value, Dividen, Growth, Contrarian) Update per bulan
- Tools Trading Plan by Sistem (minimal join Mikirsaham Super dan masih tahap Beta)
- Stockpick mid-term (6 bulan - 2 tahun) saham US (NEW)
- Stockpick trading mingguan untuk saham Indonesia
- Event Online Rutin bulanan
- Insight Saham Komprehensif untuk saham Indonesia, US
- Diskusi lebih nyaman di member area tanpa ada distraksi
- Grup Diskusi WA (terpisah antara saham Indo, US, dan stockpick trading mingguan)
- Hingga konsultasi private dengan founder kami
Langsung langganan dan pilih plan yang sesuai dengan kebutuhanmu sekarang dengan klik di sini
Jangan lupa follow kami di Googlenews dan kamu bisa baca di sini