5 Fakta Aksi FrieslandCampina Akuisisi ULTJ senilai Rp14 triliun, dan Bocoran Harga Wajar Pasca Aksi Korporasi
ULTJ mengakuisisi Frisian Flag Indonesia senilai Rp14,57 triliun lewat rights issue. Simak valuasi, risiko dilusi, proyeksi laba, dan potensi harga wajarnya hingga 2031.
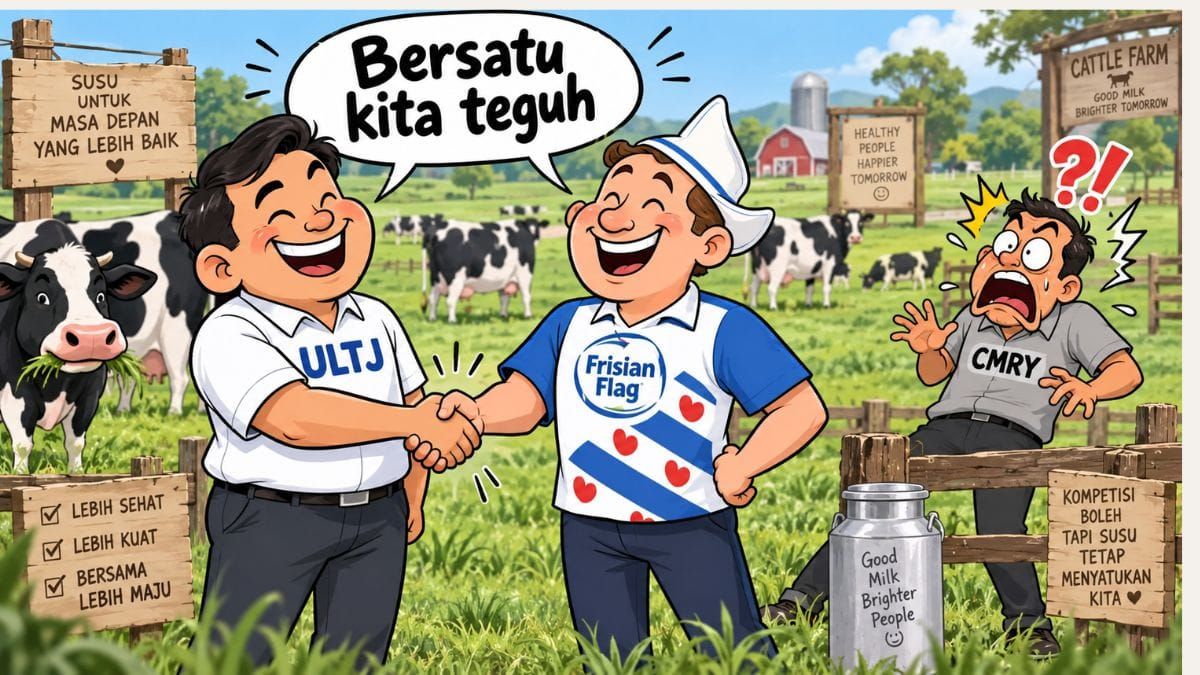
Mikirduit – PT Ultrajaya Milk Industry & Trading Company Tbk (ULTJ) mengakuisisi PT Frisian Flag Indonesia senilai Rp14,57 triliun. ULTJ mengakuisisi kompetitornya ini dengan dana dari right issue dan skema inbreng. Berikut ini yang harus diperhatikan dari aksi right issue ULTJ untuk akuisisi Frisian Flag Indonesia.
Key Takeaways
- ULTJ mengakuisisi 100% Frisian Flag Indonesia senilai Rp14,57 triliun melalui rights issue 7,8 miliar saham baru di harga Rp2.150 per saham. Setelah transaksi, FrieslandCampina akan memegang sekitar 37% saham ULTJ dan menjadi pengendali baru.
- Valuasi akuisisi terlihat premium dari sisi PE dan PBV, tetapi murah secara price-to-sales. Tantangan utamanya adalah margin Frisian Flag yang jauh lebih rendah daripada ULTJ, sehingga keberhasilan transaksi akan sangat bergantung pada efisiensi manufaktur, supply chain, distribusi, dan cross-selling.
- Manajemen menargetkan lonjakan profitabilitas hingga 2031. Dengan asumsi pendapatan tumbuh rata-rata 8% per tahun dan net profit margin mencapai 15,65%, laba bersih ULTJ berpotensi mendekati Rp5,6 triliun dengan simulasi valuasi wajar sekitar Rp4.200–Rp4.595 per saham.
- Cek pilihan saham investasi dengan perhitungan yang jelas antara peluang dan risiko, join Mikirsaham dengan klik link di sini
ULTJ mengakuisisi 100 persen Frisian Flag Indonesia senilai Rp14,57 triliun dari FrieslandCampina International Holding (78,09 persen), Blue Waves Group Ventures (16,91 persen), dan PT Bahtera Wiraniaga Internusa (5 persen).
ULTJ mengakuisisi kompetitornya tersebut dengan menggunakan right issue. Jadi, ULTJ menerbitkan 7,8 miliar lembar saham baru dengan harga pelaksanaan Rp2.150 per saham. Rasio right issue-nya sekitar 100 saham lama mendapatkan sekitar 76 saham baru.
Dalam skema right issue ini, nantinya pengendali ULTJ saat ini, yakni Sabana Prawirawidjaja dan PT Prawirawidjaja Prakarsa tidak akan melaksanakan hak saham barunya. Nantinya, hak saham baru pengendali ULTJ diambil oleh kelompok FrieslandCampina International Holding.
Sehingga setelah right issue nantinya komposisi pemegang sahamnya antara lain, Nantinya, setelah selesai right issue, Sabana Prawirawidjaja dan PT Prawirawidjaja Prakarsa masih akan pegang 43,78 persen dari sebelumnya sekitar 77 persen. Lalu, grup FrieslandCampina International Holding B.V. pegang sekitar 37 persen saham ULTJ.
Dalam perubahan komposisi pemegang saham ini, FrieslandCampina International Holding B.V. akan menjadi pengendali baru ULTJ.
Dari rencana aksi korporasi ini, berikut 5 fakta yang harus kamu ketahui:
ULTJ Akuisisi PT Frisian Flag Indonesia dengan Valuasi Premium Secara PE dan PBV, tapi Diskon Secara Price to Sales
Jika dilihat dari harga transaksi 100 persen saham Frisian Flag Indonesia mencapai Rp14,57 triliun dengan tingkat ekuitas per Juli 2026 sekitar Rp4,18 kali. Artinya, price to book value (PBV) dari harga akuisisi sekitar 3,49 kali.
Apakah valuasi ini murah? jika dibandingkan dengan PBV ULTJ sekitar 2,7 kali dan PT Cisarua Mountain Dairy sebesar 4,99 kali. Jika dilihat, angka transaksi ini cukup mahal jika membandingkan tingkat ekuitas, CMRY punya skala ekuitas Rp7,1 triliun, sedangkan ULTJ Rp8 triliun yang skalanya lebih besar. Meski, Frisian Flag memang punya pangsa pasar yang skala besar juga.
Dari segi price to earning rasio (PE), menggunakan asumsi laba bersih Frisian Flag secara annualized dari kinerja per Juli 2026 itu senilai Rp753 miliar. Berarti, tingkat PE sekitar 19,3 kali.
Dari segi PE, harga transaksi akuisisi Frisian Flag ini cukup premium mengingat PE ULTJ sebesar 11,91 kali, sedangkan CMRY sebesar 16,15 kali.
Namun, jika dilihat dengan metriks price to sales dengan potensi pendapatan annualized senilai Rp13,36 triliun, Harga transaksi akuisisi Frisian Flag ini cukup murah dengan Price to sales 1,09 kali. Jika dibandingkan dengan price to sales ULTJ sekitar 2,1 kali dan CMRY sekitar 2,97 kali.
Frisian Flag Indonesia memiliki Margin Keuntungan lebih Rendah Dibandingkan ULTJ
Salah satu yang menjadi perhatian kami adalah tingkat margin keuntungan Frisian Flag lebih rendah dibandingkan ULTJ.
Jika menggunakan data dari propektus rencana right issue ULTJ yang menunjukkan laporan keuangan per Juli 2026 dari ULTJ dan Frisian Flag, di sana terlihat perbedaan margin keuntungan yang cukup signifikan.
Dari segi gross profit margin, Frisian Flag hanya sebesar 17 persen, sedangkan ULTJ tembus 33 persen. Lalu, operating profit margin Frisian Flag hanya 5,4 persen, sedangkan ULTJ tembus 23 persen. Lalu, net profit margin Frisian Flag hanya 5,6 persen, sedangkan ULTJ tembus 18,76 persen.
Jika kami cek, faktor perbedaannya ada di beban pokok pendapatan yang cukup signifikan. Dari segi pendapatan, Frisian Flag memang lebih besar 21 persen daripada ULTJ, tapi beban pokok pendapatan Frisian Flag lebih besar 52 persen dibandingkan dengan ULTJ.
Dari segi biaya operasional tidak ada perbedaan yang cukup signifikan.
Jika Frisian Flag dan ULTJ berkonsolidasi dan membuat Frisian Flag bisa memperbaiki margin keuntungan kotornya, aksi korporasi ini bisa membuat ULJT pasca akuisisi Frisian Flag bisa lebih menarik secara bisnis.
Namun, jika tidak ada perubahan signifikan terkait perbaikan margin keuntungan kotor Frisian Flag, hal itu cenderung kurang bagus untuk persepsi perkembangan hasil akuisisi bagi ULTJ. Pasalnya, jika dihitung secara kasar akumulasi kinerja Juli 2026 antara ULTJ dan Frisian Flag, hasilnya gross profit margin ULTJ bisa turun menjadi 24 persen.
 Surya Rianto
Sinergi ULTJ dan Frisian Flag pasca Akuisisi
Manajemen menyebutkan ada empat hal yang bisa dilakukan setelah ULTJ mengakuisisi Frisian Flag.
Pertama, ULTJ dan Frisian Flag bisa memperkuat bisnis minumannya dengan kekuatan ULTJ di susu UHT dan minuman teh kemasan, sedangkan Frisian Flag di susu kental manis, susu bubuk, hingga susu cair.
Kedua, sinergi manufaktur dan Supply chain. ULJT punya fasilitas di Padalang dan Cikarang, sedangkan Frisian Flag punya fasilitas di Jakarta dan Cikarang. Jika fasilitas tersebut digabungkan akan membuat operasional bisa lebih efisien.
Ketiga, distribusi. Kedua jaringan saling melengkapi di pasar tradisional dan modern.
Keempat, efisiensi market dan cross selling antara brand Ultra Milk dengan Frisian Flag.
Dari 4 faktor itu, diharapkan bisa menjadi solusi dari efisiensi beban pokok pendapatan Frisian Flag yang tinggi hingga bisa mendorong kinerja ULTJ tumbuh lebih agresif.
Proyeksi Kinerja Keuangan ULTJ Setelah Akuisisi Frisian Flag
Manajemen ULTJ memberikan proyeksi kinerja setelah akuisisi Frisian Flag. Beberapa target proyeksinya antara lain:
- ROE naik dari 2026 sebesar 7,22 persen menjadi 12,64 persen pada 2031
- ROA naik dari 5,67 persen menjadi 10,24 persen pada tahun 2031
- EBIT margin naik dari 10,93 persen menjadi 17,99 persen pada 2031
- Net profit margin naik dari 8,89 persen pada 2026 menjadi 15,65 persen pada 2031.
Dari data itu, seberapa menarik prospek pertumbuhan saham ULTJ?
Kami menggunakan beberapa asumsi setelah konsolidasi kinerja ULTJ dengan Frisian Flag Indonesia, serta menggunakan asumsi rata-rata pertumbuhan pendapatan sebesar 8 persen per tahun hingga 2031.
Hasilnya, kami mencatat pendapatan ULTJ bisa tembus Rp35,78 triliun dengan potensi laba bersih dari target net profit margin 15,65 persen menjadi Rp5,6 triliun.
Apakah itu angka yang besar? jawabannya cukup signifikan dengan konsolidasi laba bersih ULTJ dengan Frisian Flag asumsi 2026 senilai Rp2,17 triliun.
Valuasi Wajar ULTJ 5 Tahun Setelah Akuisisi
Dengan menggunakan asumsi proyeksi kinerja laba bersih di 2031 mencapai Rp5,6 triliun, serta asumsi dividend payout ratio mengalami normalisasi menjadi 40 persen dari laba bersih. Kami akan menggunakan dua valuasi relatif paling umum, yakni PE dan PBV.
Dengan asumsi PE wajar ada di 14,84 kali yang merupakan PE Mean 5 tahunnya (dalam kondisi pertumbuhan dan market lagi bullish), serta EPS ULTJ di 2031 mencapai Rp306 per saham. Sehingga asumsi wajar ULTJ setelah akuisisi bisa tembus Rp4.595 per saham.
Lalu, jika dihitung dengan PBV, dengan asumsi BVPS setelah akuisisi sekitar Rp1.373 per saham. Lalu, dengan asumsi dividend payout rati sebesar 40 persen per tahun, serta mengasumsikan sisa laba jadi saldo laba ditahan akan bertambah Rp737 per saham. Sehingga, BVPS di 2031 berpotensi menjadi Rp2.111 per saham.
Dengan menggunakan asumsi PBV wajar ULTJ ada di 2 kali (angka di bawah PBV rata-rata 3 tahunnya yang sebesar 2,29 kali, berarti harga wajar ULTJ ada di Rp4.222 per saham.
Lalu, apakah harga ULTJ pasti ke Rp4.200 - Rp4.595 per saham? jawabannya belum tentu karena nantinya akan tergantung implementasi integrasi bisnis hingga realisasi kinerja dan sentimen pendukung untuk mendorong pertumbuhan bisnis perseroan.
Jadi, Apa yang Bisa Dilakukan?
Harga saham ULTJ sudah tembus Rp2.060 per saham, bahkan sempat all time high di Rp2.190 per saham. Sejak 11 sampai 18 September 2026, harga saham ULTJ sudah naik hingga 37 persen.
Artinya ada volatilitas harga yang cukup tinggi jelang right issue dengan harga pelaksanaan di Rp2.150 per saham.
Dari jadwal-nya, ULTJ baru meminta persetujuan di RUPSLB pada 27 Oktober 2026. Sehingga, masih ada waktu menunggu konsolidasi harga kembali ke bawah Rp2.150 per saham. Harga saham ULTJ seharusnya tidak naik terlalu tinggi di atas Rp2.150 per saham.
Aksi right issue pun berpotensi baru terjadi pada November 2026 hingga Maret 2027.
Jadi, dalam jangka pendek mungkin bisa untuk trading cuan bungkus, tapi untuk investasi jangka menengah, posisi sekarang kurang menarik dan agak berisiko.
Mau Diskusi Saham Langsung dengan Founder Mikirduit?
Join Mikirsaham sekarang dan dapatkan benefit:
- Stockpick Investing Saham Indonesia (Value, Dividen, Growth, Contrarian) Update per bulan
- Tools Trading Plan by Sistem (minimal join Mikirsaham Super dan masih tahap Beta)
- Stockpick mid-term (6 bulan - 2 tahun) saham US (NEW)
- Stockpick trading mingguan untuk saham Indonesia
- Insight Saham Komprehensif untuk saham Indonesia, US
- Diskusi lebih nyaman di member area tanpa ada distraksi
- Grup Diskusi WA (terpisah antara saham Indo, US, dan stockpick trading mingguan)
- Hingga konsultasi private dengan founder kami
Langsung langganan dan pilih plan yang sesuai dengan kebutuhanmu sekarang dengan klik di sini
Jangan lupa follow kami di Googlenews dan kamu bisa baca di sini