Begini Dampak Perubahan Formula Harga Bijih Nikel, Begini Efek ke NCKL, MBMA, DKFT, hingga NICL
Pemerintah mengubah formula HPM bijih nikel kadar rendah sampai 45 persen. Ternyata, aturan ini jadi win-win solution untuk pemain hulu sampai smeter. Tapi, dampaknya tentu beda-beda ke tiap emiten. Kira-kira siapa yang paling untung?
Mikirduit - Pemerintah kembali mengubah formula Harga Patokan Mineral (HPM) bijih nikel, khususnya untuk bijih kadar rendah atau limonite.
Key Takeaways
- HPM limonite turun 45%, tetapi harga pasar tidak ikut jatuh 45%. HPM bijih nikel kadar Ni maksimal 1,2% turun dari US$44,97 menjadi US$24,89 per wmt, sementara harga transaksi aktual sebelumnya sudah berada di sekitar US$27 per wmt. Jadi, perubahan utamanya adalah penyesuaian harga patokan agar lebih dekat dengan kondisi pasar.
- Penambang limonite berpotensi mendapat manfaat dari basis royalti yang lebih rendah. DKFT berpotensi menjadi salah satu pemain hulu yang lebih relevan terhadap perubahan ini, sementara dampak ke NICL lebih terbatas karena kadar bijih yang ditargetkan berada di kisaran 1,3–1,65% Ni.
- MBMA dan NCKL menjadi emiten yang paling relevan dari sisi integrasi hulu-hilir. Keduanya memiliki eksposur tambang limonite sekaligus pengolahan HPAL, sehingga perubahan formula HPM dapat mendukung keekonomian tambang sekaligus memberikan kepastian lebih baik terhadap biaya bahan baku smelter.
- Cek pilihan saham investasi dengan perhitungan yang jelas antara peluang dan risiko, join Mikirsaham dengan klik link di sini
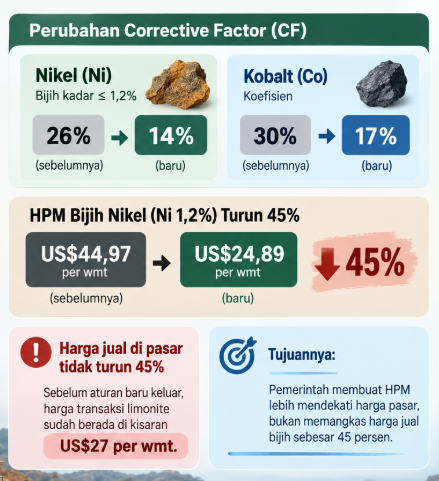
Lewat Kepmen ESDM No. 363.K/MB.01/MEM.B/2026, yang mulai berlaku pada 15 September 2026, pemerintah memangkas Corrective Factor (CF) nikel untuk bijih dengan kadar Ni maksimal 1,2 persen dari sebelumnya 26 persen menjadi 14 persen. Koefisien kobalt juga diturunkan dari 30 persen menjadi 17 persen.
Efeknya cukup besar. Untuk bijih dengan kadar Ni 1,2 persen, HPM turun 45 persen menjadi US$24,89 per wmt, dari sebelumnya US$44,97 per wmt.
Tapi ada satu hal yang perlu digarisbawahi. Harga jual bijih di pasar sebenarnya tidak turun 45 persen. Sebelum aturan baru keluar, harga transaksi limonite sudah berada di kisaran US$27 per wmt.
Artinya, pemerintah sebenarnya sedang membuat HPM lebih mendekati harga pasar, bukan memangkas harga jual bijih sebesar 45 persen.
Nah, kalau begitu, siapa yang paling diuntungkan dari perubahan ini? bagaimana dampaknya ke pemain hulu - smelter?
Kenapa HPM Limonite Dipangkas?
Sebelum bahas lebih jauh, kita ketahui dulu masalah awal yang muncul sampai HPM Limonite dipangkas oleh pemerintah.
Masalahnya muncul karena formula sebelumnya membuat HPM limonite berada jauh di atas harga transaksi aktual.
Dengan HPM lama sekitar US$44,97 per wmt, sementara harga pasar hanya sekitar US$27 per wmt, ada gap yang cukup besar. Padahal, kewajiban royalti mengacu pada basis harga yang lebih tinggi tersebut.
Dengan tarif royalti 14 persen, misalnya, HPM baru US$24,89 per wmt menghasilkan royalti sekitar US$3,48 per wmt. Angka ini lebih rendah dibandingkan sekitar US$3,78 per wmt jika menggunakan harga transaksi US$27 per wmt.
Jadi, dampak langsung revisi ini lebih kepada menurunkan basis perhitungan royalti dan membuat harga patokan lebih realistis.
Buat penambang, ini bisa mengurangi beban fiskal. Sementara buat smelter HPAL, biaya pembelian bijih secara riil sebenarnya tidak otomatis turun 45 persen karena transaksi di pasar memang sudah berada di sekitar level tersebut.
Bisa dibilang penerapan HPM baru ini malah jadi win-win solution bagi penambang dan perusahaan smelter.
Asosiasi Respon Positif, Tapi Ada Catatan
Perubahan ini mendapat respons positif dari Asosiasi Penambang Nikel Indonesia (APNI).
Sekjen APNI Meidy Katrin Lengkey menyoroti bahwa perubahan terbesar memang ada pada Corrective Factor bijih nikel kadar rendah. Menurutnya, formula baru bisa meningkatkan kemampuan pemasaran dan penyerapan limonite oleh fasilitas HPAL.
Tapi APNI juga memberikan catatan. Peningkatan penyerapan limonite tetap harus mengikuti RKAB, kebutuhan smelter, keseimbangan supply-demand dan konservasi sumber daya.
Jadi, yang ingin didorong bukan sekadar menambah produksi sebanyak-banyaknya, tetapi mengoptimalkan pemanfaatan limonite yang sebelumnya kurang ekonomis untuk ditambang.
Ini penting karena industri nikel Indonesia sekarang juga sedang berusaha menjaga keseimbangan antara pasokan bijih dan kebutuhan smelter.
Pemerintah sendiri sebelumnya menegaskan bahwa perubahan RKAB tetap akan dievaluasi berdasarkan kebutuhan industri, bukan sekadar memberikan relaksasi produksi.
Dari sisi smelter, Forum Industri Nikel Indonesia (FINI) juga menyambut positif perubahan formula ini.
Melansir Reuters, Ketua Umum FINI Arif Perdana Kusuma menilai formula baru membuat harga limonite lebih rasional dan lebih dekat dengan transaksi fisik di pasar.
Ini cukup penting untuk industri HPAL, karena selain menghadapi harga bahan baku, smelter juga sedang menghadapi kenaikan harga sulfur yang menjadi salah satu bahan penting dalam proses pengolahan.
Dengan HPM yang lebih realistis, FINI melihat risiko kerugian operasional dan tekanan terhadap arus kas smelter HPAL bisa lebih terjaga. Reuters juga melaporkan bahwa asosiasi smelter melihat formula baru ini memberikan kepastian operasional dan mengurangi tekanan finansial bagi pengolah HPAL.
 Surya Rianto
Apa Kabar Pemain Hulu?
Nah, di sini ceritanya mulai berbeda antara pemain hulu sampai smelter. Kami mulai dulu dengan mencermati dua emiten yang lebih banyak bisnisnya dari sisi hulu alias menambang nikel, yaitu PT Central Omega Resources Tbk. (DKFT) dan PT Pam mineral Tbk. (NICL).
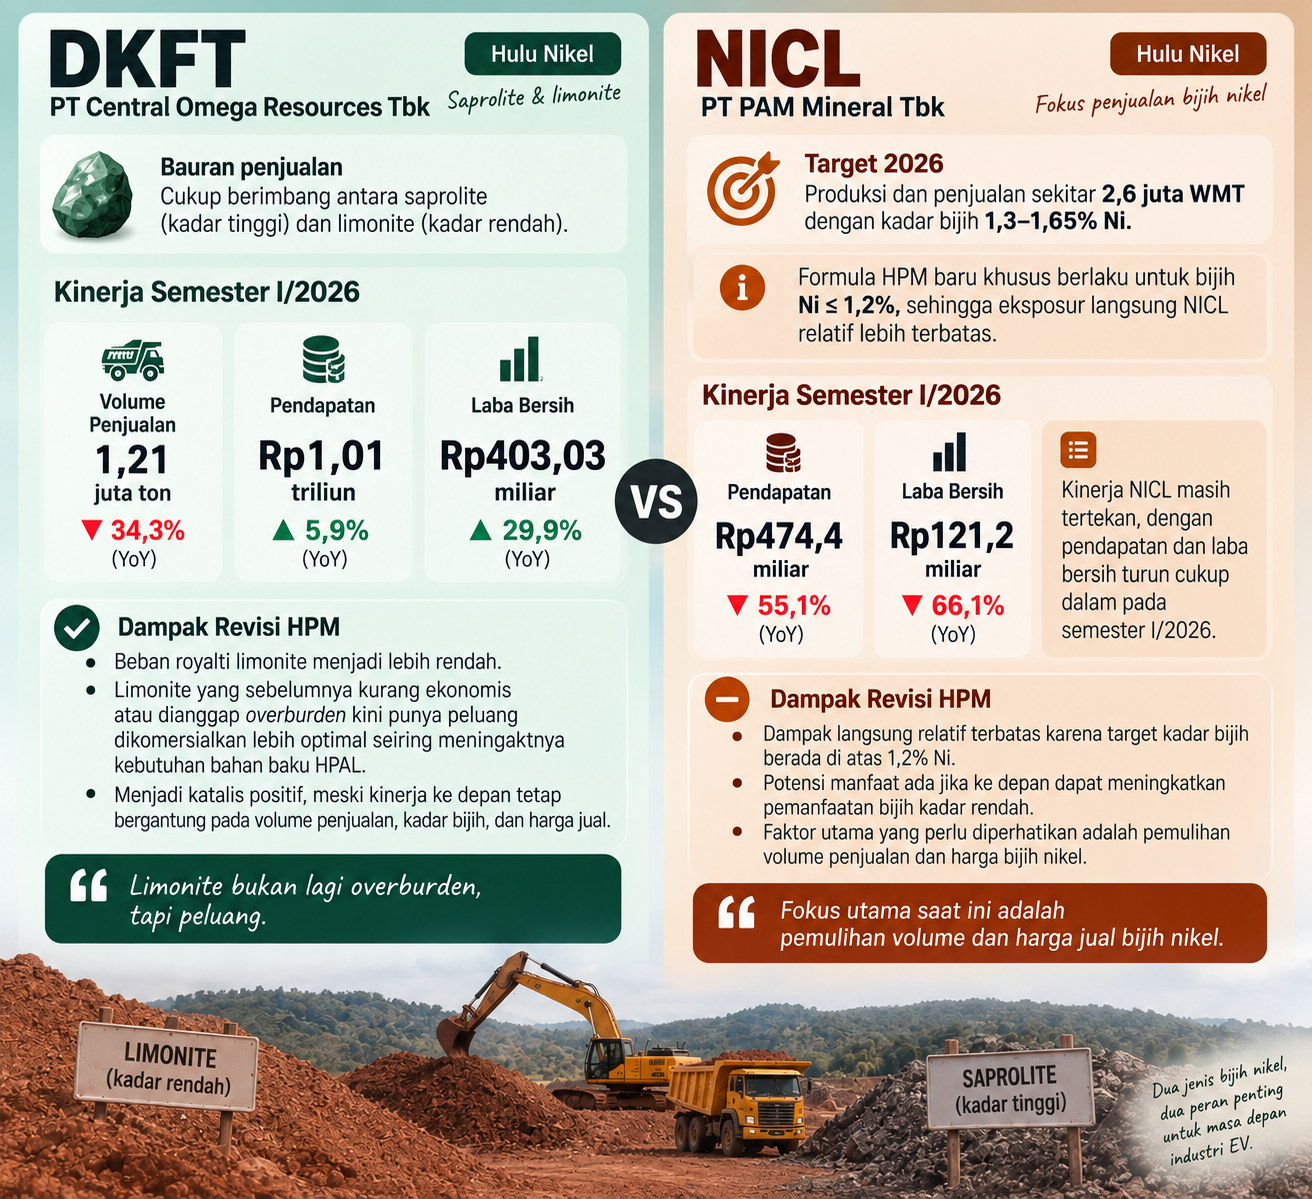
Untuk DKFT, revisi HPM cukup relevan karena bisnisnya berada di sisi hulu dan memiliki bauran penjualan yang cukup berimbang antara saprolite (kadar tinggi) dan limonite (kadar rendah).
Pada semester I/2026, volume penjualan bijih nikel DKFT turun 34,3 persen menjadi sekitar 1,21 juta ton. Meski begitu, pendapatan masih naik 5,9 persen menjadi Rp1,01 triliun, sementara laba bersih melonjak 29,9 persen menjadi Rp403,03 miliar.
Dengan HPM baru, DKFT berpotensi mendapat manfaat dari beban royalti limonite yang lebih rendah. Apalagi, limonite yang sebelumnya kurang ekonomis atau dianggap overburden kini punya peluang untuk dikomersialkan lebih optimal seiring meningkatnya kebutuhan bahan baku HPAL.
Jadi, HPM baru bisa menjadi katalis positif bagi DKFT, meski kinerja ke depan tetap akan bergantung pada volume penjualan, kadar bijih, dan harga jual.
Sementara itu, PAM Mineral (NICL) punya cerita yang sedikit berbeda.
NICL menargetkan produksi dan penjualan sekitar 2,6 juta WMT pada 2026, dengan kadar bijih di kisaran 1,3–1,65 persen Ni. Artinya, eksposur langsung terhadap formula baru yang khusus berlaku untuk bijih Ni maksimal 1,2 persen relatif lebih terbatas.
Apalagi, kinerja NICL pada semester I/2026 masih cukup tertekan. Pendapatan turun 55,1 persen menjadi Rp474,4 miliar, sementara laba bersih turun 66,1 persen menjadi Rp121,2 miliar.
Jadi untuk NICL, cerita yang lebih besar justru ada pada pemulihan volume penjualan dan harga bijih nikel, bukan semata-mata dari revisi HPM limonite.
Bagaimana dengan pemain smelter?
Kalau masuk ke pemain yang sudah lebih terintegrasi dengan pengolahan, dampaknya menjadi sebenarnya lebih netral, karena HPM yang turun harganya juga dekat dengan harga pasar, tetapi prospek ke depan jika harga bertahan seperti ini tentu efisiensi biaya saat ini bisa lebih terjaga.
Kami mengamati empat emiten smelter nikel, diantaranya, PT Merdeka Battery Mineral Tbk. (MBMA), PT Vale Indonesia Tbk. (INCO), PT Aneka Tambang Tbk. ( ANTM), dan PT Trimegah Bangun Persada Tbk. (NCKL).
Dari MBMA dulu yang punya bisnis lebih terintegrasi dari tambang hingga pengolahan.
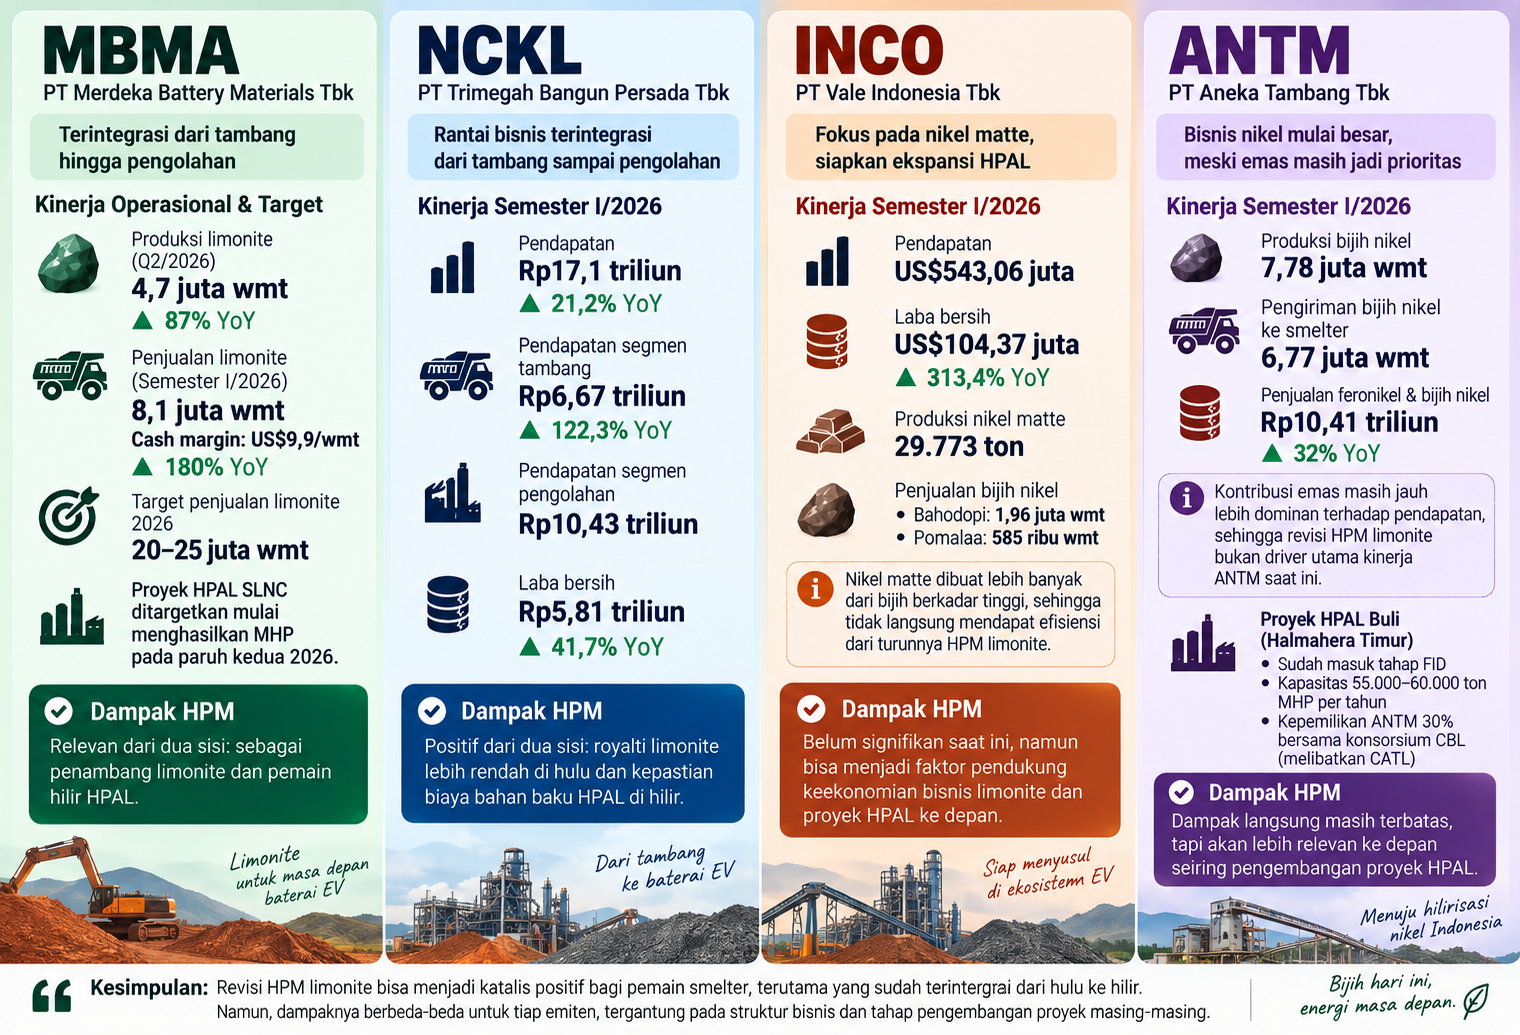
Pada kuartal II/2026, produksi limonite dari tambang SCM mencapai 4,7 juta wmt, naik 87 persen secara tahunan. Penjualan limonite sepanjang semester I/2026 mencapai sekitar 8,1 juta wmt, dengan cash margin sekitar US$9,9 per wmt, naik 180 persen secara tahunan. MBMA juga menargetkan penjualan limonite 20–25 juta wmt sepanjang 2026.
 Surya Rianto
Di sisi hilir, proyek HPAL SLNC ditargetkan mulai menghasilkan MHP pada paruh kedua 2026.
Perlu dicatat, dalam industri smelter, bijih nikel kadar rendah alias limonite itu diekstraksi menggunakan asal sulfat untuk menghasilkan produk olahan setengah jadi bernama MHP (Mixed Hydroxide Precipitate).
MHP inilah yang nantinya dimurnikan lagi menjadi nikel sulfat sebagai bahan baku utama katoda baterai kendaraan listrik (EV)
Jadi, perubahan HPM ini relevan untuk MBMA dari dua sisi sekaligus, yaitu sebagai penambang limonite dan prospeknya sebagai pemain hilir HPAL.
Beralih ke NCKL, yang juga memiliki rantai bisnis yang terintegrasi dari tambang sampai pengolahan.
Pada semester I/2026, NCKL mencatat pendapatan Rp17,1 triliun, naik 21,2 persen secara tahunan. Pendapatan dari segmen penambangan bahkan naik 122,3 persen menjadi Rp6,67 triliun, sementara segmen pengolahan mencapai Rp10,43 triliun. Laba bersih yang diatribusikan kepada pemilik entitas induk naik 41,7 persen menjadi Rp5,81 triliun.
Karena punya bisnis tambang sekaligus pengolahan, sama seperti MBMA, NCKL bisa melihat revisi HPM dari dua sisi.
Di hulu, basis perhitungan royalti limonite menjadi lebih rendah. Di hilir, formula yang lebih realistis membantu memberikan kepastian terhadap biaya bahan baku HPAL.
Berikutnya untuk INCO, dampaknya lebih menarik jika dilihat dari ekspansi bisnisnya.
Semester I/2026, INCO mencatat pendapatan US$543,06 juta dan laba bersih US$104,37 juta, naik 313,4 persen secara tahunan. Produksi nikel matte mencapai 29.773 ton.
Namun, perlu dicatat, nickel matte ini dibuat lebih banyak menggunakan bijih berkadar tinggi. Jadi, INCO tidak dapat efisiensi biaya lebih dari HPM limonite yang turun.
Meski begitu, INCO juga sudah mulai menjual limonite dari Pomalaa pada awal 2026 dan sedang mengembangkan proyek HPAL. Mereka mau menyusul MBMA dan NCKL yang terintegrasi dari hulu ke smelter untuk masuk ekosistem EV.
Jadi, formula HPM baru bisa menjadi faktor pendukung bagi keekonomian bisnis limonite dan HPAL INCO ke depan, meskipun dampaknya belum terlihat saat ini.
Terakhir, untuk ANTM, bisnis nikelnya mulai cukup besar, meskipun emas masih jadi prioritas.
Pada semester I/2026, ANTM memproduksi sekitar 7,78 juta wmt bijih nikel dan mengirimkan sekitar 6,77 juta wmt ke smelter. Penjualan feronikel dan bijih nikel mencapai sekitar Rp10,41 triliun, naik 32 persen secara tahunan.
Namun, kontribusi emas masih jauh lebih dominan terhadap pendapatan ANTM. Jadi, revisi HPM limonite bukan merupakan driver utama kinerja ANTM saat ini.
Meski begitu, cerita ini bisa menjadi lebih relevan ke depan karena proyek HPAL Buli, Halmahera Timur, bersama konsorsium CBL yang melibatkan CATL, kini sudah masuk tahap FID. Proyek tersebut dirancang dengan kapasitas sekitar 55.000–60.000 ton MHP per tahun dan kepemilikan ANTM sebesar 30 persen.
Kesimpulan
Kalau disederhanakan, jangan melihat berita ini sebagai harga bijih nikel tiba-tiba turun 45 persen.
Angka 45 persen itu muncul karena pemerintah menurunkan HPM acuan untuk bijih Ni 1,2 persen, dari US$44,97 menjadi US$24,89 per wmt. Sementara harga transaksi aktual di pasar sudah berada di sekitar US$27 per wmt.
Jadi, yang berubah lebih besar adalah basis harga untuk perhitungan kewajiban dan keekonomian transaksi, bukan harga pasar yang tiba-tiba jatuh 45 persen.
Buat pemain hulu seperti DKFT, manfaatnya terutama datang dari potensi turunnya beban royalti atas limonite kadar rendah.
Buat NICL, dampaknya relatif lebih terbatas karena target kadar bijihnya berada di atas 1,2 persen dan kinerja semester I/2026 masih lebih banyak dipengaruhi oleh volume serta harga jual.
Sementara buat pemain smelter, dampaknya akan lebih terasa untuk MBMA dan NCKL yang sudah menjalankan bisnis terigrasi dari hulu sampai smelter HPAL. Sementara untuk INCO dan ANTM masih menunggu sampai smelter mereka jadi, yang mungkin bisa memakan waktu beberapa tahun lagi.
Intinya, revisi HPM ini bukan berarti semua saham nikel otomatis mendapat dampak yang sama.
Yang perlu dilihat justru seberapa besar eksposur masing-masing emiten terhadap limonite, berapa volume yang bisa dijual, bagaimana harga transaksi aktualnya, dan seberapa terintegrasi bisnis tambang dengan smelternya.
Gimana, kalian lirik saham nikel yang mana jadinya?
Mau Diskusi Saham Langsung dengan Founder Mikirduit?
Join Mikirsaham sekarang dan dapatkan benefit:
- Stockpick Investing Saham Indonesia (Value, Dividen, Growth, Contrarian) Update per bulan
- Tools Trading Plan by Sistem (minimal join Mikirsaham Super dan masih tahap Beta)
- Stockpick mid-term (6 bulan - 2 tahun) saham US (NEW)
- Stockpick trading mingguan untuk saham Indonesia
- Insight Saham Komprehensif untuk saham Indonesia, US
- Diskusi lebih nyaman di member area tanpa ada distraksi
- Grup Diskusi WA (terpisah antara saham Indo, US, dan stockpick trading mingguan)
- Hingga konsultasi private dengan founder kami
Langsung langganan dan pilih plan yang sesuai dengan kebutuhanmu sekarang dengan klik di sini
Jangan lupa follow kami di Googlenews dan kamu bisa baca di sini