BBTN hingga KLBF Sudah Diskon Besar, Ini Deretan Saham LQ45 yang Murah, Kapan Naiknya?
BBTN, BBRI, BMRI, CPIN, dan KLBF diperdagangkan di bawah valuasi historis. Simak peluang, risiko, dan katalis yang menentukan potensi rebound.
Mikirduit - Pasar saham Indonesia masih berada dalam zona tertekan sejak awal tahun 2026. Namun, di tengah koreksi yang cukup dalam ini, justru muncul peluang untuk mulai mencari saham murah, tentunya dengan tetap selektif dan memilih saham yang memiliki value. Siapa saja saham-saham LQ45 yang sudah diskon?
Key Takeaways
- BBTN, BBRI, BMRI, CPIN, dan KLBF menjadi lima kandidat saham LQ45 dengan valuasi menarik. Kelimanya diperdagangkan pada PBV dan PE di bawah rata-rata lima tahun, dengan mempertimbangkan kewajaran valuasi serta kondisi bisnis.
- Valuasi murah belum menjamin harga saham segera rebound. Bank menghadapi tekanan biaya dana dan margin bunga, KLBF menghadapi kenaikan biaya bahan baku akibat pelemahan rupiah, sedangkan CPIN perlu membuktikan keberlanjutan pemulihan laba.
- Peluang investasi perlu dibedakan dari value trap. Pertumbuhan bisnis, kualitas kredit, kesehatan neraca, dan keberlanjutan laba menjadi penentu apakah diskon valuasi menawarkan peluang atau mencerminkan masalah fundamental.
- Cek pilihan saham investasi dengan perhitungan yang jelas antara peluang dan risiko, join Mikirsaham dengan klik link di sini
Buktinya terlihat dari pergerakan Indeks Harga Saham Gabungan (IHSG) yang hingga 5 Oktober 2026 telah terkoreksi hampir 31 persen secara year-to-date (YTD). Indeks LQ45 pun mengalami tekanan yang tidak jauh berbeda, dengan koreksi sekitar 30 persen sejak awal tahun.
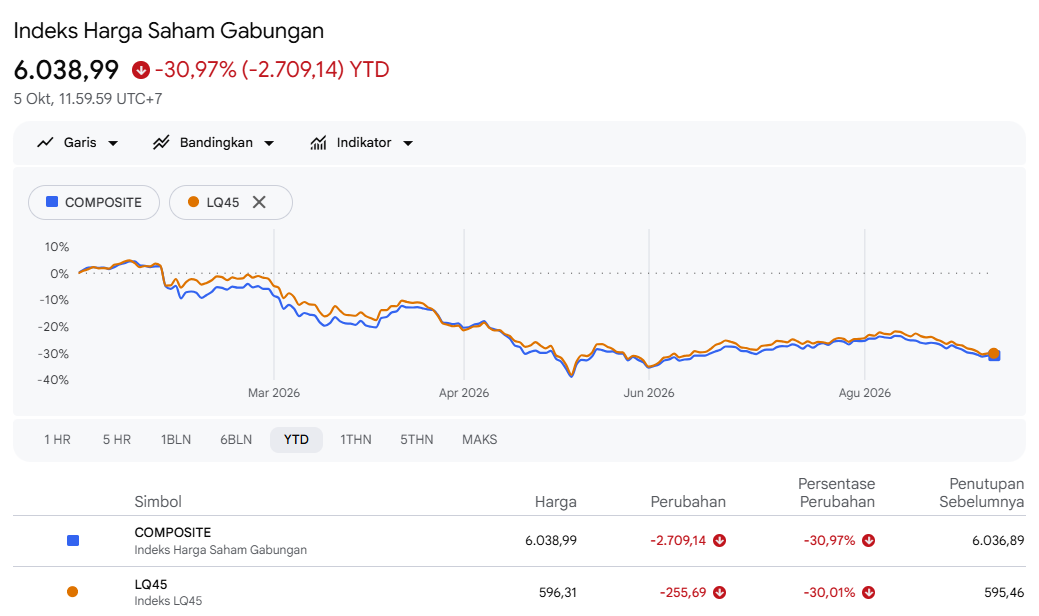
Kalau dilihat lebih jeli, pergerakan IHSG dan LQ45 terlihat hampir seirama sepanjang tahun ini. Hal tersebut bukan tanpa alasan. LQ45 merupakan kumpulan 45 saham dengan kapitalisasi pasar dan likuiditas yang besar. Saham-saham di dalamnya juga memiliki kontribusi yang signifikan terhadap pergerakan pasar secara keseluruhan.
Bahkan, sekitar 40 persen kapitalisasi pasar IHSG berasal dari saham-saham yang tergabung dalam LQ45. Artinya, ketika saham-saham penghuni LQ45 mengalami tekanan, dampaknya ikut terasa pada IHSG.
Begitu pula ketika saham-saham tersebut mulai mengalami pemulihan, IHSG berpotensi ikut terdorong.
Saat ini, dengan penurunan yang sudah dalam, pertanyaannya kini bukan lagi sekadar seberapa dalam pasar sudah turun, tetapi apakah kejatuhan indeks tersebut sudah membuat saham-saham unggulan menjadi murah?
Diskon Spesial Investing Pro untuk Pembaca Mikirduit, agar analisis saham langsung menggunakan tools paling lengkap, Langganan sekarang dengan klik di sini
Peta Valuasi Saham LQ45
Untuk melihatnya, kami memetakan valuasi seluruh 45 saham LQ45 dengan membandingkan PBV dan PE saat ini dengan rata-rata lima tahun terakhir.
Namun, historical valuation tidak digunakan secara mentah. Sebab, ada beberapa saham yang memiliki rata-rata PE sangat tinggi, bahkan mencapai ratusan hingga ribuan kali.
Jika hanya menggunakan persentase diskon terhadap angka tersebut, saham seperti PT Amman Mineral International Tbk. (AMMN), PT Barito Pacific Tbk. (BRPT), PT Merdeka Gold Copper Tbk. (MDKA), PT Merdeka Battery Materials Tbk. (MBMA), atau PT Gojek Tokopedia Tbk. (GOTO) bisa terlihat sebagai saham paling murah, padahal hasil tersebut lebih banyak dipengaruhi oleh historical PE yang ekstrem.
Karena itu, pendekatan yang digunakan bukan sekadar mencari diskon terbesar, tetapi mencari kombinasi antara valuasi saat ini yang reasonable dan historical discount yang masih masuk akal.
Dengan kata lain, kita ingin mencari saham yang memang murah, bukan saham yang hanya terlihat murah secara matematis.
Adapun, untuk data valuasinya bisa dilihat berikut:
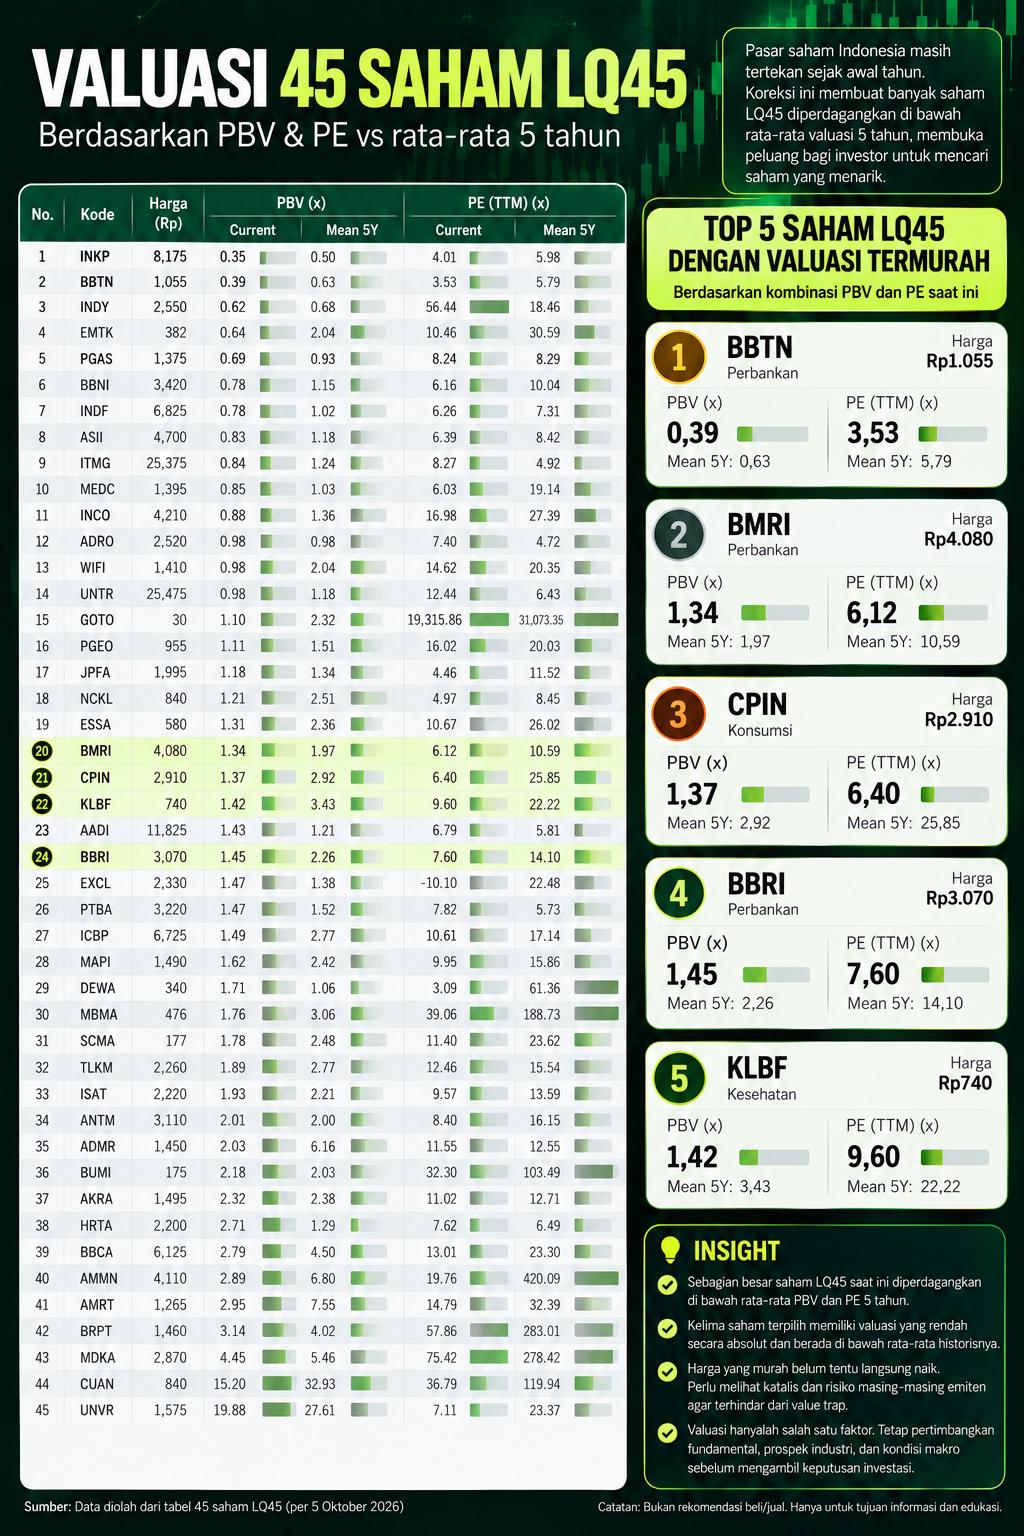
Dari 45 saham tersebut, beberapa nama langsung terlihat menarik dari sisi valuasi. Kami memilih lima teratas diantaranya mulai dari tiga bank BUMN, mulai dari PT Bank Tabungan Negara Tbk (BBTN), PT Bank Rakyat Indonesia Tbk (BBRI), PT Bank Mandiri Tbk (BMRI), kemudian dua perusahaan lainnya yaitu PT Charoen Pokphand Indonesia Tbk (CPIN) dan PT Kalbe Farma Tbk (KLBF).
BBTN, misalnya, memiliki PBV hanya 0,39 kali dan PE 3,53 kali, keduanya juga berada di bawah rata-rata lima tahunnya masing-masing sebesar 0,63 kali dan 5,79 kali. Secara valuasi, BBTN memang menjadi salah satu yang paling murah di antara saham LQ45.
BBRI dan BMRI juga menarik. BBRI saat ini diperdagangkan pada PBV 1,45 kali dan PE 7,60 kali, dibandingkan rata-rata lima tahun masing-masing 2,26 kali dan 14,10 kali.
Sementara BMRI memiliki PBV 1,34 kali dan PE 6,12 kali, jauh di bawah rata-rata historisnya sebesar 1,97 kali dan 10,59 kali. Ini menunjukkan bahwa valuasi bank besar saat ini sudah mengalami compression yang cukup signifikan.
Di luar perbankan, CPIN menjadi salah satu kandidat value yang paling menarik. Dengan PBV 1,37 kali dan PE 6,40 kali, valuasinya berada cukup jauh di bawah rata-rata lima tahun sebesar 2,92 kali dan 25,85 kali. Yang menarik, diskon terjadi pada kedua metrik sekaligus, sehingga CPIN tidak hanya terlihat murah dari satu sisi.
KLBF juga menunjukkan pola yang serupa. PBV saat ini berada di 1,42 kali, dibandingkan rata-rata lima tahun 3,43 kali, sementara PE berada di 9,60 kali versus rata-rata 22,22 kali. Artinya, pasar saat ini memberikan valuasi yang jauh lebih rendah terhadap KLBF dibandingkan level historisnya.
Sudah Murah Semua, Kapan Bisa Rebound?
Lima saham tersebut memang sudah terlihat murah. Tapi, murah bukan berarti besok langsung naik.
Dari awal tahun, CPIN dan KLBF sudah terkoreksi lebih dari 30 persen. BMRI turun hampir 20 persen, BBRI sekitar 15 persen, sementara BBTN terkoreksi sekitar 8 persen.
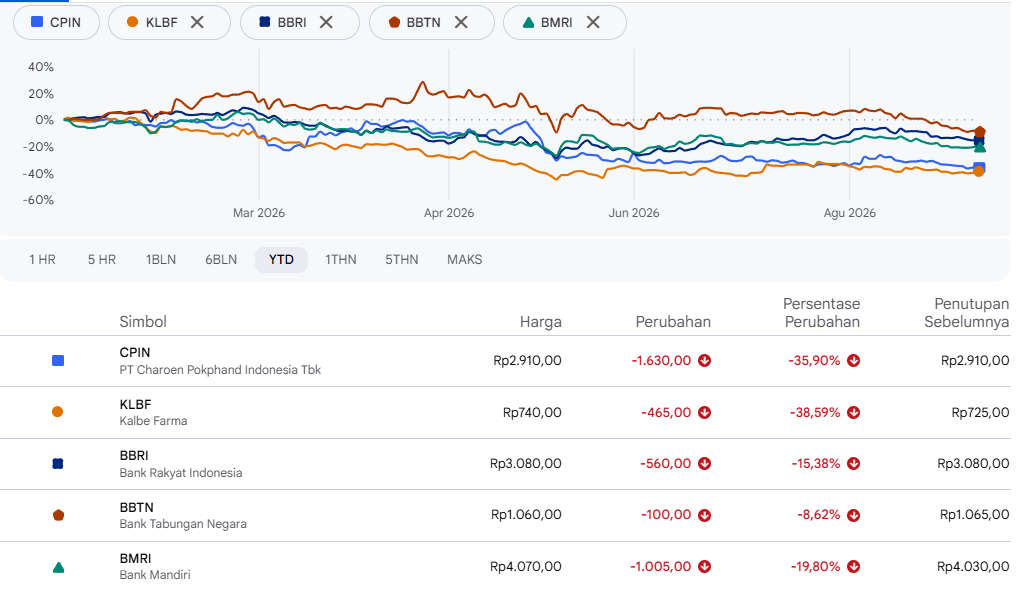
Pertanyaannya, kalau valuasinya sudah murah, kenapa belum juga rebound?
Menurut kami, karena pasar masih melihat beberapa risiko yang bisa menahan kinerja dan valuasi saham-saham tersebut. Jadi, meskipun area akumulasi mulai menarik, fase sideways bisa saja berlangsung cukup lama sebelum katalis benar-benar muncul.
Masalah yang Dihadapi BBTN, BBRI, dan BMRI
Mulai dari sektor perbankan dulu, menurut kami, saat ini market masih menunggu era suku bunga yang lebih bersahabat. Tapi realitanya, masih belum dalam waktu dekat.
Bank Indonesia (BI) saat ini masih mempertahankan BI-Rate di level 5,75 persen. Level tersebut sudah bertahan sejak Juni 2026 setelah BI menaikkan suku bunga secara kumulatif 100 basis poin sejak April hingga Juni untuk menjaga stabilitas rupiah dan menghadapi ketidakpastian global.
Artinya, meskipun valuasi bank sudah turun, pasar masih menghadapi pertanyaan, seberapa cepat NIM bisa pulih jika suku bunga belum benar-benar turun?
Suku bunga tinggi membuat bank harus bersaing mendapatkan dana murah. Jika biaya dana tetap tinggi, sementara bunga kredit tidak bisa naik dengan kecepatan yang sama, margin bunga bersih atau NIM akan tertekan.
 Surya Rianto
Inilah salah satu alasan kenapa valuasi bank bisa tetap rendah meskipun secara fundamental perusahaan masih sehat.
Namun, yang menarik adalah neraca dan kinerja profitabilitas bank tetap solid.
BBTN, misalnya, mencatat laba bersih semester I 2026 sebesar Rp2,4 triliun atau tumbuh 40,8 persen secara tahunan. Kredit dan pembiayaan mencapai Rp418,1 triliun, tumbuh 11,2 persen, sementara total aset naik 12,4 persen menjadi Rp545,2 triliun. Lebih penting lagi, NPL turun menjadi 2,99 persen dari 3,3 persen dan Loan at Risk turun menjadi 18,6 persen. Cost of credit juga turun menjadi 0,7 persen dari 2 persen.
Jadi, BBTN memang murah, tetapi bukan karena bisnisnya sedang kehilangan arah.
Tantangannya justru lebih kepada seberapa cepat perbaikan fundamental tersebut bisa diterjemahkan menjadi peningkatan profitabilitas yang berkelanjutan.
Hal serupa terlihat di BBRI. Per Juni 2026, total aset BRI mencapai Rp2.352,4 triliun, naik 11,7 persen secara tahunan. Kredit tumbuh 16,2 persen menjadi Rp1.645,5 triliun, laba bersih naik 17,5 persen menjadi Rp31,2 triliun, sementara NPL turun menjadi 2,9 persen. Bahkan CAR masih berada di level 21,5 persen dan ROE mencapai 18,8 persen.
Sementara BMRI juga masih menunjukkan neraca yang solid. Per Juni 2026, total aset mencapai Rp2.528 triliun dengan kredit Rp1.677 triliun. NPL hanya 1,01 persen, ROE 20,9 persen dan CAR 17,9 persen.
Bahkan hingga Agustus, Bank Mandiri masih mencatat pertumbuhan kredit 17,6 persen dan laba bersih bank-only naik 22,3 persen menjadi Rp37,5 triliun, dengan NPL tetap rendah di 1 persen.
KLBF dan Tantangan Pelemahan Rupiah
Kalau bank menghadapi suku bunga, KLBF punya tantangan dari nilai tukar.
Bisnis farmasi dan kesehatan masih memiliki ketergantungan terhadap bahan baku impor. Ketika rupiah melemah, biaya bahan baku dalam rupiah ikut naik. Kalau kenaikan biaya tersebut tidak bisa langsung diteruskan ke harga jual, margin perusahaan akan tertekan.
Hal ini terlihat pada kinerja semester I 2026. Penjualan KLBF masih tumbuh 14 persen menjadi Rp19,47 triliun, tetapi laba bersih justru turun tipis sekitar 2,8 persen menjadi sekitar Rp1,91 triliun. Kenaikan beban pokok dan biaya operasional menjadi salah satu penekan margin.
Tapi lagi-lagi, neracanya masih cukup terjaga. Per Juni 2026, aset KLBF mencapai Rp33,07 triliun, dengan ekuitas Rp25,76 triliun. Kas dan setara kas juga mencapai Rp4,83 triliun.
Artinya, tekanan yang terjadi saat ini lebih terlihat sebagai masalah margin, bukan masalah neraca.
CPIN Ada Tantangan di Bahan Baku Impor
Berlanjut ke CPIN, menurut kami emiten satu ini punya cerita berbeda. Kalau KLBF sedang menghadapi tekanan margin, CPIN justru sudah menunjukkan pemulihan laba yang sangat kuat.
Semester I 2026, penjualan CPIN tumbuh 19,2 persen menjadi Rp39,42 triliun. Laba bruto naik 47,1 persen menjadi Rp6,95 triliun, sementara laba bersih melonjak 95,1 persen menjadi Rp3,71 triliun.
Namun pasar masih punya satu pertanyaan besar. Apakah kenaikan laba tersebut bisa bertahan?
Sebab bisnis CPIN sangat dipengaruhi oleh siklus harga ayam dan biaya pakan. Salah satu komponen pentingnya adalah bahan baku pakan seperti jagung dan bungkil kedelai. Ketika rupiah melemah, biaya bahan baku impor bisa ikut meningkat dan menekan margin.
Syukurnya, neraca CPIN juga masih menunjukkan skala bisnis yang kuat. Per Juni 2026, total aset mencapai Rp52,38 triliun, dengan ekuitas Rp34,91 triliun.
Jadi, yang sedang dipertanyakan pasar bukan kemampuan CPIN menghasilkan laba, tetapi sustainability dari laba tersebut.
Kalau harga ayam tetap sehat dan biaya pakan relatif terkendali, pasar bisa mulai percaya bahwa pemulihan laba CPIN bukan sekadar efek sementara dari siklus. Dan kalau kepercayaan itu muncul, rerating bisa mengikuti.
Kesimpulan
Saham murah memang menarik, potensi keuntungan bisa moncer, tapi naiknya belum tentu dalam waktu singkat.
Selama pasar masih melihat risiko suku bunga, rupiah, margin, atau siklus industri, investor akan meminta margin of safety yang lebih besar. Akibatnya, saham bisa tetap diperdagangkan di bawah valuasi historisnya meskipun fundamental perusahaan sebenarnya belum memburuk secara signifikan.
Justru di sinilah perbedaan antara value opportunity dan value trap.
Kalau perusahaan terus kehilangan laba, utang makin berat, neraca melemah, dan prospek industrinya berubah secara struktural, valuasi murah bisa menjadi value trap.
Sebaliknya, kalau bisnis masih tumbuh, neraca masih sehat, profit masih terjaga, tetapi saham tertekan karena faktor makro atau siklus yang sifatnya sementara, valuasi murah bisa menjadi peluang.
Dan untuk lima saham ini, sejauh data kinerja 2026 yang kita lihat, ceritanya masih lebih dekat ke skenario kedua. Namun katalisnya memang belum seragam dan timing rebound-nya belum bisa dipastikan.
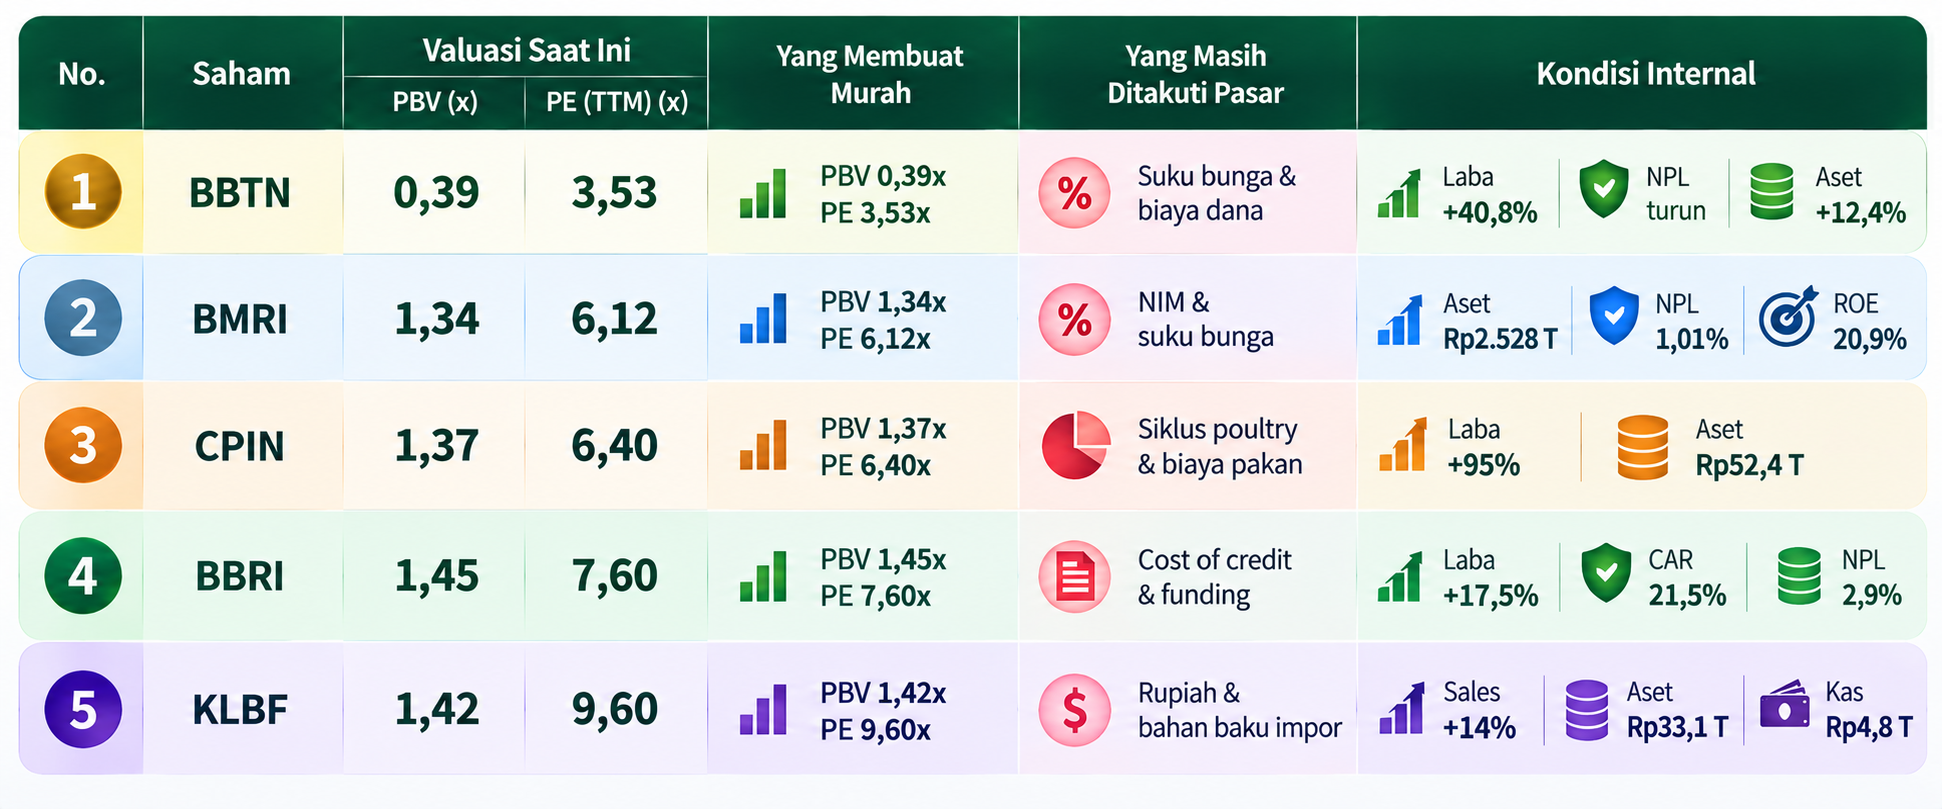
Jadi, yang perlu ditunggu bukan sekadar harga saham naik, tetapi perubahan pada fundamental yang sedang menjadi alasan pasar memberikan diskon. Kalau perubahan itu mulai terlihat, barulah rerating menjadi jauh lebih masuk akal.
Gimana, kalau menurut kalian yang mana bakal naik duluan?
Mau Dapat Insight Saham hingga Action-nya Sesuai dengan Kebutuhan?
Join Mikirsaham sekarang dan dapatkan benefit:
- Stockpick Investing Saham Indonesia (Value, Dividen, Growth, Contrarian) Update per bulan
- Tools Trading Plan by Sistem (minimal join Mikirsaham Super dan masih tahap Beta)
- Stockpick mid-term (6 bulan - 2 tahun) saham US (NEW)
- Stockpick trading mingguan untuk saham Indonesia
- Event Online Rutin bulanan
- Insight Saham Komprehensif untuk saham Indonesia, US
- Diskusi lebih nyaman di member area tanpa ada distraksi
- Grup Diskusi WA (terpisah antara saham Indo, US, dan stockpick trading mingguan)
- Hingga konsultasi private dengan founder kami
Langsung langganan dan pilih plan yang sesuai dengan kebutuhanmu sekarang dengan klik di sini
Jangan lupa follow kami di Googlenews dan kamu bisa baca di sini
FAQ untuk saham LQ45 yang lagi diskon
Apa saja saham LQ45 yang memiliki valuasi murah per 5 Oktober 2026?
Berdasarkan pemetaan dalam artikel, BBTN, BBRI, BMRI, CPIN, dan KLBF menjadi lima kandidat saham LQ45 dengan valuasi menarik. Kelimanya memiliki PBV dan PE di bawah rata-rata lima tahun, tetapi tetap menghadapi risiko yang perlu diperhatikan.
Bagaimana cara menilai saham LQ45 sudah murah?
Penilaian dilakukan dengan membandingkan price-to-book value atau PBV dan price-to-earnings ratio atau PE saat ini terhadap rata-rata lima tahun. Hasilnya kemudian diperiksa bersama kondisi laba, neraca, dan prospek bisnis. Diskon terhadap rata-rata historis yang ekstrem dapat membuat saham terlihat murah secara matematis tanpa mencerminkan peluang investasi yang kuat.
Mengapa BBTN, BBRI, dan BMRI menarik dari sisi valuasi?
Dalam data artikel, BBTN memiliki PBV 0,39 kali dan PE 3,53 kali, BBRI memiliki PBV 1,45 kali dan PE 7,60 kali, sedangkan BMRI memiliki PBV 1,34 kali dan PE 6,12 kali. Seluruhnya berada di bawah rata-rata lima tahun, sementara kinerja dan kualitas kredit tetap menjadi pertimbangan utama.
Mengapa saham murah belum tentu segera rebound?
Harga saham dapat tetap tertekan selama pasar belum melihat perbaikan pada risiko yang membayangi bisnis. Pada lima saham tersebut, faktor yang diperhatikan mencakup biaya dana bank, margin bunga bersih, nilai tukar rupiah, biaya bahan baku, dan keberlanjutan laba.
Apa risiko utama investasi pada CPIN dan KLBF?
CPIN menghadapi perubahan harga ayam dan biaya pakan yang dapat memengaruhi keberlanjutan laba. KLBF menghadapi tekanan biaya bahan baku impor yang dapat meningkat saat rupiah melemah. Keduanya perlu menjaga margin agar valuasi murah didukung oleh kinerja yang berkelanjutan.
Apa perbedaan saham undervalued dan value trap?
Saham undervalued diperdagangkan di bawah nilai wajarnya meskipun bisnis dan prospeknya masih mendukung. Value trap adalah saham yang terlihat murah, tetapi mengalami penurunan fundamental berkepanjangan. Untuk membedakannya, investor perlu memeriksa tren laba, utang, arus kas, kesehatan neraca, dan prospek industri.
Apa katalis yang berpotensi mendorong pemulihan lima saham tersebut?
BBTN, BBRI, dan BMRI berpotensi terbantu oleh penurunan biaya dana, pemulihan margin bunga, serta kualitas kredit yang terjaga. KLBF membutuhkan perbaikan margin dan pengendalian biaya bahan baku. CPIN perlu mempertahankan laba melalui harga ayam yang mendukung dan biaya pakan yang terkendali. Waktu pemulihannya belum dapat dipastikan.