Misteri Laba Bersih INDY Bisa Naik 4.000 Persen, Begini Prospek Ke Depannya
Laba bersih INDY melonjak 4.118% hingga September 2026. Apakah kenaikan ini berkelanjutan? Simak prospek tambang emas Awak Mas, diversifikasi bisnis, valuasi, dan peluang rebound saham INDY.
Mikirduit - Laba bersih PT Indika Energy Tbk (INDY) mencatatkan kenaikan signifikan di kuartal III/2026 hingga tembus 4.000 persen. Lalu, apa faktor utamanya, bisa berlanjut di periode berikutnya atau hanya kenaikan sesaat?
Key Takeaways
- Laba bersih INDY melonjak 4.118 persen YoY menjadi US$20,2 juta hingga September 2026, ditopang perbaikan harga jual batu bara dan kenaikan profitabilitas.
- Diversifikasi bisnis menjadi katalis utama, terutama proyek emas Awak Mas yang ditargetkan mulai berproduksi pada kuartal II/2027, serta pertumbuhan Tripatra, Kalista, dan Indika Nature.
- Valuasi INDY relatif rendah dengan PBV 0,44 kali, tetapi rebound teknikal masih perlu dikonfirmasi. Resistance terdekat berada di 2.130 dan support di 1.755.
- Cek pilihan saham investasi dengan perhitungan yang jelas antara peluang dan risiko, join Mikirsaham dengan klik link di sini
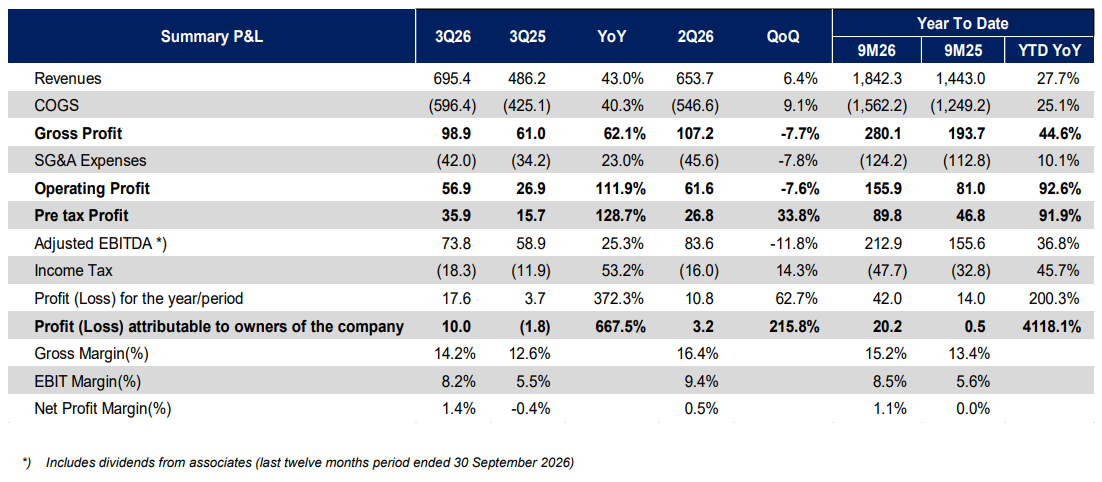
Hingga September 2026, INDY berhasil membukukan pendapatan sebesar US$1,84 miliar atau meningkat 27,7 persen secara tahunan (YoY) dibandingkan periode yang sama tahun sebelumnya sebesar US$1,44 miliar.
Namun, yang menarik adalah pertumbuhan laba perseroan mampu melampaui kenaikan pendapatannya. Laba kotor INDY meningkat 44,6 persen YoY menjadi US$280,1 juta, sementara laba usaha melonjak 92,6 persen menjadi US$155,9 juta.
Adapun laba bersih yang diatribusikan kepada pemilik entitas induk tercatat sebesar US$ 20,2 juta, meningkat 4.118 persen dari periode yang sama tahun sebelumnya.
Perbaikan kinerja juga tercermin dari penguatan margin profitabilitas. Margin laba kotor INDY meningkat menjadi 15,2 persen dari sebelumnya 13,4 persen, sedangkan margin laba usaha naik menjadi 8,5 persen dari 5,6 persen.
Jika melihat kontribusi bisnisnya, segmen batu bara thermal dari Kideco Jaya Agung (Kideco) masih menjadi penopang utama kinerja INDY.
Sepanjang Januari-September 2026, pendapatan Kideco naik 16,8 persen YoY menjadi US$ 1,35 miliar. Kenaikan ini didukung oleh peningkatan harga jual rata-rata batu bara (FOB ASP) sebesar 14 persen menjadi US$56,3 per ton, serta pertumbuhan volume penjualan sebesar 2,2 persen menjadi 22,6 juta ton.
Perbaikan harga jual tersebut turut mendorong peningkatan profitabilitas Kideco. Laba kotor meningkat 67,2 persen YoY menjadi US$ 254,9 juta, sementara laba bersih tumbuh 81,9 persen menjdai US$ 148,8 juta.
Margin laba kotor Kideco juga meningkat menjadi 18,9 persen dari sebelumnya 13,2 persen. Artinya, kenaikan harga jual batu bara masih mampu mengimbangi peningkatan biaya produksi yang terjadi selama periode tersebut.
 Tasya Natalia
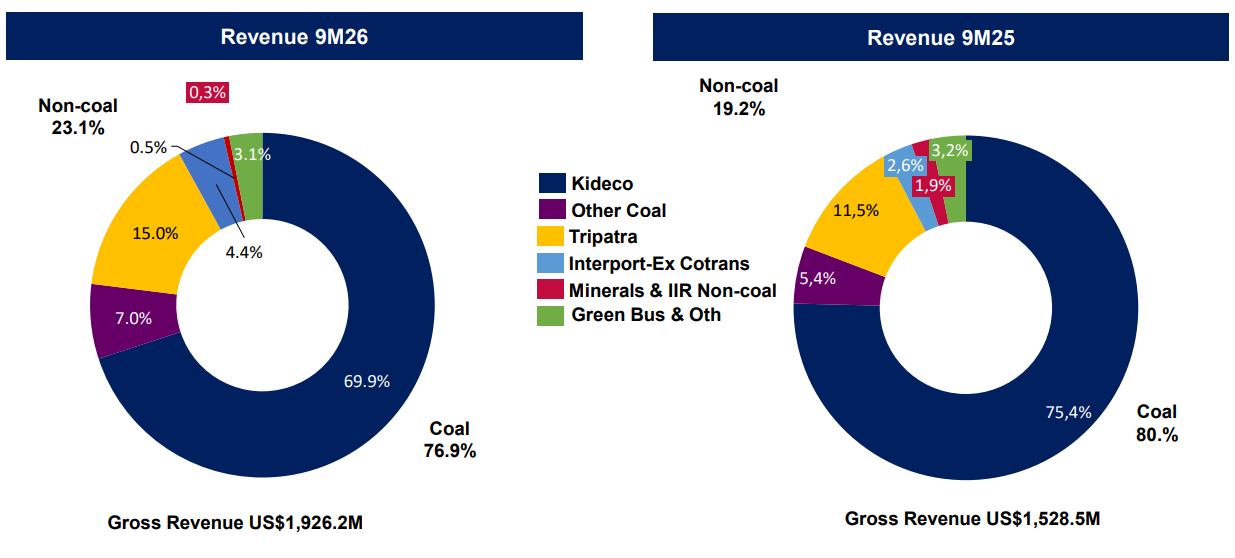
Di luar batu bara, pendapatan bisnis non batu bara INDY tumbuh 51,3 persen YoY menjadi US$444,4 juta pada September 2026. Kontribusinya terhadap total pendapatan kotor meningkat menjadi 23,1 persen dari 19,2 persen pada periode yang sama tahun sebelumnya.
Pertumbuhan ini didukung Tripatra yang membukukan pendapatan US$ 289 juta, naik 64,4 persen YoY, serta Interport yang mencatatkan US$ 137,2 juta, meningkat 47,4 persen YoY.
Indika Indonesia Resources (IIR) juga tumbuh 94,7 persen YoY menjadi US$91,9 juta. Kinerja tersebut menunjukkan bahwa bisnis jasa energi, logistik, infrastruktur, dan perdagangan komoditas mulai memperkuat kontribusi terhadap kinerja INDY.
Prospek Bisnis INDY ke Depan
Beralih soal prospek bisnis, meskipun saat ini bisnisnya masih terkonsentrasi di batu bara, tetapi mereka mengarahkan hampir seluruh capex ke bisnis non batu bara, utamanya proyek Awak Mas, sebagai bagian dari strategi diversifikasi jangka panjang.
Proyek Tambang Emas, Target Produksi Kuartal II/2027
Tambang emas Awak Mas yang dikembangkan melalui PT Masmindo Dwi Area di Kabupaten Luwu, Sulawesi Selatan, menjadi salah satu investasi strategis INDY.
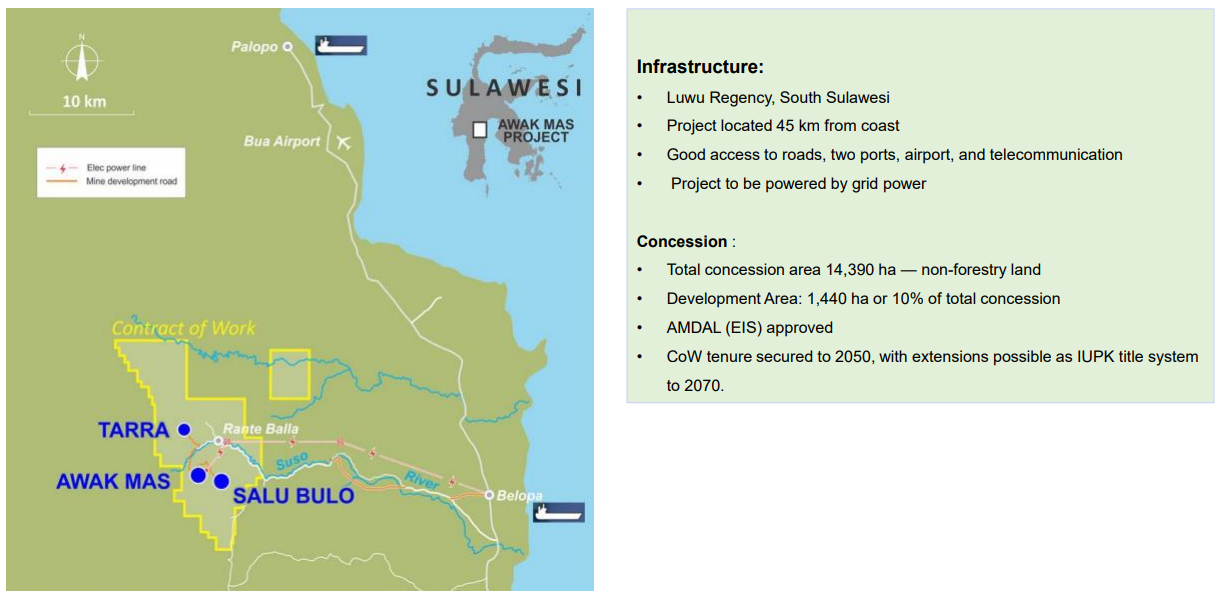
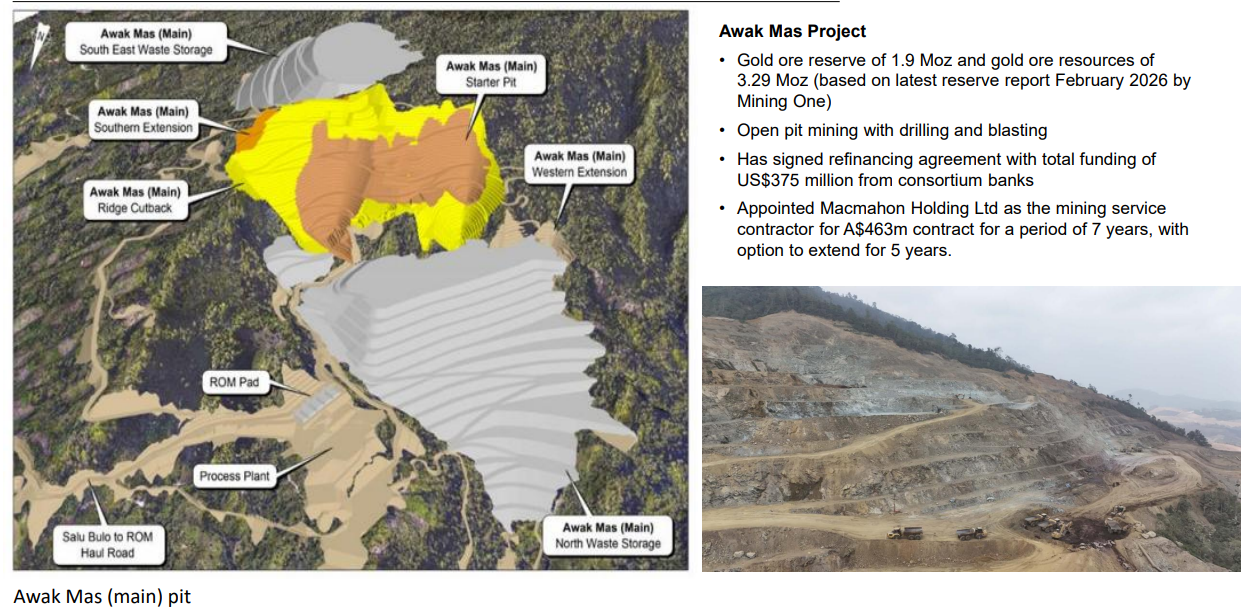
Proyek ini memiliki cadangan bijih emas sebesar 1,9 juta ons dan sumber daya emas sebesar 3,29 juta ons berdasarkan laporan Februari 2026. Hingga September 2026, progres konstruksi mencapai 73 persen menuju penyelesaian C2, sementara kompensasi lahan mencapai 99 persen.
Dari sisi pendanaan, Awak Mas memperoleh refinancing sebesar US$ 375 juta dari konsorsium perbankan. Masmindo juga menunjuk Macmahon Holding Ltd sebagai kontraktor jasa pertambangan dengan nilai kontrak A$463 juta selama tujuh tahun, dengan opsi perpanjangan lima tahun.
Awak Mas ditargetkan mulai menghasilkan emas pada kuartal II/2027. Produksi tahun pertama diperkirakan mencapai 50.000–70.000 ons. Setelah beroperasi penuh, proyek ini diharapkan menjadi kontributor utama pendapatan dan EBITDA INDY dari bisnis nonbatu bara.
Tripatra, Sumber Pendapatan dari Proyek Energi
Selain Awak Mas, INDY juga memiliki saluran pendapatan dari Tripatra yang saat ini sudah berkontribusi sampai 15 persenan.
Tripatra berperan sebagai pilar layanan energi terintegrasi yang tidak hanya menggarap proyek EPC (Engineering, Procurement, Construction) konvensional di sektor migas dan petrokimia, tetapi kini juga gencar beralih mendukung proyek energi hijau dan transisi energi, seperti pembangunan infrastruktur energi terbarukan, solusi dekarbonisasi, serta manajemen operasi dan pemeliharaan aset (Operation & Maintenance) industri.
Tripatra mencatatkan pendapatan US$ 289,7 juta pada September 2026, tumbuh 64,4 persen YoY. Salah satu kontributor utamanya adalah proyek APA Geng North yang menyumbang US$ 166,6 juta.
Tripatra juga memperoleh pendapatan dari Sambar Development, PMC proyek UCC, PHR JPK Utara II & Selatan, serta FEED FPCI untuk proyek LNG Abadi. Portofolio ini memperkuat eksposur INDY terhadap jasa rekayasa dan infrastruktur energi di luar batu bara.
Ke depan, kontribusi Tripatra akan bergantung pada progres pengerjaan, penyelesaian kontrak, dan perolehan proyek baru.
Kalista, Peluang dari Ekosistem Kendaraan Listrik
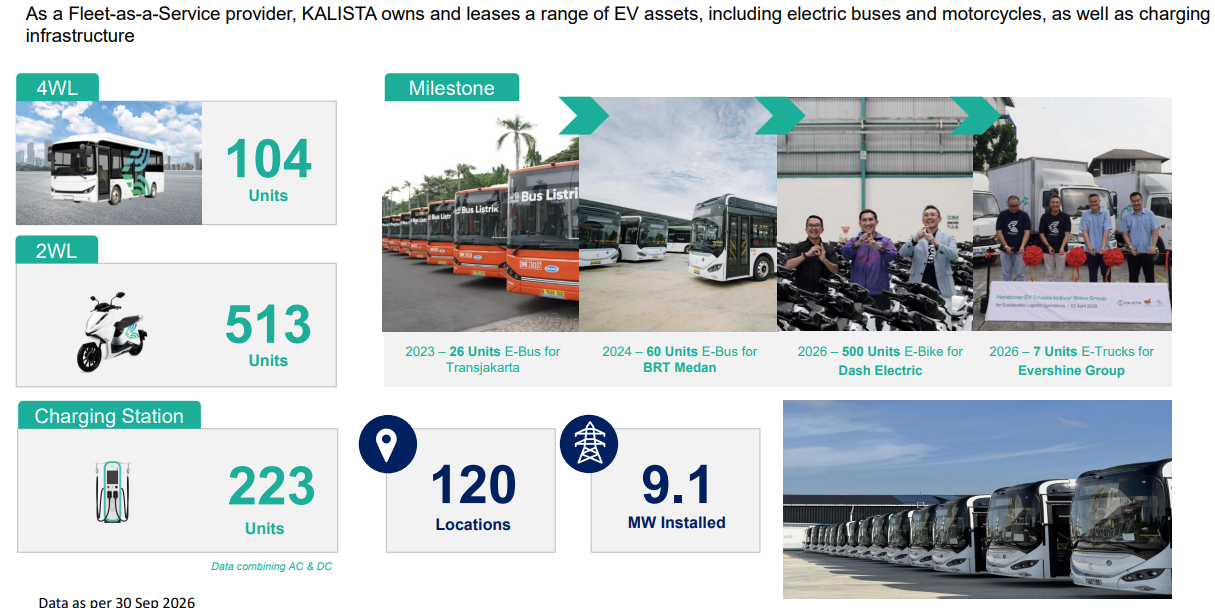
INDY juga mengembangkan bisnis kendaraan listrik melalui Kalista dengan model Fleet-as-a-Service, yang menyediakan kendaraan listrik beserta layanan pendukungnya.
Hingga 30 September 2026, Kalista memiliki 104 kendaraan listrik roda empat, 513 kendaraan listrik roda dua, serta 223 charging station di 120 lokasi. Kalista juga memperoleh proyek pengadaan bus listrik untuk Transjakarta dan BRT Medan, serta kendaraan untuk kebutuhan logistik dan operasional perusahaan.
Model penyewaan berpotensi menghasilkan pendapatan berulang selama masa kontrak. Namun, perkembangannya tetap perlu dipantau dari utilisasi kendaraan, kontrak baru, dan kemampuan menghasilkan arus kas berkelanjutan.
Indika Nature, Pengembangan Biomassa dan Produk Berbasis Alam
Masih di bisnis ramah lingkungan, INDY memiliki Indika Nature yang mengembangkan bisnis biomassa, agroforestri, dan layanan lingkungan.
Salah satu inisiatifnya adalah perkebunan Calliandra untuk menghasilkan wood pellet sebagai bahan bakar biomassa dan co-firing pembangkit listrik.
Mereka telah menetapkan area penanaman seluas 5.000 hektare di Jaya Bumi Paser, Kalimantan Timur, serta mengamankan pelanggan dari Jepang dan Korea Selatan.
Indika Nature juga memperluas bisnis minyak atsiri melalui akuisisi 100 persen saham PT Natura Aromatik Nusantara, produsen essential oil dan aroma chemical yang melayani industri flavor dan fragrance. Langkah ini membuka peluang pengembangan rantai bisnis dari bahan baku hingga perdagangan produk turunan.
Selain itu, Indika Nature mengembangkan carbon offset melalui sertifikasi kredit karbon yang dapat digunakan untuk kebutuhan internal grup atau dijual kepada pihak ketiga.
Sejauh ini, kontribusinya terhadap pendapatan masih relatif kecil, tetapi bisnis ini berpotensi menjadi sumber pendapatan tambahan sekaligus memperluas portofolio INDY di sektor lingkungan seiring meningkatnya komersialisasi kredit karbon.
Dari sekian bisnis diversifikasi itu, tujuan INDY adalah memangkas kontribusi bisnis batu bara jadi 50 persen pada 2028. Target ini menjadi tantangan sekaligus katalis transformasi, mengingat bisnis batu bara masih berkontribusi hampir 70 persen terhadap pendapatan sampai September 2026.
Hanya tersisa waktu kisaran 2 tahun efektif untuk bisa mengoptimalkan pendapatan dari non batu bara.
Menurut kami, proyek Awak Mas yang ditargetkan mulai berproduksi pada 2027 akan menjadi katalis utama untuk mendongkrak pendapatan INDY ke depan mencapai target itu.
Sementara Tripatra, Kalista, dan Indika Nature berpotensi memperkuat sumber pendapatan baru.
Namun, pencapaian target diversifikasi akan bergantung pada penyelesaian proyek, pencapaian produksi, kontrak baru, serta kemampuan setiap lini bisnis menghasilkan pendapatan dan profitabilitas secara berkelanjutan. Deretan saham yang bisa diuntungkan dari kemenangan Partai Demokrat di Pemilu AS
Update Teknikal dan Valuasi
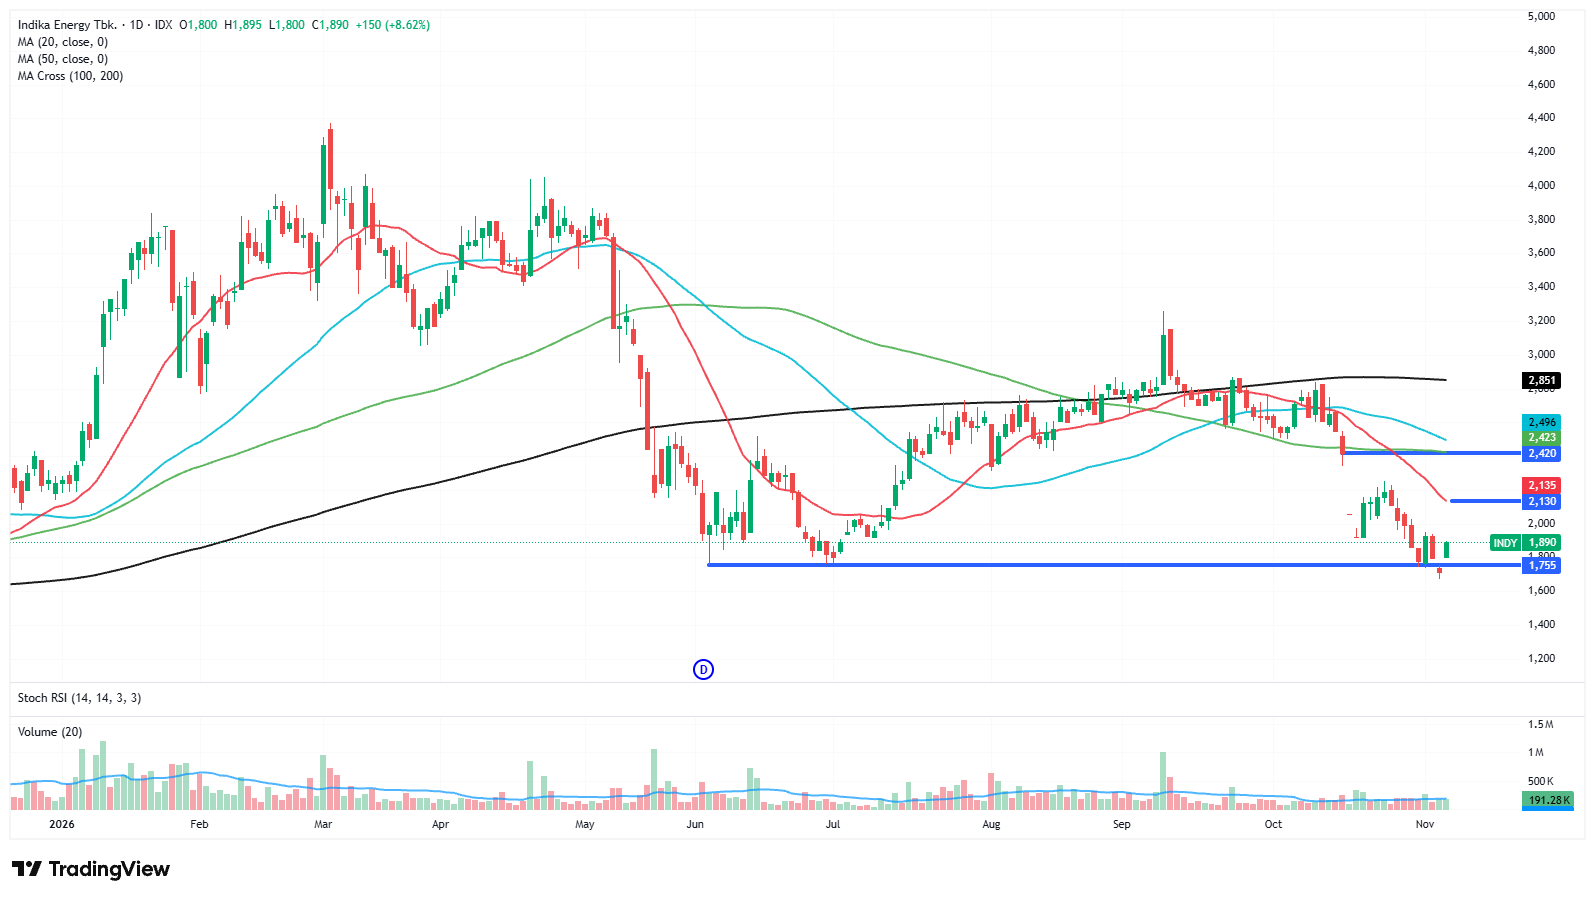
Beralih secara teknikal, yang menarik pada perdagangan Kamis hari ini (05/11/2026) adalah saham INDY mulai rebound setelah beberapa hari tenggelam di zona tren turun.
Dalam jangka pendek, peluang trading buy masih terbuka dengan target terdekat resistance MA20 daily di 2130 potensi disentuh jangka pendek, tetapi jika area ini tidak mampu ditembus ke atas, ada kemungkinan tren harga saham INDY masih berbalik arah melanjutkan tren turun.
Di sisi lain, support yang masih menjaga harga saat ini ada di 1755. Menurut kami, asal support tidak ditembus ke bawah, INDY bisa membentuk higher low baru untuk konfirmasi perbaikan arah tren.
Selama belum terbentuk itu, masih cukup riskan terbawa tren turun, kecuali nanti sudah membentuk sideways atau pola akumulasi.
Sementara dari segi valuasi, sudah bisa dibilang INDY cukup murah.Price to Book Value (PBV) saat ini sudah di 0,44 kali, posisinya sudah mau mendekati -1 standar deviasi di 0,38 kali.
Kesimpulan
Kinerja INDY hingga September 2026 menunjukkan perbaikan signifikan, dengan pendapatan tumbuh 27,7 persen YoY dan laba bersih melonjak 4.118 persen menjadi US$20,2 juta. Kenaikan harga jual batu bara menjadi penopang utama, sementara bisnis nonbatu bara mulai menunjukkan pertumbuhan yang lebih kuat melalui Tripatra, Interport, dan IIR.
Ke depan, prospek INDY bertumpu pada keberhasilan diversifikasi bisnis. Proyek Awak Mas berpotensi menjadi katalis utama setelah ditargetkan mulai berproduksi pada kuartal II/2027, sementara Tripatra, Kalista, dan Indika Nature dapat memperkuat sumber pendapatan di luar batu bara.
Namun, target menurunkan kontribusi batu bara menjadi 50 persen pada 2028 masih menantang dan bergantung pada realisasi proyek serta kemampuan bisnis baru menghasilkan profitabilitas berkelanjutan.
Dari segi valuasi, saham INDY masih murah dan secara teknikal posisinya masih di bawah, menarik diperhatikan potensi rebound saat ini untuk mencari area akumulasi yang optimal.
Gimana menurut kalian sudah saatnya akumulasi INDY lagi atau wait and see?
Butuh Konsultasi Real Time Bersama Komunitas Saham yang Sehat?
Join Mikirsaham sekarang dan dapatkan benefit:
- Stockpick Investing Saham Indonesia (Value, Dividen, Growth, Contrarian) Update per bulan
- Tools Trading Plan by Sistem (minimal join Mikirsaham Super dan masih tahap Beta)
- Stockpick mid-term (6 bulan - 2 tahun) saham US (NEW)
- Stockpick trading mingguan untuk saham Indonesia
- Event Online Rutin bulanan
- Insight Saham Komprehensif untuk saham Indonesia, US
- Diskusi lebih nyaman di member area tanpa ada distraksi
- Grup Diskusi WA (terpisah antara saham Indo, US, dan stockpick trading mingguan)
- Hingga konsultasi private dengan founder kami
Langsung langganan dan pilih plan yang sesuai dengan kebutuhanmu sekarang dengan klik di sini
Jangan lupa follow kami di Googlenews dan kamu bisa baca di sini