Mengukur Risiko BMRI yang Kasih Pinjaman Rp40 triliun ke Haji Isam
Kredit jumbo BMRI kepada Grup Jhonlin menyoroti risiko siklus batu bara, kecukupan agunan, dan kebutuhan modal. Simak pelajaran kredit bermasalah 2016 serta implikasinya terhadap dividen.
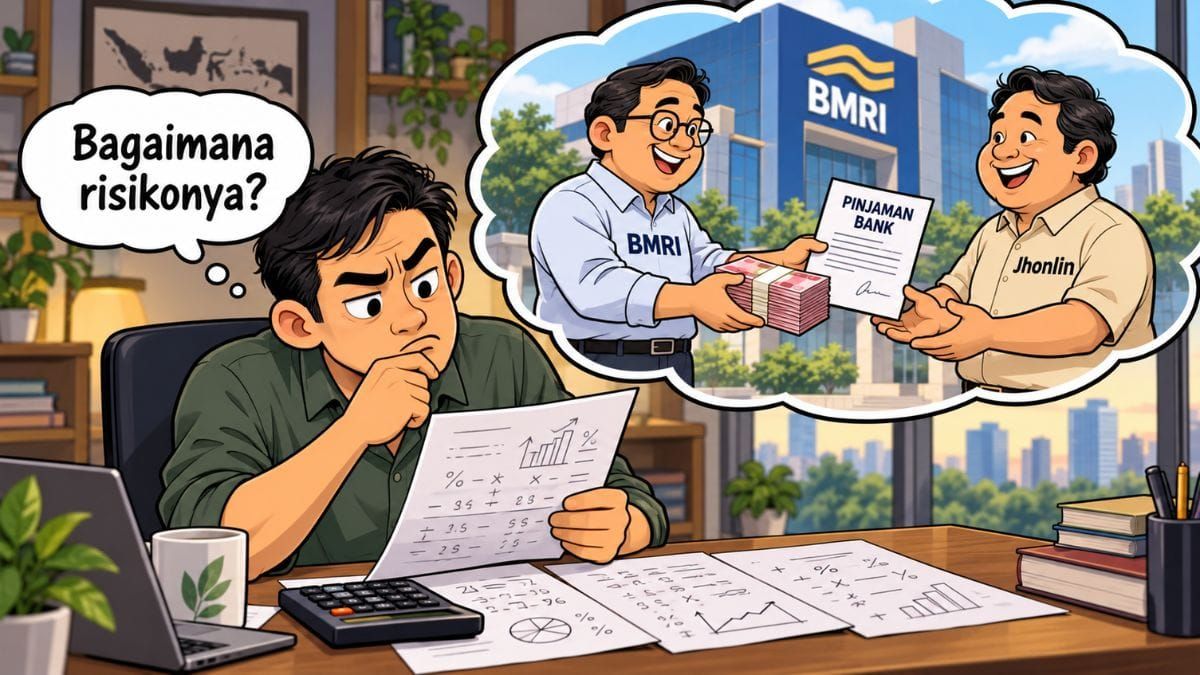
Mikirduit – PT Bank Mandiri (Persero) Tbk. (BMRI) buka-bukaan terkait pinjaman jumbo hingga Rp40 triliun ke Grup Jhonlin milik Haji Isam. Lalu, bagaimana dampak pinjaman itu ke prospek kinerja BMRI?
Key Takeaways
- Plafon Rp40 triliun, baru terpakai Rp17 triliun. Kredit BMRI kepada Grup Jhonlin dilengkapi agunan aset tetap, saham, dan mekanisme sinking fund. Kemampuan pembayaran tetap bergantung pada arus kas debitur serta perkembangan bisnis batu bara.
- Pengalaman 2016 menunjukkan dampak risiko kredit terhadap laba. Lonjakan pencadangan membuat laba BMRI turun 32,1%, sedangkan PermataBank merugi Rp6,48 triliun. Pemulihan kinerja bergantung pada keberhasilan penyelesaian kredit bermasalah.
- Dividen perlu diseimbangkan dengan kebutuhan modal. Payout ratio 60% berpotensi memperkuat bantalan modal BMRI. Dengan asumsi EPS Rp615, total dividen diperkirakan Rp369 per saham, termasuk interim.
- Cek pilihan saham investasi dengan perhitungan yang jelas antara peluang dan risiko, join Mikirsaham dengan klik link di sini
Dalam penjelasannya, BMRI mengungkapkan memberikan plafon senilai Rp40 triliun kepada Grup Jhonlin. Perusahaan milik Haji Isam itu baru menggunakan sekitar Rp17 triliun.
Manajemen BMRI menyebutkan jika fasilitas kredit itu digunakan untuk pengembangan usaha meliputi belanja modal serta kebutuhan pembiayaan Grup Jhonlin di sektor batu bara serta penunjangnya.
Fasilitas pinjaman itu dijamin dengan agunan fixed aset dan non-fixed aset termasuk saham PT Jhonlin Agro Raya Tbk. (JARR) dan PT Pradiksi Gunatama Tbk. (PGUN), dan rekening perseroan.
BMRI menyebutkan total collateral coverage rasio terjaga di level 150 persen. Angka ini bisa berarti ketentuan jaminan minimal harus dijaga di 150 persen.
Dalam penilaian nilai agunan saham JARR dan PGUN, BMRI disebut memberikan penilaian dengan harga terendah intraday saham JARR dan PGUN dalam 1 bulan terakhir.
Dengan asumsi pinjaman didapatkan pada 30 September 2026, berarti nilai agunan JARR diperhitungkan dengan harga Rp3.010 per saham, sedangkan PGUN dengan harga Rp8.300 per saham.
Terkait saham PGUN yang termasuk saham high shareholding concentrate, BMRI menyebutkan sudah mempertimbangkan risiko tersebut dengan uji sensitivitas terhadap volatilitas harga saham dalam perhitungan kecukupan agunan kredit.
BMRI juga mengklaim untuk memutuskan pemberian pinjaman ke Grup Jhonlin, perseroan menghitung cash flow dari usaha eksisting yang berasal dari industri batu bara Grup Jhonlin.
Dari sini, informasi terkait bisnis Jhonlin Baratama (only) sebelum akuisisi PT Bayan Resources Tbk. (BYAN) memang sulit diakses, termasuk seberapa besar skala pendapatan dan laba bersih untuk gambaran potensi cashflow-nya.
Dengan asumsi kasar tenor sekitar 5 tahun dan rentang bunga 8-12 persen (karena dari keterangan BMRI tidak ada penjelasan lebih detail terkait tenor), serta dengan asumsi Jhonlin Baratama tidak mengambil tambahan plafon lagi, berarti potensi cicilan per tahun sekitar Rp4,26 triliun - Rp4,72 triliun.
Dengan asumsi BYAN membagikan dividen 80-100 persen dari laba bersih, berarti Haji Isam berpotensi mendapatkan Rp3,35 triliun - Rp4,18 triliun. Artinya, mayoritas cicilan bisa menggunakan dividen BYAN tersebut dan menambah dari hasil cash flow dari bisnis Jhonlin Baratama sebelum akuisisi BYAN.
Apalagi, dalam keterangannya, BMRI dan Jhonlin Baratama memiliki kesepakatan untuk membuat sinking fund. Jadi, jika debitur ada cicilan utang Rp4,48 triliun per tahun, dalam perjanjian itu Jhonlin harus cicil berkala ke sinking fund sehingga saat waktu pembayaran bisa langsung dieksekusi.
Skenario Terburuk Jika Ada Hal Tidak Terduga
Sebenarnya, jika dilihat struktur pinjaman yang dijelaskan oleh BMRI, skema ini cenderung aman dari risiko kredit bermasalah. Toh, jaminannya bukan sekadar saham JARR dan PGUN yang sangat volatil, bahkan PGUN termasuk saham terkonsentrasi, tapi ada juga fix asset dan melihat historis cash flow Jhonlin Baratama.
Namun, bisnis batu bara itu sangat cyclical dengan informasi tenor pinjaman yang terbatas, BMRI berpotensi mendapatkan risiko jika ada penurunan harga batu bara dunia hingga ke bawah 100 dolar AS per ton dalam jangka menengah.
Pasalnya, dalam posisi itu, Jhonlin Baratama dengan bisnis batu bara maupun BYAN berpotensi mencatatkan penurunan kinerja. Lalu, apa yang akan terjadi dalam kondisi terburuk itu? BMRI berpotensi meningkatkan pencadangan untuk antisipasi risiko kredit bermasalah sehingga dalam 1 periode laba bersih BMRI berpotensi tertekan dalam skenario risiko terburuk terjadi.
Secara historis BMRI dan PT Bank Permata Tbk. (BNLI) menjadi bank yang pernah menghadapi tekana kredit bermasalah cukup besar hingga mempengaruhi laba bersih dalam 1 tahun. Bagaimana skenario penyebabnya dan dampak ke kinerjanya?
 Surya Rianto
Petaka Risiko Kredit Bermasalah Segmen Komersial BMRI di 2016
BMRI pernah mencatatkan penurunan laba bersih 32,1 persen menjadi Rp13,8 triliun pada 2016. Penurunan laba bersih itu disebabkan adanya kenaikan pencadangan hingga 113 persen menjadi Rp24,94 triliun.
Kala itu, ada beberapa kredit bermasalah di segmen komersial BMRI.
Pertama, PT Tirta Amarta Bottling dengan total kredit Rp1,83 triliun. Utang itu dijaminkan dengan beberapa aset senilai Rp73 miliar. Nilai aset itu belum termasuk pabrik beserta mesin-mesinnya yang diperkirakan BMRI bisa memiliki nilai yang baik dan bisa menggantikan nilai kredit dari produsen air minum kemasan tersebut.
Kedua, PT Rockit Aldeway yang masuk menjadi salah satu kredit bermasalah jumbo BRI pada 2016. Dari sini, BMRI telah memberikan kredit Rp250 miliar dengan menggunakan purchase order fiktif. Rockit Aldeway menjadi kasus yang cukup heboh karena korbannya bukan cuma BMRI, tapi juga 6 bank lainnya dengan total kredit sekitar Rp836 miliar.
Ketiga, PT Central Steel Indonesia yang disebut menyalahgunakan plafon kredit BMRI senilai Rp500 miliar. Dari kasus ini, Central Steel disebut harus membayar uang pengganti sekitar Rp201 miliar. Nilai Rp201 miliar itu adalah total kredit bermasalah dari Central Steel yang dicadangkan BMRI pada 2016.
BMRI hanya membutuhkan waktu sekitar 1 periode (1 tahun) untuk pemulihan kinerja. BMRI kembali mencapai laba bersih Rp20,64 triliun pada 2017. Angka laba bersih itu sudah melampaui pencapaian pada 2015 yang senilai Rp20,33 triliun.
 Surya Rianto
BNLI Rugi Rp6 triliun Gara-gara NPL Gross Tembus 8 persen
BNLI pernah mencatatkan masalah kredit macet yang membuatnya rugi Rp6 triliun pada 2016. Hal itu disebabkan oleh beberapa debitur yang membut tingkat NPL gross-nya tembus 8,83 persen.
Menurut data Kontan pada 28 Maret 2017, salah satu debitur yang menjadi sumber kenaikan NPL adalah Garansindo. Perusahaan importir mobil mewah itu mencatatkan kredit bermasalah di bawah Rp1,2 triliun. Di luar itu, BNLI memang mulai mencatatkan tekanan kinerja setelah adanya tekanan ekonomi, termasuk penurunan harga komoditas yang cukup signifikan sejak 2015.
Jika melihat catatan sektor bisnis, sektor yang mencatatkan kenaikan kredit bermasalah Bank Permata antara lain:
- Sektor industri pengolahan mencatatkan kenaikan kredit bermasalah 216 persen senilai Rp3,49 triliun dengan cadangan atas NPL di akhir 2026 sekitar Rp3 triliun
- Perdagangan besar dan ekcil mencatatkan kenaikan NPL sebesar 103 persen menjadi Rp2,08 triliun dengan total pencadangan di akhir 2016 sekitar Rp1,5 triliun
- Pertambangan dan Penggalian mencatatkan kenaikan NPL tembus Rp1,11 triliun dengan pencadangan di akhir 2016 tembus Rp922 miliar
Dalam menyelesaikan polemik kredit bermasalahnya itu, BNLI pun menjual kreedit bermasalahnya kepada CVI CVF III LUX Master SARL senilai Rp1,12 triliun pada Maret 2017. Tujuannya untuk memperbaiki neraca keuangan perseroan.
Dalam perkembangannya, kinerja BNLI di 2017 memang mencatatkan laba brsih senilai Rp748 miliar. Angka ini lebih besar dari laba bersih 2015 yang mencapai Rp247 miliar. Namun, perseroan baru mencapai level laba di 2014 senilai Rp1,53 triliun pada 2019. Artinya ada butuh waktu pemulihan laba hingga 2-3 tahun.
 Mikirsaham Indonesia
Kesimpulan
Saat ini, pinjaman BMRI ke Haji Isam bisa dibilang cukup terkendali. Tantangannya ada di utang jumbo untuk sektor batu bara dengan sebagian agunan dari aset saham yang memiliki volatilitas tinggi. Jika ada penurunan harga batu bara yang signifikan yang mengganggu kinerja Jhonlin Baratama hingga BYAN, hal itu bisa meningkatkan risiko utang BMRI.
Dalam hal ini, BMRI juga membutuhkan kenaikan bantalan modal di rasio kecukupan modal atau CAR agar bisa terjaga di 20 persen dalam beberapa tahun ke depan. Hal ini bisa memicu penurunan payout ratio menjadi 60 persen di tahun buku 2026. Namun, keputusan ini akan tergantung dengan Danantara, jika holding BUMN ini membutuhkan dana segar dari dividen bisa jadi tetap memaksakan dividen dengan payout ratio sekitar 78-80 persen.
Toh, hal itu terlihat dari aksi BMRI menerbitkan Perpetual bond hingga CAR per kuartal III/2026 bisa kembali ke 18,39 persen.
Namun, kami menilai akan lebih bijak jika payout ratio dijaga di 60 persen. Pasalnya, jika dipaksakan membagikan dividen dengan DPR 80 persen, ada potensi CAR-nya hanya tersisa 16,9 persen.
Berapa dividen BMRI jika payout rasio sebesar 60 persen?
Dengan menggunakan asumsi proyeksi laba bersih per saham sekitar Rp615 per saham, berarti tingkat dividen per saham sekitar Rp369 per saham. Setelah interim, total dividen sekitar Rp303 per saham.
Mau Dapat Insight Saham hingga Action-nya Sesuai dengan Kebutuhan?
Join Mikirsaham sekarang dan dapatkan benefit:
- Stockpick Investing Saham Indonesia (Value, Dividen, Growth, Contrarian) Update per bulan
- Tools Trading Plan by Sistem (minimal join Mikirsaham Super dan masih tahap Beta)
- Stockpick mid-term (6 bulan - 2 tahun) saham US (NEW)
- Stockpick trading mingguan untuk saham Indonesia
- Event Online Rutin bulanan
- Insight Saham Komprehensif untuk saham Indonesia, US
- Diskusi lebih nyaman di member area tanpa ada distraksi
- Grup Diskusi WA (terpisah antara saham Indo, US, dan stockpick trading mingguan)
- Hingga konsultasi private dengan founder kami
Langsung langganan dan pilih plan yang sesuai dengan kebutuhanmu sekarang dengan klik di sini
Jangan lupa follow kami di Googlenews dan kamu bisa baca di sini