AKRA Catatkan Pertumbuhan Kinerja Double Digit, Begini Prospeknya Jelang Ekspansi LNG
Laba AKRA tumbuh 32,4% hingga September 2026, tetapi marginnya menipis. Simak peluang JIIPE, ekspansi LNG, dan valuasinya setelah saham naik 25%.
Mikirduit - PT AKR Corporindo Tbk. (AKRA) menjadi salah satu saham yang sudah mampu menutup gap down saat ada crash akibat pengumuman pasar saham Indonesia mau diturunkan ke Standalone oleh MSCI. Selaras dengan itu, kinerja keuangannya juga mencatatkan kenaikan yang menarik. Lalu, bagaimana prospek saham AKRA?
Key Takeaways
- Saham AKRA hijau royo-royo lima hari beruntun menutup kejatuhan karena MSCI Crash.
- Laba bersih AKRA naik 32,4% menjadi Rp2,44 triliun, meski margin bruto turun menjadi 7,76%.
- JIIPE dan LNG jadi peluang pertumbuhan baru, tetapi kontribusi kapal FSRU baru berpotensi terasa setelah beroperasi pada 2029
- Cek pilihan saham investasi dengan perhitungan yang jelas antara peluang dan risiko, join Mikirsaham dengan klik link di sini
Review Kinerja AKRA September 2026
Pertama, kita bahas lebih dulu bagaimana kinerja keuangan AKRA terkini sampai September 2026 yang hasilnya masih terbilang solid, meskipun ada penurunan margin.
AKRA mencatatkan pertumbuhan pendapatan hingga September 2026 sebesar 43,6 persen menjadi Rp46,53 triliun dibandingkan dengan periode sama tahun sebelumnya. Laba bruto naik 30,5 persen menjadi Rp3,61 triliun, sedangkan laba bersih periode berjalan naik 32,4 persen menjadi Rp2,44 triliun.
Meski pendapatan tumbuh pesat, kenaikan beban pokok penjualan yang mencapai 44,9 persen menjadi Rp42,92 triliun membuat margin bruto turun dari 8,54 persen menjadi 7,76 persen.
Dari sisi beban usaha, kondisinya relatif terkendali. Beban umum dan administrasi naik 36,2 persen menjadi Rp912,1 miliar, sementara beban penjualan turun 22 persen menjadi Rp54,3 miliar. Total kedua beban tersebut setara 2,08 persen dari pendapatan, lebih rendah dibandingkan 2,28 persen pada periode sama tahun sebelumnya.
Hasilnya, laba usaha tumbuh 29,8 persen menjadi Rp2,71 triliun, meski margin laba usaha turun dari 6,44 persen menjadi 5,82 persen. Laba bersih turut ditopang kenaikan penghasilan keuangan 35,6 persen menjadi Rp238,1 miliar, penurunan beban keuangan 22,9 persen menjadi Rp48,3 miliar, serta kenaikan pendapatan lain-lain dan keuntungan selisih kurs.
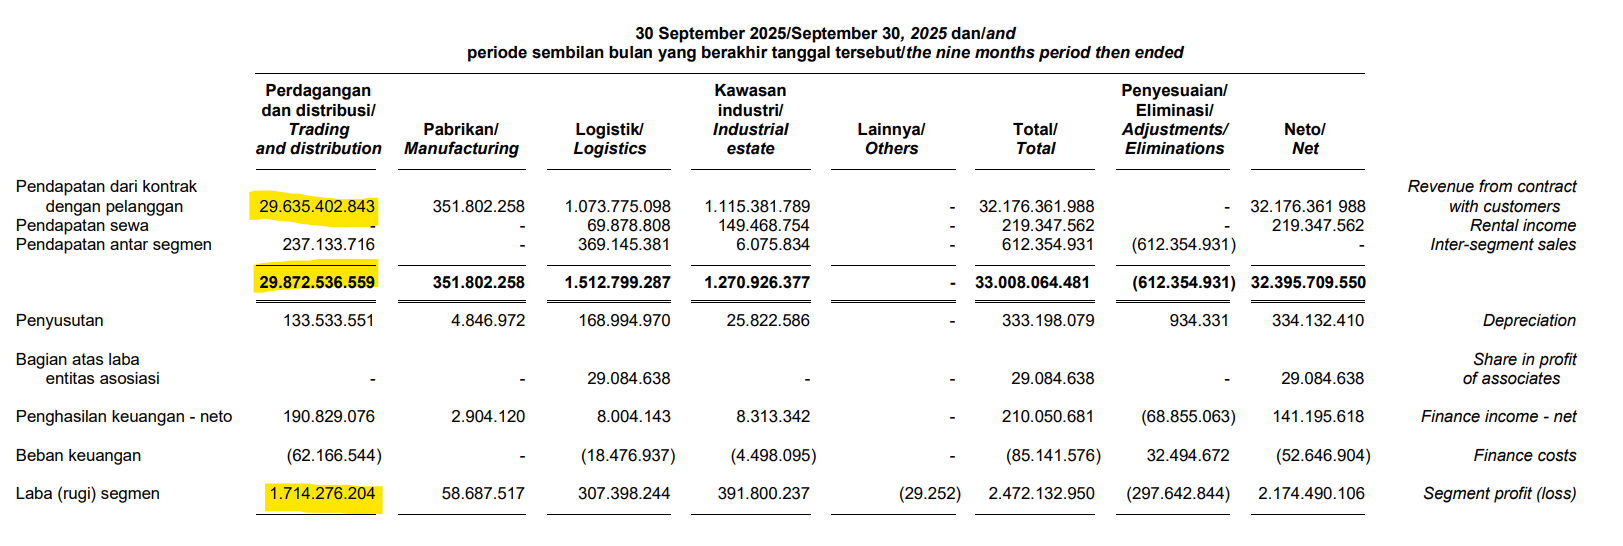
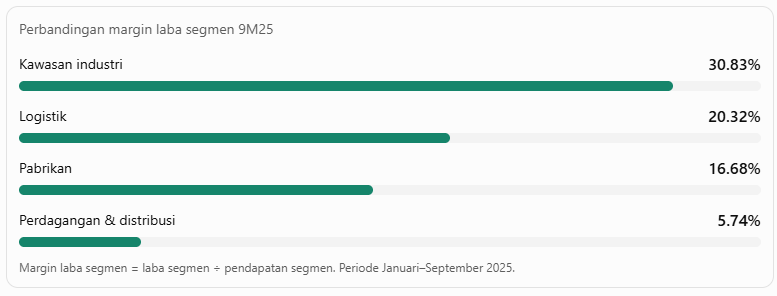
Dari sisi bisnis, perdagangan dan distribusi masih menjadi mesin utama AKRA, menyumbang sekitar 90,5 persen pendapatan segmen dan 69,3 persen laba segmen, dengan margin 5,74 persen.
Skala penjualannya besar, tetapi marginnya relatif tipis sehingga volume penjualan dan efisiensi distribusi sangat menentukan pertumbuhan laba.
Di sisi lain, kawasan industri justru mencatat margin laba segmen tertinggi, mencapai 30,83 persen. Segmen logistik memiliki margin 20,32 persen, sedangkan pabrikan mencapai 16,68 persen. Meski kontribusi pendapatan kawasan industri masih jauh lebih kecil, JIIPE berpotensi menjadi sumber pertumbuhan baru melalui penjualan lahan dan layanan utilitas bagi tenant industri.
Momentum kenaikan harga minyak juga menarik untuk dicermati. Dalam beberapa hari terakhir harga minyak mentah Brent sempat menguat sampai US$ 114 per barel, tertinggi dalam lima bulanan terakhir.
Di saat yang sama, gangguan pasokan BBM terpantau terjadi di sejumlah daerah. Bagi AKRA, kondisi ini berpotensi meningkatkan nilai penjualan BBM industri dan membuka peluang tambahan permintaan jika perusahaan mampu menjaga pasokan bagi pelanggan.
Namun, dampaknya terhadap laba tidak otomatis positif. Kenaikan harga pengadaan, kebutuhan modal kerja, volume penjualan, dan kemampuan menyesuaikan harga jual tetap menentukan besarnya keuntungan yang bisa diperoleh.
Secara keseluruhan, kinerja AKRA masih tumbuh solid, tetapi margin bruto dan margin laba usaha yang menipis menunjukkan bahwa peningkatan penjualan belum sepenuhnya diikuti perbaikan profitabilitas.
Prospek Ekspansi Bisnis dan Profitabilitas AKRA
Dari kinerja tersebut, ada dua hal yang menarik untuk dicermati.
Pertama, bisnis perdagangan dan distribusi masih menjadi penopang utama pendapatan AKRA, tetapi memiliki margin yang relatif tipis.
Kedua, kawasan industri menawarkan peluang pertumbuhan dengan karakter pendapatan yang berbeda.
Artinya, untuk menjaga pertumbuhan laba dalam jangka panjang, AKRA tidak hanya perlu memperbesar penjualan BBM dan bahan kimia, tetapi juga mengembangkan sumber pendapatan lain yang berpotensi memberikan kontribusi lebih besar. Di sinilah pengembangan JIIPE dan ekspansi LNG menjadi menarik.
 Surya Rianto
JIIPE Berpotensi Menjadi Mesin Pertumbuhan Baru
Fondasi ekspansi gas AKRA sebenarnya sudah dibangun sejak 2021 melalui PT Berkah Buana Energi (BBE), perusahaan patungan dengan PT Bayu Buana Gemilang (BBG). Bisnis awalnya adalah membangun jaringan distribusi gas pipa untuk memenuhi kebutuhan tenant di JIIPE, Gresik.
Pada 2023–2024, AKRA kemudian menggandeng bp Gas & Power melalui perjanjian pengembangan bersama untuk mengembangkan fasilitas impor LNG dan terminal regasifikasi di JIIPE. Fasilitas tersebut dirancang untuk memenuhi kebutuhan energi tenant industri, sekaligus membuka peluang penyaluran gas ke pelanggan lain di Jawa Timur.
Perkembangan kawasan industri juga mulai terlihat dalam laporan keuangan. Pada kuartal III/2026, pendapatan segmen tanah kawasan industri mencapai Rp2,72 triliun, melonjak 143,6 persen YoY.
Sementara itu, pendapatan listrik dan utilitas JIIPE meningkat 47 persen secara kuartalan menjadi Rp305 miliar pada kuartal III/2026. Pertumbuhan ini memperlihatkan bahwa JIIPE tidak hanya mengandalkan penjualan lahan, tetapi juga mulai memperkuat sumber pendapatan berulang dari kebutuhan operasional tenant.
Meski pertumbuhannya tinggi, tetapi perlu dipahami bahwa kontrbusinya masih relatif kecil, berkisar 5 persenan. Artinya, bisnis ini belum menjadi penggerak utama pendapatan perseroan, tetapi memiliki ruang pertumbuhan seiring bertambahnya tenant dan meningkatnya kebutuhan utilitas.
Di sinilah LNG berpotensi memberikan nilai tambah. Pasokan gas yang lebih terjamin dapat menjadi pertimbangan penting bagi perusahaan yang membutuhkan energi dalam skala besar.
Bagi AKRA, peluangnya bukan hanya memperoleh pendapatan dari penjualan lahan, tetapi juga dari penyaluran gas dan layanan utilitas setelah tenant mulai beroperasi.
 Mikirsaham Indonesia
FSRU Membuka Peluang Distribusi LNG di Luar JIIPE
Ekspansi LNG AKRA kini memasuki tahap yang lebih strategis melalui pembangunan floating storage regasification unit (FSRU) berkapasitas 170.000 meter kubik.
Proyek yang digarap PT Andalanesa Energi Primer (AEP), perusahaan patungan AKRA dan BW Singapore, ini memiliki nilai investasi sekitar Rp5,75 triliun. AKRA memiliki 49 persen kepemilikan di AEP, sementara kapal tersebut ditargetkan beroperasi pada pertengahan 2029.
FSRU merupakan kapal yang dapat menyimpan LNG dan mengubahnya kembali menjadi gas agar bisa disalurkan ke jaringan pipa atau pelanggan. Berbeda dari fasilitas yang sepenuhnya berada di darat, kapal ini berpotensi memberikan fleksibilitas dalam pengelolaan pasokan gas.
Bagi AKRA, manfaatnya bisa melampaui kebutuhan tenant JIIPE. Jika kapasitas dan kontrak pasokan memungkinkan, gas berpotensi disalurkan ke pelanggan industri di luar kawasan, termasuk wilayah lain di Jawa Timur. Dengan demikian, pasar yang dapat dilayani tidak hanya bergantung pada pertumbuhan tenant JIIPE.
Model bisnis ini juga membuka peluang AKRA memperoleh pendapatan dari layanan penyimpanan, regasifikasi, dan distribusi gas, bergantung pada struktur kontrak serta skema komersial yang diterapkan. Namun, peluang tersebut belum bisa langsung dianggap sebagai sumber laba baru sebelum fasilitas beroperasi dan kebutuhan pelanggan terkonfirmasi.
Dari sisi industri, LNG berpotensi menjadi alternatif bagi pembangkit listrik dan industri yang membutuhkan pasokan gas ketika produksi gas pipa domestik tidak mencukupi di lokasi tertentu.
PLN Energi Primer Indonesia juga pernah memproyeksikan kebutuhan LNG lebih dari 10 juta ton per tahun pada 2030. Pertumbuhan permintaan tersebut memberikan gambaran besarnya peluang pasar, meskipun tidak seluruhnya otomatis menjadi pasar yang bisa diakses AKRA.
 Surya Rianto
Seberapa Besar Dampaknya terhadap Profitabilitas AKRA?
Menurut kami, dampak ekspansi LNG perlu dilihat dalam dua tahap.
Dalam jangka menengah, pengembangan JIIPE berpotensi meningkatkan pendapatan dari penjualan lahan, utilitas, dan kebutuhan energi tenant yang mulai beroperasi. Ini merupakan peluang yang lebih dekat dengan bisnis AKRA saat ini.
Sementara itu, kontribusi FSRU baru berpotensi terlihat setelah fasilitas mulai beroperasi pada 2029. Sebelum itu, proyek masih membutuhkan investasi dan penyelesaian pembangunan, sehingga belum tepat jika langsung diasumsikan akan meningkatkan laba dalam waktu dekat.
Nilai investasi Rp5,75 triliun juga perlu dibaca dengan hati-hati. Karena proyek dilakukan melalui AEP, nilai tersebut merupakan investasi proyek, bukan otomatis seluruhnya menjadi pengeluaran AKRA. Porsi pendanaan yang benar-benar ditanggung AKRA bergantung pada struktur pembiayaan, kontribusi modal pemegang saham, dan kemungkinan pendanaan eksternal.
Kita juga belum bisa menghitung tambahan laba AKRA hanya dari kapasitas kapal. Perhitungannya membutuhkan informasi tentang volume LNG yang akan diperdagangkan, tarif penyimpanan dan regasifikasi, biaya pembelian LNG, biaya operasional, serta kontrak penyaluran gas. Kepemilikan AKRA sebesar 49 persen di AEP juga perlu diperhitungkan ketika menilai berapa bagian keuntungan proyek yang berpotensi menjadi hak perseroan.
Artinya, peluang LNG memang menarik, tetapi besarnya dampak terhadap profitabilitas masih bergantung pada keekonomian proyek dan tingkat pemanfaatan fasilitas setelah beroperasi.
Di sisi lain, persaingan dengan pemain besar seperti Pertamina dan PLN Energi Primer Indonesia, perubahan regulasi, fluktuasi harga LNG global, serta risiko keterlambatan proyek tetap perlu dicermati.
Untuk saat ini, perdagangan dan distribusi BBM serta bahan kimia masih menjadi mesin utama pendapatan AKRA. JIIPE berpotensi memperluas sumber pendapatan melalui aktivitas industri dan utilitas, sedangkan LNG menawarkan peluang untuk membawa AKRA lebih jauh ke bisnis distribusi energi.
Apakah Saham AKRA Masih Menarik Setelah Naik 25 Persen?
Menurut kami, tetap masih menarik, penguatan signifikan setelah jatuh membentuh pattern V-shape, jika berlanjut saham AKRA bisa beralih menuju uptrend lagi. Namun, posisi saat ini bukan best-price untuk beli.
Akan menarik menunggu retracement ke support terdekat di MA200 dari 1370 - 1320. Demand area terbuka di area tersebut, jika memantul peluang untuk pembalikan arah menuju naik juga terbuka.
Namun, antisipasi jika harga turun dari support karena rebound cepat justru jadi jebakan dead cat bounce alias kenaikan palsu untuk turun lebih dalam.
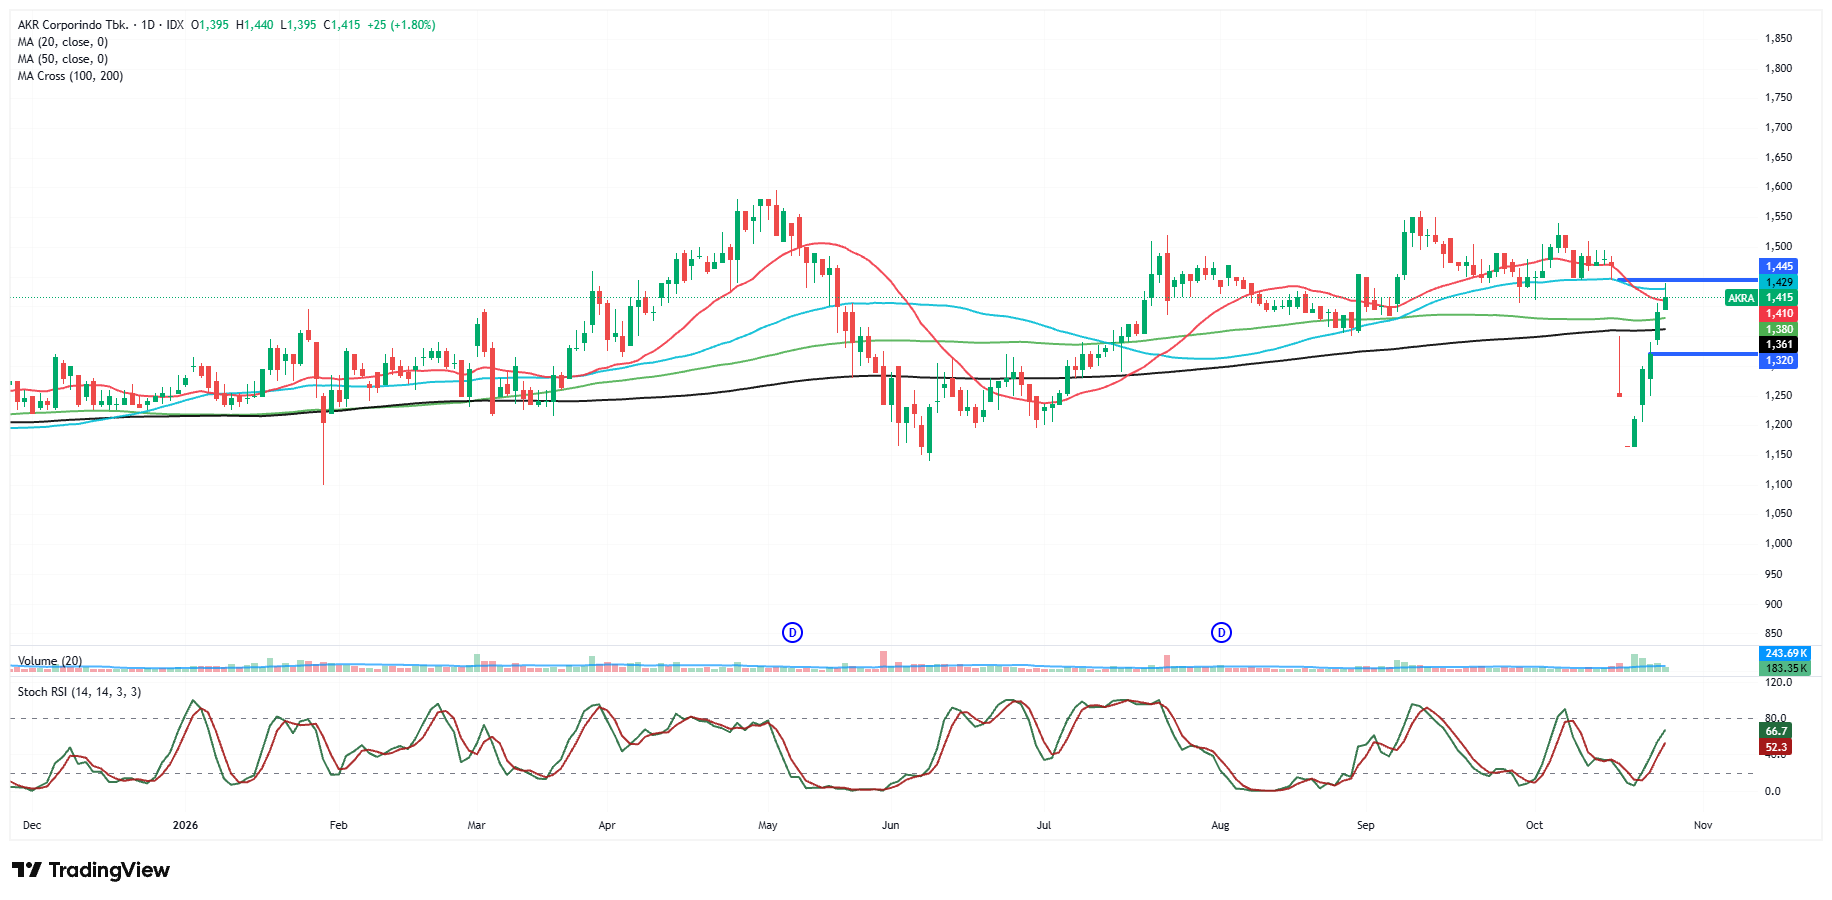
Meski secara jangka pendek, volatilitas masih terbilang tinggi, apakah setelah naik kencang setelah jatuh dalam, menurut kami, saham AKRA masih punya valuasi menarik.
PBV terkini ada di 2,21 kali, posisinya masih di bawah rata-rata lima tahun 2,38 kali. Menurut kami ruang untuk kenaikan jangka pendek menuju harga wajar terbuka, tetapi tetap antisipasi risiko volatilitas atau gejolak yang masih tinggi saat ini.
Ada baiknya, masuk dengan metode bertahap atau cicil supaya dapat posisi harga yang lebih optimal untuk dapat cuan.
Gimana, menurut kalian menarik lirik saham AKRA saat ini atau wait and see dulu?
Mau Dapat Insight Saham hingga Action-nya Sesuai dengan Kebutuhan?
Join Mikirsaham sekarang dan dapatkan benefit:
- Stockpick Investing Saham Indonesia (Value, Dividen, Growth, Contrarian) Update per bulan
- Tools Trading Plan by Sistem (minimal join Mikirsaham Super dan masih tahap Beta)
- Stockpick mid-term (6 bulan - 2 tahun) saham US (NEW)
- Stockpick trading mingguan untuk saham Indonesia
- Event Online Rutin bulanan
- Insight Saham Komprehensif untuk saham Indonesia, US
- Diskusi lebih nyaman di member area tanpa ada distraksi
- Grup Diskusi WA (terpisah antara saham Indo, US, dan stockpick trading mingguan)
- Hingga konsultasi private dengan founder kami
Langsung langganan dan pilih plan yang sesuai dengan kebutuhanmu sekarang dengan klik di sini
Jangan lupa follow kami di Googlenews dan kamu bisa baca di sini