Memahami Drama MSCI, Indonesia, dan Risiko ke Standalone Market, Bukan karena IMF maupun Politik tapi Kepercayaan
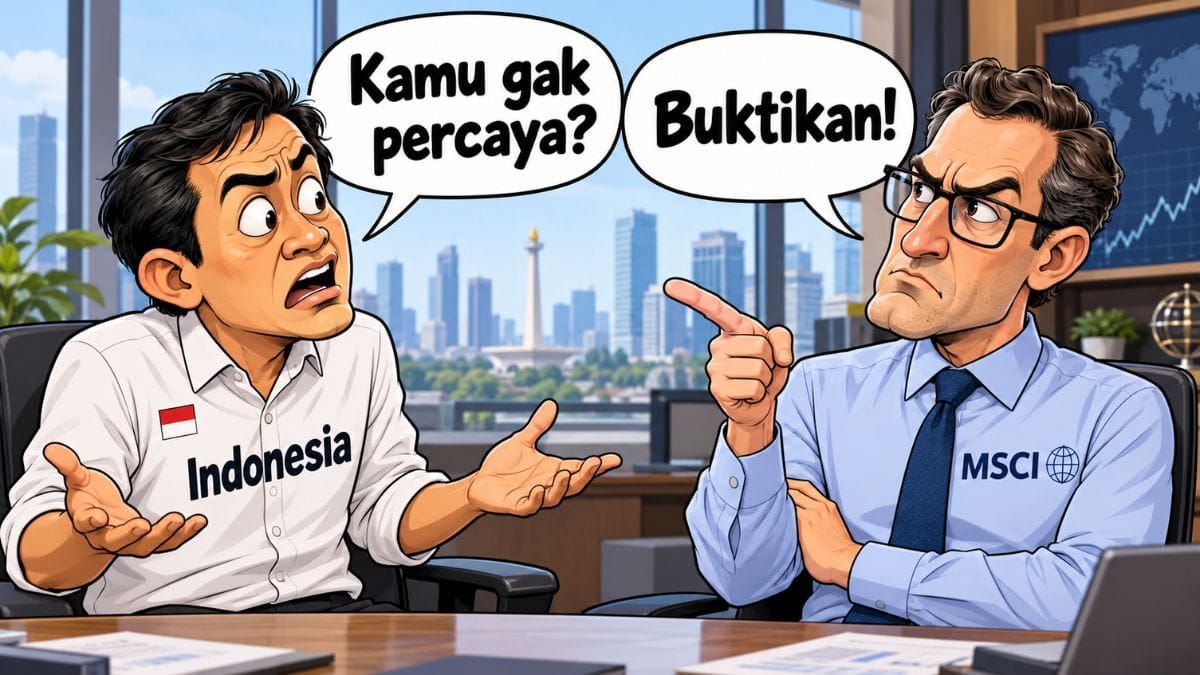
Ancaman status Standalone dari MSCI menguji kredibilitas pasar saham Indonesia. Mengapa reformasi aturan belum cukup, dan apakah membuat indeks sendiri bisa menjadi solusi?
Mikirduit – Tulisan ini muncul karena tergelitik dengan postingan Wakil Ketua DPR Sufmi Dasco yang menyatakan ingin membuat lembaga rating sendiri. Kami menginterpretasikan hal itu selaras dengan wacana MSCI melakukan konsultasi untuk menurunkan status Indonesia ke Standalone. Lalu, apakah itu langkah solusi atas semuanya? Kami akan buat artikel edukasinya untuk pemahaman apa yang terjadi dan apa yang harus dilakukan.
Key Takeaways
- Persoalan MSCI berakar pada tata kelola pasar saham. Transparansi kepemilikan, kejelasan afiliasi pengendali, dan penindakan perdagangan terkoordinasi menjadi kunci untuk memulihkan kepercayaan investor global.
- Reformasi aturan perlu dibuktikan melalui penegakan yang konsisten. Keterbukaan pemegang saham, kenaikan ketentuan free float, dan publikasi saham HSC perlu diikuti tindakan tegas tanpa tebang pilih.
- Membuat penyedia indeks sendiri belum menjawab masalah kepercayaan. Risiko status Standalone adalah berkurangnya eksposur terhadap dana global. Prioritas Indonesia adalah membuktikan kredibilitas pasarnya agar tetap menarik bagi investor internasional.
Dalam pembahasan terkait masalah pasar saham Indonesia bersama lebih dari 100 investor yang digelar UBS Group pada 20 Oktober 2026, Managing Director MSCI Raman Aylur Subramanian menjelaskan masalah yang dihadapkan pasar saham Indonesia.
"Masalah pasar saham Indonesia itu bukan di indeks saham, melainkan kondisi pasar sahamnya," ujarnya.
Pasar sahamnya disebut memiliki banyak bad actors atau pihak-pihak tertentu yang merusak tata kelola pasar saham. Untuk itu, MSCI meminta adanya perbaikan dan penindakan terhadap manipulasi perdagangan saham lewat perdagangan terkoordinasi.
Catatannya, Indonesia perlu meyakinkan MSCI dan investor global kalau regulator mampu mengawasi pasar saham secara efektif. Perubahan aturan tidak cukup tanpa ada penegakan hukum yang konsisten.
Jejak Masalah Pasar Saham Indonesia dengan MSCI
Jika dilihat, jejak masalah MSCI sudah muncul sejak 2024. Kami ingat, waktu itu saham PT Barito Renewable Energy Tbk. (BREN) masuk kandidat Global Standard MSCI dan juga FTSE yang diumumkan pada Mei 2024. Namun, jelang periode efektif MSCI, saham BREN berada di papan notasi khusus.
Saham BREN masuk papan notasi khusus disebabkan harga sahamnya disuspensi karena masuk unusual market activity (UMA). Setelah disuspensi lebih dari 1 hari (dalam aturan saat itu), saat suspensi dibuka, BREN masuk papan notasi khusus. Nah, perdagangan BREN dalam papan notasi khusus ini membuatnya menjadi tidak eligible untuk masuk MSCI.
Masalahnya berlanjut dalam rebalancing FTSE pada September 2024. Kala itu, FTSE mengumumkan jika BREN tidak memenuhi syarat free float. Alasannya, 97 persen pemegang saham BREN dipegang oleh 4 pemegang saham. Sehingga, komposisi pemegang sahamnya dianggap terkonsentrasi cukup tinggi.
Setelah drama BREN di 2024, MSCI membuat keputusan mengejutkan pada Februari 2025. MSCI memutuskan untuk tidak mempertimbangkan BREN, PT Petrindo Jaya Kreasi Tbk. (CUAN), dan PT Petrosea Tbk. (PTRO) dalam perhitungan rebalancing indeks MSCI.
Namun, larangan itu dicabut pada Juli 2025. BREN, CUAN, dan PTRO bisa kembali diperhitungkan untuk masuk indeks MSCI.
Akhirnya, CUAN masuk MSCI Global Standard Indeks dan PTRO masuk Small Caps Indeks pada Agustus 2025. Lalu, BREN juga akhirnya masuk indeks MSCI Global Standard pada November 2025.
Namun, di balik itu, ada masalah muncul di luar saham BREN, PTRO, dan CUAN. PT Dian Swastatika Sentosa Tbk. (DSSA) juga masuk MSCI Global Standard bersamaan dengan CUAN pada Agustus 2025.
Namun, bobot Foreign Inclusion Factor (FIF) Saham DSSA dipangkas MSCI dari 0,25 menjadi 0,13. Alasannya, passive fund berpotensi kesulitan masuk saham DSSA karena likuiditasnya terbatas. Sehingga, jika masuk dengan skala bobot 0,25 kali bisa memicu kenaikan harga saham yang cukup signifikan.
Sampai akhirnya, muncul pengumuman krusial oleh MSCI pada akhir Oktober 2025, yakni MSCI melakukan konsultasi publik terkait transparansi free float di Indonesia, data pengendali akhir yang tidak akurat, dan adanya transaksi trading terkoordinasi yang membuat adanya anomali harga saham.
Dari konsultasi yang pertama, MSCI memberikan tenggat waktu hingga Februari 2026. Sampai akhirnya, per 27 Januari 2026, MSCI mengumumkan pembekuan pasar saham Indonesia dari rebalancing indeks MSCI. Jadi, tidak ada saham baru yang masuk atau naik kelas, tapi jika keluar dan turun kelas tetap bisa terjadi.
Masalah yang disorot tetap sama dengan tambahan potensi penurunan status kategori pasar saham Indonesia dari Emerging Market menjadi Frontier market. Setelah rilis pada 27 Januari 2026 ini, MSCI akan memantau perkembangan pasar saham Indonesia paling lama hingga November 2026.
 Surya Rianto
Reformasi yang Dilakukan OJK dan BEI Sejak Kejadian 27 Januari 2026
Setelah diumumkan berpotensi turun ke Frontier Market, BEI dan OJK langsung bergerak membuat beberapa kebijakan.
Pertama, BEI membuka data pemegang saham di atas 1 persen.
Kedua, membuat reformasi kebijakan free float dari minimal 7,5 persen menjadi 15 persen.
Lalu, skema tiering baru untuk IPO seperti 25 persen untuk emiten dengan market cap di bawah Rp5 triliun, 20 persen untuk emiten dengan skala Rp5 triliun - Rp50 triliun, dan 15 persen untuk emiten dengan skala lebih dari Rp50 triliun.
Ketiga, IDX juga mengumumkan saham-saham yang berstatus high shareholding concentration (HSC) sejak April 2026. Jumlahnya pun terus bertambah hingga saat ini menjadi sekitar 80 emiten.
Sayangnya, dari reformasi yang dilakukan IDX itu, ternyata belum membuat Dalam pengumuman MSCI pada 16 Oktober 2026, Pasar saham Indonesia malah berpotensi dikonsultasikan untuk masuk Standalone Market. Dalam posisi Standalone Market, artinya nantinya indeks saham dibuat berdiri sendiri tidak menjadi masuk ke indeks global MSCI. Risiko terburuknya hanya akan ada sedikit sekali fund manager yang mengacu ke pasar Standalone market tersebut. Sehingga dalam proses perubahan status negara itu ada potensi outflow yang diperkirakan mencapai 3 miliar - 7 miliar dolar AS.
Apa kurangnya reformasi pasar saham Indonesia?
MSCI menyoroti kemajuan pasar saham Indonesia belum konsisten. Ada dua hal yang jadi masalah utama, yakni transparansi struktur kepemilikan saham dan trading terkoordinasi yang membuat harga saham mengalami anomali.
Dalam merespons itu, IDX disebut akan mengungkapkan dari deretan pemegang saham di atas 1 persen tersebut termasuk afiliasi pengendali atau tidak.
Lalu, OJK juga memberikan sanksi kepada beberapa pihak pelaku pasar di saham DSSA, BREN, dan CUAN.
OJK memberikan sanksi Rp1,5 triliun terhadap PT SInar Mas Tunggal sebagai pengendali DSSA. Lalu, Inisial R dari PT SS dikenai sanksi pembekuan izin Wakil Penjamin Emisi Efek (WPEE) selama 1 tahun.
Lalu, ada denda adminstrasi, yakni PT SSI, PT SS, PT ALS, PT BS, PT AMS, PT TSI, PT BCS, PT WSI, dan PT RSI.
Dari IPO Saham BREN ada AH Ltd. didenda Rp500 miliar atas pengaburan informasi pemesanan saham.
Dalam IPO CUAN, ada beberapa pihak yang kena, yakni TC Pte. Ltd. didenda Rp100 miliar atas pengaburan informasi pemesan saham. PT HPS dan PT BDS didenda administratitf, serta Direktur PT HPS disanksi pembekuan izin WPEE selama 3 bulan.
Lalu, IDX juga berencana memisahkan saham HSC dari perhitungan indeks saham. Walaupun, bos MSCI menekankan masalah dari pasar saham Indonesia bukan di indeks sahamnya, melainkan ada pelaku pasar yang bad actors membuat tata kelola pasar saham menjadi kurang bagus.
 Surya Rianto
Jadi, Apa Solusi Agar Bisa Tetap Menjadi Emerging Market di MSCI?
Secara historis, salah satu kasus terkait pernah dialami oleh India dan Hong Kong.
Pasar saham India mengalami goncangan setelah Hindenburg Research mempublikasikan laporan investasi atas dugaan Grup Adani melakukan manipulasi harga saham. Grup Adani diduga menggunakan jaringan dana luar negeri (Offshore Funds) terkoordinasi untuk menyembunyikan kepemilikan pengendali.
Hasilnya, MSCI mendepak dan menurunkan bobot saham-saham terkait Grup Adani. Beberapa yang bobotnya dipangkas antara lain, Adani Enterprise dan ACC Cement, sedangkan yang dikeluarkan antara lain Adani Total Gas dan Adani Transmission.
Lalu, regulator keuangan India juga mengeluarkan pengetatan dokumen bagi foreign portfolio investor yang memiliki konsentrasi dana besar dalam satu grup perusahaan, caranya mereka harus membuka pemilik manfaat akhirnya utnuk memastikan tidak ada perdagangan terkoordinasi.
Dalam kasus India, sanksi hanya dikenakan kepada 1 Grup konglomerasi yang terlibat.
Sementara itu, dalam kasus Hong Kong, MSCI mulai mengirimkan proposal konsultasi global untuk mengubah metodologi screening rebalancing saham Hong Kong karena data free float tidak akurat pada Desember 2015.
Hanya dalam 1 bulan lebih, MSCI mengumumkan keputusan final saham Hong Kong yang masuk high shareholding concentration akan didepak dari indeks MSCI. Hasilnya, ada 18 saham Hong Kong yang langsung didepak dalam satu periode rebalancing MSCI.
Dari dua kasus itu, India dan Hong Kong tidak diberikan risiko penurunan kasta kategori pasar saham. Alasannya, MSCI mengakui dan mempercayai ketegasan regulator dalam menyelesaikan masalah tata kelola terkait dugaan trading terkoordinasi.
Sehingga OJK dan IDX perlu membuktikan kapabilitasnya untuk membuat pasar saham Indonesia kredibel dari pelaku trading terkoordinasi tersebut.
Kesimpulan
Masalah MSCI ini bukan karena Indonesia dipimpin oleh Prabowo Subianto, ekonomi melambat, Program MBG, maupun Koperasi Merah Putih. Namun, murni masalah tata kelola pasar saham yang dinilai berisiko karena ada indikasi trading terkoordinasi. (Ini untuk meredakan kepanikan para pendukung pemerintahan atas penurunan MSCI hingga mengadu domba dengan negara lain). Jadi, ini bukan geopolitik seperti banyak disebut beberapa pihak.
Bahkan, Fitch Ratings menegaskan jika MSCI menurunkan status Indonesia menjadi Standalone Market. Risikonya cenderung ada di potensi arus modal keluar terkait passive fund yang mengacu ke emerging market hingga kepercayaan investor.
Namun, hal itu dinilai tidak memberikan dampak material terhadap risiko utang negara Indonesia. Bahkan, dampak bagi bank juga rendah karena bank-bank di Indonesia memiliki permodalan yang cukup kuat.
Dalam hal ini, ada dua hal yang bisa jadi pilihan untuk Indonesia:
Pertama, mengupayakan perbaikan tata kelola dengan menghukum para pelaku trading terkoordinasi lebih tegas sehingga membuat citra regulator keuangan di Indonesia lebih tegas.
Kedua, tidak terima diancam ke standalone dan membiarkan semua permintaan perbaikan tata kelola hingga benar-benar masuk ke standalone market.
Jika menjalankan langkah pertama, berarti regulator Indonesia masih ingin membuat pasar saham Indonesia memiliki standar global. Kelebihannya, setelah berbagai tekanan jual asing ini, Indonesia akan kembali mencatatkan aksi beli asing yang signifikan. Kekurangannya, regulator harus tegas tanpa tebang pilih.
Ibaratnya, kita menjadi ikan biasa di kolam lautan luas yang bisa dilirik oleh siapapun.
Jika menjalankan langkah kedua, berarti pasar saham Indonesia hanya ingin menjadi raja di kolam kecil.
Hal ini akan tergantung visi mana yang akan dipilih regulator pasar saham di Indonesia.
Apakah bikin lembaga rating (mungkin penyedia indeks yang lebih tepat) sendiri menjadi opsi? sayangnya tidak. Sebenarnya, Indonesia juga sudah punya indeks saham acuan yang dibuat IDX seperti, LQ45, IDX30, dan lainnya. Indeks itu juga bisa menjadi acuan untuk fund manager.
Jika ingin membuat lembaga penyedia indeks baru, hal yang perlu dipahami, siapa fund manager yang mau mengikutinya? jika MSCI sebagai penyedia indeks utama selain DJIA dan FTSE memberikan keputusan menurunkan standalone hal itu akan mempengaruhi kepercayaan investor lainnya.
Toh, produk pasar saham derivatif hingga ETF Indonesia saja tidak likuid karena sepi peminat. Sehingga untuk berdiri sendiri sebagai indeks satu negara alias standalone akan cukup berat berkembang.
Perbedaan terbesar standalone adalah, kita menjadi indeks saham tersendiri, sedangkan jika digabung dengan Develop market, emerging market, dan frontier market berarti pasar saham kita bergabung dengan satu kategori tersebut sehingga berpotensi mendapatkan eksposure dari investor yang mungkin tidak akan dilirik jika hanya standalone market.
Mau Dapat Insight Saham hingga Action-nya Sesuai dengan Kebutuhan?
Join Mikirsaham sekarang dan dapatkan benefit:
- Stockpick Investing Saham Indonesia (Value, Dividen, Growth, Contrarian) Update per bulan
- Tools Trading Plan by Sistem (minimal join Mikirsaham Super dan masih tahap Beta)
- Stockpick mid-term (6 bulan - 2 tahun) saham US (NEW)
- Stockpick trading mingguan untuk saham Indonesia
- Event Online Rutin bulanan
- Insight Saham Komprehensif untuk saham Indonesia, US
- Diskusi lebih nyaman di member area tanpa ada distraksi
- Grup Diskusi WA (terpisah antara saham Indo, US, dan stockpick trading mingguan)
- Hingga konsultasi private dengan founder kami
Langsung langganan dan pilih plan yang sesuai dengan kebutuhanmu sekarang dengan klik di sini
Jangan lupa follow kami di Googlenews dan kamu bisa baca di sini