Saham PACK dan TOBA Berburu Pendanaan Hingga Rp8 triliun, Begini Prospek ke Depannya
PACK menyiapkan rights issue hingga Rp8,2 triliun, sementara TOBA mencari pendanaan hingga SGD555 juta lewat saham preferen. Simak peluang ekspansi, risiko dilusi, dan potensi kenaikan beban keuangannya.
Mikirduit – Ada dua emiten yang lagi menghimpun pendanaan jumbo, yakni PT Abadi Nusantara Hijau Tbk. (PACK) dan PT TBS Energi Utama Tbk. (TOBA). Lalu, bagaimana prospek kedua saham itu, serta pengaruhnya ke harga saham?
Key Takeaways
- PACK menyiapkan rights issue hingga Rp8,2 triliun untuk pelunasan pinjaman dan ekspansi tambang nikel. Akuisisi Denway membuka jalan konsolidasi KKU dan KS, tetapi penerbitan saham baru berpotensi menimbulkan dilusi besar.
- TOBA menyiapkan pendanaan bertahap hingga SGD555 juta melalui saham preferen dan waran sintetis. Pengendalian bisnis tetap dipertahankan, tetapi hak ekonomi investor berpotensi menambah biaya pendanaan.
- Pendanaan jumbo perlu diimbangi pertumbuhan laba dan arus kas. Investor perlu mencermati harga pelaksanaan rights issue PACK serta biaya preferen TOBA yang belum diumumkan, sebelum menilai manfaat aksi korporasinya.
- Cek pilihan saham investasi dengan perhitungan yang jelas antara peluang dan risiko, join Mikirsaham dengan klik link di sini
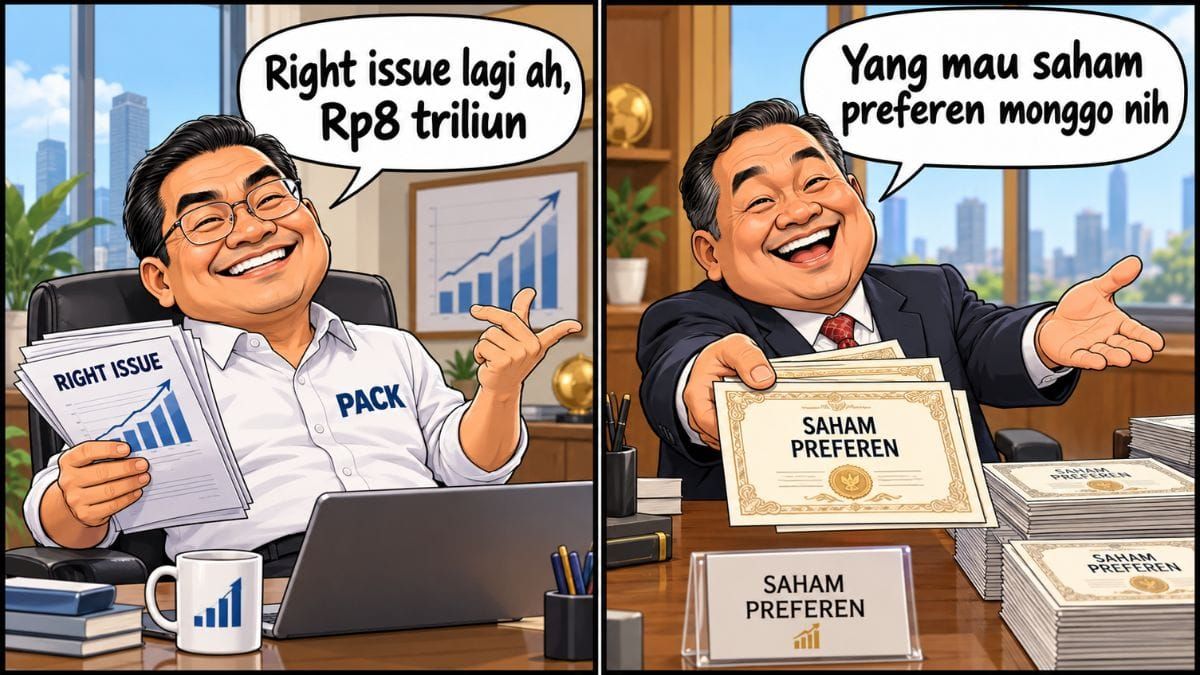
Saham PACK mengumumkan rencana right issue dengan target dana dihimpun sekitar RP8,2 triliun. Jumlah dana yang dihimpun PACK kali ini lebih besar dari right issue yang pertama.
Dana Rp8,2 triliun itu akan digunakan untuk melunasi pinjaman dari beberapa aksi akuisisi yang dilakukan perseroan.
Selaras dengan right issue, PACK juga mengumumkan rencana akuisisi 100 persen saham PT Bukit Makmur Istindo Nikeltama atau Bumanik senilai Rp1,39 triliun. PACK beli Bumanik dari PT Merlot Grup Indonesia dan Pure Venture Capitol Ltd. yang statusnya disebut tidak terafiliasi.
Nilai transaksi disebut lebih rendah 2,7 persen dari asumsi nilai pasar menurut penilai independen yang senilai Rp1,43 triliun.
Transaksi ini memiliki deadline penyelesaian hingga 22 April 2027, yang bisa diperpanjang. Lalu, akuisisi ini juga membutuhkan persetujuan RUPSLB dan Kementerian ESDM terkait perubahan kepemilikan perusahaan tambang nikel.
Hingga Januari -Agustus 2026, Bumanik mencatatkan kenaikan pendapatan sebesar 37,5 persen menjadi Rp1,08 triliun. Namun, laba bersihnya turun 22,9 persen menjadi Rp242,59 miliar. Namun, dari ringkasan kinerja Bumanik, kami belum bisa menemukan faktir penekannya. Ada potensi terkait biaya operasional hingga biaya keuangan karena tidak ada catatan laba usaha.
Selain itu, PACK juga akan mengakuisisi Denway Development Ltd, perusahaan holding di Hong Kong senilai Rp5,73 triliun. Pihak penjualnya adalah Hanking Mining Ltd yang terafiliasi dengan perseroan melalui Deng Weiming, pemilik CNGR Hong Kong.
Dari aksi akuisisi ini, PACK akan bisa mengonsolidasikan mayoritas kepemilikan di tambang PT Karyatama Konawe Utara dan PT Konutara Sejati yang saat ini hanya dimiliki 34,5 persen dan 30 persen, sedangkan sisanya dimiliki oleh Denway Development Ltd masing-masing sebesar 40,5 persen.
Dengan menggunakan asumsi semester I/2026, ada potensi saham PACK mencatatkan laba bersih Rp444 miliar - Rp532 miliar jika konsolidasi dua aset sudah terjadi. Perbedaan angka juga memasukkan asumsi sebelum dan sesudah penambahan kepemilikan PT Wira Perdana Konawe.
Jumlah laba bersih PACK itu lebih tinggi dari realisasi aktual per semester I/2026 senilai Rp190,78 miliar. Jika ditambah dengan Bumanik, laba bersih PACK bisa tembus mendekati Rp700 miliar - Rp800 miliar dalam 6 bulan sesuai dengan perkembangan kinerja emiten tersebut.
Risiko Ambisi PACK Kejar Laba Bersih Tembus di Atas Rp1 triliun
Dari aksi right issue ini, PACK memang berpotensi mencatatkan posisi laba bersih tembus Rp1 triliun (dengan asumsi annualized dari semester I/2026 mencapai Rp700-an miliar dari akuisisi Bumanik dan Denway Development).
Namun, dari aksi right issue itu, PACK harus menerbitkan dengan target sebanyak-banyaknya 100 miliar lembar saham baru.
Kami ekspektasi, PACK berpotensi menerbitkan sekitar 60 miliar - 80 miliar lembar saham baru. Dengan target dana Rp8,19 triliun, berarti harga pelaksanaan berpotensi sekitar Rp102 - Rp136 per saham.
Dengan kondisi lembar saham PACK saat ini sekitar 34 miliar lembar, berarti potensi rasio right issue bisa sekitar 1:2 sampai 1:3. Saat right issue berjalan ada potensi harga teoritis (menggunakan harga per 22 Oktober 2026) menjadi sekitar Rp180 - Rp220 per saham. Dalam right issue ini, pengendali PACK PT Eco Energi Perkasa akan menjadi pembeli siaganya.
 Tasya Natalia
Saham TOBA Himpun Pendanaan Jumbo dari Saham Preferen
TOBA juga menghimpun dana jumbo mencapai 555 juta dolar Singapura atau Rp7,84 triliun (dengan kurs Rp14.143 per dolar AS) lewat penerbitan saham preferen di SBTH Asia Holdings, Pte.Ltd. anak usaha yang dikendalikan secara tidak langsung oleh perseroan.
Saham Preferen adalah saham yang tidak memiliki suara dalam RUPS, tapi memiliki hak istimewa dari skema dividen, konversi saham di harga yang sudah disepakati, posisi perwakilan direksi, hingga menjadi lebih prioritas dari pembagian sisa aset dibandingkan dengan pemegang saham biasa.
Dalam penerbitan saham preferen untuk SBTH Asia Holdings Pte. Ltd ini, ada beberapa ketentuan terkait pendanaan, seperti TOBA tidak langsung mendapatkan dana segar 555 juta dolar Singapura. Anak usahanya itu hanya bisa mencairkan secara bertahap. Beberapa tahap antara lain:
- Pendanaan awal: 125 juta dolar Singapura yang diberikan setelah transaksi selesai
- Pendanaan Primary Tranche: maksimal 130 juta dolar Singapura (total 255 dolar Singapura) bisa ditarik sesuai kesepakatan
- Incremental Primary Tranche maksimal 300 juta dolar Singapura (sehingga mencapai 555 juta dolar Singapura) dapat ditarik sesuai dengan ketentuan.
Saham preferen ini punya mekanisme pengajuan exit oleh pemilik saham preferen setelah 60 bulan (5 tahun). Lalu, investor juga bisa meminta penebusan seluruh saham preferen dan penghapusan waran sintetis mellaui Investor Conditional Put.
Dari segi SBTH (TOBA) juga punya hak buyback seluruh waran sintetis setelah 6 tahun dengan membayar sesuai nilai wajar dalam perjanjian.
Dalam keterangan resminya, TOBA mengungkapkan investor dalam saham preferen ini antara lain adalah HPS Investment Partners yang merupakan bagian dari Blackrock.
Nantinya, transaksi penerbitan saham preferen ini membutuhkan persetujuan RUPSLB.
Lalu, apa dampaknya bagi TOBA dari transaksi ini?
Transaksi pendanaan ini berpotensi menambah beban keuangan TOBA karena ada cicilan dividen. Meski, angka dividen yang diberikan tidak disebutkan.
Dengan asumsi dari dana pertama sekitar 125 juta dolar Singapura hingga maksimal 555 juta dolar Singapura serta biaya keuangan per semester I/2026 yang kami annualized, serta asumsi dividen 10-15 persen (kami menilai harusnya tidak mungkin di bawah 10 persen). Hasilnya, ada potensi terburuk tambahan beban keuangan mencapai 42,91 juta dolar AS - 64,37 juta dolar AS (kami konversi sesuai penggunaan laporan keuangan TOBA).
Tapi, berhubung tahap pertama baru 125 juta dolar Singapura, dampaknya sekitar 9,6 juta - 14,5 juta dolar AS. Sehingga, total beban keuangan tahunan TOBA berpotensi menjadi 41 juta - 47 juta dolar AS.
Sehingga, ada risiko tekanan kerugian bisnis pengelolaan limbah TOBA akan berlanjut hingga beberapa tahun ke depan. Kecuali, TOBA mencatatkan pertumbuhan pendapatan yang signifikan hingga membuat segmen bisnis ini mencatatkan laba bersih.
 Surya Rianto
Kesimpulan
Untuk PACK, risiko terbesar adalah jumlah supply lembar saham makin meningkat drastis bisa tembus 90 miliar - 100 miliar lembar dari akumulasi lembar saham eksisting. Jika pemegang saham publik tetap bertahan di 40 persen, berarti potensi free float bisa mencapai 36 miliar - 40 miliar lembar saham.
Lalu, kenaikan auto reject atas (ARA) dalam beberapa hari terakhir bisa jadi pedang bermata dua saat right issue dilakukan di harga yang diekspektasikan sekitar Rp102 - Rp130-an per saham. Sehingga, jika ingin kejar pun statusnya hanya untuk trading cuan bungkus, jangan sampai hold untuk investasi.
Sementara itu, untuk TOBA, dampak terburuknya bisa membuat beban keuangannya makin berat. Tanpa beban keuangan itu, bisnis pengelolaan limbah TOBA masih rugi. Sehingga, dengan ada pendanaan itu dalam 1-2 tahun setelahnya, kerugiannya berpotensi masih cukup tinggi. Kecuali TOBA bisa membuat bisnis pengelolaan limbahnya bisa mencatatkan pendapatan yang signifikan hingga menutup kenaikan biaya keuangan tersebut.
Dalam merespons narasi-narasi aksi korporasi atau pendanaan yang jarang dilakukan di pasar saham Indonesia seperti saham preferen ini, kami menilai harus lebih rasional dengan tidak menjadikan sebagai saham investasi jangka menengah.
Mau Dapat Insight Saham hingga Action-nya Sesuai dengan Kebutuhan?
Join Mikirsaham sekarang dan dapatkan benefit:
- Stockpick Investing Saham Indonesia (Value, Dividen, Growth, Contrarian) Update per bulan
- Tools Trading Plan by Sistem (minimal join Mikirsaham Super dan masih tahap Beta)
- Stockpick mid-term (6 bulan - 2 tahun) saham US (NEW)
- Stockpick trading mingguan untuk saham Indonesia
- Event Online Rutin bulanan
- Insight Saham Komprehensif untuk saham Indonesia, US
- Diskusi lebih nyaman di member area tanpa ada distraksi
- Grup Diskusi WA (terpisah antara saham Indo, US, dan stockpick trading mingguan)
- Hingga konsultasi private dengan founder kami
Langsung langganan dan pilih plan yang sesuai dengan kebutuhanmu sekarang dengan klik di sini
Jangan lupa follow kami di Googlenews dan kamu bisa baca di sini