Menerawang Arah Harga Saham PANI dan CBDK, Masih Berharap Bisa ke Rp20.000?
Dua saham properti yang terafiliasi konglomerat Aguan, PANI dan CBDK terpantau makin nyungsep. Padahal, manajemen optimis marketing sales capai target dan kinerja keuangan masih sangat solit. Apakah ini jadi momen yang murah untuk akumulasi lagi atau wait and see dulu?
Mikirduit - Duo saham properti grup Aguan, PT Pantai Indah Kapuk Dua Tbk. (PANI) dan PT Bangun Kosambi Sukses Tbk. (CBDK) masih terjebak dalam tren penurunan. Saham PANI yang ramai diramal ke Rp20.000, kini malah kehabisan bensin di Rp5.000 per saham. Lalu, bagaimana prospek PANI dan anaknya CBDK?
Key Takeaways
- Harga PANI dan CBDK jatuh lebih dari 50% sepanjang 2026, dipengaruhi normalisasi saham konglomerasi, isu free float, serta perubahan arah suku bunga. Meski begitu, valuasi keduanya kini jauh lebih masuk akal dibandingkan awal tahun.
- Fundamental masih tumbuh kuat di tengah tekanan harga saham. Semester I/2026, laba bersih PANI melonjak 484% YoY menjadi Rp1,67 triliun, sementara laba CBDK naik 225% menjadi Rp1,68 triliun. CBDK juga menyumbang sekitar 75% pendapatan konsolidasi PANI.
- Katalis berikutnya bergeser ke recurring income PIK2, terutama dari NICE dan Hotel Hilton Jakarta PIK2. Operasional penuh NICE diperkirakan mulai memberi dampak lebih optimal pada 2027, tetapi peluang re-rating tetap bergantung pada keberlanjutan pertumbuhan laba, marketing sales, dan keberhasilan monetisasi aset.
Kalau ditarik dari awal tahun, gerak saham PANI lebih parah sudah anjlok kisaran 60 persen, kemudian diikuti CBDK yang terjun 57 persenan.
Menurut kami ada dua alasan utama yang membuat gerak dua saham ini terkoreksi parah tahun ini:
Pertama, bubble saham konglo
Sejak di sentil MSCI pada akhir Januari lalu, ini bisa dibilang menjadi awal mula bubble saham konglo terjadi. Isu saham HSC sampai free float pun sangat kuat menerpa PANI dan CBDK.
Menurut regulator, free float PANI berada di kisaran 8 persen, tetapi yang dilaporkan perusahaan sudah berada di 15 persen.
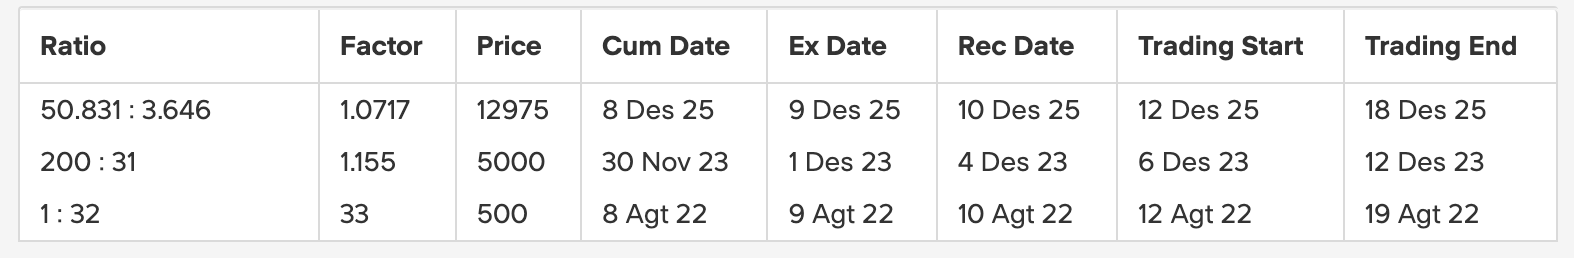
Dalam paparan public expose terbaru, manajemen PANI mengklaim bahwa mereka sudah memenuhi kewajiban free float, dengan melakukan rights issue lebih dulu pada akhir 2025 lalu.
Sementara itu, CBDK masih relatif aman karena free float sudah berada di kisaran 12 persen, laporan perusahaan dan regulator juga sudah cukup sesuai angka-nya.
Kedua, arah suku bunga berubah naik
Tren suku bunga ini saat ini sudah resmi dalam kenaikan. Bank Indonesia (BI) sudah lebih dulu menaikakn suku bunga 100 bps pada tahun ini menjadi 5,75 persen.
Dan yang paling baru, the Fed pada pekan lalu untuk pertama kalinya dalam tiga tahun menaikkan lagi suku bunga sebesar 25 bps menjadi 3,75 - 4,00 persen. Menurut konsensus, masih ada perkiraan kenaikan satu kali lagi pada tahun ini.
Kenaikan suku bunga ini menjadi satu risiko bagi sektor properti yang punya sensitivitas pendapatan berbasis kredit perumahan (KPR).
Setelah penurunan yang signifikan ini, mungkin kita bisa mulai mempertanyakan, apakah ada peluang menarik untuk akumulasi dua saham properti Aguan itu karena biasanya setelah jatuh dalam akan ada peluang rebound?
Jawabannya, peluang tetap ada, tapi kita harus tunggu momentum. Kapan itu? mari kita coba lihat dari teknikal dan valuasinya dulu.
Teknikal dan Valuasi Duo Saham Aguan Terkini
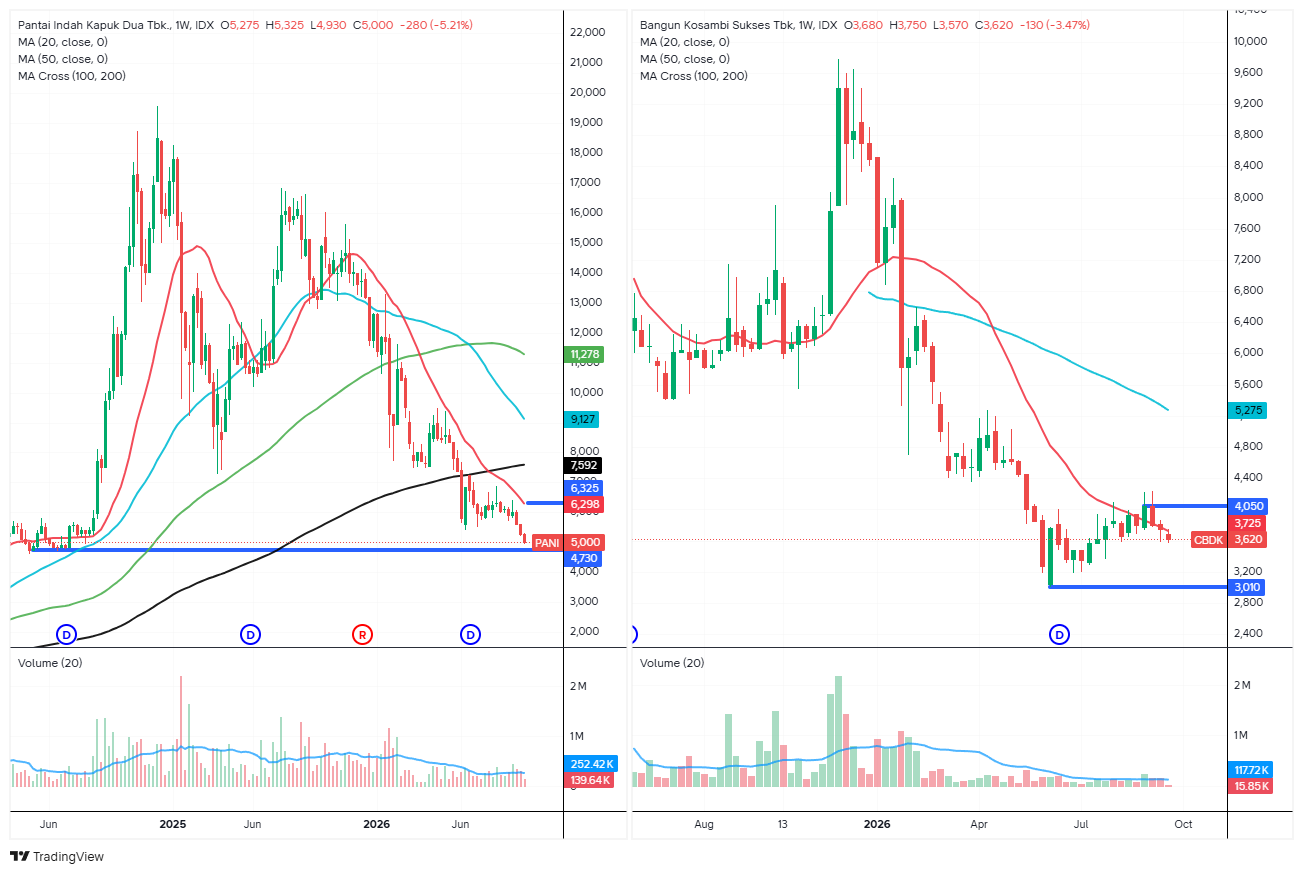
Secara teknikal dulu, terlihat dua saham ini masih cukup kuat dalam tren penurunan.
PANI terpantau lebih parah karena potensi membuat lower low baru ke sekitar support 4730. Menurut kami, lebih baik tunggu tekanan jual mereda atau ketika tren sudah mulai sideways untuk mulai masuk lagi.
Sementara itu, untuk CBDK terpantau juga masih berisiko turun, karena sudah sempat kena resistance MA20 weekly, dan saat ini sedang terkoreksi dengan potensi menguji support kuat di 3010. Selama tidak terjun dari support itu, saham CBDK menarik untuk dipantau masuk demand area lagi.
Namun, tetapi perlu diantisipasi jika tren turun masih lanjut, untuk akumulasi perlu lebih ketat dan atur aset alokasi supaya risiko terbawa turun bisa lebih diminimalisir.
Beralih soal valuasi, saham PANI dan CBDK kalau dibandingkan industri belum bisa dibilang murah juga. Tapi sudah lebih wajar, dibandingkan awal tahun yang sangat premium.
Rata-rata dalam lima tahun saja, PBV saham PANI dihargai sampai 28 kali lebih, dengan saham yang sudah terjun 60 persenan, kini PBV sudah mulai normal ke level 3 kali.
Sementara CBDK, valuasinya lebih wajar dengan PBV di 1,94 kali, jauh di bawah rata-rata 4,60 kali.
Bisa dibilang saat ini, valuasi dua saham properti Aguan itu sedang mengalami normalisasi, meskipun masih tetap mahal jika dibandingkan saham properti lain, yang masih banyak dihargai di bawah PBV 1 kali.
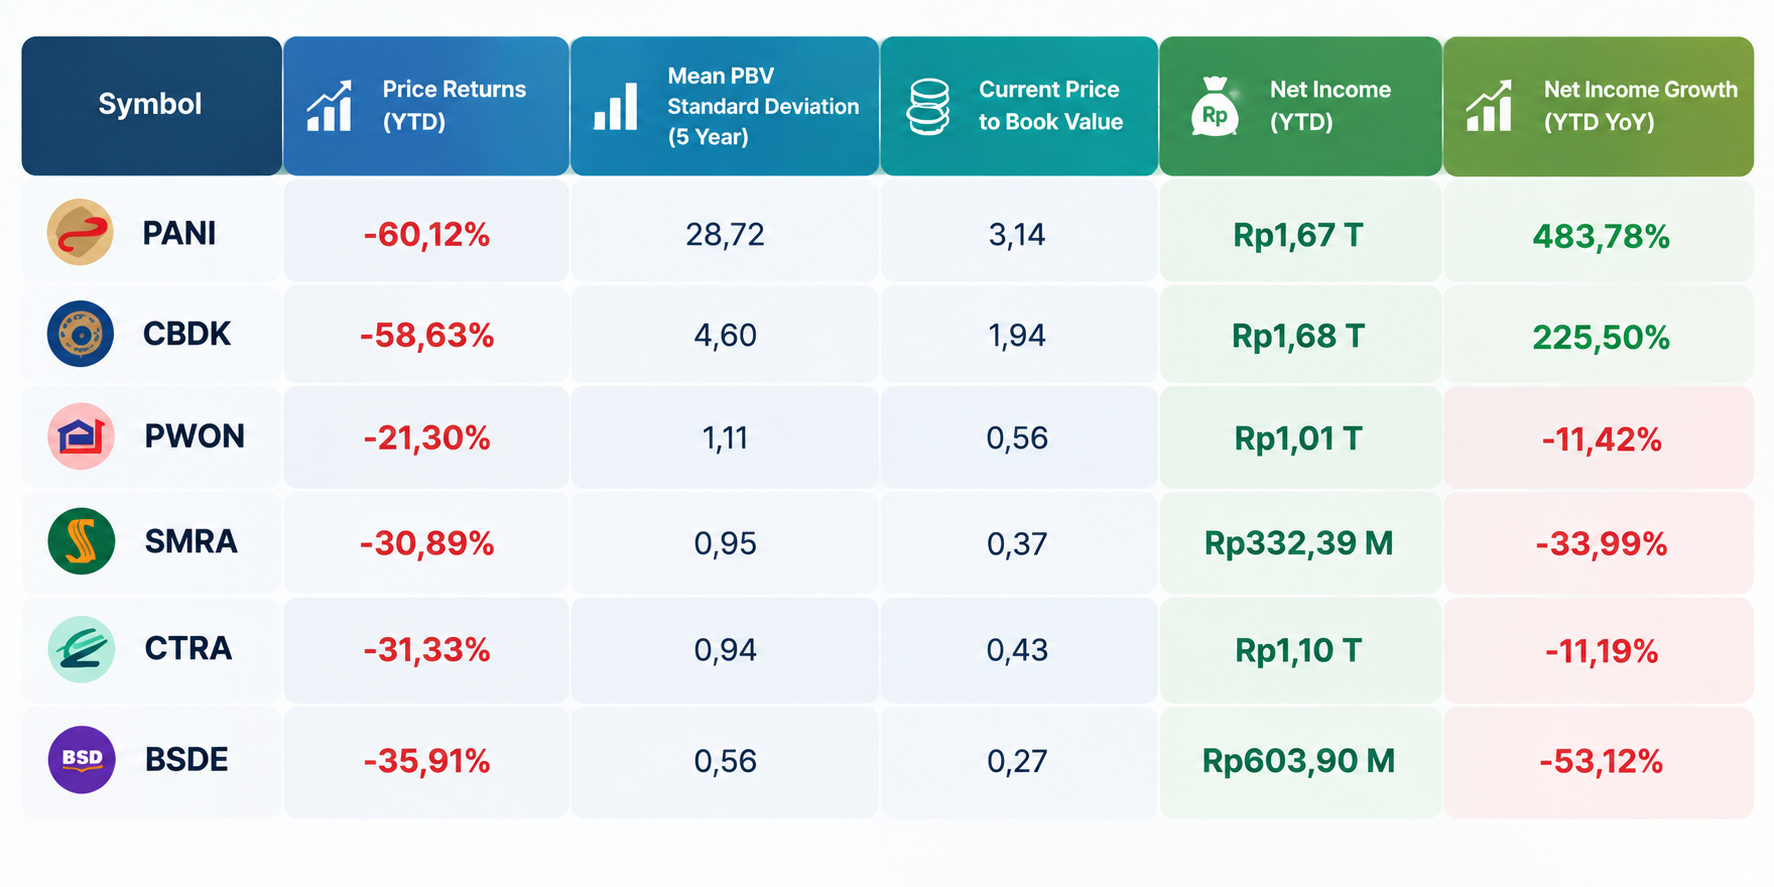
Namun, jika diperhatikan lebih jauh, saham PANI dan CBDK ini punya pertumbuhan laba yang jauh lebih pesat dibandingkan industri yang rata-rata masih loyo. Kira-kira datang darimana saja itu? mari kita review dulu kinerja keuangannya sejauh ini.
 Natalia
Review Kinerja Sejauh Ini
Sampai paruh pertama tahun ini, kinerja keuangan PANI dan CBDK terbilang cukup solid.
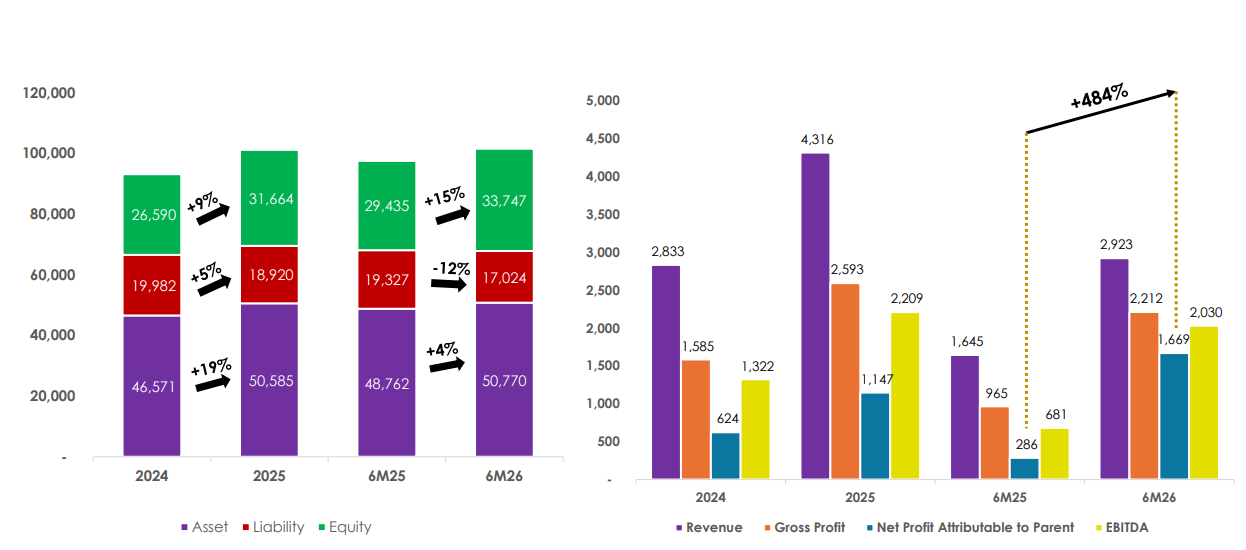
PANI terlebih dahulu, pendapatan naik 78 persen YoY menjadi Rp2,92 triliun dari Rp1,65 triliun. Laba kotor mencapai Rp2,21 triliun, sementara EBITDA naik menjadi Rp2,03 triliun. Laba bersih yang diatribusikan kepada entitas induk juga melonjak 484 persen YoY menjadi Rp1,67 triliun, dari Rp286 miliar pada periode yang sama tahun lalu.
Dari sisi neraca, total aset PANI naik 4 persen menjadi Rp50,77 triliun. Liabilitas turun 12 persen menjadi Rp17,02 triliun, sehingga ekuitas meningkat 15 persen menjadi Rp33,75 triliun.
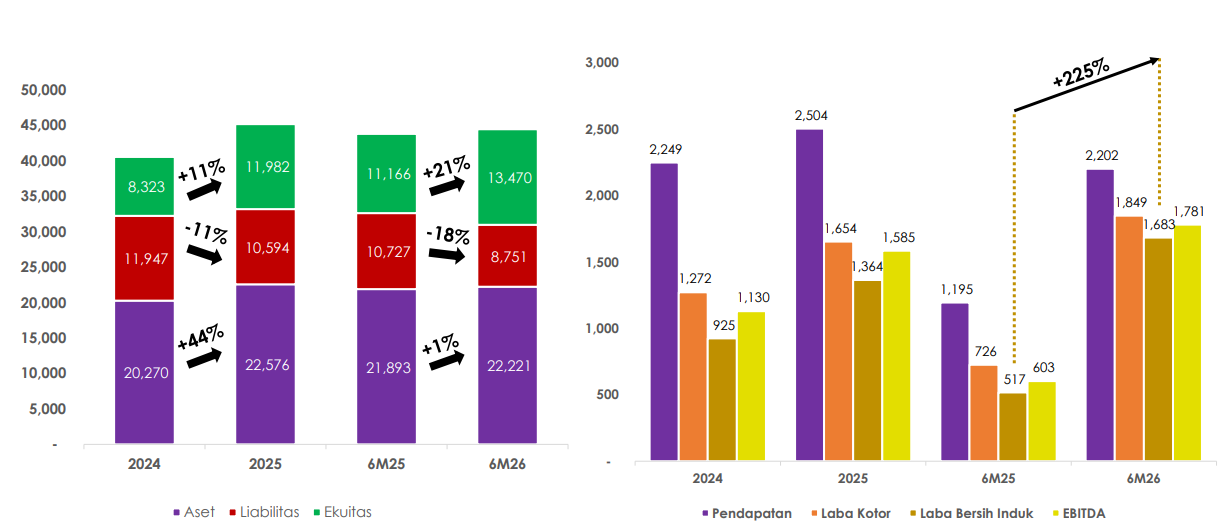
Di balik pertumbuhan PANI, ada kontribusi besar dari anak usahanya, CBDK. Pada periode yang sama, CBDK membukukan pendapatan Rp2,20 triliun, atau sekitar 75 persen dari pendapatan konsolidasi PANI. EBITDA mencapai Rp1,78 triliun, sedangkan laba bersih naik 225 persen YoY menjadi Rp1,68 triliun dari Rp517 miliar.
Neraca CBDK juga semakin kuat. Aset naik 1 persen menjadi Rp22,22 triliun, sementara liabilitas turun 18 persen menjadi Rp8,75 triliun dan ekuitas tumbuh 21 persen menjadi Rp13,47 triliun.
Jadi, PANI dan CBDK sama-sama menunjukkan penguatan kinerja dan neraca. CBDK menjadi salah satu kontributor utama PANI, sementara penurunan liabilitas di kedua entitas memberikan ruang yang lebih besar untuk melanjutkan pengembangan kawasan PIK 2.
Sebagai perusahaan properti, tentu tidak lepas dari review kinerja marketing sales. Menariknya, meskipun 2026 adalah tahun yang menantang bagi properti, tapi dua emiten ini tidak mengubah target apapun.
PANI pada 2026 menetapkan target marketing sales Rp4,3 triliun. Dari target ini, sampai paruh pertama sudah terpenuhi 45 persen.
Sementara untuk CBDK, target ditetapkan Rp563 miliar. Menariknya, emiten satu ini sudah melampaui target dalam setengah tahun ini dengan memenuhi 65 persen marketing sales.
Namun, perlu dicatat, target ini bisa dibilang sangat jauh lebih sedikit dibandingkan target marketing sales pada 2024 ke bawah.
Sejak CBDK IPO dan mulai diversifikasi bisnis recurring income ke sektor MICE (Meetings, Incentives, Conferences, and Exhibitions), target pra penjualan properti dipasang sangat konservatif.
Prospek PANI dan CBDK
Lebih jauh soal prospek, kami mengulas beberapa hal yang dipaparkan perusahaan dalam public expose. Pihak manajemen menyatakan masih akan fokus pada strategi pembagian peran dan optimalisasi monetisasi aset di kawasan mega-proyek PIK2.
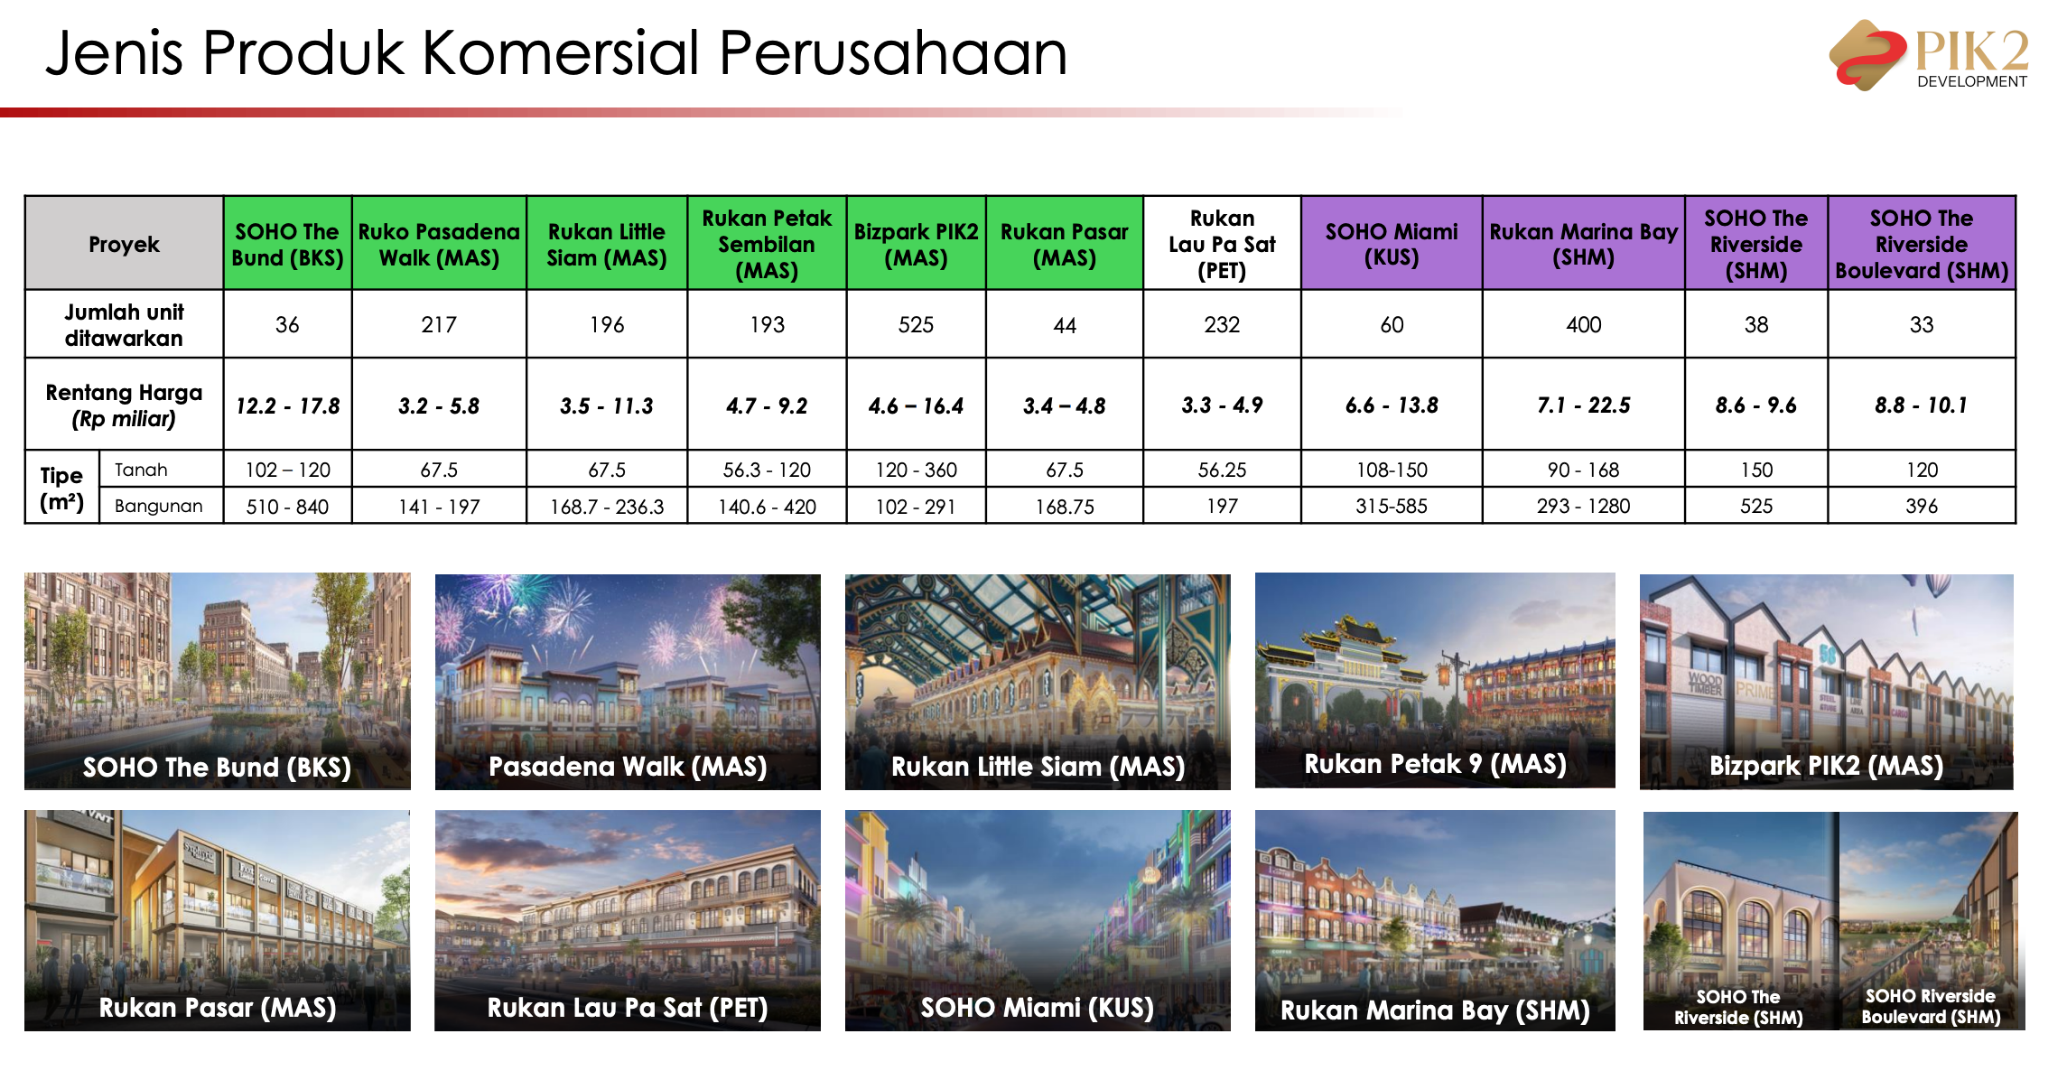
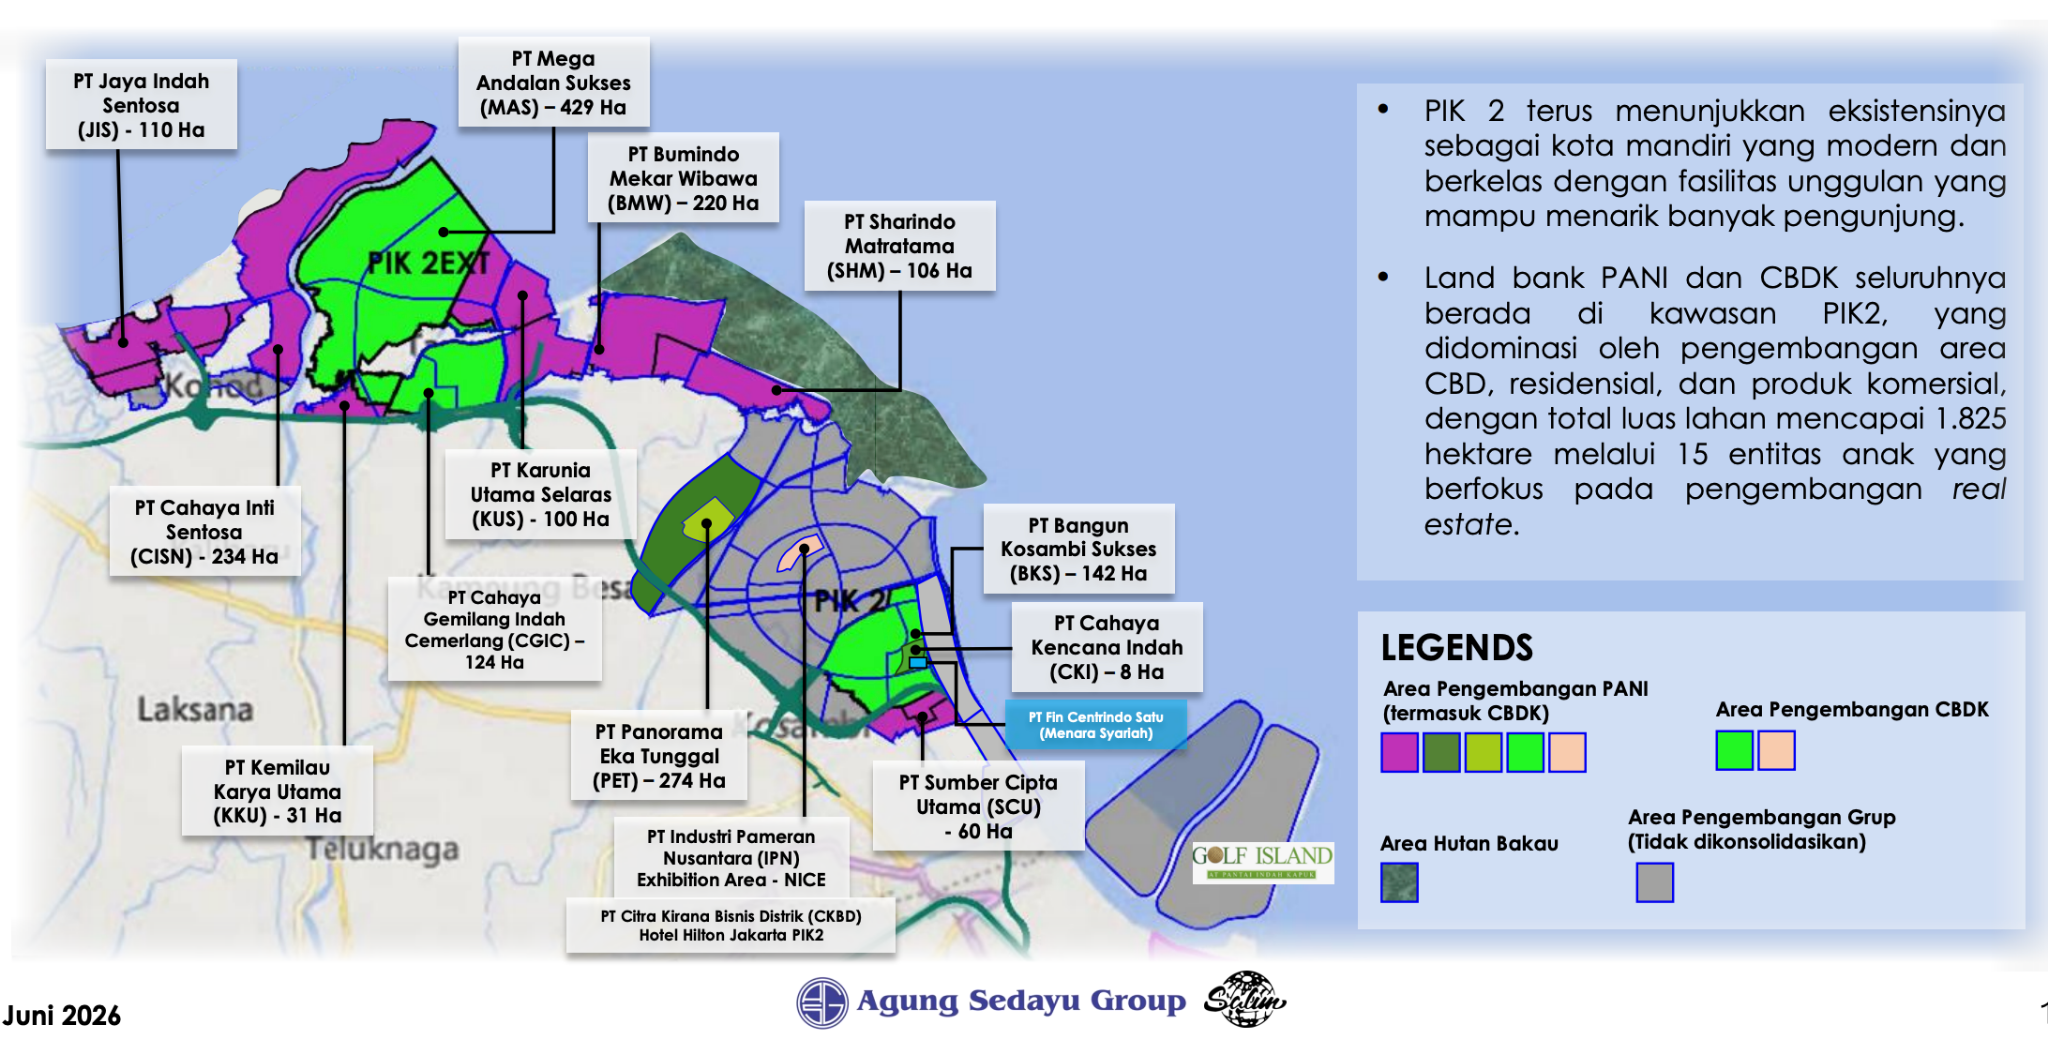
Secara gabungan, ada 22 produk komersial yang sedang digencarkan. Adapun land bank PANI dan CBDK seluruhnya berada di kawasan PIK2, didominasi oleh pengembangan area CBD, residensial, dan produk komersial, dengan total luas lahan mencapai 1.825 hektare melalui 15 entitas anak yang berfokus pada pengembangan real estate.
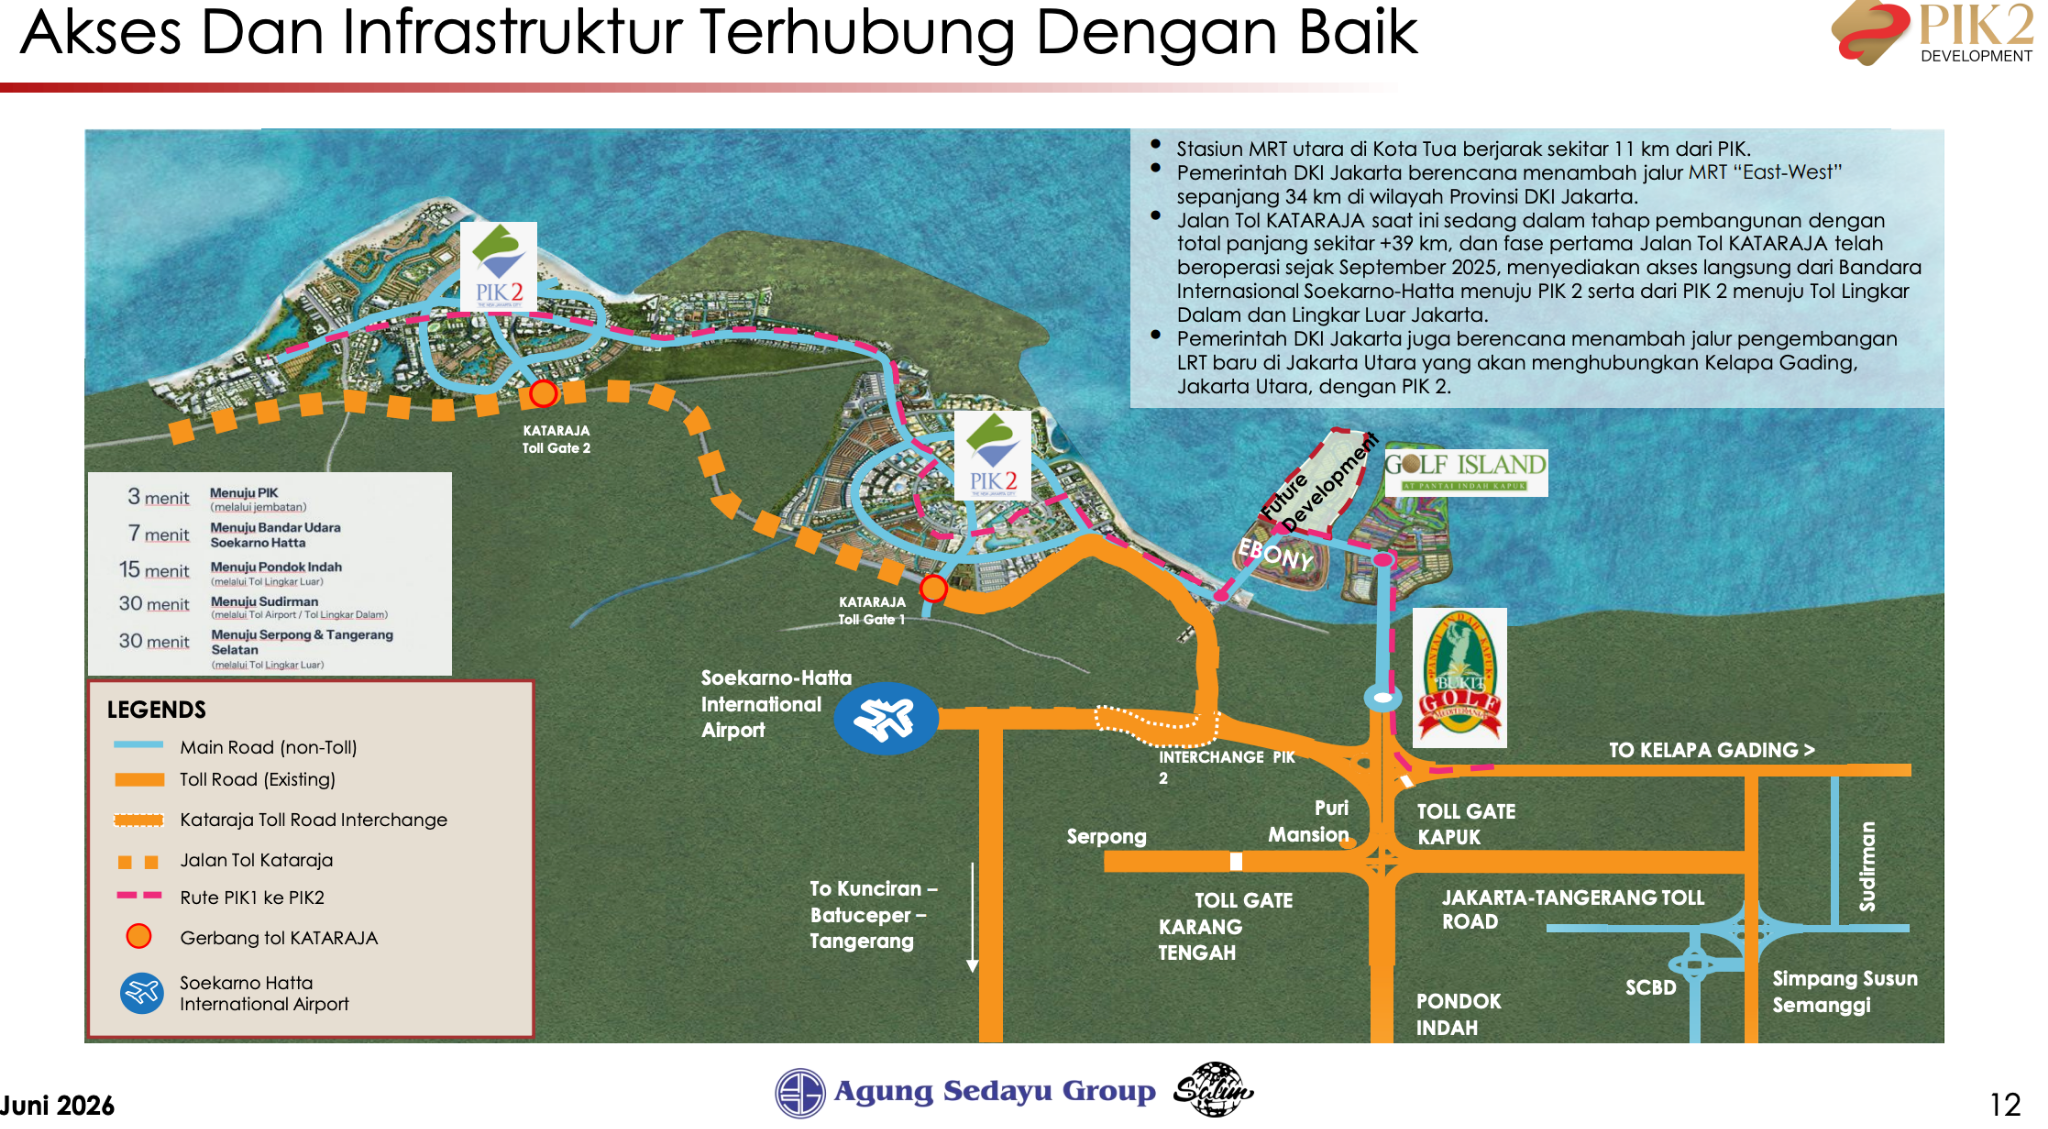
Dari sisi akses, produk komersial PANI dan CBDK punya keunggulan kompetitif sejak beroperasinya Tol Kamal–Teluknaga–Rajeg (KATARAJA) pada September 2025 yang memangkas waktu tempuh ke Bandara Soekarno-Hatta menjadi sekitar 7 menit dan ke kawasan Sudirman/SCBD sekitar 30 menit.
Ke depan, PIK 2 juga dipersiapkan menjadi kawasan yang terintegrasi dengan transportasi publik, termasuk rencana pengembangan MRT East-West dan perpanjangan jalur LRT dari Jakarta Utara.
Kombinasi akses tol dan transportasi massal ini memperkuat daya tarik kawasan bagi penghuni maupun investor.
Bagi PANI dan CBDK, pembangunan infrastruktur tersebut menjadi katalis penting untuk mendorong permintaan properti sekaligus menopang kenaikan nilai aset dalam jangka panjang.
Prospek NICE dan Lipstick Effect
Selain mengandalkan penjualan properti (marketing sales), PANI melalui CBDK tengah agresif mengoptimalkan lini bisnis pendapatan berulang (recurring income).
Langkah strategis ini diwujudkan dengan membidik sektor MICE (Meetings, Incentives, Conferences, and Exhibitions) melalui megaproyek Nusantara International Convention Exhibition (NICE). Sektor ini dinilai mampu memberikan stabilitas arus kas (cash flow) yang kuat dan berkelanjutan dalam jangka panjang.
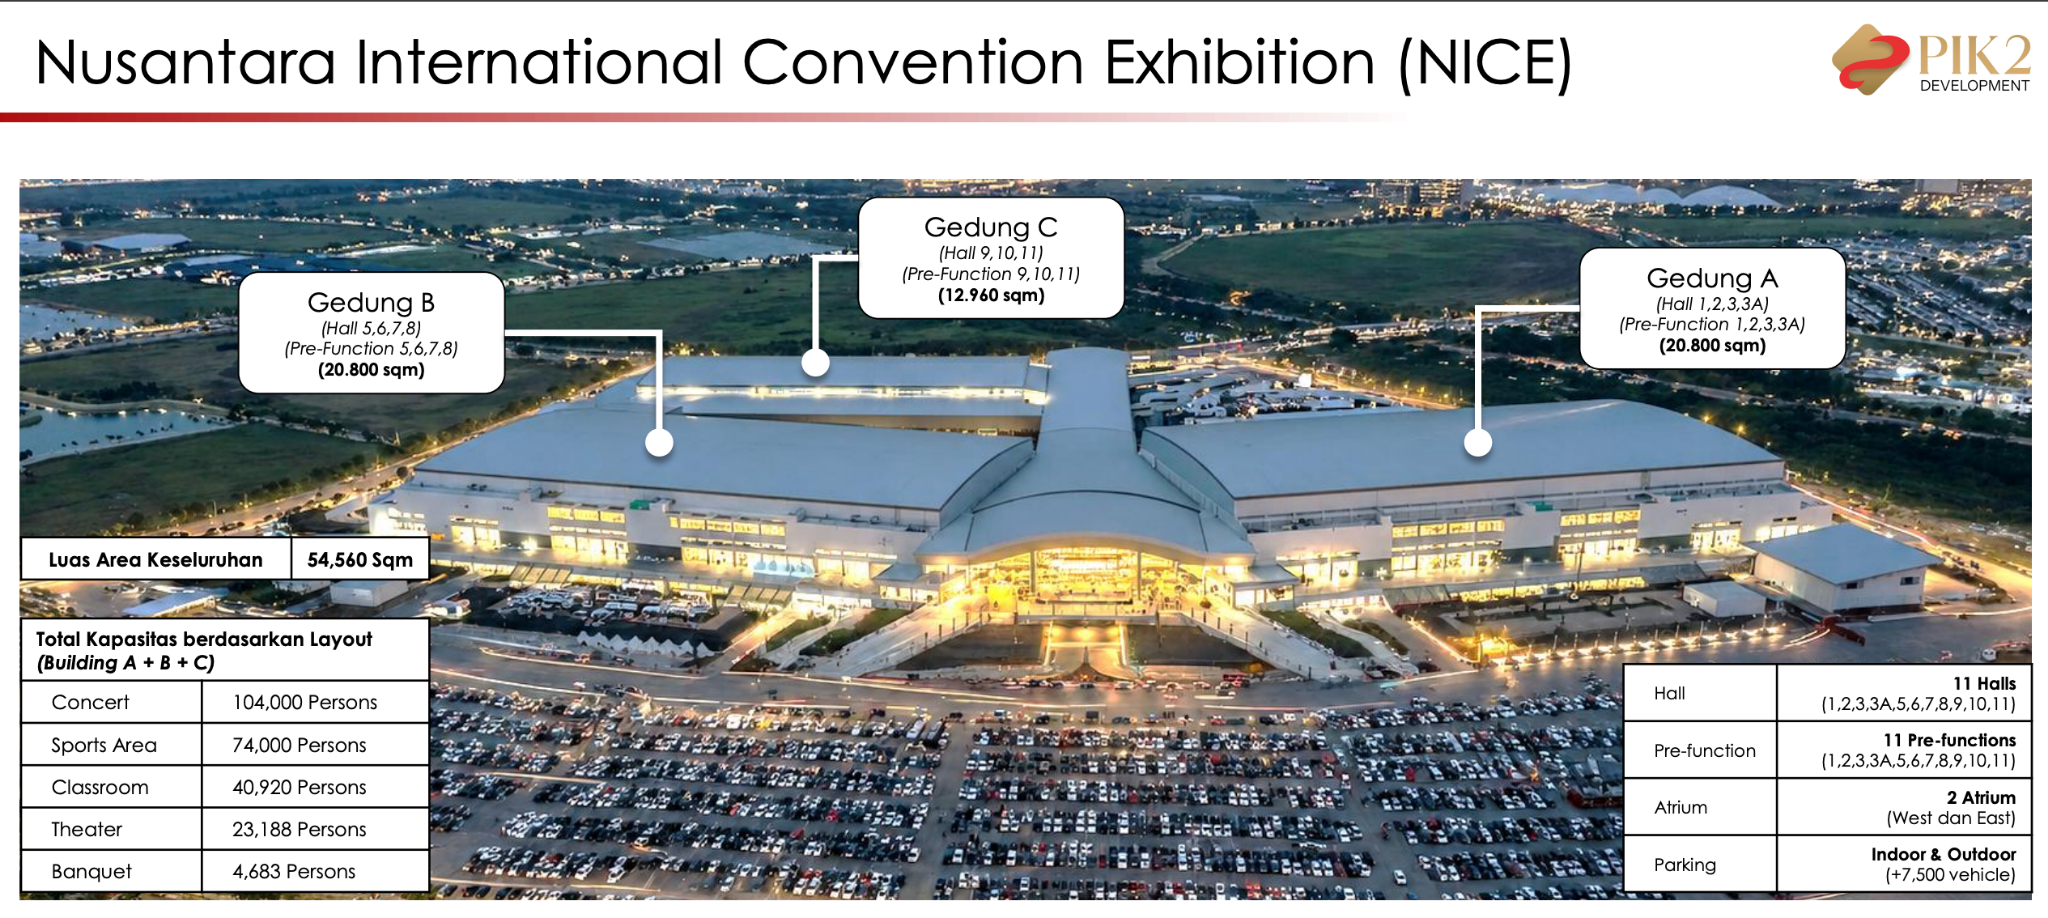
Daya tarik bisnis MICE ini kian diperkuat oleh fenomena ekonomi yang dikenal sebagai Lipstick Effect.
Singkatnya, ini kondisi ketika orang tidak mampu membeli target besar seperti rumah, mobil, menikah, dan lainnya, sehingga memilih opsi self reward dulu dengan biaya yang lebih terjangkau, seperti pergi ke tempat hiburan, staycation, nonton konser, festival, dan lain-nya.
Lipstick effect ini memberikan pilihan “kemewahan terjangkau” buat masyarakat urban. Fenomena inilah yang ditangkap oleh manajemen untuk memastikan fasilitas MICE mereka tetap produktif dan ramai pengunjung.
NICE dijadwalkan mulai beroperasi sebagian pada kuartal keempat tahun lalu. Menariknya, meski belum melangsungkan peresmian grand opening secara penuh, kawasan ini sudah menghasilkan pendapatan.
Sejak dibuka, sudah ada 16 acara berjalan dan 46 masuk pipeline sampai akhir tahun ini. Beberapa agenda blockbuster yang siap memadati jadwal antara lain Konser Westlife, Java Jazz Festival, Hammersonic Festival, Hyrox, Kahitna, serta berbagai pameran dagang (B2B) dan industri berskala internasional.
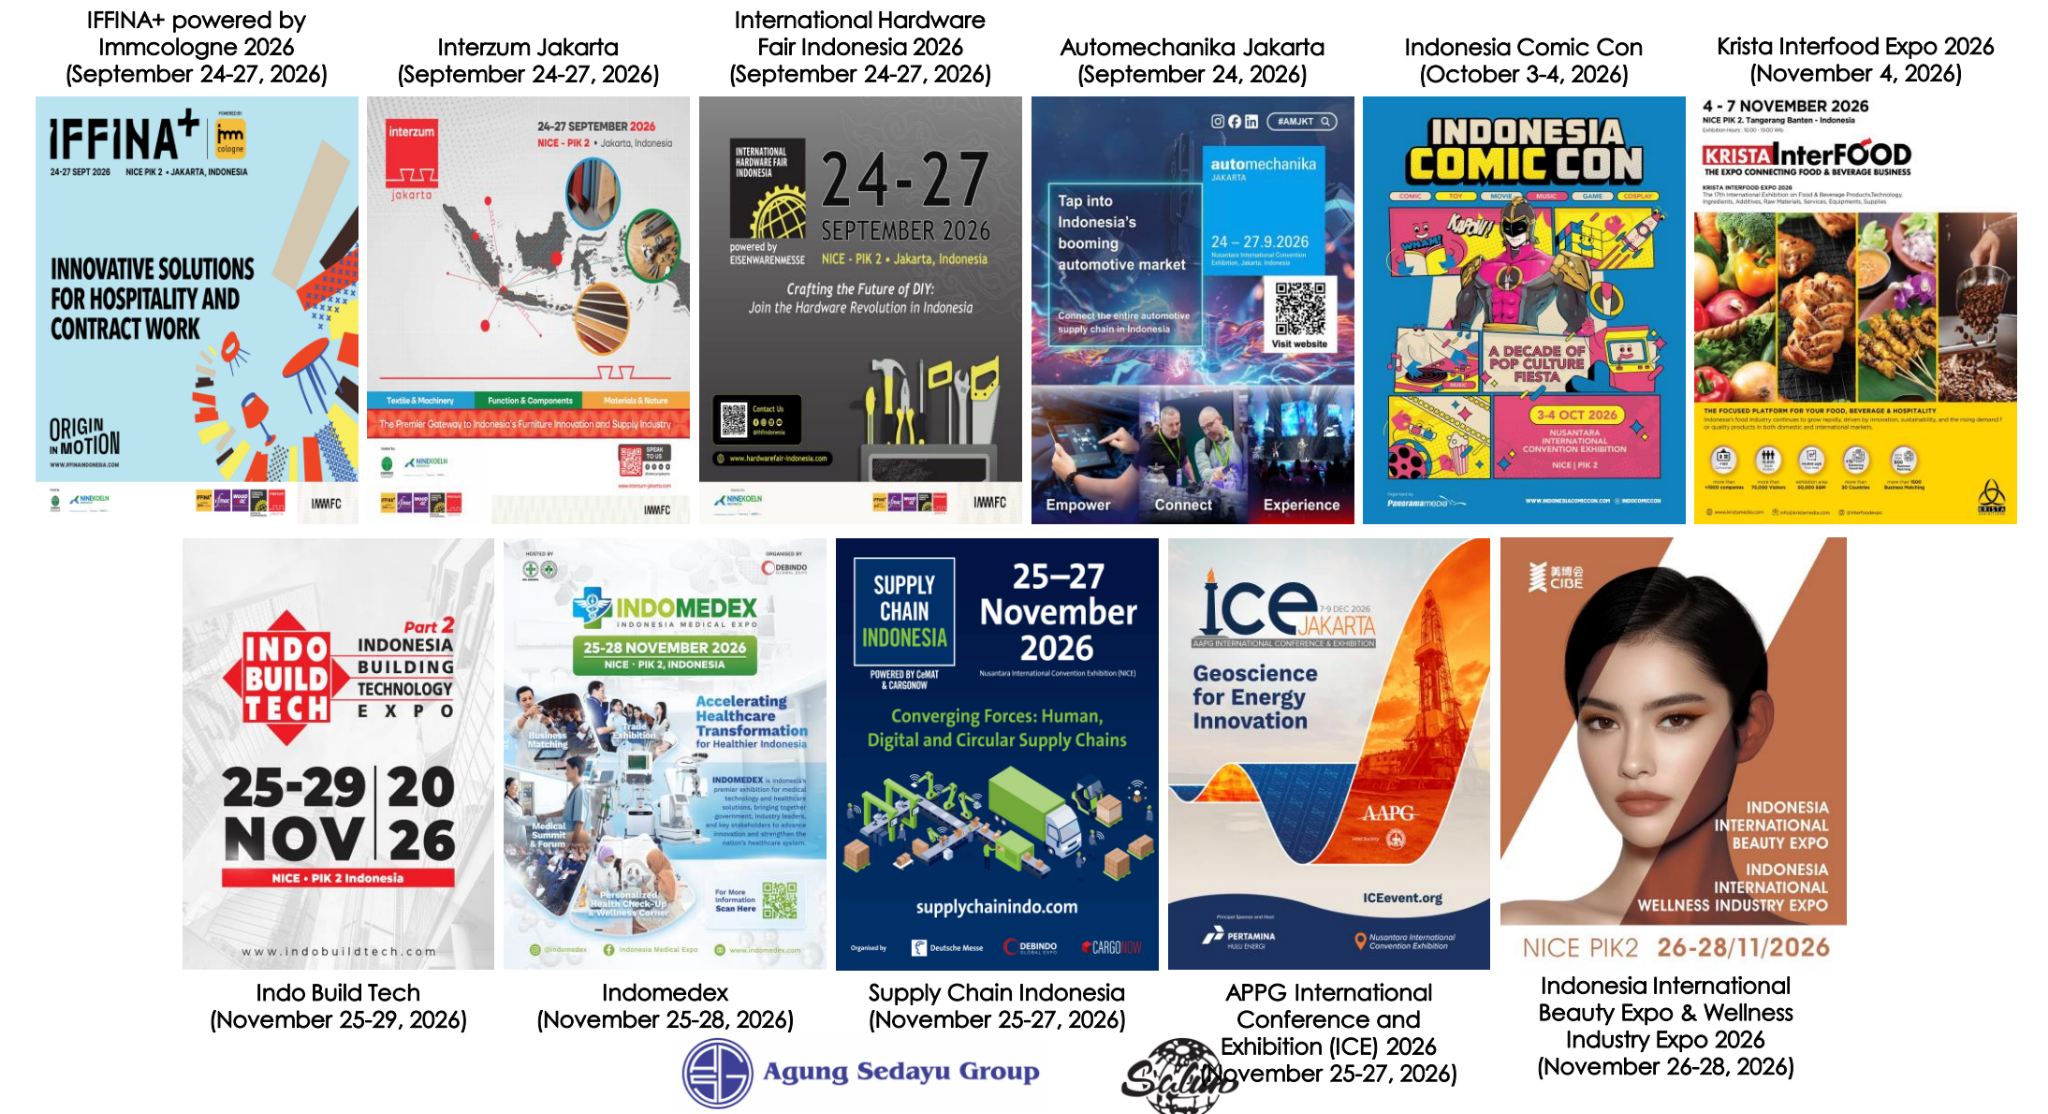
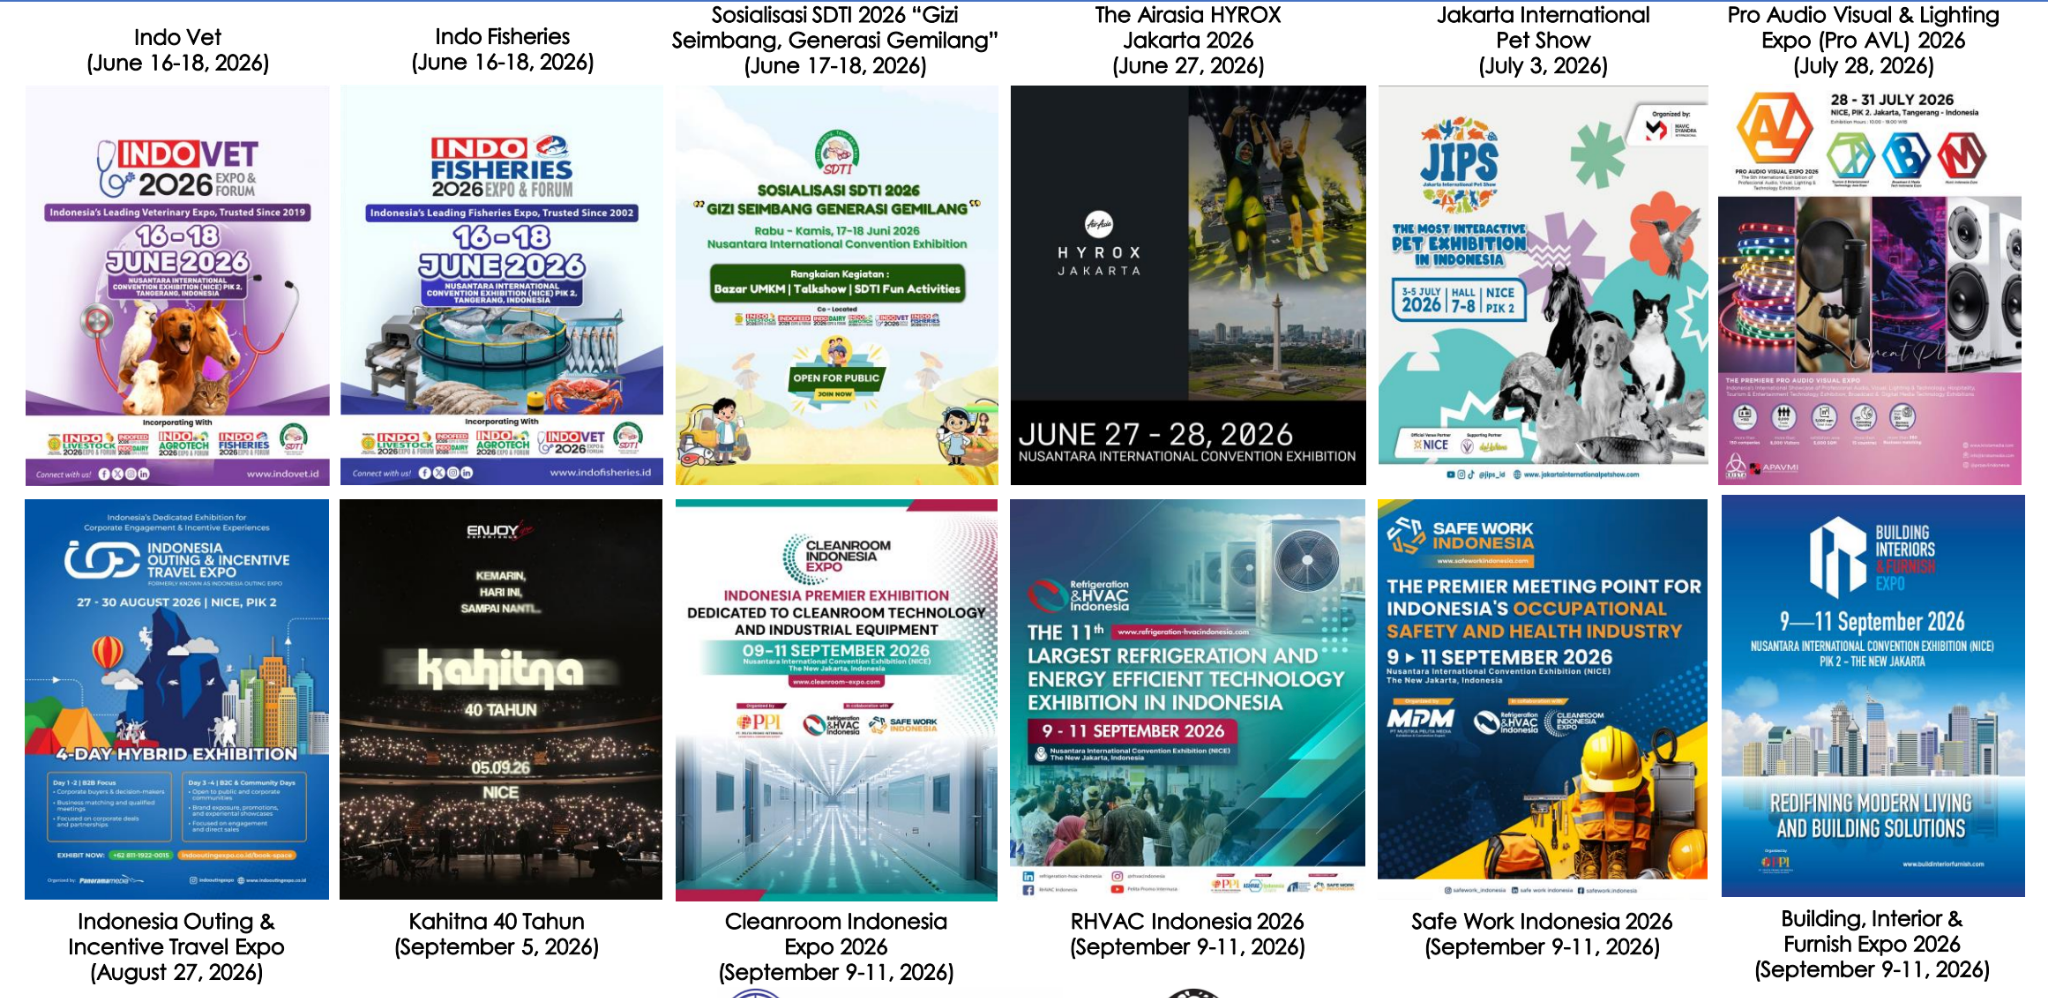
Manajemen menyatakan dalam public expose, recurring income ini nantinya akan berdampak lebih optimal pada laporan keuangan 2027 perusahaan, mengingat target operasional penuh NICE diperkirakan akhir tahun ini.
Untuk tahun ini, recurring income ditargetkan bisa mencapai Rp200 miliar. Kontribusinya diperkirakan meningkat signifikan pada tahun berikutnya seiring berjalannya operasional penuh berbagai aset komersial.
Pendapatan berulang ini diharapkan menjadi salah satu pendorong utama pertumbuhan laba bersih konsolidasian, yang menurut ekspektasi pasar berpotensi mencapai sekitar Rp3,3 triliun untuk PANI dan Rp2,7 triliun untuk CBDK pada 2027.
Sebagai pelengkap, CBDK juga tengah membangun Hotel Hilton Jakarta PIK2 di dekat area yang sama di kawasan CBD, hotel premium 20 lantai akan berkapasitas 250 kamar yang diharapkan bisa mendukung lebih optimal pendapatan berulang di sektor MICE yang akan dimulai pada 2027 mendatang juga. Adapun sampai paruh pertama ini, progress pembagunan sudah mencapai 40 persen.
Kesimpulan
Menurut kami, setelah turun cukup dalam sepanjang tahun ini, cerita PANI dan CBDK sebenarnya sudah mulai berbeda dibanding awal tahun. Valuasinya memang masih lebih tinggi dibanding beberapa saham properti lain, tapi sudah jauh lebih masuk akal setelah harga saham terkoreksi signifikan.
Menariknya, di saat harga saham turun, laba keduanya justru masih tumbuh kencang. Jadi, kalau pertumbuhan ini bisa terus berlanjut, masih ada peluang valuasinya mengalami re-rating lagi seiring pasar mulai menghargai pertumbuhan laba tersebut.
Tapi, cerita ini juga punya risiko. Growth tidak akan berlangsung selamanya. Kalau nantinya pertumbuhan laba mulai melambat, marketing sales kehilangan momentum, atau monetisasi aset dan recurring income tidak sesuai ekspektasi, alasan pasar memberikan valuasi premium juga bisa ikut berkurang.
Jadi, setelah koreksi besar ini, fokusnya bukan cuma soal sudah murah atau belum, tapi growth yang kuat bisa bertahan sampai berapa lama. Gimana, menurut kalian dengan prospek saat ini peluang rebound mulai terbuka atau masih harus sabar dulu nih?
Mau Ikut Ngopdar Online Edisi September 2026 dan Dapat Insight Saham yang Belum Naik?
Join Mikirsaham sekarang dan dapatkan benefit:
- Stockpick Investing Saham Indonesia (Value, Dividen, Growth, Contrarian) Update per bulan
- Tools Trading Plan by Sistem (minimal join Mikirsaham Super dan masih tahap Beta)
- Stockpick mid-term (6 bulan - 2 tahun) saham US (NEW)
- Stockpick trading mingguan untuk saham Indonesia
- Event Online Rutin bulanan
- Insight Saham Komprehensif untuk saham Indonesia, US
- Diskusi lebih nyaman di member area tanpa ada distraksi
- Grup Diskusi WA (terpisah antara saham Indo, US, dan stockpick trading mingguan)
- Hingga konsultasi private dengan founder kami
Langsung langganan dan pilih plan yang sesuai dengan kebutuhanmu sekarang dengan klik di sini
Jangan lupa follow kami di Googlenews dan kamu bisa baca di sini