KDTN Batal Diakuisisi Setelah Huayou Pangkas Produksi Nikel di Indonesia, Begini Prospek Harga Sahamnya
Saham KDTN langsung ARB setelah afiliasi Huayou membatalkan akuisisi 86 persen saham perseroan. Berkaca dari kasus ASPI, IOTF, dan SPRE, seberapa besar risiko penurunan harga KDTN? Simak analisis valuasi dan prospek bisnisnya.
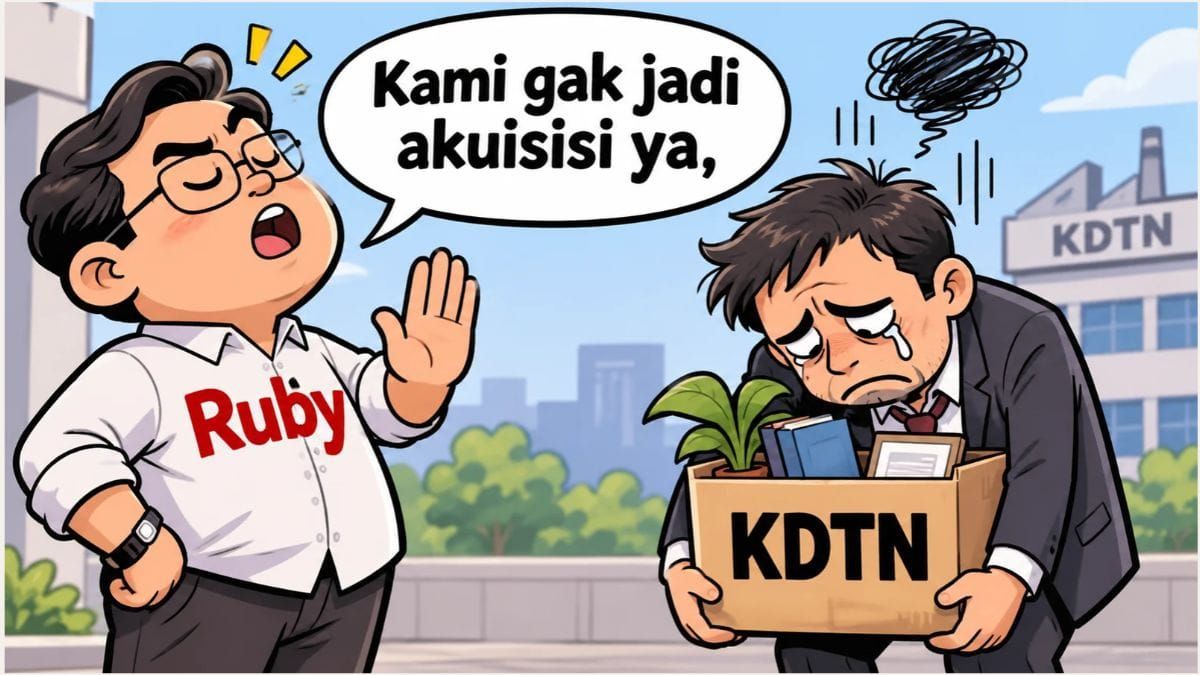
Mikirduit – PT Purisentul Permai Tbk. (KDTN) langsung mencatatkan auto rejection bawah (ARB) dalam perdagangan 6 November 2026 setelah Ruby Mining Hong Kong ltd. yang terafiliasi dengan Huayou batal melanjutkan akuisisinya. Lalu, apa yang akan terjadi dengan saham KDTN?
Key Takeaways
- Akuisisi KDTN oleh afiliasi Huayou resmi batal. Ruby Mining Hong Kong mengakhiri perjanjian akuisisi 86 persen saham KDTN pada 5 November 2026. Pembatalan ini membuat ekspektasi transformasi bisnis KDTN ke sektor nikel menghilang dan memicu ARB pada perdagangan 6 November 2026.
- Sejarah pembatalan akuisisi menunjukkan risiko penurunan harga saham yang besar. Saham IOTF, ASPI, dan SPRE pernah mencatatkan penurunan masing-masing hingga 66 persen, 77 persen, dan 78 persen dalam periode terkait rencana akuisisi yang akhirnya batal. Namun, pola dan waktu penurunannya berbeda-beda.
- Valuasi KDTN masih tergolong mahal dibandingkan bisnis eksisting. Meski laba bersih 9M/2026 tumbuh 456 persen, valuasi KDTN masih mencapai PER 60,18 kali dan PBV 4,15 kali. Dengan skenario PBV 2 kali, harga saham KDTN berpotensi menuju Rp114 per saham, meski angka tersebut merupakan simulasi dan bukan kepastian harga.
- Cek pilihan saham investasi dengan perhitungan yang jelas antara peluang dan risiko, join Mikirsaham dengan klik link di sini
Sebelumnya, Ruby Mining sudah menandatangani perjanjian jual beli bersyarat pada 22 April 2026 untuk mengakuisisi 86 persen saham KDTN dari PT Putrasakti Mandiri, PT Intan Perdana Sukses, dan PT Cahayasakti Investindo Sukses. Namun, kedua belah pihak disebut sudah sepakat untuk mengakhiri perjanjian jual beli bersyarat tersebut pada 5 November 2026.
Adapun, batalnya rencana afiliasi Huayou untuk akuisisi KDTN itu selaras dengan raksasa nikel China yang bersiap menahan ekspansi dan pangkas produksinya di Indonesia.
Huafei Nickel-Cobalt Co., anak usaha Huayou juga sudah menghentikan 50 persen kapasitas produksi nikel MHP dari smelter HPAL sejak Mei 2026. Hal itu dilakukan selaras dengan kenaikan harga sulfur yang menjadi bagian dalam proses produksi pengolahan nikel.
Bagi KDTN, dampak dari pembatalan akuisisi oleh afiliasi Huayou itu antara lain, tidak adanya potensi perubahan bisnis sesuai ekspektasi. KDTN akan tetap menjadi perusahaan dengan bisnis lamanya.
KDTN memiliki bisnis perhotelan. Perseroan punya 5 hotel di rest area dan 1 hotel di kawasan sentul. Hingga kuartal III/2026, KDTN mencatatkan pertumbuhan laba bersih 456 persen menjadi Rp3,53 miliar dibandingkan dengan Rp635 juta pada periode sama tahun sebelumnya.
Kenaikan laba bersih itu didorong oleh pendapatan yang tumbuh 31 persen menjadi Rp31,33 miliar. Kenaikan pendapatan itu selaras dengan aksi perseroan yang meresmikan Swiss-Belexpress Hotel di Rest Area KM 379A Ruas Tol Batang-Semarang pada 10 Oktober 2026 kemarin.
Jejak Saham-saham yang Batal Akuisisi
Lalu, bagaimana nasib harga sahamnya? untuk faktor batalnya rencana akuisisi, kita bisa melihat beberapa saham yang juga mengalami pembatalan aksi akuisisi seperti, PT Andalan Sakti Primaindo Tbk. (ASPI), PT Master Print Tbk. (PTMR), PT Sumber Sinergi Makmur Tbk. (IOTF), dan PT Soraya Berjaya Indonesia Tbk. (SPRE).
Dari deretan akuisisi yang batal itu, beberapa terkait bisnis nikel seperti ASPI dan PTMR. ASPI sempat berencana diakuisisi oleh PT Hua Yuan New Energi pada Desember 2025. Namun, rencana aksi akuisisi itu dibatalkan pada 24 April 2026. Kini, ASPI proses diakuisisi oleh PT GMP Group Investama. Hanya saja, sampai saat ini masih dalam tahap due diligence.
Berbeda dengan ASPI, untuk PTMR belum mengalami pembatalan akuisisi. Hanya saja, prosesnya masih tertunda. Jadi, PTMR sudah mengumumkan negosiasi terkait rencana Deep Source Pte. Ltd. mengakuisisi perseroan sejak Juni 2025.
Namun, setelah pengumuman rencana akuisisi saham PTMR disuspensi. Meski begitu, proses akuisisi terus berlanjut hingga tanda tangan perjanjian jual-beli bersyarat pada November 2025.
Sayangnya, jelang persetujuan RUPSLB, PTMR terlah mencatatkan tiga kali penundaan RUPSLB mulai dari 3 Maret 2026, 27 Maret 2026, hingga 19 Juni 2026. Alasannya terkait administrasi di OJK.
SPRE sempat mengumumkan rencana negosiasi dengan Saiko Consultancy yang berencana mengakuisisi perseroan pada Desember 2025. Namun, dalam pengumuman pada 29 Januari 2026, rencana akuisisi itu pun dibatalkan.
Saiko malah memilih akuisisi PT Hassana Boga Sejahtera Tbk, (NAYZ) setelah membatalkan rencana akuisisi SPRE.
Lalu, ada IOTF yang sempat mengumumkan rencana diakuisisi oleh PT Gaia Artha Dinamic. Namun, hingga 3 September 2025 akhirnya rencana akuisisi itu dibatalkan.
Dalam kondisi pembatalan akuisisi, bagaimana nasib harga sahamnya? menariknya beberapa saham yang rencana akuisisi batal justru mencatatkan penurunan harga saham jauh sebelum pengumuman terjadi.
Seperti IOTF yang langsung ARB setelah mengumumkan rencana diakuisisi oleh Gaia hingga akhirnya rencana aksi korporasi itu batal, saham IOTF turun 66 persen dari level tertinggi jelang pengumuman rencana akuisisi.
Begitu juga dengan ASPI yang langsung mencatatkan penurunan harga saham setelah rencana akusisi diumumkan. Dari pengumuman akuisisi hingga pembatalan aksi korporasi tersebut, saham ASPI sudah turun 77 persen. Dua aset berbasis dolar AS yang bisa jadi pilihan saat ada risiko besar di pasar saham
Sementara itu, saham PTMR masih disuspensi sejak pengumuman rencana akuisisi pada 2025.
Lalu, SPRE memiliki pola pergerakan harga yang berbeda. Setelah diumumkan rencana akuisisi sejak Desember 2025, saham SPRE terus naik tinggi, hingga akhirnya saham SPRE turun 78 persen setelah rencana aksi korporasi itu diumumkan batal pada 29 Januari 2026.
Kesimpulan
Jadi, apakah harga KDTN akan turun lebih dalam lagi dari posisi sekarang? secara valuasi, nilai KDTN saat ini masih dalam ekspektasi perubahan bisnis ke sektor nikel dengan catatan PE twelve trailing month 60,18 kali, price to book value sebesar 4,15 kali, dan EV Ebitda 25,77 kali. Jika asumsi wajar paling optimistis di 2 kali PBV, berarti harga wajar saham KDTN bisa saja di Rp114 per saham.
Namun, fase ke level itu akan cukup panjang karena tingkat ARB yang dibatasi maksimal 7 persen.
Butuh Konsultasi Real Time Bersama Komunitas Saham yang Sehat?
Join Mikirsaham sekarang dan dapatkan benefit:
- Stockpick Investing Saham Indonesia (Value, Dividen, Growth, Contrarian) Update per bulan
- Tools Trading Plan by Sistem (minimal join Mikirsaham Super dan masih tahap Beta)
- Stockpick mid-term (6 bulan - 2 tahun) saham US (NEW)
- Stockpick trading mingguan untuk saham Indonesia
- Event Online Rutin bulanan
- Insight Saham Komprehensif untuk saham Indonesia, US
- Diskusi lebih nyaman di member area tanpa ada distraksi
- Grup Diskusi WA (terpisah antara saham Indo, US, dan stockpick trading mingguan)
- Hingga konsultasi private dengan founder kami
Langsung langganan dan pilih plan yang sesuai dengan kebutuhanmu sekarang dengan klik di sini
Jangan lupa follow kami di Googlenews dan kamu bisa baca di sini