Adu Kuat Saham Operator Seluler TLKM, EXCL, dan ISAT, Begini Prospeknya
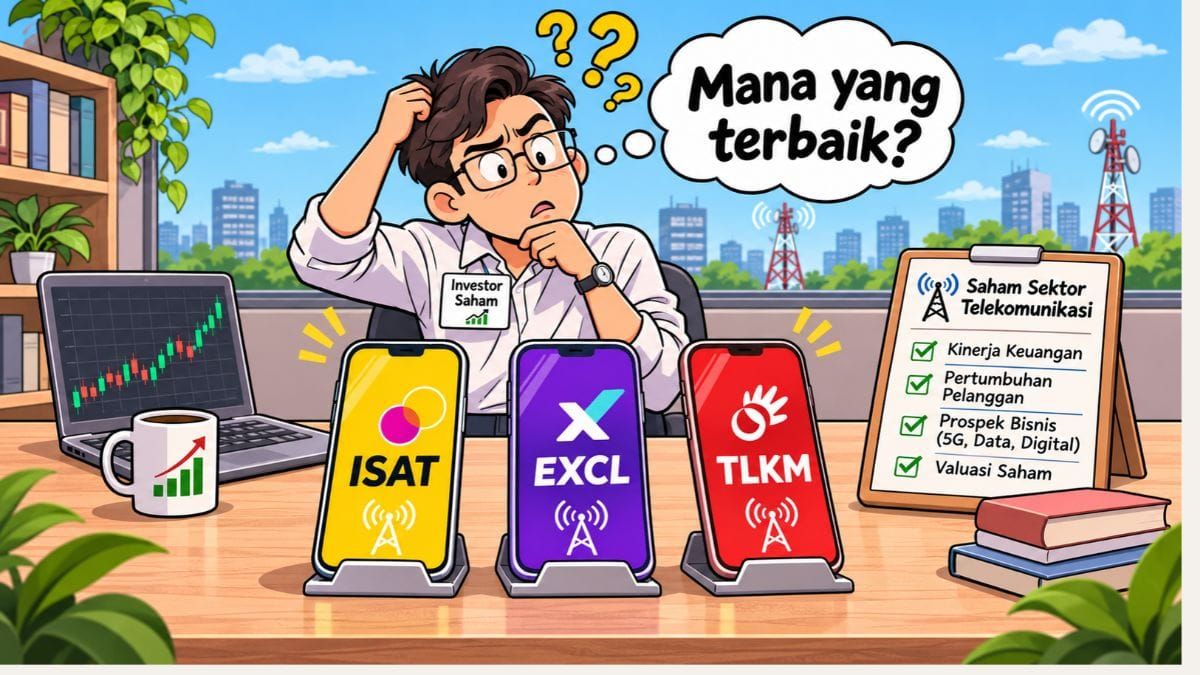
Saham TLKM, ISAT, dan EXCL punya peluang berbeda di tengah meredanya perang harga telekomunikasi. Siapa paling menarik dari sisi kinerja keuangan, valuasi, dividen, dan potensi pertumbuhan pada akhir 2026?
Mikirduit - Industri telekomunikasi Indonesia masih punya peluang untuk tumbuh. Memasuki kuartal IV-2026, persaingan harga mulai lebih terkendali. Kondisi ini bisa menjadi peluang bagi operator untuk meningkatkan pendapatan dari pelanggan atau Average Revenue Per User (ARPU).
Key Takeaways:
- Persaingan harga telko mulai terkendali, membuka peluang pemulihan ARPU jelang Nataru.
- TLKM mencatat pertumbuhan pendapatan, tetapi laba tertekan kerugian investasi.
- ISAT unggul dalam pertumbuhan kinerja, tetapi mulai menghadapi tekanan biaya operasional.
- EXCL menawarkan valuasi termurah dan potensi turnaround dari sinergi merger.
- Cek pilihan saham investasi dengan perhitungan yang jelas antara peluang dan risiko, join Mikirsaham dengan klik link di sini
Di Bursa Efek Indonesia (BEI), ada tiga saham telekomunikasi yang menarik dicermati, yaitu PT Telkom Indonesia Tbk (TLKM), PT Indosat Tbk (ISAT), dan PT XLSMART Telecom Sejahtera Tbk (EXCL).
Ketiganya punya cerita bisnis yang berbeda. TLKM mengandalkan bisnis konektivitas dan infrastruktur digital, termasuk data center. ISAT mencatat pertumbuhan pendapatan yang agresif, tetapi mulai menghadapi tekanan biaya. Sementara itu, EXCL masih fokus merealisasikan sinergi merger dengan Smartfren.
Lantas, bagaimana kinerja ketiganya dan saham mana yang paling menarik?
TLKM, Bisnis Masih Tumbuh, Laba Tertekan Kerugian Investasi
Pertama ada TLKM yang mencatat pendapatan Rp113,5 triliun hingga September 2026, tumbuh 3,5 persen secara tahunan (year-on-year/YoY). Pertumbuhan ini terutama ditopang segmen Data, Internet & IT Services yang naik 8,3 persen YoY menjadi Rp71,5 triliun.
Dari sisi profitabilitas, EBITDA mencapai Rp55,5 triliun atau tumbuh 2 persen YoY. Namun, laba bersih justru turun 3,9 persen YoY menjadi Rp14,4 triliun.
Tekanan semakin terasa pada kuartal III-2026. Laba bersih turun 39 persen secara kuartalan (quarter-on-quarter/QoQ) menjadi Rp3,8 triliun. Penyebabnya antara lain penurunan pendapatan, kontraksi margin laba usaha, dan kerugian investasi yang belum terealisasi.
Dari sisi operasional, pendapatan seluler Telkomsel turun 3,1 persen QoQ menjadi Rp20,9 triliun. Jumlah pelanggan menyusut menjadi 151,1 juta, sedangkan ARPU turun 2,4 persen QoQ menjadi Rp44.900.
Manajemen mengaitkan pelemahan ini dengan daya beli yang belum kuat, minimnya momentum musiman pada kuartal III, serta penerapan registrasi SIM berbasis biometrik. Meski begitu, manajemen memperkirakan ARPU bisa kembali membaik pada kuartal IV-2026 berkat momentum Natal dan Tahun Baru.
Selain itu, laba TLKM juga tertekan oleh kerugian investasi yang belum terealisasi. Pada kuartal III/2026, kerugian investasi sebelum pajak mencapai sekitar Rp1,7 triliun atau sekitar Rp1,2 triliun setelah pajak dan hak minoritas. Kerugian ini terutama berasal dari penurunan nilai investasi di GOTO, MDI Ventures, dan portofolio lainnya.
Karena bersifat nonkas, kerugian tersebut tidak langsung menunjukkan adanya arus kas keluar. Namun, investor tetap perlu mencermati dampaknya terhadap fluktuasi laba bersih TLKM.
Di luar bisnis seluler, TLKM punya peluang pertumbuhan dari pengembangan infrastruktur digital. Salah satunya melalui NeutraDC, bisnis data center TelkomGroup yang menjadi salah satu pemain besar di Indonesia.
Kebutuhan data center berpotensi meningkat seiring perkembangan cloud, komputasi, dan kecerdasan buatan (artificial intelligence/AI). Dengan dukungan jaringan fiber optik dan konektivitas yang dimiliki, TLKM punya peluang menawarkan layanan digital yang lebih terintegrasi.
TLKM juga terus mengoptimalkan aset fiber melalui InfraNexia. Pada 30 September 2026, perseroan menyelesaikan fase kedua pemisahan bisnis tersebut dengan mengonsolidasikan sekitar 90 persen aset jaringan ke InfraNexia, dengan nilai transaksi Rp85,7 triliun. Ke depan, TLKM juga menjajaki konsolidasi aset fiber BUMN lain sebelum mencari mitra strategis pada 2027.
Dari sisi industri, pada Oktober 2026 menunjukkan penawaran paket SIMPATI relatif stabil. Penyesuaian lebih banyak berupa penambahan paket berukuran kecil, sementara paket eksisting tidak banyak berubah. Kondisi persaingan harga yang lebih terkendali ini bisa mendukung pemulihan ARPU.
Menariknya, TLKM juga masih menawarkan potensi dividen yang cukup besar. Jika dividen tahun buku 2026 tetap Rp222 per saham, dividend yield diperkirakan mencapai 11,8 persen berdasarkan harga Rp1.885 per saham.
Meski begitu, kebutuhan capex untuk modernisasi jaringan dan ekspansi 5G juga perlu diperhatikan karena bisa memengaruhi besaran dividen ke depan.
Ditambah, setelah ada divestasi pengalihan aset seperti Indihome ke Telkomsel dan juga fiber optik ke Infranexia ini, TLKM akan dihadapkan dengan masalah perpajakan. Dalam case divestasi Indihome ke Telkomsel, TLKM ada utang pajak Rp14,5 triliun. Dalam hal ini, TLKM masih memperjuangkan masalah pajak itu ke pengadilan pajak.
ISAT, Pertumbuhan Pendapatan Agresif, tetapi Biaya Mulai Menekan Laba
ISAT mencatat pendapatan Rp45,75 triliun hingga September 2026, tumbuh 11,1 persen YoY. Bisnis seluler masih menjadi kontributor utama dengan pendapatan Rp37,85 triliun, sedangkan segmen Multimedia, Internet & Data Communication (MIDI) tumbuh lebih tinggi sebesar 20,7 persen menjadi Rp7,24 triliun.
EBITDA ISAT mencapai Rp21,05 triliun atau naik 8,8 persen YoY. Sementara itu, laba bersih tumbuh 37,2 persen YoY menjadi Rp4,92 triliun.
Namun, pertumbuhan laba tersebut perlu dicermati karena masih terbantu keuntungan one-off dari divestasi aset fiber pada kuartal II-2026. Jika keuntungan tersebut dikeluarkan, core profit ISAT diperkirakan sekitar Rp3,9 triliun atau tumbuh 11 persen YoY.
Tekanan profitabilitas mulai terlihat pada kuartal III. Laba bersih turun 51 persen YoY dan 78 persen QoQ menjadi Rp612 miliar. Salah satu penyebabnya adalah penurunan margin laba usaha menjadi 13,7 persen, dari 20,5 persen pada kuartal sebelumnya.
Kenaikan biaya operasional, biaya spektrum baru 2,6 GHz dan 700 MHz, serta biaya pembentukan FiberCo menjadi beberapa faktor yang menekan laba. Beban bunga bersih juga meningkat menjadi sekitar Rp1,2 triliun pada kuartal III/2026, seiring kenaikan biaya pendanaan untuk GPU.
Dari sisi operasional, ARPU ISAT berada di level Rp46 ribu, relatif stagnan dibandingkan kuartal sebelumnya. Jumlah pelanggan juga turun menjadi 91,5 juta, salah satunya akibat penerapan registrasi SIM berbasis biometrik sejak Juli 2026.
Meski begitu, bisnis MIDI masih menunjukkan pertumbuhan yang menarik. Salah satu pendorongnya adalah Indosat AI Cloud yang telah mencatat pendapatan sekitar US$ 50 juta hingga September 2026. Manajemen menargetkan pendapatan US$ 100 juta sepanjang tahun ini.
Dari sisi pricing, penawaran paket IM3 relatif stabil pada Oktober 2026. Sementara itu, Tri mulai memperbaiki monetisasi setelah penghapusan paket Happy Setahun.
Ke depan, ISAT berpeluang mendapat manfaat dari spektrum baru dan ekspansi 5G. Tambahan kapasitas jaringan diharapkan mendukung akuisisi pelanggan dan pertumbuhan pendapatan seluler. Faktor musiman pada kuartal IV juga bisa membantu pemulihan ARPU.
Namun, kita tetap perlu mencermati kenaikan biaya spektrum, pembentukan FiberCo, dan beban bunga. Kemampuan ISAT mengendalikan biaya akan menjadi kunci agar pertumbuhan pendapatan bisa berlanjut menjadi pertumbuhan laba.
 Surya Rianto
EXCL, Sinergi Merger Mulai Terlihat, Laba Bersih Masih Jadi Tantangan
Terakhir ada EXCL yang punya cerita berbeda setelah merger XL Axiata dan Smartfren.
Saat ini, mereka masih berfokus mengintegrasikan jaringan dan mengoptimalkan operasional untuk memaksimalkan sinergi merger.
Berdasarkan laporan semester I-2026, pendapatan EXCL mencapai Rp23,99 triliun, tumbuh 25,7 persen YoY. EBITDA juga meningkat 41,1 persen YoY menjadi Rp11,34 triliun.
Meski pertumbuhan pendapatan dan EBITDA cukup tinggi, EXCL masih mencatat rugi bersih Rp994,15 miliar. Namun, kerugian ini sudah menyusut dibandingkan periode yang sama tahun sebelumnya.
Salah satu faktor yang masih membebani laba adalah tingginya beban penyusutan, ditambah biaya infrastruktur dan kebutuhan integrasi pascamerger.
Di sisi lain, sinergi merger mulai menunjukkan perkembangan. Hingga akhir Juni 2026, sekitar 92 persen site telah terintegrasi. Perseroan juga mencatat sinergi kotor sebesar US$ 153 juta pada semester I/2026, meningkat dari US$ 48 juta pada periode yang sama tahun sebelumnya.
Dari sisi industri, pricing EXCL relatif stabil pada Oktober 2026. Memang masih ada penyesuaian paket XL dan Smartfren, tetapi secara umum persaingan harga mulai lebih terkendali.
Kondisi ini bisa membantu EXCL menjaga monetisasi pelanggan. Jika integrasi jaringan dan efisiensi terus berjalan, perseroan berpeluang memperbaiki profitabilitas sekaligus memanfaatkan pemulihan ARPU.
Tantangan utamanya adalah memastikan pertumbuhan EBITDA dan sinergi merger bisa dikonversi menjadi laba bersih yang positif dan berkelanjutan. Sektor ini berpotensi rebound setelah partai demokrat US menang Pemilu Mid-term
Lantas, Siapa Paling Menarik?
Ketiga saham telekomunikasi ini punya keunggulan dan tantangan masing-masing, baik dari sisi kinerja keuangan maupun valuasi.
TLKM unggul dari sisi skala bisnis, profitabilitas operasional, dan potensi pengembangan infrastruktur digital. Bisnis data center, optimalisasi aset fiber, serta potensi dividen menjadi katalis yang menarik.
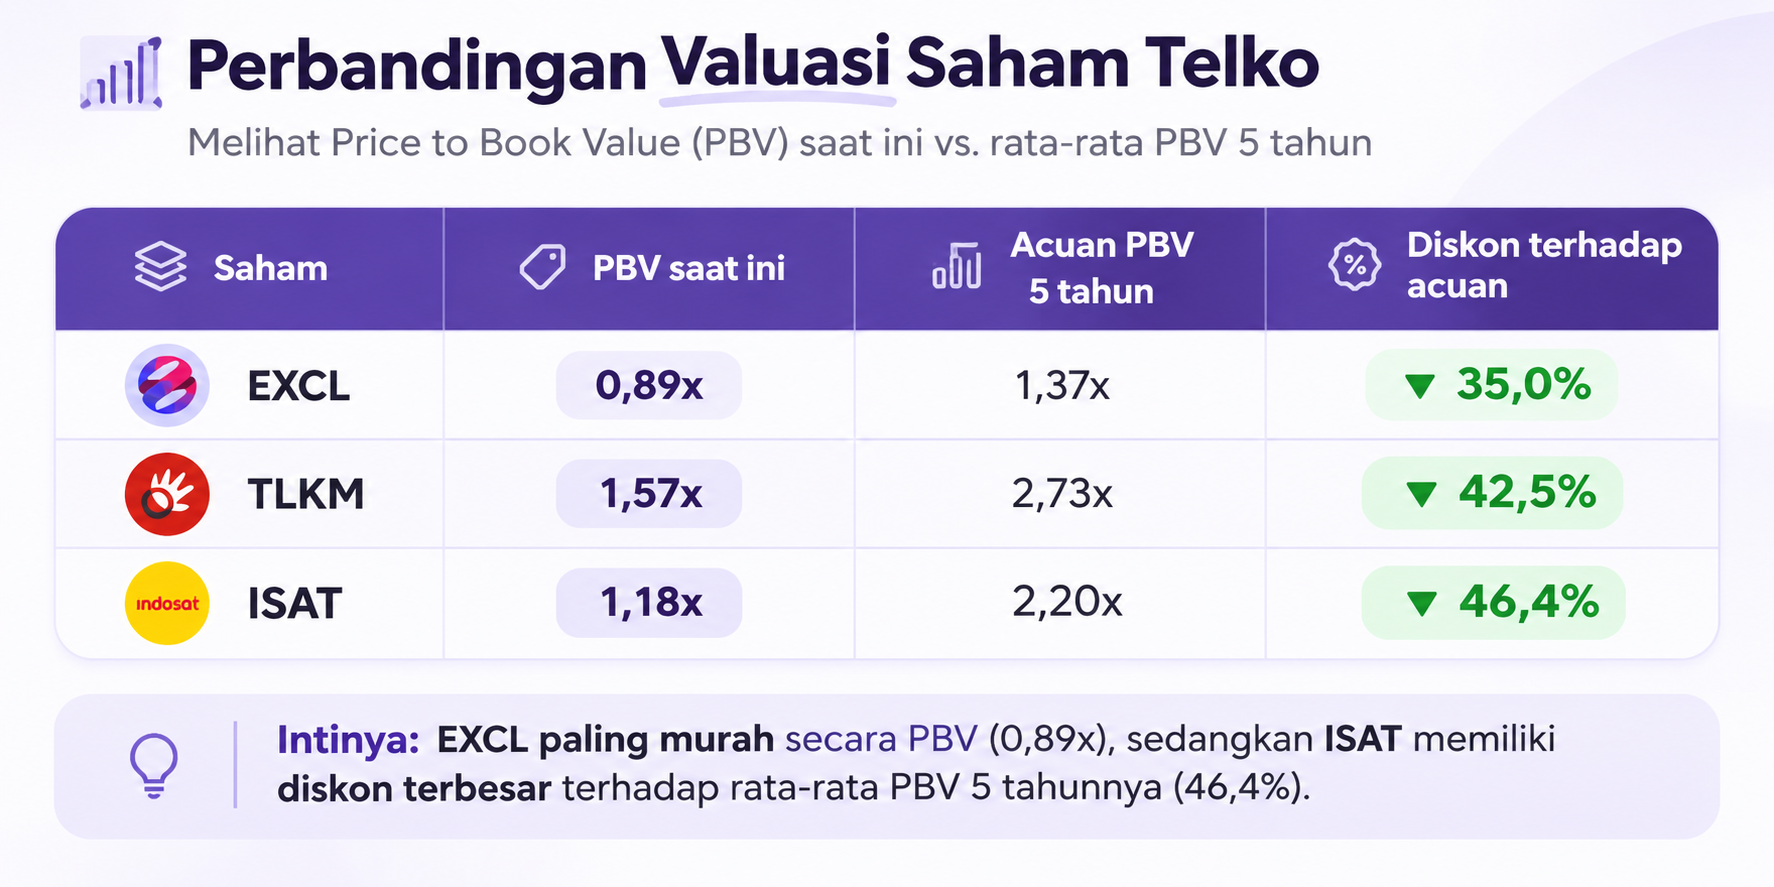
Namun, kita perlu mencermati tekanan ARPU dan kerugian investasi yang membebani laba bersih. Dari sisi valuasi, TLKM diperdagangkan pada PBV 1,57 kali, atau sekitar 42,5 persen di bawah acuan PBV lima tahunnya sebesar 2,73 kali.
ISAT mencatat pertumbuhan pendapatan dan laba bersih kumulatif paling agresif hingga September 2026. Bisnis MIDI dan AI Cloud juga membuka peluang pertumbuhan baru.
Meski begitu, penurunan laba pada kuartal III menunjukkan bahwa kenaikan biaya operasional dan beban bunga mulai menjadi tantangan. Menariknya, ISAT memiliki PBV 1,18 kali, dengan diskon sekitar 46,4 persen terhadap acuan PBV lima tahunnya sebesar 2,20 kali. Ini menjadi diskon terbesar di antara ketiganya.
Sementara itu, EXCL menawarkan potensi turnaround dari sinergi merger dengan Smartfren. Pertumbuhan EBITDA dan realisasi sinergi menjadi perkembangan positif, tetapi perseroan masih perlu membuktikan kemampuannya mencetak laba bersih secara berkelanjutan.
Dari sisi valuasi, EXCL menjadi yang paling murah secara absolut dengan PBV 0,89 kali, bahkan berada di bawah nilai rata-rata lima tahun. Namun, PBV rendah ini perlu dilihat bersama tantangan pemulihan profitabilitasnya.
Secara industri, persaingan harga yang mulai lebih terkendali bisa menjadi katalis bagi ketiganya. Kondisi ini memberi ruang bagi operator untuk meningkatkan pendapatan per pelanggan tanpa harus terus mengandalkan perang harga.
Kesimpulannya, ISAT paling menonjol dari sisi pertumbuhan kinerja dan diskon terhadap valuasi historis, TLKM unggul dari sisi skala bisnis, infrastruktur digital, serta potensi dividen, sedangkan EXCL menawarkan valuasi paling murah dan peluang turnaround dari sinergi merger.
Namun, valuasi murah tidak otomatis berarti saham paling menarik. Kita tetap perlu mempertimbangkan kualitas laba, prospek pertumbuhan, dan toleransi risiko sebelum menentukan pilihan.
Gimana, kalau kalian lebih suka mana dari tiga saham telco di atas?
Butuh Konsultasi Real Time Bersama Komunitas Saham yang Sehat?
Join Mikirsaham sekarang dan dapatkan benefit:
- Stockpick Investing Saham Indonesia (Value, Dividen, Growth, Contrarian) Update per bulan
- Tools Trading Plan by Sistem (minimal join Mikirsaham Super dan masih tahap Beta)
- Stockpick mid-term (6 bulan - 2 tahun) saham US (NEW)
- Stockpick trading mingguan untuk saham Indonesia
- Event Online Rutin bulanan
- Insight Saham Komprehensif untuk saham Indonesia, US
- Diskusi lebih nyaman di member area tanpa ada distraksi
- Grup Diskusi WA (terpisah antara saham Indo, US, dan stockpick trading mingguan)
- Hingga konsultasi private dengan founder kami
Langsung langganan dan pilih plan yang sesuai dengan kebutuhanmu sekarang dengan klik di sini
Jangan lupa follow kami di Googlenews dan kamu bisa baca di sini