GJTL Mau Kebut Pabrik Mobil Listrik Senilai Rp10 triliun di 2027, begini Prospeknya
GJTL menyiapkan pabrik ban EV senilai Rp10 triliun saat laba semester I/2026 naik 76%. Simak peluang ekspansi TBR, valuasi saham, dan risiko pendanaannya.
Mikirduit - Bisnis PT Gajah Tunggal Tbk (GJTL) selama ini terbilang mature. Sebagai salah satu produsen ban besar di Indonesia, perusahaan telah memiliki fasilitas produksi dan jaringan distribusi yang mapan.
Key Takeaways
- GJTL menyiapkan investasi jumbo Rp10 triliun untuk pabrik ban EV di Karawang, dengan konstruksi ditargetkan mulai kuartal I/2027. Ekspansi ini membuka peluang pasar baru, tetapi kebutuhan pendanaan dan dampaknya terhadap neraca perlu dicermati.
- Kinerja keuangan GJTL pada Semester I/2026 cukup solid. Penjualan naik 5,6 persen menjadi Rp9 triliun, sementara laba bersih melonjak 76 persen menjadi Rp796 miliar. EBITDA juga meningkat menjadi Rp1,46 triliun, didukung perbaikan margin dan penurunan beban keuangan.
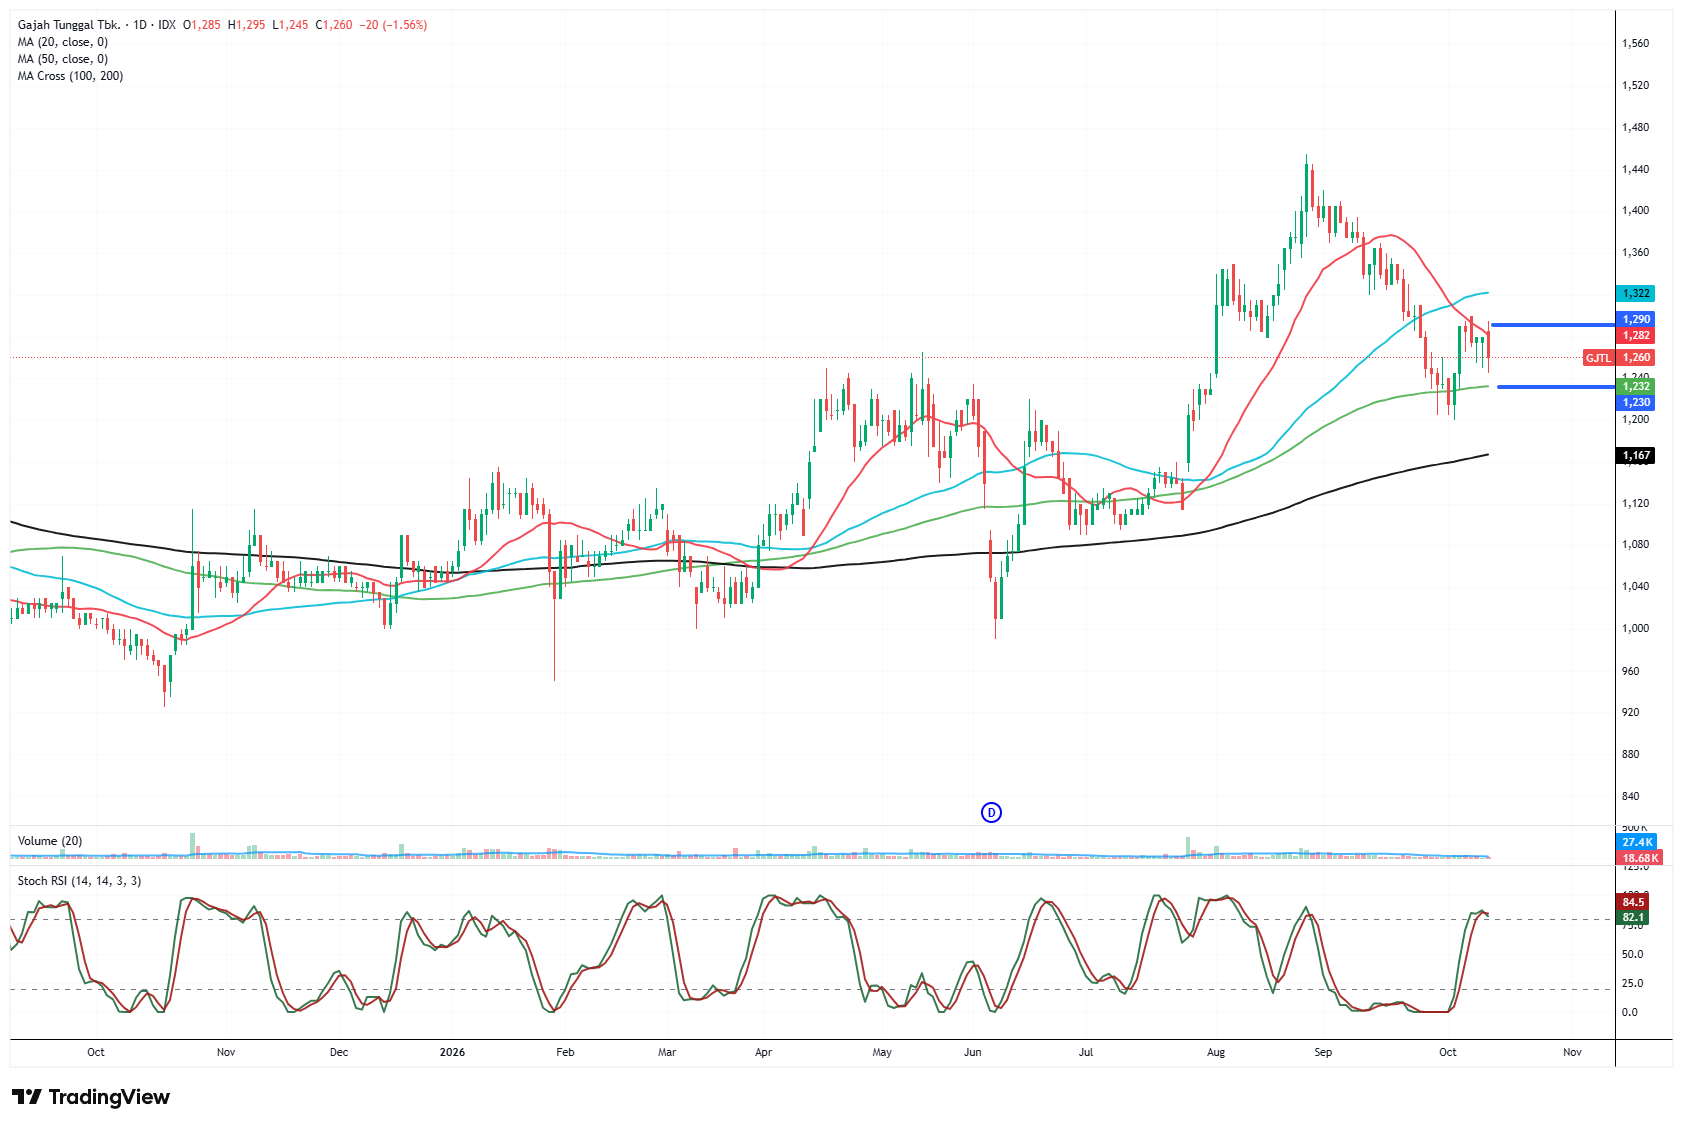
- Valuasi GJTL masih tergolong murah, tetapi pergerakan sahamnya perlu dicermati. Per 12 Oktober 2026, PBV berada di 0,40 kali dan PER 2,57 kali. Secara teknikal, area 1.230 menjadi support dan 1.290 menjadi resistance, sehingga potensi pertumbuhan bisnis perlu diimbangi dengan perhatian terhadap risiko koreksi harga saham.
- Cek pilihan saham investasi dengan perhitungan yang jelas antara peluang dan risiko, join Mikirsaham dengan klik link di sini
Segmen ban memang spesialisasi mereka yang berkontribusi lebih dari 90 persen terhadap penjualan. Namun, pertumbuhan bisnis yang relatif matang membuat prospek ekspansi menjadi salah satu faktor penting untuk mendorong pertumbuhan laba ke depan.
Selama bertahun-tahun, belanja modal atau capital expenditure (capex) GJTL cenderung berfokus pada pemeliharaan mesin, peremajaan peralatan, dan peningkatan efisiensi produksi. Strategi tersebut membantu perusahaan menjaga operasional sekaligus mengelola kebutuhan pendanaan.
Kini, GJTL dikabarkan menyiapkan investasi jumbo sekitar Rp10 triliun untuk pembangunan pabrik ban kendaraan listrik atau electric vehicle (EV) di Karawang. Konstruksi ditargetkan mulai kuartal I/2027 setelah proses perizinan selesai.
Investasi tersebut berpotensi menjadi babak baru bagi GJTL. Namun, dengan skala investasi yang sangat besar dibandingkan neraca perusahaan, apakah ekspansi ini cukup menjanjikan untuk mendorong pertumbuhan bisnis sekaligus memicu re-rating valuasi sahamnya?
Rekam Jejak Penggunaan Capex GJTL
Pertama kita mulai bahas capex GJTL dulu. Jika melihat rekam jejaknya, GJTL terbilang konservatif. dalam satu dekade rata-rata sekitar Rp700 miliar.
Dari 2015 - 2020 tren nya malah cenderung turun, baru pada 2024 sampai saat ini terlihat kenaikan signikan.
Kami menilai dari 2023 ke bawah, belanja modal lebih banyak mencerminkan kebutuhan pemeliharaan, peremajaan mesin, dan peningkatan kapasitas secara bertahap. Pengeluaran investasi juga berfluktuasi mengikuti kebutuhan operasional dan kondisi bisnis perusahaan.
Tren kemudian berubah mulai 2024, menurut kam menunjukakn bahwa GJTL sudah memasuki periode investasi yang lebih agresif, bahkan sebelum rencana pembangunan pabrik EV senilai Rp10 triliun direalisasikan.
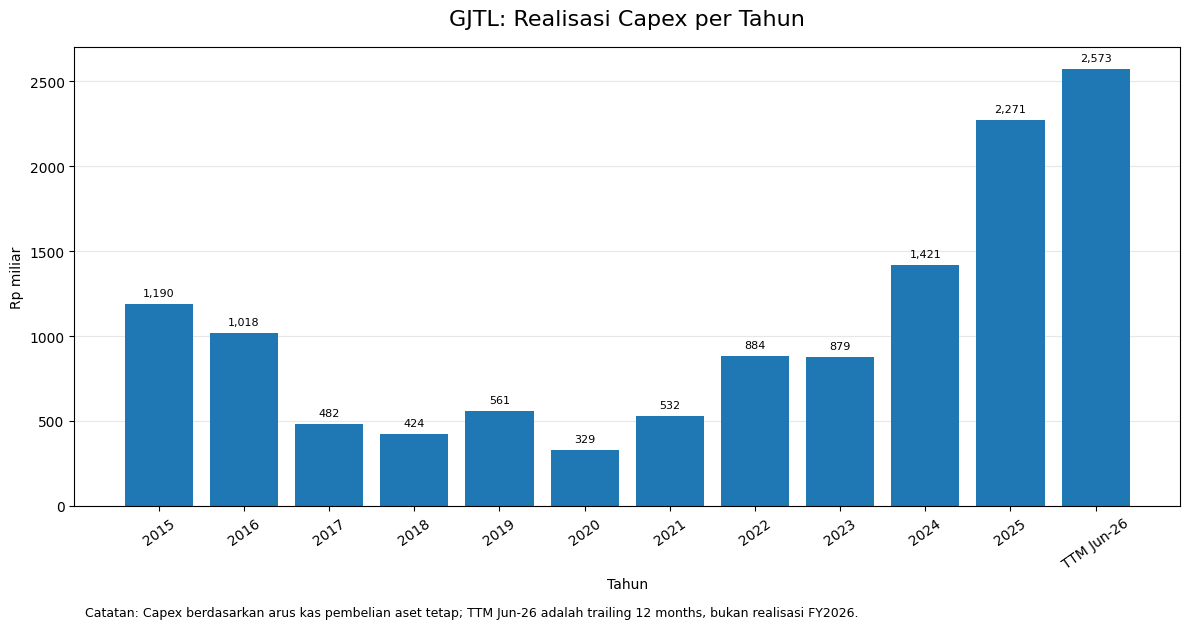
Peningkatan capex dalam dua tahun terakhir terutama berkaitan dengan ekspansi kapasitas produksi ban Truck and Bus Radial (TBR) di Tangerang. Proyek ini ditujukan untuk memperbesar kapasitas produksi ban radial bagi kendaraan komersial, seperti truk dan bus.
GJTL juga telah memperoleh fasilitas kredit sindikasi hingga Rp4,4 triliun dari konsorsium perbankan yang dipimpin PT Bank Central Asia Tbk (BBCA). Fasilitas tersebut mencakup pendanaan sebagian ekspansi TBR serta pembiayaan kembali Senior Secured Notes yang jatuh tempo pada 2026.
Update Rencana Pabrik Ban Kendaraan Listrik GJTL
Beralih ke rencana ekspansi pabrik ban kendaraan listrik (EV), GJTL dikabarkan menyiapkan investasi jumbo hingga Rp10 triliun. Langkah ini tentu menarik untuk kita cermati.
Pembangunan pabrik ban EV GJTL ini akan dilakukan di Karawang, dengan lahan sekitar 200 hektare. Konstruksi ditargetkan dimulai pada kuartal I 2027 setelah proses perizinan selesai.
Namun, hingga informasi yang tersedia saat ini, durasi total pembangunan, target penyelesaian konstruksi, dan tanggal mulai operasi komersial belum dapat dipastikan.
Di satu sisi, potensi pabrik ban EV ini membuka peluang pasar baru bagi GJTL Namun, di sisi lain, nilai investasi tersebut cukup besar jika dibandingkan dengan kondisi neracanya saat ini.
Lantas, seberapa besar peluang yang bisa kita harapkan dari ekspansi ini?
Kita perlu memahami bahwa ban untuk kendaraan listrik memiliki karakteristik yang berbeda. Bobot kendaraan yang relatif berat akibat baterai membuat ban harus mampu menopang beban lebih besar. Selain itu, efisiensi energi, kenyamanan berkendara, dan tingkat kebisingan juga menjadi pertimbangan penting dalam pengembangan produk ban EV.
Salah satu teknologi yang dibutuhkan adalah low rolling resistance, yaitu teknologi ban dengan hambatan gulir rendah yang dapat membantu mengurangi energi yang dibutuhkan kendaraan untuk bergerak. Dengan begitu, penggunaan energi baterai bisa lebih efisien.
Bagi GJTL, peluang pertumbuhannya bisa datang dari meningkatnya permintaan ban pengganti seiring bertambahnya populasi kendaraan listrik.
Perusahaan juga berpeluang memasok ban untuk produsen otomotif melalui skema original equipment manufacturer (OEM), yaitu ban yang digunakan sebagai perlengkapan kendaraan sejak keluar dari pabrik.
Jika mampu memenuhi standar kualitas dan kebutuhan produsen otomotif, GJTL juga berpeluang memperluas jangkauan pasarnya ke ekspor.
Meski begitu, kita tidak bisa langsung menganggap investasi jumbo ini akan otomatis mendongkrak pendapatan dan laba perusahaan. Kita harus melihat dulu seberapa besar modal ekspansi ini ke neraca.
Berdasarkan neraca GJTL per Juni 2026, perusahaan memiliki total aset Rp23,59 triliun, total liabilitas Rp12,58 triliun, dan total ekuitas Rp11,01 triliun. Sementara itu, saldo kas dan setara kas hanya Rp859 miliar.
Jika dibandingkan dengan neraca tersebut, nilai investasi Rp10 triliun tergolong sangat material, dibandingkan capex 2025 melejit sampai 4,4 kali.
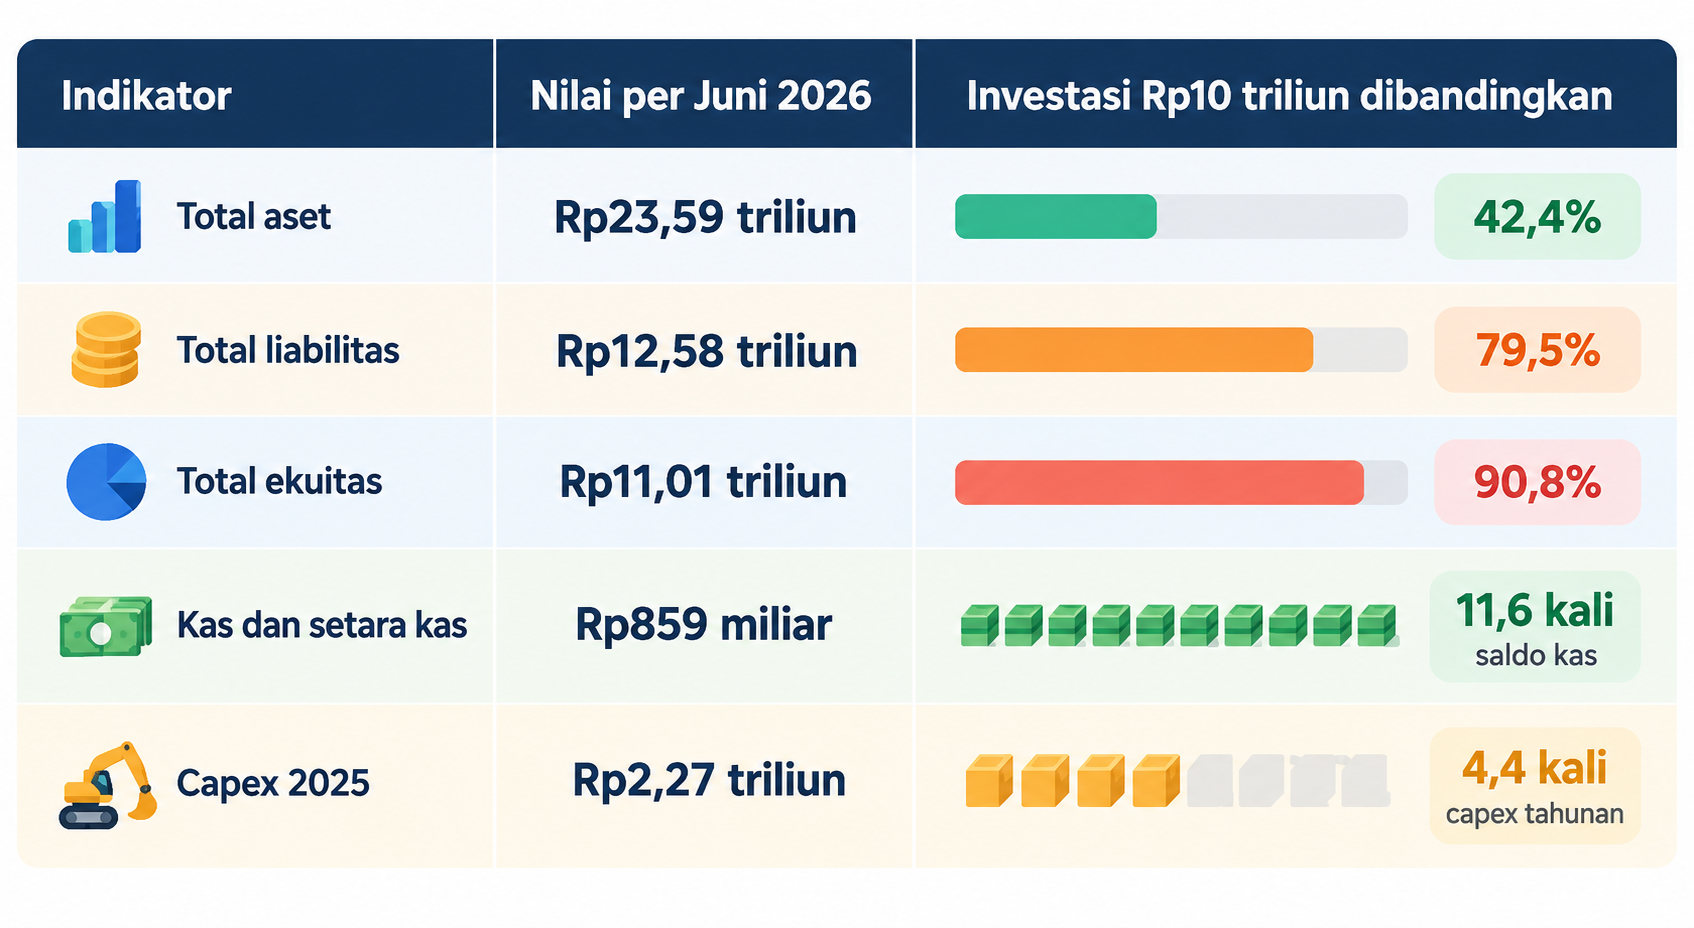
Perbandingan tersebut memperlihatkan bahwa proyek EV jauh lebih besar dibandingkan belanja modal tahunan GJTL dalam beberapa tahun terakhir. Nilainya juga hampir setara dengan seluruh ekuitas perusahaan.
Namun, hal ini tidak berarti GJTL harus langsung mengeluarkan Rp10 triliun dari kas yang tersedia. Pembangunan pabrik dapat dilakukan secara bertahap dan dibiayai melalui kombinasi kas internal, arus kas operasional, pinjaman jangka panjang, atau sumber pendanaan lainnya.
Tantangannya adalah memastikan struktur pendanaan tidak membuat beban utang dan bunga meningkat terlalu besar sebelum pabrik mulai menghasilkan pendapatan.
Sebagai gambaran, jika seluruh investasi Rp10 triliun dibiayai dengan utang baru, tanpa memperhitungkan perubahan lain, total liabilitas GJTL dapat meningkat dari Rp12,58 triliun menjadi Rp22,58 triliun. Rasio liabilitas terhadap ekuitas (DAR) secara sederhana akan naik dari sekitar 1,14 kali menjadi 2,05 kali.
Simulasi ini bukan proyeksi pendanaan aktual, melainkan gambaran mengenai besarnya risiko apabila proyek sepenuhnya ditopang oleh utang baru.
Di sisi lain, current ratio GJTL per Juni 2026 masih sekitar 1,47 kali, yang berarti aset lancar lebih besar daripada liabilitas jangka pendek. Meski demikian, saldo kas yang relatif terbatas menunjukkan bahwa likuiditas tetap perlu diperhatikan, terutama jika kebutuhan belanja modal dan modal kerja meningkat secara bersamaan.
Kesehatan neraca juga harus kita pantau nantinya dengan bagaimana realiasi pembangunan pabrik, kesiapan teknologi, tingkat utilisasi kapasitas produksi, hingga keberhasilan GJTL mendapatkan kontrak pemasokan.
Dengan kata lain, besarnya potensi pasar kendaraan listrik belum tentu langsung menjadi pertumbuhan bisnis bagi GJTL
Kita perlu melihat sejauh mana perusahaan mampu mengubah investasi tersebut menjadi penjualan dan keuntungan nyata. Apalagi, nilai investasi Rp10 triliun cukup material bagi neraca perusahaan, sehingga sumber pendanaan dan kemampuan menjaga arus kas juga menjadi faktor penting untuk diperhatikan.
Review Kinerja Keuangan Terbaru dan Prospek Bisnisnya
Beralih soal kinerja keuangan GJTL. Sepanjang semester pertama tahun ini, mereka mencetak kinerja keuangan yang terbilang cukup bagus.
Penjualan bersih naik 5,6 persen menjadi Rp9,0 triliun, dari Rp8,52 triliun pada periode yang sama tahun lalu. Namun, ini masih di bawah target perusahaan yang mematok pertumbuhan tahun ini bisa mencapai 7-10 persen yoy, hal ini disampaikan pada public expose 22 Mei 2026.
Meski begitu, margin laba kotor naik jadi 21,1 persen dari 18,7 persen, berkat efisiensi dari turun nya harga beberapa bahan baku utama. Beban keuangan juga ditekan hingga 20 persen karena pelunasan/restrukturisasi utang jangka panjang
EBITDA juga meningkat dari Rp1,13 triliun menjadi Rp1,46 triliun. Sementara itu, laba bersih melonjak sekitar 76 persen YoY menjadi Rp796 miliar, dari Rp451 miliar pada semester I-2025.
Kenaikan laba ini didorong oleh kinerja operasional yang lebih baik, beban keuangan yang lebih rendah, serta keuntungan selisih kurs dari aset yang mencapai Rp115,33 miliar.
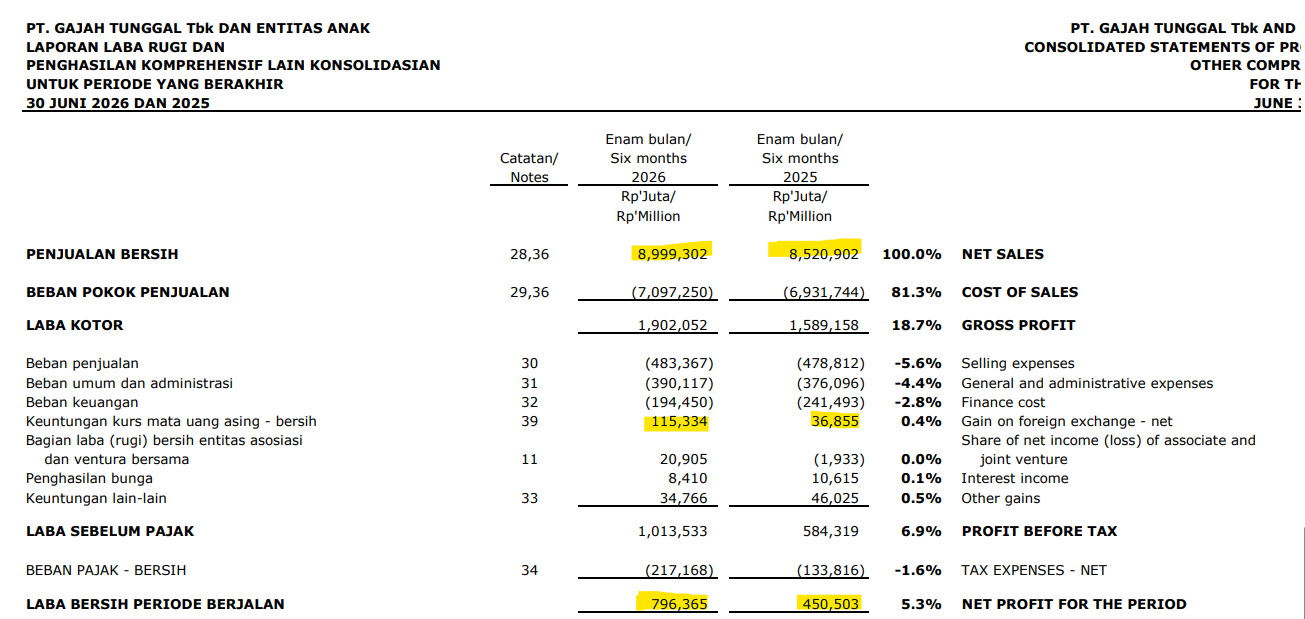
Menariknya, GJTL mencatat arus kas operasional melesat hingga dua kali lipat menjadi Rp815,6 miliar, membuktikan bahwa lonjakan laba didukung oleh real cash flow.
Soal prospek bisnis saat ini sudah bertambah rencana pembangunan pabrik ban EV, sebelumnya GJTL juga gencar melakukan ekspansi produksi ban TBR (Truck Bus Radial) yang memiliki marjin lebih tebal dibanding ban konvensional, menurut kami prospek pertumbuhan GJTL semakin terbuka.
Perlu dicatat, ekspansi produksi TBR itu terbagi jadi dua tahap. Tahap pertama sudah selesai dan tahap kedua diproyeksi akhir tahun ini selesai. Beroperasinya penuh fasilitas TBR ini akan mendorong skala ekonomis (economies of scale) serta menyerap permintaan dari sektor logistik, transportasi, dan pertambangan.
Kebijakan anti-dumping Uni Eropa terhadap ban buatan China juga membuka celah besar bagi GJTL untuk mengisi kekosongan pasokan ke Eropa, sekaligus memperkuat pendapatan valuta asing yang berfungsi sebagai pelindung terhadap risiko beban valas.
Menilai dari hal-hal tersebut, kami melihat prospek pertumbuhan GJTL masih akan positif di beberapa kuartal mendatang, dengan catatan perusahaan juga menyeimbangkan efisiensi dari normalisasi harga minyak, fluktuasi harga karet, dan nilai tukar rupiah ke depan.
Sampai Agustus lalu, harga minyak sudah sempat melandai di bawah US$ 100 per barel, sebelum akhirnya mulai melonjak lagi akhir-akhir ini. Fluktuasi dan kondisi geopolitik yang tidak pasti tetap menjadi hal yang patut diantisipasi.
Di sisi lain, persaingan dengan produsen China juga bukan menjadi ancaman yang ketat bagi GJTL. Manajemen juga tetap optimis dengan pengalamannya sejak 1951, strateginya saat ini lebih difokuskan pada modernisasi mesin secara selektif, peningkatan kualitas tenaga kerja, serta kekuatan tim pemasaran.
Kami memproyeksi, dengan asumsi tidak ada pertumbuhan secara kuartalan atau asumsi laba kuartal III dan IV sekitar Rp300-Rp400 miliar, pertumbuhan laba GJTL secara tahunan pada 2026 masih akan tetap terjaga positif, mengingat pada kuartal II/2026 juga ada low based effect di mana GJTL hanya mencetak laba Rp97 triliun.
 Surya Rianto
Valuasi dan Teknikal Saham GJTL
Kalau bicara soal valuasi, saham GJTL memang sudah terkenal selalu murah. Sampai saat ini per 12 Oktober 2026, dengan metrik Price to Book Value Ratio (PBV) masih di 0,40 kali, sementara Price to Earning Ratio (PER) ada di 2,57 kali.
PR-nya adalah saat ini melihat secara teknikal yang menurut kami masih cukup menantang, meskipun saham GJTL ini murah dan punya prospek menarik.
Secara teknikal, saham GJTL ini sedang berada di support MA100 daily kisaran 1230, tetapi posisi RSI menunjukkan jenuh beli, yang artinya risiko support terjebol bisa saja terjadi. Jika itu terjadi, risiko terdisribusi bisa lanjut menjadi tren turun.
Sementara itu, untuk resistance yang bisa diperhatikan di 1290. Menurut kami, selama area ini belum bisa ditembus ke atas masih sulit untuk mengubah tren menjadi naik lagi.
Perlu dicatat juga, dari awal tahun sudan naik lebih dari 20 persen, jadi cukup wajar kalau pelaku pasar melakukan profit taking.
Mau Dapat Insight Saham hingga Action-nya Sesuai dengan Kebutuhan?
Join Mikirsaham sekarang dan dapatkan benefit:
- Stockpick Investing Saham Indonesia (Value, Dividen, Growth, Contrarian) Update per bulan
- Tools Trading Plan by Sistem (minimal join Mikirsaham Super dan masih tahap Beta)
- Stockpick mid-term (6 bulan - 2 tahun) saham US (NEW)
- Stockpick trading mingguan untuk saham Indonesia
- Event Online Rutin bulanan
- Insight Saham Komprehensif untuk saham Indonesia, US
- Diskusi lebih nyaman di member area tanpa ada distraksi
- Grup Diskusi WA (terpisah antara saham Indo, US, dan stockpick trading mingguan)
- Hingga konsultasi private dengan founder kami
Langsung langganan dan pilih plan yang sesuai dengan kebutuhanmu sekarang dengan klik di sini
Jangan lupa follow kami di Googlenews dan kamu bisa baca di sini
FAQ Saham GJTL
1. Apa saja peluang pertumbuhan bisnis GJTL?
Peluang pertumbuhan PT Gajah Tunggal Tbk. (GJTL) berasal dari ekspansi kapasitas ban Truck and Bus Radial (TBR), rencana pembangunan pabrik ban kendaraan listrik, serta pasar ekspor. Keberhasilannya bergantung pada permintaan, utilisasi pabrik, efisiensi produksi, dan kemampuan mendapatkan kontrak pemasokan.
2. Berapa nilai investasi pabrik ban kendaraan listrik GJTL?
GJTL dikabarkan menyiapkan investasi sekitar Rp10 triliun untuk pabrik ban kendaraan listrik di Karawang dengan lahan sekitar 200 hektare. Konstruksi ditargetkan dimulai pada kuartal I/2027 setelah perizinan selesai. Jadwal penyelesaian dan operasi komersial belum dapat dipastikan.
3. Apa risiko terbesar dari ekspansi pabrik ban EV GJTL?
Risiko utamanya adalah kebutuhan pendanaan yang besar sebelum pabrik menghasilkan pendapatan. Investasi Rp10 triliun hampir setara dengan ekuitas GJTL sebesar Rp11,01 triliun per Juni 2026. Jika banyak menggunakan utang baru, beban bunga dan tekanan arus kas berpotensi meningkat.
4. Bagaimana kinerja keuangan GJTL pada semester I/2026?
Penjualan bersih GJTL tumbuh 5,6 persen menjadi sekitar Rp9 triliun, sedangkan laba bersih naik sekitar 76 persen menjadi Rp796 miliar. EBITDA meningkat menjadi Rp1,46 triliun. Pertumbuhan laba didukung perbaikan margin, penurunan beban keuangan, dan keuntungan selisih kurs.
5. Apa manfaat ekspansi ban TBR bagi GJTL?
Ekspansi TBR memperbesar kapasitas produksi ban radial untuk truk dan bus, sehingga membuka peluang penjualan ke sektor logistik, transportasi, dan pertambangan. Tahap pertama telah selesai, sedangkan tahap kedua diproyeksikan selesai pada akhir 2026. Dampaknya terhadap laba bergantung pada penyerapan kapasitas dan margin penjualan.
6. Apakah valuasi saham GJTL tergolong murah?
Berdasarkan data dalam artikel per 12 Oktober 2026, saham GJTL memiliki PBV sekitar 0,40 kali dan PER 2,57 kali. Valuasi tersebut relatif rendah, tetapi potensi kenaikan harga tetap bergantung pada keberlanjutan laba, keberhasilan ekspansi, dan kesehatan neraca.
7. Apa risiko bisnis dan level teknikal yang perlu diperhatikan pada saham GJTL?
Risiko bisnis GJTL mencakup kenaikan harga bahan baku, fluktuasi rupiah, persaingan, dan peningkatan utang untuk ekspansi. Berdasarkan analisis dalam artikel per 12 Oktober 2026, area support berada di sekitar Rp1.230 dan resistance Rp1.290. Level tersebut dapat berubah mengikuti pergerakan harga saham.