Mengukur Harga Wajar Kideco Milik INDY, Kira-kira BUMI Bisa Tebus?
Kabar BUMI membeli Kideco membuka pertanyaan tentang harga jual yang layak bagi INDY. Simak estimasi valuasi US$1,8–2,1 miliar, kemampuan pendanaan BUMI, serta risiko kehilangan laba dan kenaikan beban bunga.
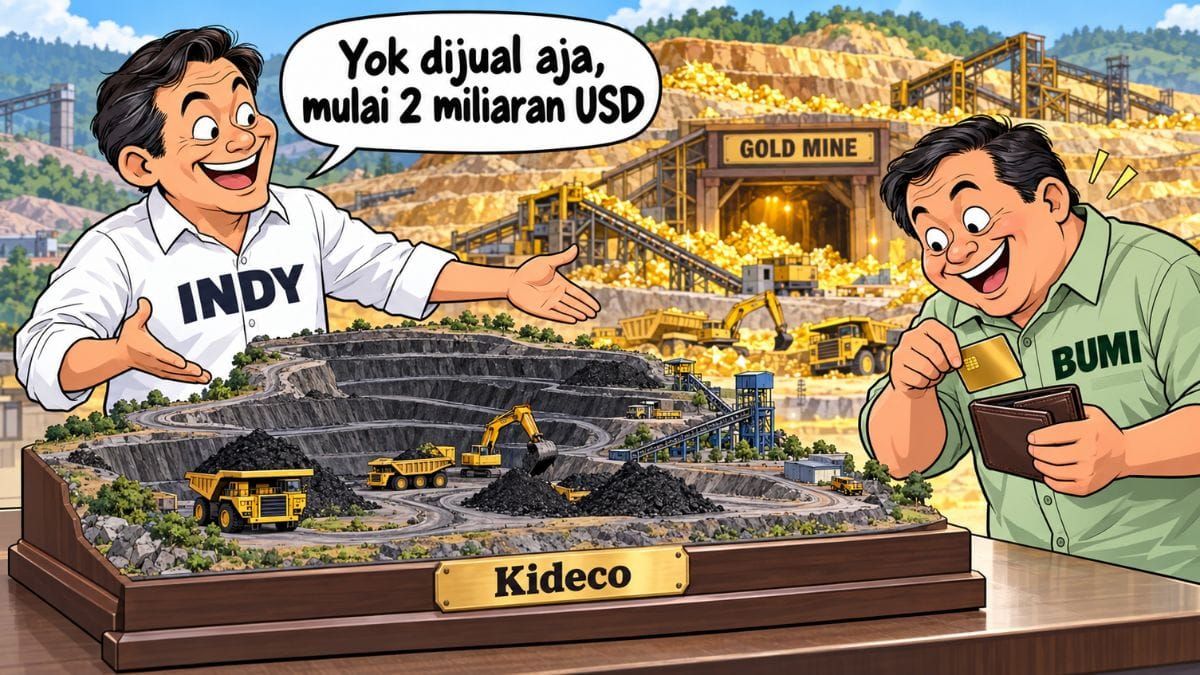
Mikirduit – Kabar PT Indika Energi Tbk. (INDY) menjual PT Kiedeco Jaya Agung Tbk. kembali mencuat. Kali ini, PT Bumi Resources Tbk. (BUMI) disebut calon pembeli dengan nilai transaksi bisa lebih dari 1 miliar dolar AS. Pertanyaannya, berapa harga wajar Kideco jika INDY benar-benar ingin menjualnya?
Key Takeaways
- Estimasi harga jual Kideco dalam analisis ini sekitar US$1,8–2,1 miliar. Kideco merupakan sumber utama pendapatan batu bara INDY sekaligus penghasil kas penting. Penjualan di harga lebih rendah berpotensi kurang menguntungkan jika kontribusi laba yang hilang belum tergantikan.
- BUMI berpotensi membiayai akuisisi melalui tambahan utang, tetapi kemampuan membayar bunga menjadi tantangan. Dengan asumsi pinjaman baru berbunga 8% per tahun, total beban bunga diperkirakan mencapai US$200–224 juta per tahun. Simulasi kontribusi Kideco menghasilkan interest coverage ratio sekitar 1,8–2,1 kali.
- Dampak transaksi bergantung pada harga akuisisi, struktur pendanaan, dan siklus batu bara. INDY menghadapi risiko kekosongan kontribusi laba sebelum Awak Mas berproduksi penuh, sementara BUMI menghadapi risiko kenaikan beban bunga ketika margin batu bara melemah.
- Cek pilihan saham investasi dengan perhitungan yang jelas antara peluang dan risiko, join Mikirsaham dengan klik link di sini
Dalam pemberitaan di Deal Street Asia pada Jumat, 9 Oktober 2026, beberapa nama calon pembeli Kideco antara lain, Rio Tinto dan Emirates Global Aluminium. Namun, sumber dalam pemberitaan tersebut tidak terlalu yakin apakah kedua perusahaan asing itu masih berminat atau tidak.
Sebelumnya, dua calon pembeli Kideco lainnya yang sempat muncul pada Juli 2026 adalah PT Petrindo Jaya Kreasi Tbk. (CUAN) hingga PT Itacha Resources, perusahaan yang dimiliki Agoes Projosasmito bersama Grup Salim.
Pertanyaannya berapa nilai Kideco? apakah hanya 1 miliar dolar AS lebih dikit?
Jika melihat realisasi kinerja pendapatan bisnis energi (penambangan batu bara) INDY senilai 1,66 miliar dolar AS pada 2025. Tingkat laba bersih sebelum pajak senilai 127 juta dolar AS.
Sejauh ini, kami mencatat Kideco menjadi kontributor tunggal ke bisnis batu bara INDY sejak PT Multi Tambangjaya Utama dijual ke CUAN pada 2023.
Lalu, kinerja pendapatan bisnis batu bara INDY secara annualized dari kinerja semester I/2026 itu senilai 1,8 miliar dolar AS. Dengan laba bersih setelah pajak 210 juta dolar AS.
Ditambah, Kideco menjadi salah satu cash cow dari saham INDY. Jika ingin dijual, INDY harus punya bantalan kuat untuk menutup kekosongan pendapatan dan laba bersih dari kontribusi Kideco tersebut.
Jika dijual dengan valuasi 1 miliar dolar AS - 1,5 miliar dolar AS, berarti valuasi penjualannya hanya 0,5 kali - 0,83 kali dari total penjualan atau 4,76 - 7,14 kali dari total laba bersih khusus Kideco. Secara valuasi nilai 1 miliar sangat murah, sedangkan 1,5 miliar dengan PE 7,14 kali, masih cukup wajar.
Kami menilai harga terbaik Kideco bisa dilepas dengan harga penawaran lebih premium sekitar 9-10 kali PE. Toh, pertaruhan yang harus dilakukan INDY menjual ini berarti harus melepas cash cow andalannya.
Nilai 9-10 kali PE Kideco itu setara 1,8 miliar hingga 2,1 miliar dolar AS.
Pertanyaannya selanjutnya, apakah BUMI kuat membayar dengan harga sebesar itu?
Kekuatan Buying Power BUMI Jika Harga Kideco Tembus 1,8 miliar - 2,1 miliar Dolar AS
BUMI memang sudah lepas dari masalah utang masa lalunya. Kini, total tingkat utang berbunga BUMI per semester I/2026 tersisa 632 juta dolar AS dengan mayoritas utang jangka panjang. Tingkat debt to Equity rationya pun hanya 0,21 kali. Tingkat interest coverage rasio pun sekitar 2,9 kali.
Catatannya, kas dan setara kas BUMI hanya tersisa 179,68 juta dolar AS. Artinya, jika ingin akuisisi Kideco senilai 1,8 - 2,1 miliar dolar AS, BUMI butuh pinjaman tambahan.
Jika BUMI ambil pinjaman senilai 2,1 miliar dolar AS, secara teknis tingkat DER-nya masih di bawah 1 kali atau sekitar 0,93 kali.
Namun, beban bunganya bisa naik menjadi 200 juta - 224 juta dolar AS (ini menggunakan asumsi bunga 8 persen per tahun, angka terbaik yang paling moderat dari rata-rata bunga utang BUMI).
Lalu, apakah itu akan menjadi kiamat untuk BUMI?
Kami melakukan simulasi konsolidasi kinerja BUMI dan Kideco setelah akuisisi dengan mengambil tingkat utang dengan bunga 8 persen per tahun. Dengan asumsi laba usaha BUMI naik menjadi 408 juta dolar AS setelah kontribusi Kideco, artinya tingkat cicilan utang tersebut hanya membuat interest coverage rasio tergerus menjadi 1,8 - 2,1 kali.
Artinya, ini transaksi yang tidak berisiko? jawabannya bukan berarti tanpa risiko. Posisinya, saat ini harga batu bara lebih tinggi dibandingkan dengan tahun sebelumnya. Jika ada normalisasi harga batu bara menjadi lebih rendah, tingkat margin keuntungan bisa tergerus juga.
Jika ada anomali harga batu bara turun di bawah 100 dolar AS, bukan tidak mungkin BUMI malah mengalami kerugian.
Kecuali, saat kondisi kinerja batu bara turun, hasil tambang di Australia yang baru diakuisisi meningkat drastis menopang kinerja keuangannya. Tapi, itu sangat-sangat spekulatif.
 Surya Rianto
Kesimpulan
Kami menilai, jika INDY melepas Kideco dengan harga di bawah 1,8 miliar dolar AS, itu adalah harga yang cukup diskon dengan kapasitas Kideco saat ini. Per data laporan tahunan 2025 yang diambil menggunakan data 2023, Kideco punya cadangan sekitar 468 juta ton dengan rata-rata produksi 30 juta ton per tahun. Jika mengasumsikan rata-rata produksi tetap 30 juta ton per tahun, berarti life of mine-nya masih 13 tahun lagi.
Kecuali, INDY memang lagi butuh uang untuk pengembangan Awak Mas sehingga terpaksa jual agak diskon di sekitar 1,5 miliar dolar AS. Kami menilai dampaknya bisa cenderung negatif ke saham INDY.
Apalagi, jika transaksi terjadi di akhir 2026, sedangkan awak mas baru mulai produksi komersial penuh di kuartal II/2027, berarti ada gap kinerja sepanjang 2027 terdisrupsi kehilangan pendapatan dari Kideco.
Lalu, bagaimana dengan dampaknya ke BUMI? bagi BUMI memiliki Kideco akan semakin membuatnya sebagai produsen batu bara terbesar di Indonesia. Skala kinerjanya dari segi top line bisa tumbuh agresif.
Hanya saja, kita perlu memantau bagaimana cara BUMI membayar akuisisi yang ekspektasi kami seharusnya di 1,8 miliar - 2,1 miliar dolar AS tersebut. Jika membebani tingkat cicilan utang dengan bisnis batu bara yang cyclical, akuisisi jumbo ini bisa jadi pedang bermata dua buat kinerja BUMI yang baru saja bebas dari utang masa lalu.
Mau Dapat Insight Saham hingga Action-nya Sesuai dengan Kebutuhan?
Join Mikirsaham sekarang dan dapatkan benefit:
- Stockpick Investing Saham Indonesia (Value, Dividen, Growth, Contrarian) Update per bulan
- Tools Trading Plan by Sistem (minimal join Mikirsaham Super dan masih tahap Beta)
- Stockpick mid-term (6 bulan - 2 tahun) saham US (NEW)
- Stockpick trading mingguan untuk saham Indonesia
- Event Online Rutin bulanan
- Insight Saham Komprehensif untuk saham Indonesia, US
- Diskusi lebih nyaman di member area tanpa ada distraksi
- Grup Diskusi WA (terpisah antara saham Indo, US, dan stockpick trading mingguan)
- Hingga konsultasi private dengan founder kami
Langsung langganan dan pilih plan yang sesuai dengan kebutuhanmu sekarang dengan klik di sini
Jangan lupa follow kami di Googlenews dan kamu bisa baca di sini
FAQ Harga Wajar Kideco untuk Diakuisisi BUMI
Apakah BUMI sudah resmi mengakuisisi Kideco dari INDY?
Dalam artikel ini, BUMI masih disebut sebagai calon pembeli Kideco berdasarkan pemberitaan. Kabar tersebut belum dapat diperlakukan sebagai transaksi yang sudah disepakati atau selesai.
Berapa estimasi harga wajar Kideco?
Analisis dalam artikel menempatkan estimasi harga jual Kideco sekitar US$1,8–2,1 miliar. Penilaian tersebut menggunakan pendekatan kelipatan laba dan mempertimbangkan posisi Kideco sebagai penghasil kas utama INDY. Nilai transaksi akhirnya tetap bergantung pada negosiasi, kondisi bisnis, dan struktur transaksi.
Mengapa penjualan Kideco penting bagi saham INDY?
Kideco merupakan kontributor utama bisnis batu bara INDY. Penjualannya dapat menghasilkan dana besar untuk pengembangan bisnis lain, tetapi juga menghilangkan sumber pendapatan, laba, dan arus kas yang selama ini menopang perusahaan.
Apakah BUMI mampu membeli Kideco senilai US$1,8–2,1 miliar?
Berdasarkan simulasi artikel, tambahan utang untuk akuisisi masih dapat membuat rasio utang berbunga terhadap ekuitas BUMI berada di bawah 1 kali. Namun, kas yang tersedia jauh lebih kecil daripada estimasi harga transaksi sehingga BUMI membutuhkan pendanaan tambahan. Kemampuan membayar bunga dan pokok utang menjadi faktor penting.
Berapa potensi tambahan beban bunga BUMI jika membeli Kideco?
Jika seluruh harga akuisisi US$1,8–2,1 miliar dibiayai pinjaman berbunga 8% per tahun, tambahan bunga mencapai US$144–168 juta per tahun. Setelah memperhitungkan beban bunga sebelumnya, artikel memperkirakan total beban bunga BUMI sekitar US$200–224 juta per tahun.
Apa risiko terbesar akuisisi Kideco bagi BUMI?
Risiko utamanya adalah penurunan harga batu bara ketika BUMI harus menanggung beban bunga yang lebih besar. Dalam simulasi artikel, rasio cakupan bunga setelah akuisisi sekitar 1,8–2,1 kali. Jika laba usaha turun, ruang untuk membayar bunga ikut menyempit.
Bagaimana penjualan Kideco dapat memengaruhi prospek INDY?
Dampaknya bergantung pada harga jual dan pemanfaatan dana transaksi. Risiko muncul apabila kontribusi Kideco hilang sebelum bisnis pengganti, termasuk proyek emas Awak Mas, menghasilkan laba yang memadai. Sebaliknya, harga jual yang menarik dan penggunaan dana yang produktif dapat mendukung transformasi bisnis INDY.