Mengukur Dampak Jika PLTU Smelter Tidak Dapat Harga Batu Bara DMO ke Saham NCKL hingga ADMR
Pemerintah berencana mencoret PLTU captive smelter dari perhitungan DMO batu bara. Bagaimana dampaknya terhadap biaya energi dan prospek saham NCKL, MBMA, HRUM, ANTM, INCO, hingga ADMR? Simak emiten yang paling berisiko terdampak.
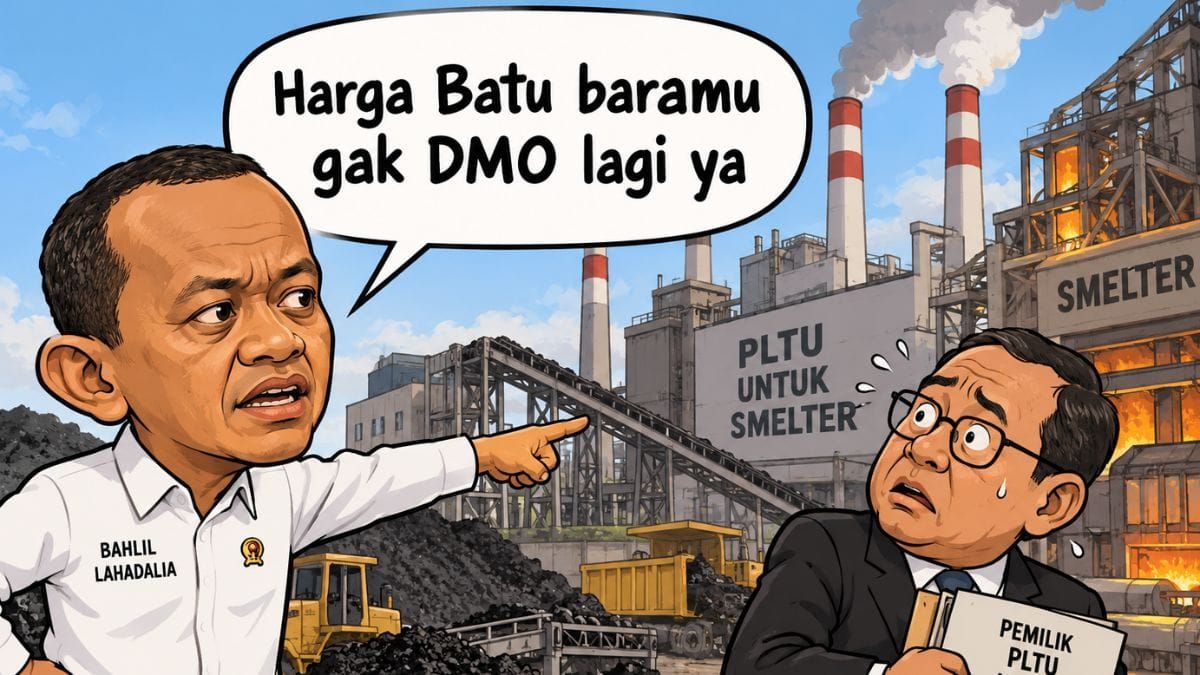
Mikirduit - Direktur Jenderal Mineral dan Batu Bara (Minerba) Tri Winarno menyampaikan bahwa PLTU captive untuk smelter akan dikeluarkan dari perhitungan Domestic Market Obligation (DMO). Lalu, apa dampaknya ke saham-saham smelter?
Key Takeaways
- Pemerintah berencana mengeluarkan PLTU captive smelter dari perhitungan DMO batu bara, tetapi kebijakan ini belum resmi berlaku.
- Hilirisasi nikel menyumbang 71,6 persen dari kapasitas PLTU captive nasional pada 2026, sehingga sektor ini menjadi salah satu yang paling relevan untuk dicermati.
- NCKL memiliki porsi biaya bahan bakar sebesar 24,62 persen dari HPP, sedangkan MBMA menggunakan listrik dari PLTU batu bara di kawasan IMIP.
- Cek pilihan saham investasi dengan perhitungan yang jelas antara peluang dan risiko, join Mikirsaham dengan klik link di sini
Catatannya, kebijakan ini belum resmi berlaku, meskipun pemerintah menyebut implementasinya akan dilakukan dalam waktu dekat.
Pertanyaannya, jika PLTU captive tidak lagi diperhitungkan dalam DMO, apakah pasokan batu bara untuk PLN akan bertambah? Lalu, bagaimana dampaknya terhadap emiten yang punya smelter?
Rencana Pemerintah Coret Smelter dari Penerima DMO Batu Bara
Untuk memahami dampaknya, kita perlu melihat lebih dulu bagaimana skema DMO selama ini berjalan sampai seberapa besar batu bara yang diserap PLTU captive.
Pada dasarnya, DMO merupakan kewajiban perusahaan tambang untuk memasok sebagian produksi batu baranya ke pasar domestik. Selama ini, penjualan ke PLTU captive milik smelter juga ikut diperhitungkan dalam pemenuhan kewajiban tersebut.
Sebagai informasi, PLTU captive adalah pembangkit listrik yang dibangun perusahaan untuk memenuhi kebutuhan listrik pabrik atau fasilitasnya sendiri. Jadi, listriknya digunakan secara internal dan tidak disalurkan ke jaringan PLN.
Namun, ada perbedaan antara kewajiban pasok DMO dan harga jual batu bara.
Untuk kelistrikan umum, pemerintah menetapkan harga patokan maksimal US$70 per ton. Sementara itu, batu bara untuk PLTU captive smelter selama ini dibeli berdasarkan kesepakatan bisnis atau business-to-business (B2B), bukan menggunakan harga khusus DMO US$70 per ton.
Artinya, rencana pencoretan ini tidak otomatis membuat harga beli batu bara smelter naik. Perubahan utamanya terletak pada perhitungan kewajiban pasok perusahaan tambang.
Data Global Energy Monitor yang dirangkum Trendasia, menunjukkan realisasi DMO batu bara Indonesia mencapai 254 juta ton sepanjang 2025.
Dari jumlah tersebut, PLN dan pembangkit listrik swasta atau independent power producer (IPP) menyerap 145,5 juta ton. Sementara itu, PLTU captive menyerap 78,5 juta ton, naik dari 69,5 juta ton pada 2024.
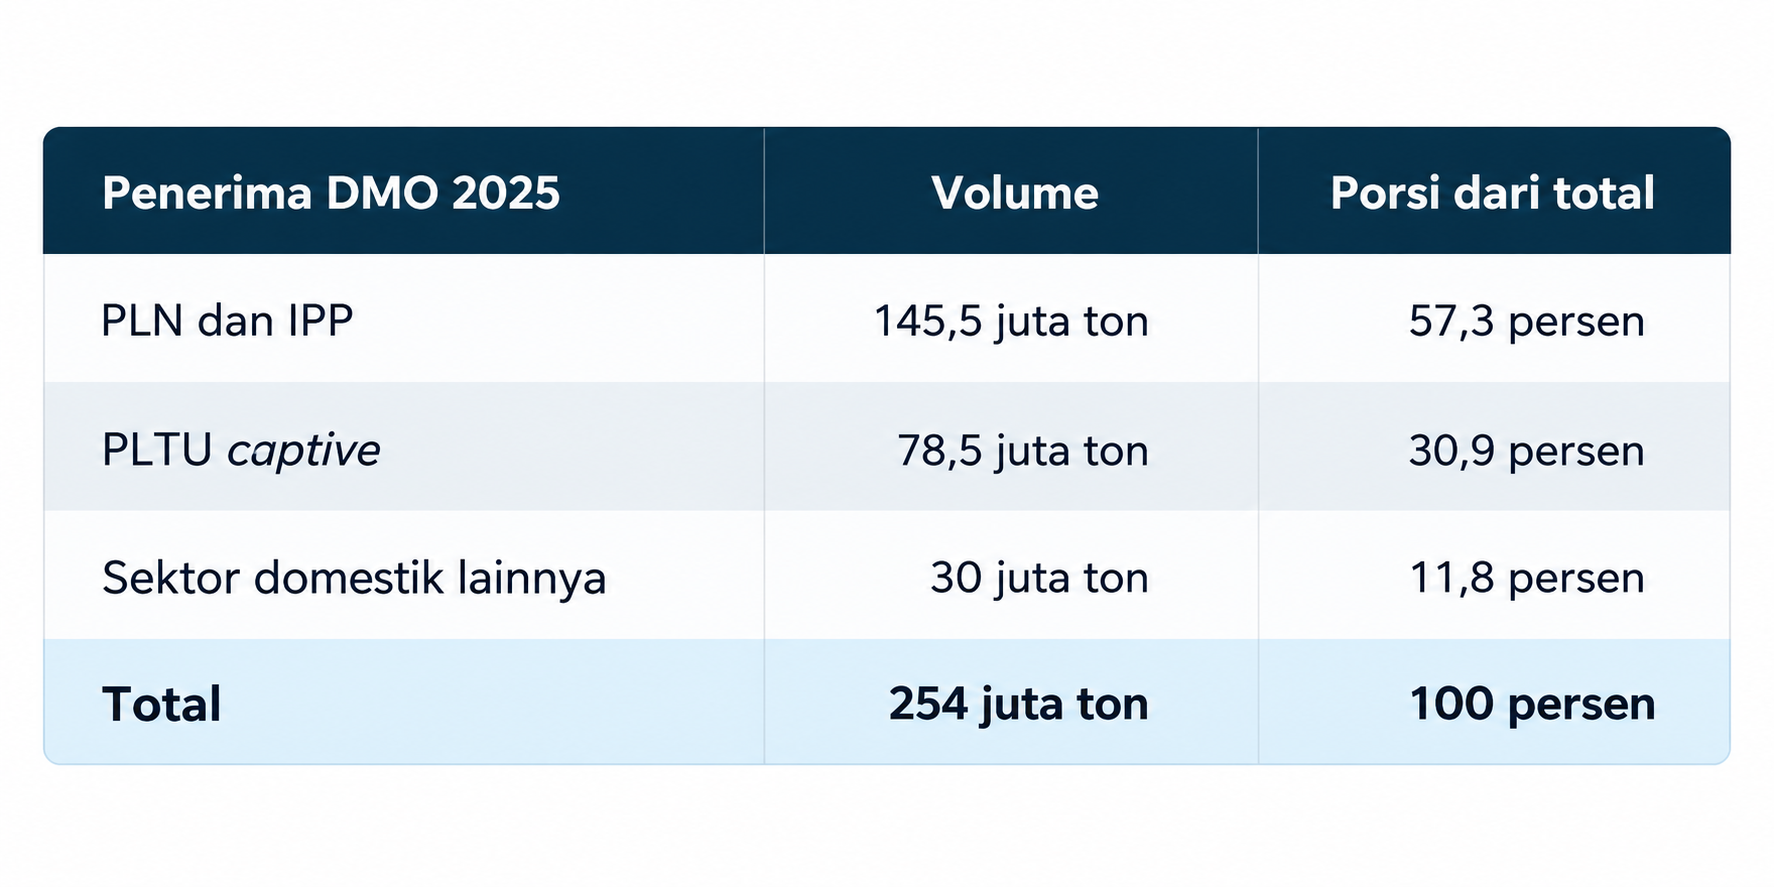
Besarnya serapan PLTU captive menunjukkan bahwa perubahan kebijakan ini berpotensi memengaruhi alokasi batu bara domestik dalam jumlah signifikan.
Menurut catatan Trendasia, industri hilirisasi nikel menjadi pengguna PLTU captive terbesar di Indonesia pada 2026. Kapasitasnya mencapai 14,1 GW atau setara 71,6 persen dari total kapasitas PLTU captive nasional.
Jauh di bawahnya, industri aluminium memiliki kapasitas 2,4 GW atau 12,2 persen dari total nasional. Disusul industri pulp dan kertas sebesar 1,4 GW atau 7,2 persen.
Sementara itu, PLTU captive di kawasan industri memiliki kapasitas 630 MW atau 3,2 persen. Industri kimia menyumbang 460 MW atau 2,3 persen, sedangkan sektor logam dan pertambangan lainnya mencapai 379 MW atau 1,9 persen.
Adapun industri tekstil memiliki kapasitas 127 MW atau 0,6 persen. Terakhir, industri besi dan baja tercatat sebesar 60 MW atau 0,3 persen dari total kapasitas nasional.
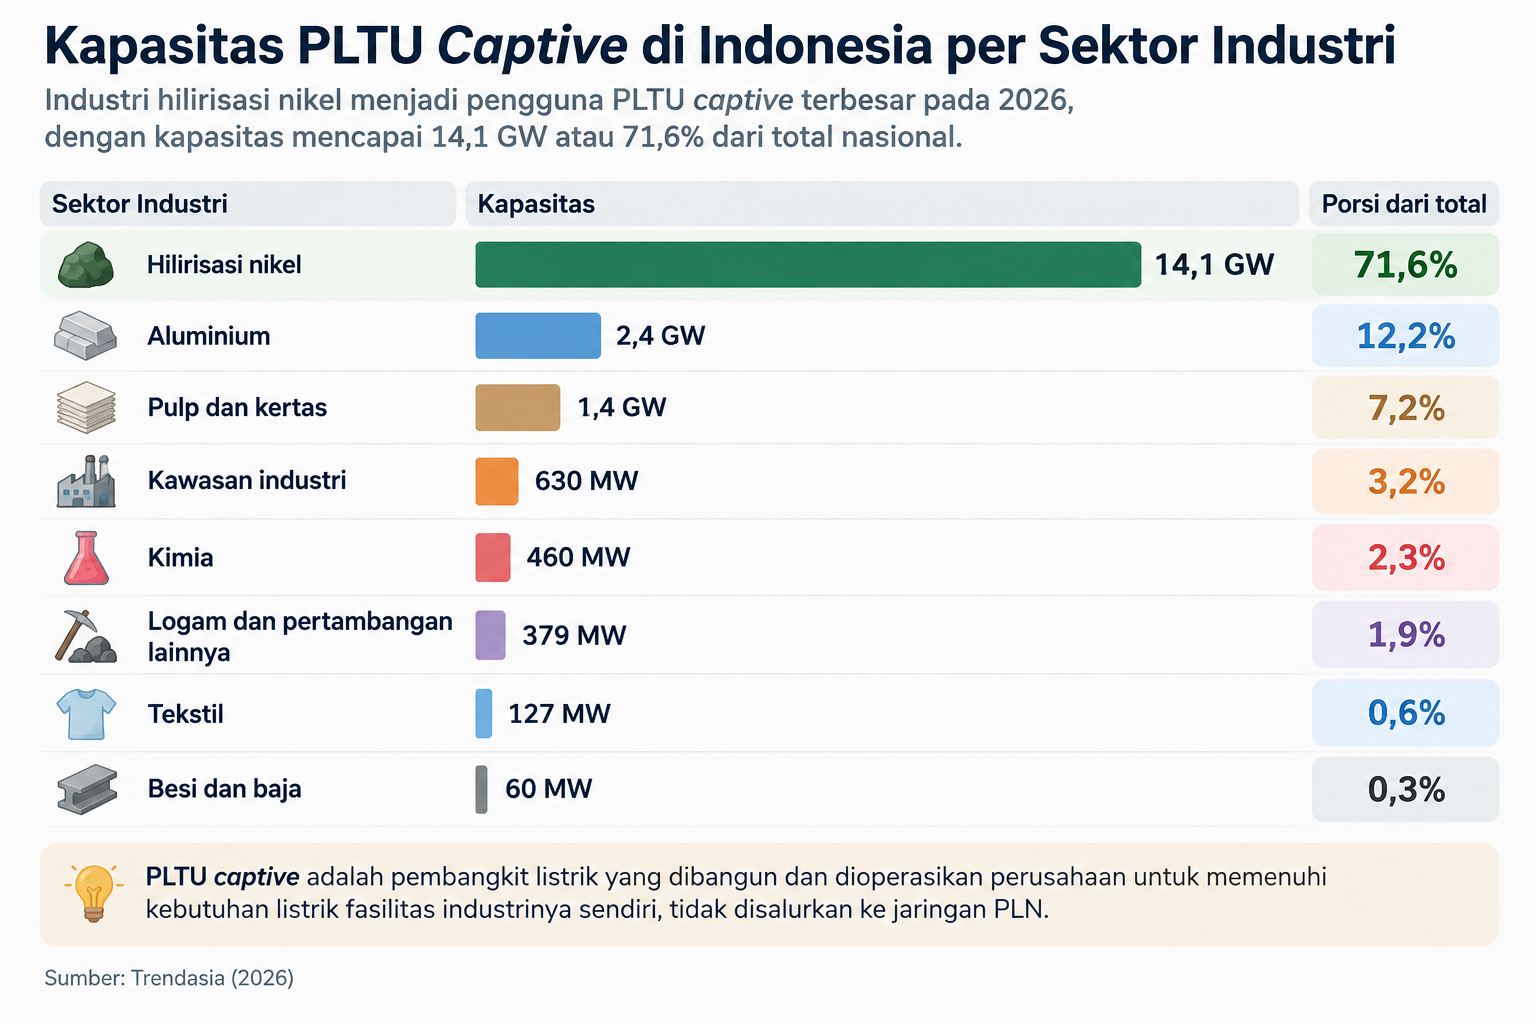
Menurut kami, untuk sektor prioritas seperti pupuk dan semen tidak akan kena dampak signifikan, tapi pemain smelter yang mayoritas bermain di nikel tidak menutup kemungkinan akan kena dampak paling besar ketika DMO batu barabenar dicoret dari jatah mereka.
Deretan Emiten yang Potensi Kena Dampak
Bagi emiten nikel, risiko yang perlu diperhatikan adalah biaya energi. Smelter membutuhkan listrik dalam jumlah besar, terutama fasilitas dengan teknologi RKEF (Rotary Kiln Electric Furnace) yang digunakan untuk memproduksi feronikel dan nickel pig iron (NPI).
Namun, pencoretan dari perhitungan DMO tidak otomatis membuat biaya listrik smelter naik.
Karena pembelian batu bara untuk PLTU captive selama ini sudah menggunakan harga pasar, kenaikan biaya baru akan terjadi jika kebijakan tersebut turut mengubah harga kontrak atau ketersediaan pasokan.
Berikut ada lima emiten yang menurut kami bisa kena dampaknya karena punya smelter, tetapi efeknya beda-beda ada yang eksposurnya besar ada yang relatif terbatas:
NCKL, Eksposur Biaya Bahan Bakar Paling Besar
Pertama ada PT Trimegah Bangun Persada Tbk. (NCKL) yang mengoperasikan 3 smelter RKEF dengan 16 lini produksi dan 2 fasilitas HPAL dengan 6 lini produksi di Pulau Obi, Halmahera Selatan, Maluku Utara.
Operasionalnya masih berkaitan dengan penggunaan batu bara dan bahan bakar untuk mendukung proses pengolahan nikel. Perusahaan memang mulai mengembangkan PLTS atap 40 MWp dan pemanfaatan panas sisa produksi, tetapi kebutuhan energi secara keseluruhan belum beralih ke energi terbarukan.
Biaya bahan bakar NCKL mencapai Rp3,17 triliun, naik 22,66 persen secara tahunan, atau setara 24,62 persen dari HPP sebesar Rp12,87 triliun.
Menurut kami, NCKL menjadi salah satu emiten yang paling rentan terhadap tekanan biaya energi. Porsi bahan bakarnya besar dan operasionalnya berkaitan dengan batu bara. Jika perubahan kebijakan DMO meningkatkan biaya batu bara yang ditanggung perusahaan, dampaknya terhadap biaya produksi NCKL berpotensi lebih terasa.
Dalam menghadapi itu, jangka pendek ini NCKL sudah menyiapkan persediaan bahan bakar dan batu bara naik signifikan, hampir dua kali lipat dari Rp388,68 miliar menjadi Rp736,14 miliar.
 Surya Rianto
MBMA, Ketergantungan pada Listrik PLTU Kawasan Industri
Kedua, ada PT Merdeka Battery Minerals Tbk. (MBMA) yang memiliki 8 lini smelter RKEF di kawasan IMIP, Morowali, Sulawesi Tengah, dengan kapasitas terpasang yang ditargetkan mencapai 88.000 ton kandungan nikel per tahun.
Berdasarkan laporan keberlanjutan perusahaan, fasilitas anak usahanya di IMIP menggunakan listrik dari PLTU batu bara yang dikelola kawasan industri. Sementara itu, tambang nikel Konawe menggunakan genset.
Sampai pertengahan tahun ini, biaya manufaktur yang didalamnya mencakup biaya bahan bakar atau energi mencapai US$ 548,13 juta, naik 28,98 persen secara tahunan dan setara 70,85 persen dibandingkan beban pokok pendapatan.
Menurut kami, risiko utama MBMA berasal dari kemungkinan kenaikan tarif listrik kawasan industri. Karena smelternya menggunakan listrik dari PLTU batu bara, perubahan biaya pembangkitan bisa memengaruhi biaya operasional apabila diteruskan oleh pemasok listrik. Besarnya dampak tetap bergantung pada kontrak tarif listrik MBMA dengan pengelola kawasan.
HRUM, Sebagian Sudah Dilindungi Energi Ramah Lingkungan
Berikutnya ada PT Harum Energy Tbk. (HRUM) yang memiliki 3 fasilitas smelter RKEF melalui IMI, WMI, dan SNMI, serta proyek HPAL melalui BSE. Seluruhnya berada di kawasan Indonesia Weda Bay Industrial Park, Halmahera Tengah, Maluku Utara. BSE dirancang memiliki kapasitas tahunan sekitar 67.000 ton setara nikel dan 7.500 ton kobalt.
IMI memiliki perjanjian pembelian listrik dari PT Weda Bay Energi dengan kapasitas 480.000 kVA. Namun, dokumen yang tersedia tidak menjelaskan sumber energi pembangkit WBE maupun tarif listriknya. Karena itu, belum dapat dipastikan apakah dan seberapa besar listrik IMI terpapar perubahan biaya batu bara.
HRUM juga membangun pembangkit listrik tenaga panas limbah untuk mendukung proyek HPAL BSE, yang menurut informasi perusahaan mulai beroperasi secara komersial pada awal 2026. Teknologi ini membantu memanfaatkan kembali panas dari proses produksi, tetapi bukan berarti seluruh listriknya berasal dari energi terbarukan.
Pada semester I/2026, bisnis nikel menyumbang sekitar 97 persen pendapatan HRUM, dengan pendapatan konsolidasian US$1,079 miliar.
Menurut kami, HRUM memiliki eksposur bisnis yang besar terhadap nikel, tetapi tingkat risiko DMO belum bisa disamakan dengan NCKL dan MBMA. Kuncinya adalah sumber energi WBE dan mekanisme penetapan tarif listrik untuk smelter HRUM.
 Surya Rianto
ANTM, Dampak Relatif Kecil
Posisi empat ada PT Aneka Tambang Tbk. (ANTM) yang memiliki fasilitas pengolahan feronikel utama di Pomalaa, Kolaka, Sulawesi Tenggara, serta proyek pengolahan nikel di Halmahera Timur.
Untuk Pomalaa, pembangkit captive berkapasitas 137 MW menggunakan migas, bukan PLTU batu bara. ANTM juga memiliki pasokan listrik dari PLN sebesar 150 MVA. Dengan demikian, sumber listrik Pomalaa tidak sepenuhnya bergantung pada PLTU batu bara.
Biaya bahan bakar dan batu bara ANTM mencapai Rp1,03 triliun, naik 28,20 persen secara tahunan, tetapi hanya setara 1,41 persen dari HPP sebesar Rp72,93 triliun.
Menurut kami, dampak langsung kebijakan DMO terhadap ANTM relatif kecil. Porsi biaya tersebut terhadap HPP sangat rendah dan pembangkit Pomalaa tidak menggunakan batu bara. Namun, penilaian ini terutama berlaku untuk fasilitas Pomalaa karena sumber energi proyek lainnya belum tentu sama.
INCO, Listrik Mengandalkan PLTA
PT Vale Indonesia Tbk.(INCO), memiliki fasilitas pengolahan nikel matte yang telah lama beroperasi di Sorowako, Sulawesi Selatan. Pasokan listrik utamanya berasal dari tiga PLTA, yaitu Larona, Balambano, dan Karebbe, dengan total kapasitas terpasang 365 MW.
INCO juga mengembangkan proyek hilirisasi di Pomalaa, Bahodopi atau Morowali, serta Sorowako Limonite. Proyek-proyek pengembangan tersebut mencakup teknologi HPAL, tetapi perlu dibedakan dari fasilitas yang telah beroperasi.
Dalam penggunaan batu bara sebagai energi INCO terbilang efisien. Hal ini terbukti pada biaya batu bara sampai paruh pertama tahun ini justru turun sampai 20,57 persen secara tahunan jadi US$ 28,43 juta. Porsinya terhadap HPP juga relatif terkendali sebesar 7,28 persen.
ADMR Menggunakan PLTU Afiliasi
PT Alam Tri Mineral Tbk. (ADMR) juga menggunakan PLTU untuk tahap awal smelter aluminiumnya. ADMR menyewa PLTU dari PT Adaro Andalan Indonesia Tbk. (AADI). Jika dilihat, dari data per semester I/2026, ADMR membayar biaya sewa PLTU senilai 44 juta dolar AS. Nilai itu terhitung kecil dari laba operasional ADMR di periode yang sama senilai 237 juta dolar AS.
Catatannya, pencatatan beban listrik itu belum sepenuhny di 6 bulan pertama tahun ini. Sehingga perlu dipantau perkembangannya. Jika skalanya bisa mencapai lebih dari 30 persen laba usaha, perubahan skema DMO untuk PLTU pendukung smelter bisa jadi risiko menekan margin keuntungan ADMR.
ADMR akan menggunakan PLTU sebagai sumber pembangkit listrik hingga PLTA yang lagi dibangun rampung. Targetnnya, PLTA itu bisa rampung pada 2030.
Kesimpulan
Menurut kami, NCKL dan MBMA menjadi dua emiten yang paling perlu dicermati dari sisi eksposur energi berbasis batu bara. NCKL memiliki biaya bahan bakar sebesar 24,62 persen dari HPP, sedangkan fasilitas MBMA di IMIP menggunakan listrik dari PLTU batu bara kawasan industri.
HRUM berada di kelompok berikutnya karena bisnis nikelnya mendominasi pendapatan, tetapi sumber energi dan tarif listrik dari pemasoknya belum diketahui secara lengkap. Sementara itu, dampak langsung terhadap ANTM relatif lebih kecil untuk fasilitas Pomalaa, sedangkan INCO memiliki pasokan listrik utama dari PLTA di Sorowako.
Meski demikian, belum ada dasar untuk menyimpulkan bahwa kebijakan DMO ini pasti memangkas laba emiten nikel. Kunci dampaknya terletak pada apakah pasokan batu bara menjadi lebih ketat, apakah harga kontrak berubah, dan apakah kenaikan biaya tersebut akhirnya dibebankan kepada smelter.
Kita masih perlu memantau perkembangan aturan final DMO dan keterbukaan emiten mengenai biaya energi untuk menilai dampaknya lebih pasti di kinerja keuangan.
Mau Dapat Insight Saham hingga Action-nya Sesuai dengan Kebutuhan?
Join Mikirsaham sekarang dan dapatkan benefit:
- Stockpick Investing Saham Indonesia (Value, Dividen, Growth, Contrarian) Update per bulan
- Tools Trading Plan by Sistem (minimal join Mikirsaham Super dan masih tahap Beta)
- Stockpick mid-term (6 bulan - 2 tahun) saham US (NEW)
- Stockpick trading mingguan untuk saham Indonesia
- Event Online Rutin bulanan
- Insight Saham Komprehensif untuk saham Indonesia, US
- Diskusi lebih nyaman di member area tanpa ada distraksi
- Grup Diskusi WA (terpisah antara saham Indo, US, dan stockpick trading mingguan)
- Hingga konsultasi private dengan founder kami
Langsung langganan dan pilih plan yang sesuai dengan kebutuhanmu sekarang dengan klik di sini
Jangan lupa follow kami di Googlenews dan kamu bisa baca di sini