Saham FORE masih Tidak Tergoyahkan Pelemahan Daya Beli, Begini Prospeknya
Di tengah tren downgrade lifestyle, saham FORE justru mencatat pertumbuhan pendapatan 53,3% dan laba bersih 49,7% hingga September 2026. Ekspansi 410 gerai menjadi katalis utama, tetapi bagaimana prospeknya ketika valuasi saham masih premium dan tren harga melemah?
Mikirduit - Saham PT Fore Kopi Indonesia Tbk. (FORE) tidak tertekan dari pelemahan daya beli yang mengarah ke downgrade lifestyle. Toh, beberapa gerai juga masih digandrungi. Lalu, seberapa menarik peluang dan risiko saham FORE?
Key Takeaways:
- FORE mencatat pertumbuhan pendapatan 53,3 persen dan laba bersih 49,7 persen sepanjang sembilan bulan pertama 2026.
- Ekspansi agresif Fore Coffee dan Fore Donut menjadi mesin pertumbuhan, dengan total jaringan mencapai 410 gerai per September 2026.
- Meski prospek bisnis menarik, kita perlu mencermati tren downgrade lifestyle, penurunan kas, serta valuasi saham FORE yang masih premium.
- Cek pilihan saham investasi dengan perhitungan yang jelas antara peluang dan risiko, join Mikirsaham dengan klik link di sini
FORE, emiten pengelola Fore Coffee dan Fore Donut ini justru berhasil mencatatkan pertumbuhan pendapatan dan laba yang cukup agresif sepanjang sembilan bulan pertama 2026.
Bahkan, pertumbuhan EBITDA berhasil melampaui pertumbuhan pendapatan, mengindikasikan adanya perbaikan profitabilitas operasional.
Lantas, bagaimana sebenarnya kinerja keuangan FORE hingga September 2026? Apakah ekspansi gerai masih bisa menjadi mesin pertumbuhan di tengah konsumen yang semakin selektif?
Review Kinerja Keuangan FORE September 2026
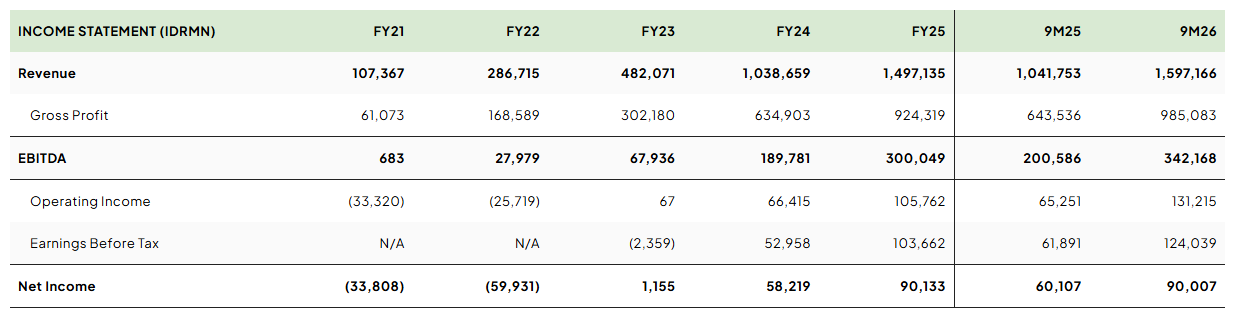
Sepanjang Januari hingga September 2026, FORE berhasil membukukan pendapatan sebesar Rp1,60 triliun, meningkat 53,3 persen secara tahunan (YoY) dibandingkan Rp1,04 triliun pada periode yang sama tahun sebelumnya.
Pertumbuhan tersebut juga diikuti oleh peningkatan laba kotor sebesar 53,1 persen YoY menjadi Rp985,08 miliar, dari sebelumnya Rp643,54 miliar.
Namun, pertumbuhan yang lebih menarik terlihat pada EBITDA. FORE mencatatkan EBITDA sebesar Rp342,17 miliar, meningkat 70,6 persen YoY dibandingkan Rp200,59 miliar pada 9M25.
Sejalan dengan itu, margin EBITDA juga meningkat dari 19,3 persen menjadi 21,4 persen.
Peningkatan profitabilitas operasional ini turut mendukung pertumbuhan laba bersih. Hingga September 2026, FORE membukukan laba bersih Rp90,01 miliar, naik 49,7 persen YoY dibandingkan Rp60,11 miliar pada periode yang sama tahun lalu.
Berikut perbandingan kinerja keuangan FORE:
*dalam jutaan Rupiah
Menariknya, laba operasional FORE meningkat lebih dari dua kali lipat. Ini menunjukkan bahwa peningkatan skala bisnis mulai memberikan dampak terhadap profitabilitas perusahaan.
Jika melihat marginnya, gross profit margin (GPM) FORE relatif stabil di kisaran 61,7 persen. Sementara itu, EBITDA margin meningkat dari 19,3 persen menjadi 21,4 persen, dan operating profit margin naik dari 6,3 persen menjadi 8,2 persen.
Namun, net profit margin justru sedikit turun dari 5,8 persen menjadi 5,6 persen.
Artinya, perbaikan profitabilitas operasional belum sepenuhnya diterjemahkan menjadi peningkatan margin laba bersih.
Hal ini juga menjadi catatan bahwa pertumbuhan bisnis FORE masih perlu diikuti pengelolaan biaya yang baik agar peningkatan penjualan bisa memberikan kontribusi lebih besar terhadap keuntungan akhir perusahaan.
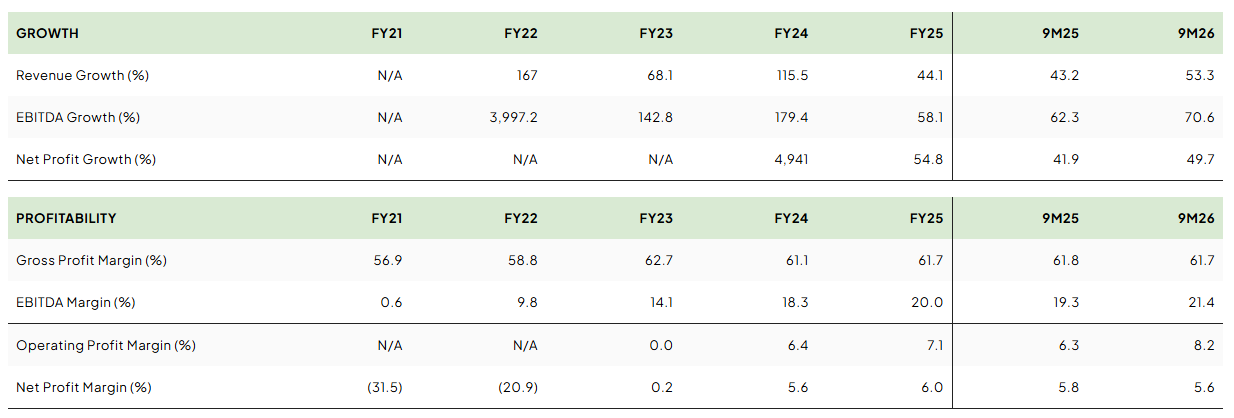
Beralih ke neraca, total aset FORE meningkat 30,4 persen menjadi Rp1,37 triliun. Kenaikan ini terutama ditopang aset tidak lancar yang tumbuh 57 persen menjadi Rp905,06 miliar.
Peningkatan terlihat pada aset tetap yang naik 60,9 persen menjadi Rp411,48 miliar dan aset hak guna yang meningkat 58,2 persen menjadi Rp427,72 miliar. Keduanya sejalan dengan kebutuhan ekspansi gerai.
Namun, ada beberapa hal yang perlu dicermati. Kas dan setara kas turun 29,2 persen menjadi Rp233,25 miliar, sementara persediaan meningkat 59,3 persen menjadi Rp180,41 miliar.
Di sisi lain, total liabilitas meningkat 49,6 persen menjadi Rp602,88 miliar, lebih tinggi dibandingkan pertumbuhan ekuitas sebesar 18,4 persen menjadi Rp771,48 miliar.
Kenaikan liabilitas terutama berasal dari utang usaha yang tumbuh 57,8 persen menjadi Rp309,98 miliar dan total kewajiban sewa yang naik 57,2 persen menjadi Rp269,64 miliar.
Meski begitu, FORE masih mencatatkan posisi net cash Rp225,24 miliar. Hanya saja, angka tersebut turun 27,5 persen dibandingkan September 2025.
Syukurnya, akumulasi kerugian perusahaan sudah semakin menyusut dari Rp206,89 miliar menjadi Rp87,79 miliar.
Dengan demikian, ekspansi FORE memang berhasil mendorong pertumbuhan bisnis, tetapi kita tetap perlu memperhatikan kebutuhan pendanaan, kewajiban sewa, dan kemampuan perusahaan menjaga likuiditas.
Prospek Ekspansi FORE
Di tengah tren downgrade lifestyle, FORE masih mengandalkan ekspansi gerai sebagai salah satu mesin utama pertumbuhan bisnis.
Strategi tersebut terlihat dari penambahan lebih dari 70 gerai Fore Coffee sepanjang Januari–September 2026. Dengan demikian, jumlah gerai Fore Coffee di Indonesia mencapai 388 gerai.
Jika digabungkan dengan bisnis lainnya, total jaringan grup FORE sudah mencapai 410 gerai per September 2026.
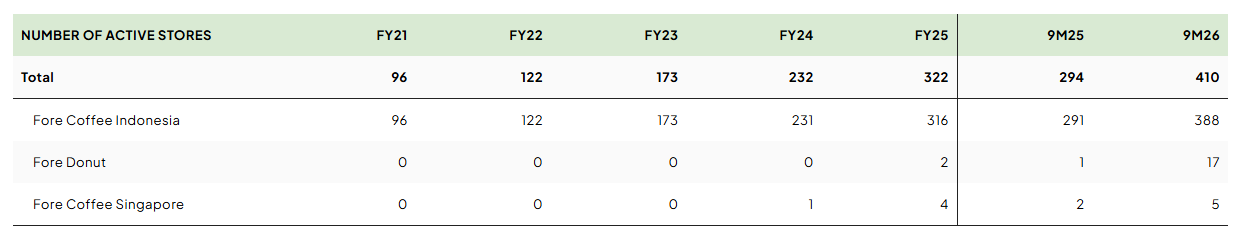
Menariknya, lebih dari 55 persen gerai baru Fore Coffee selama sembilan bulan pertama 2026 dibuka di kota Tier 2 dan Tier 3.
Strategi ini menunjukkan bahwa perusahaan mulai memperluas pasar di luar kota-kota metropolitan yang memiliki tingkat persaingan lebih tinggi.
Bahkan, penambahan gerai Fore Coffee sudah melampaui target awal manajemen sebanyak 70 gerai baru sepanjang 2026, meskipun tahun ini belum berakhir.
Selain memperluas bisnis kopi, FORE juga mulai mengembangkan lini bisnis makanan melalui Fore Donut.
Sejak diluncurkan pada September 2025, Fore Donut terus memperluas jaringan gerainya. Sepanjang Januari–September 2026, Fore Donut menambah 15 gerai baru, sehingga total gerainya mencapai 17.
Ekspansi tersebut mencakup Jabodetabek, Bandung, dan Surabaya. Diversifikasi ini menarik karena perusahaan tidak hanya mengandalkan penjualan kopi, tetapi juga mulai membangun bisnis makanan yang dapat memperluas pilihan konsumen.
Dengan begitu, Fore Donut berpotensi menjadi sumber pendapatan tambahan sekaligus meningkatkan peluang pembelian silang antara produk kopi dan makanan.
Perlu diingat juga, ketika IPO, FORE berhasil menghimpun dana bersih sekitar Rp337,20 miliar.
Dana tersebut dialokasikan untuk tiga kebutuhan utama:
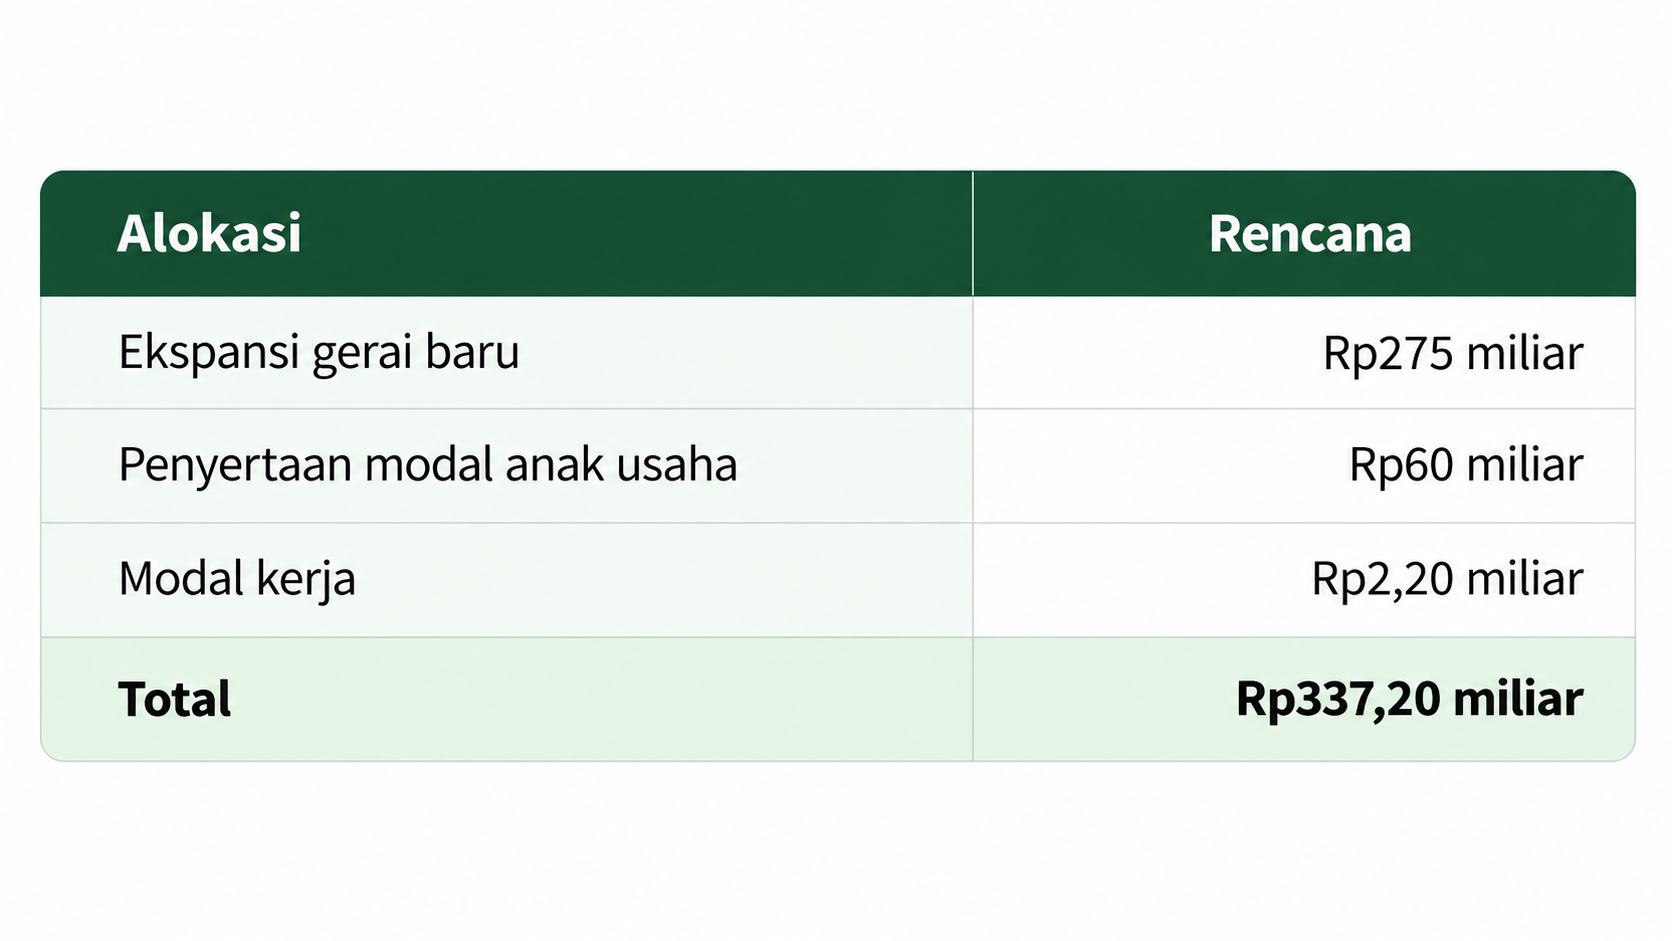
Berdasarkan laporan penggunaan dana IPO hingga 30 Juni 2026, realisasi penggunaan dana mencapai Rp166,71 miliar atau 49,44 persen dari total dana bersih. Dengan begitu, masih terdapat sekitar Rp170,49 miliar dana IPO yang belum digunakan,
Sebelumnya, manajemen juga mengalokasikan belanja modal 2026 sebesar Rp250 miliar, dengan Rp200 miliar untuk gerai kopi dan Rp50 miliar untuk Fore Donut serta kebutuhan dapur.
Dengan jumlah gerai yang sudah melampaui target awal, FORE memiliki rekam jejak eksekusi ekspansi yang cukup agresif.
Namun, kita tetap perlu memperhatikan beberapa faktor, mulai dari kualitas lokasi gerai baru, kecepatan gerai mencapai kapasitas penjualan optimal, hingga kenaikan biaya operasional.
Pasalnya, pertumbuhan jumlah gerai tidak selalu langsung menghasilkan pertumbuhan laba yang sebanding. Gerai baru membutuhkan waktu untuk mencapai tingkat penjualan optimal.
 Tasya Natalia
Apakah FORE Tahan terhadap Downgrade Lifestyle?
Ini menjadi pertanyaan penting karena pertumbuhan pendapatan FORE yang mencapai 53,3 persen terjadi ketika konsumen mulai semakin selektif dalam membelanjakan uangnya.
Ada beberapa faktor yang berpotensi mendukung ketahanan bisnis FORE.
Pertama, positioning premium affordable memungkinkan FORE menjangkau konsumen yang masih menginginkan kopi berkualitas, tetapi tetap mempertimbangkan harga.
Kedua, ekspansi ke kota Tier 2 dan Tier 3 membuka peluang pertumbuhan dari pasar yang lebih luas.
Ketiga, diversifikasi produk melalui Fore Donut memberikan alternatif sumber pendapatan di luar kopi.
Keempat, perbaikan margin EBITDA menunjukkan bahwa pertumbuhan skala bisnis masih diikuti peningkatan efisiensi operasional.
Meski demikian, pertumbuhan pendapatan konsolidasian belum cukup untuk membuktikan bahwa permintaan di gerai lama tetap kuat. Apalagi seperti diulas sebelumnya, FORE punya persediaan banyak, jika volume penjualan tidak mampu mengikuti akan ada risiko nantinya.
Review Teknikal dan Valuasi FORE
Beralih secara teknikal, FORE masih dalam tren penurunan, meskipun kalau dilihat secara risk reward ratio, pergerakannya menunjukkan tekanan risiko yang sudah jauh lebih kecil dibandingkan beberapa bulan lalu.
Menarik diperhatikan jika harga mendekati support 486 sebagai demand untuk akumulasi lagi, dengan target kembali ke resistance di 665.
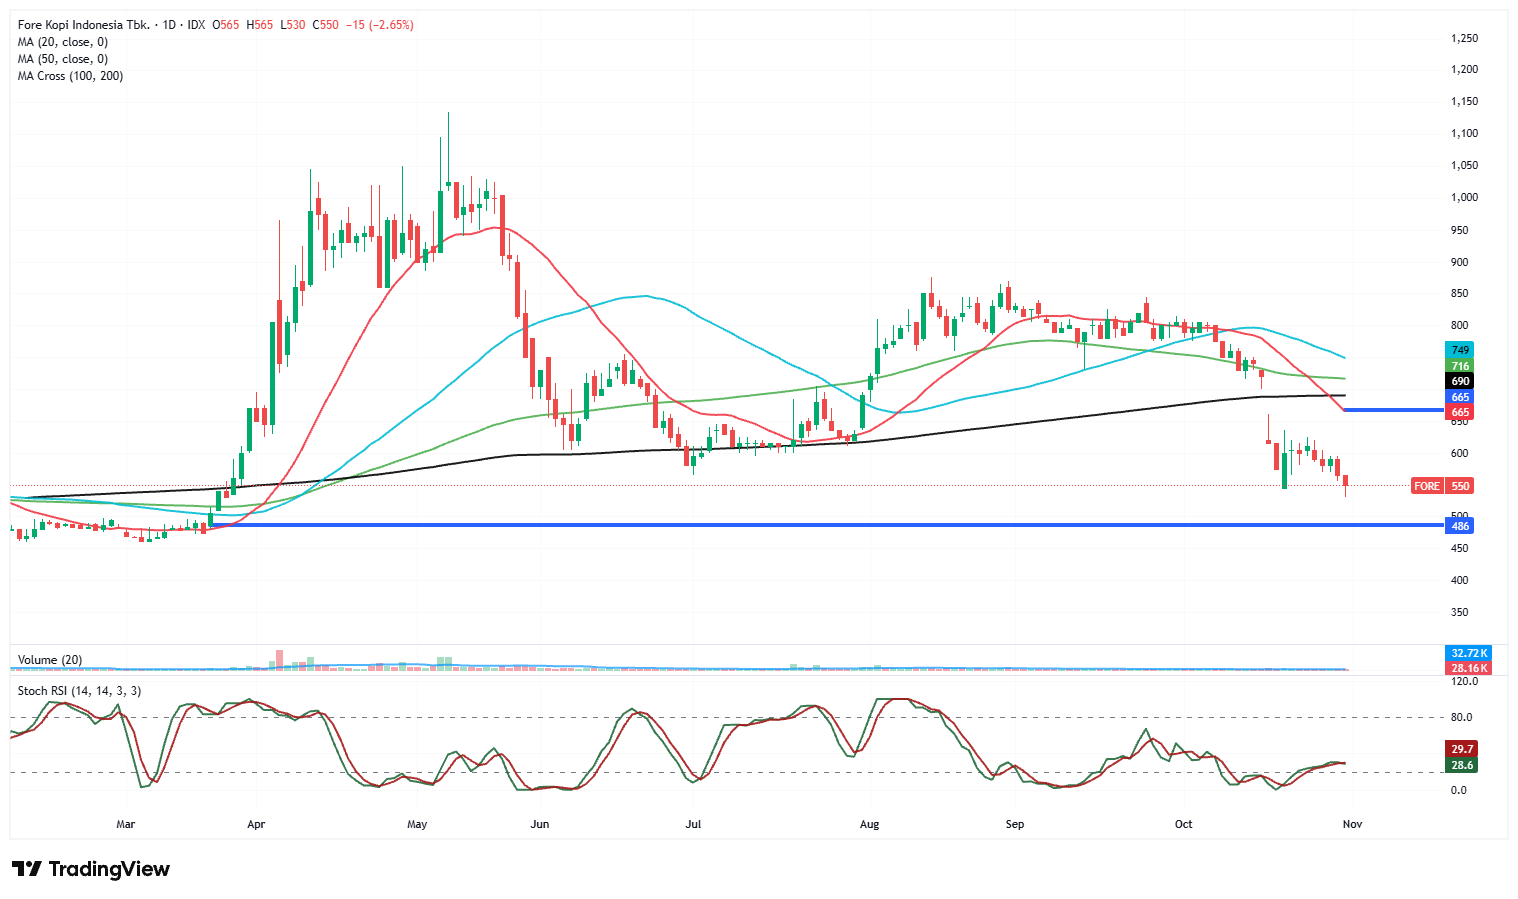
Sementara kalau bicara valuasi, saham FORE ini masih premium. PBV saja masih 6 kali lebih, sementara P/E sudah mencapai 41 kali.
Kami menilai, risiko turun ke area support terdekat masih terbuka mengingat tren masih turun dan valuasi mahal, market masih mencari posisi valuasi yang lebih masuk akal untuk masuk, meskipun prospek ekspansi agresif dan kinerja keuangannya menarik.
Mau Dapat Insight Saham hingga Action-nya Sesuai dengan Kebutuhan?
Join Mikirsaham sekarang dan dapatkan benefit:
- Stockpick Investing Saham Indonesia (Value, Dividen, Growth, Contrarian) Update per bulan
- Tools Trading Plan by Sistem (minimal join Mikirsaham Super dan masih tahap Beta)
- Stockpick mid-term (6 bulan - 2 tahun) saham US (NEW)
- Stockpick trading mingguan untuk saham Indonesia
- Event Online Rutin bulanan
- Insight Saham Komprehensif untuk saham Indonesia, US
- Diskusi lebih nyaman di member area tanpa ada distraksi
- Grup Diskusi WA (terpisah antara saham Indo, US, dan stockpick trading mingguan)
- Hingga konsultasi private dengan founder kami
Langsung langganan dan pilih plan yang sesuai dengan kebutuhanmu sekarang dengan klik di sini
Jangan lupa follow kami di Googlenews dan kamu bisa baca di sini