5 Saham yang Dimiliki Investor Asing Paling Sedikit, dari POWR hingga ARCI
Di tengah ancaman Indonesia turun menjadi Standalone Market MSCI, lima saham ini punya kepemilikan asing di bawah 10 persen. Apakah ARCI, HRTA, POWR, AADI, dan HRUM lebih tahan dari tekanan jual asing? Simak prospek, katalis, dan risikonya.
Mikirduit - Di tengah huru-hara kekhawatiran pasar saham Indonesia menuju Standalone Market, serta tekanan jual asing yang deras, ada beberapa saham yang sebenarnya memiliki porsi kepemilikan investor asing yang sangat kecil. Siapa saja mereka dan bagaimana prospeknya?
Key Takeaways:
- Saham minim asing berpotensi menghadapi tekanan jual langsung yang lebih terbatas jika terjadi arus keluar dana pasif akibat risiko penurunan status Indonesia oleh MSCI, tetapi tetap tidak kebal dari koreksi pasar.
- ARCI, HRTA, dan POWR punya katalis pertumbuhan berbeda, mulai dari produksi emas, ekspansi bisnis emas dan kerja sama perbankan, hingga peningkatan kebutuhan listrik untuk pusat data.
- AADI berpeluang membagikan dividen spesial dari hasil divestasi Kestrel, sedangkan HRUM mengandalkan bisnis nikel dan peluang jasa kontraktor. Keduanya tetap memiliki risiko yang perlu dicermati, termasuk harga komoditas dan biaya energi.
- Cek pilihan saham investasi dengan perhitungan yang jelas antara peluang dan risiko, join Mikirsaham dengan klik link di sini
Pasar saham masih dibayangi suku bunga yang bertahan tinggi, sementara risiko penurunan status Indonesia dari Emerging Market menjadi Standalone Market oleh MSCI berpotensi memicu keluarnya dana investasi pasif (passive fund) yang mengikuti indeks tersebut.
Dalam kondisi ini, saham dengan ketergantungan yang lebih rendah terhadap investor asing berpotensi memiliki tekanan jual langsung yang lebih terbatas.
Namun, bukan berarti saham tersebut sepenuhnya kebal dari koreksi pasar. Sentimen negatif tetap bisa memengaruhi pergerakan harga saham secara keseluruhan.
Karena itu, kami menyoroti lima saham dengan kepemilikan asing di bawah 10 persen, kapitalisasi pasar di atas Rp5 triliun, serta free float di atas Rp15 triliun.
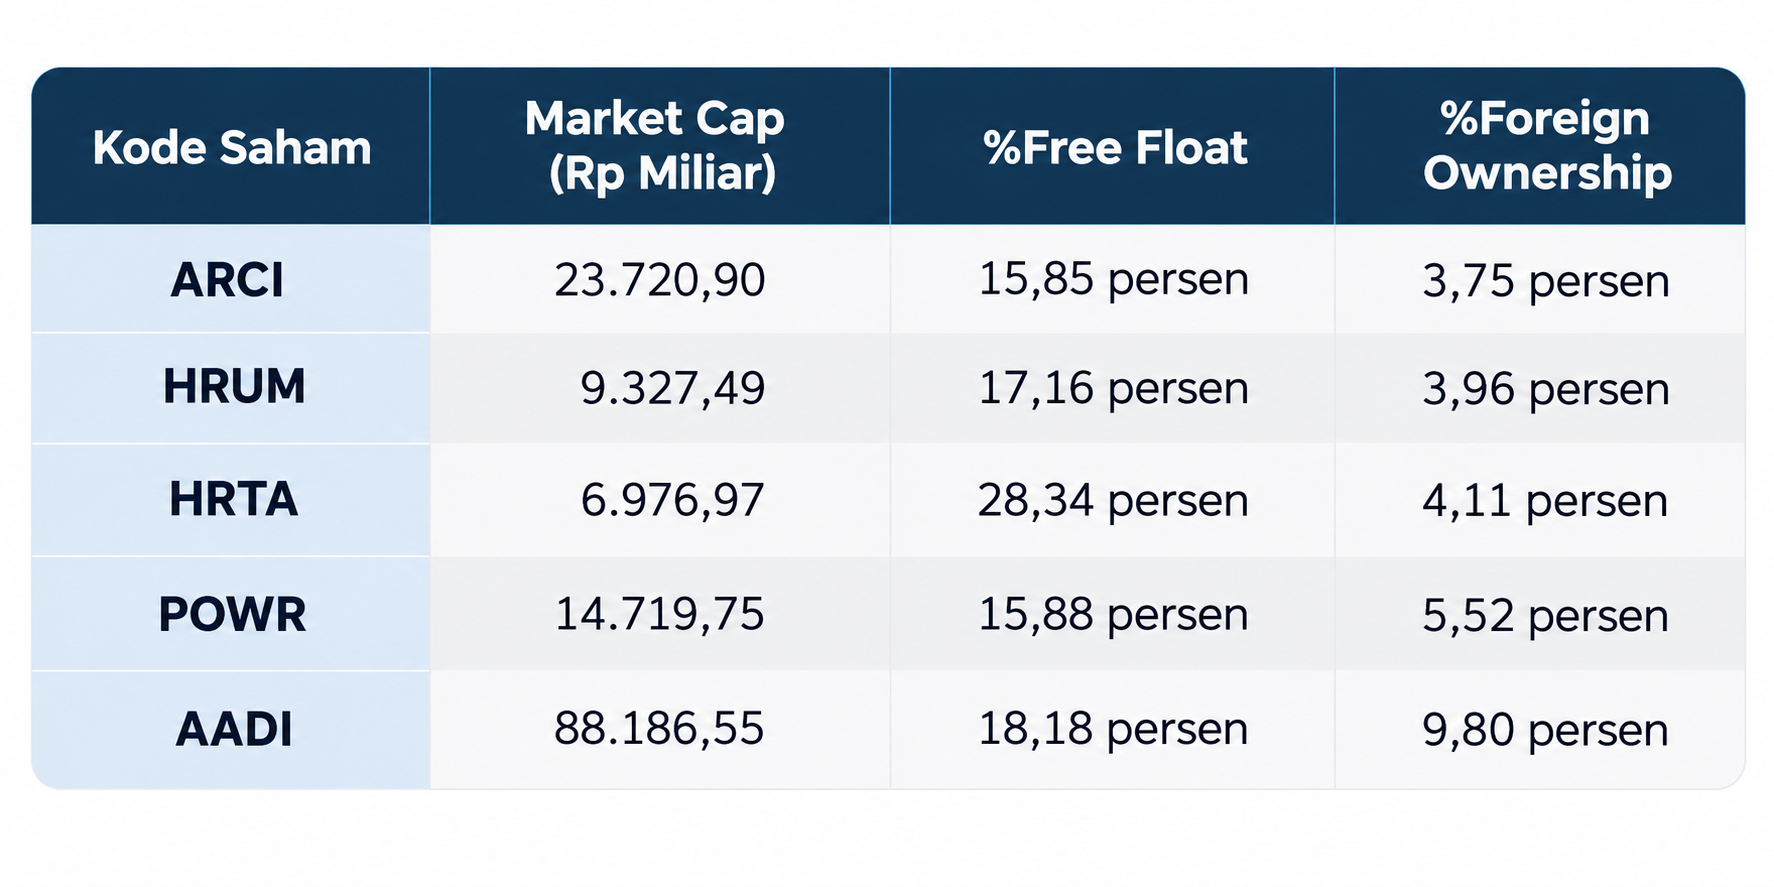
Berikut kami ulas satu per satu :
Saham ARCI
Pertama, ada PT Archi Indonesia Tbk (ARCI), emiten pertambangan emas dengan kepemilikan asing hanya 3,75 persen. Dari sisi fundamental, kinerja ARCI pada semester I/2026 cukup solid.
Pendapatan mencapai US$322,29 juta, naik 67,48 persen secara tahunan (year-on-year/YoY), sedangkan laba bersih yang diatribusikan kepada pemilik entitas induk melonjak 132,81 persen YoY menjadi US$80,25 juta. Margin laba kotor juga meningkat dari sekitar 40,4 persen menjadi 45,3 persen.
Kinerja tersebut ditopang peningkatan volume produksi emas sekitar 33 persen YoY. Kenaikan produksi membantu perusahaan meningkatkan pendapatan sekaligus memperbaiki efisiensi operasional. Dengan kinerja tersebut, ARCI memiliki peluang mempertahankan pertumbuhan apabila produksi terus meningkat dan biaya operasional tetap terkendali.
Meski begitu, kita perlu mencermati pergerakan harga emas yang cenderung koreksi mendekati akhir tahun ini. Menurut kami, jika harga emas turun dari Rp2,3 juta per gram akan menekan laba ARCI di kuartal III dan IV, walau begitu kami masih meyakini untuk kinerja sepanjang tahun akan tetap tumbuh positif secara tahunan.
Salah satu sentimen pendorong ARCI adalah terkait keputusan suku bunga The Fed. Pasalnya, kenaikan suku bunga the Fed menjadi sinyal harga emas berpotensi turun, begitu juga sebaliknya. Sejauh ini, ekspektasinya The Fed baru akan menaikkan suku bunga di Desember 2026 jika tingkat inflasi tidak kunjung turun.
Saham HRTA
Kedua, ada PT Hartadinata Abadi Tbk. (HRTA), emiten perhiasan dan perdagangan emas dengan kepemilikan asing hanya 4,11 persen.
Pada semester I/2026, HRTA mencatatkan pendapatan Rp33,81 triliun, melonjak 124,6 persen YoY. Laba bersih juga tumbuh 100,9 persen YoY menjadi sekitar Rp700 miliar. Pertumbuhan ini menunjukkan ekspansi bisnis emas HRTA masih berjalan kuat.
Salah satu penopang pertumbuhan HRTA adalah perluasan kerja sama dengan institusi keuangan. Perusahaan telah menjalin kerja sama dengan Pegadaian dan Bank Syariah Indonesia (BSI), serta melakukan kerja sama jual beli emas batangan dengan Bank Mandiri pada Oktober 2026. Kemitraan tersebut berpotensi memperluas jalur distribusi dan menjangkau lebih banyak konsumen.
Di sisi lain, pasar juga menantikan sertifikasi London Bullion Market Association (LBMA) untuk fasilitas pemurnian emas EMASKU yang ditargetkan pada akhir 2026.
Untuk 2026, manajemen menargetkan pendapatan Rp70 triliun dan laba bersih Rp1,4 triliun hingga Rp1,5 triliun.
Namun, target tersebut tetap perlu dicermati di tengah koreksi harga emas. Harga yang lebih rendah berpotensi membuat sebagian konsumen menunda pembelian, sedangkan pergerakan harga juga dapat memengaruhi nilai transaksi dan kebutuhan modal kerja.
Saham POWR
Ketiga ada PT Cikarang Listrindo Tbk. (POWR), perusahaan penyedia listrik bagi pelanggan industri dengan kepemilikan asing sebesar 5,52 persen.
Pada semester I/2026, penjualan POWR mencapai US$ 275 juta, naik 1,3 persen YoY. EBITDA meningkat 7 persen menjadi US$ 96,3 juta, sementara laba bersih inti turun 6,3 persen menjadi US$37,1 juta.
Kinerja ini menunjukkan bahwa meskipun pertumbuhan penjualan masih terbatas, perusahaan tetap mampu meningkatkan EBITDA.
Prospek POWR juga ditopang kebutuhan listrik dari industri pusat data (data center) Hingga semester I/2026, kapasitas listrik data center yang telah dikontrak mencapai 274 MVA, dengan target meningkat menjadi 385 MVA pada 2027.
Jika ekspansi pusat data berlanjut, permintaan listrik berpotensi menjadi sumber pertumbuhan baru bagi POWR dalam beberapa tahun ke depan. Kelemahannya, POWR belum ada rencana meningkatkan kapasitas listrik secara signifikan maupun ekspansi menjadi penyedia listrik di kawasan industri daerah lain.
Saham AADI
Keempat, ada PT Adaro Andalan Indonesia Tbk. (AADI) emiten batu bara dengan kepemilikan asing sebesar 9,80 persen. Pada semester I/2026, AADI mencatatkan pendapatan US$ 2,55 miliar, naik 6,13 persen YoY. Laba bersih meningkat lebih tinggi 10,52 persen YoY jadi US$ 473,77 juta.
Kinerja ciamik itu didukung harga batu bara yang sedang naik pada tahun ini. Harga sahamnya juga ikutan terbang kisaran 50 persen dari awal tahun.
Katalis berikutnya yang ditunggu market adalah prospek dividen dari divestasi 47,99 persen saham Kestrel Coal Group di Australia yang sudah rampung pada 1 Oktober 2026. Sehingga, kami ekspektasi catatan keuntungan hasil investasi (jika dijual untung) akan tercatat di kuartal keempat.
Transaksi tersebut menghasilkan dana bersih setelah pajak sekitar US$734,83 juta. Manajemen menyampaikan bahwa dana hasil divestasi dapat digunakan untuk mendukung pengembangan bisnis di Indonesia, pembayaran dividen, dan penguatan struktur permodalan.
Sejumlah estimasi pasar memperkirakan dividend yield sekitar 15 persen hingga 23 persen, tetapi angka ini belum menjadi kepastian karena bergantung pada besaran dana yang dibagikan dan keputusan perusahaan.
 Tasya Natalia
Saham HRUM
Terakhir, ada PT Harum Energy Tbk. (HRUM), emiten yang kini semakin berfokus pada bisnis nikel dengan kepemilikan asing hanya 3,96 persen. Pada semester I/2026, pendapatan HRUM mencapai US$ 1,07 milar, meningkat 67 persen YoY, sedangkan laba bersih konsolidasian tumbuh 229 persen menjadi US$129,3 juta.
Bisnis nikel menyumbang sekitar 97 persen dari total pendapatan, mencerminkan besarnya peran segmen ini terhadap kinerja perusahaan.
Selain prospek nikel, HRUM berpotensi memperoleh peluang dari perubahan aturan terkait penggunaan kontraktor pertambangan yang terafiliasi.
Pembatasan tersebut dapat mendorong sejumlah perusahaan mencari penyedia jasa kontraktor independen.
 Surya Rianto
Namun, peluang ini belum tentu langsung menjadi tambahan pendapatan bagi HRUM karena perlu dilihat kesesuaian layanan, kapasitas operasional, dan peluang kontrak yang benar-benar bisa diperoleh.
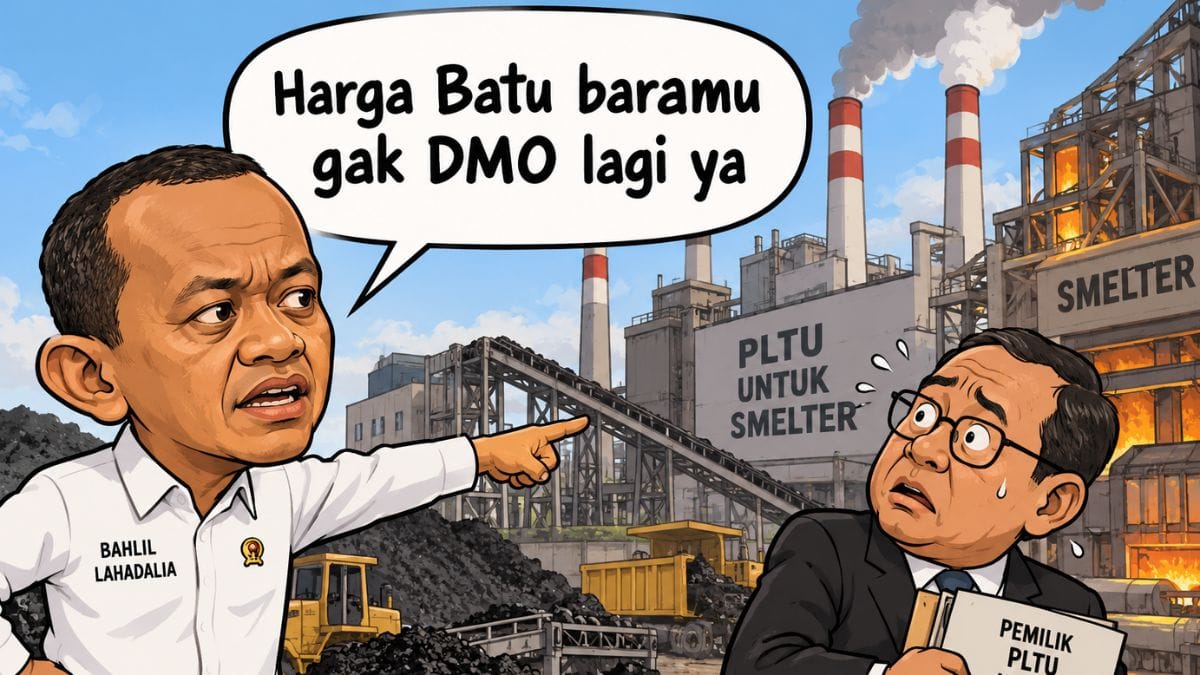
Di sisi lain, perubahan kebijakan Domestic Market Obligation (DMO) batu bara yang tidak lagi memberikan jatah bagi PLTU captive untuk smelter berpotensi meningkatkan biaya energi.
Meski begitu, menurut kami dampaknya bisa lebih diantisipasi, karena HRUM telah mengembangkan inisiatif energi berkelanjutan, termasuk pemanfaatan limbah untuk pembangkit listrik.
Mau Dapat Insight Saham hingga Action-nya Sesuai dengan Kebutuhan?
Join Mikirsaham sekarang dan dapatkan benefit:
- Stockpick Investing Saham Indonesia (Value, Dividen, Growth, Contrarian) Update per bulan
- Tools Trading Plan by Sistem (minimal join Mikirsaham Super dan masih tahap Beta)
- Stockpick mid-term (6 bulan - 2 tahun) saham US (NEW)
- Stockpick trading mingguan untuk saham Indonesia
- Event Online Rutin bulanan
- Insight Saham Komprehensif untuk saham Indonesia, US
- Diskusi lebih nyaman di member area tanpa ada distraksi
- Grup Diskusi WA (terpisah antara saham Indo, US, dan stockpick trading mingguan)
- Hingga konsultasi private dengan founder kami
Langsung langganan dan pilih plan yang sesuai dengan kebutuhanmu sekarang dengan klik di sini
Jangan lupa follow kami di Googlenews dan kamu bisa baca di sini