AKRA Ambil Alih 100 persen Bisnis SPBU dari BP yang Merugi, Begini Prospek ke Depannya
AKRA resmi menguasai 100% bisnis SPBU BP-AKR setelah membeli saham BP senilai Rp257 miliar. Namun, bisnis SPBU masih merugi. Bagaimana dampaknya terhadap kinerja AKRA dan prospek pertumbuhan dari JIIPE serta bisnis gas?
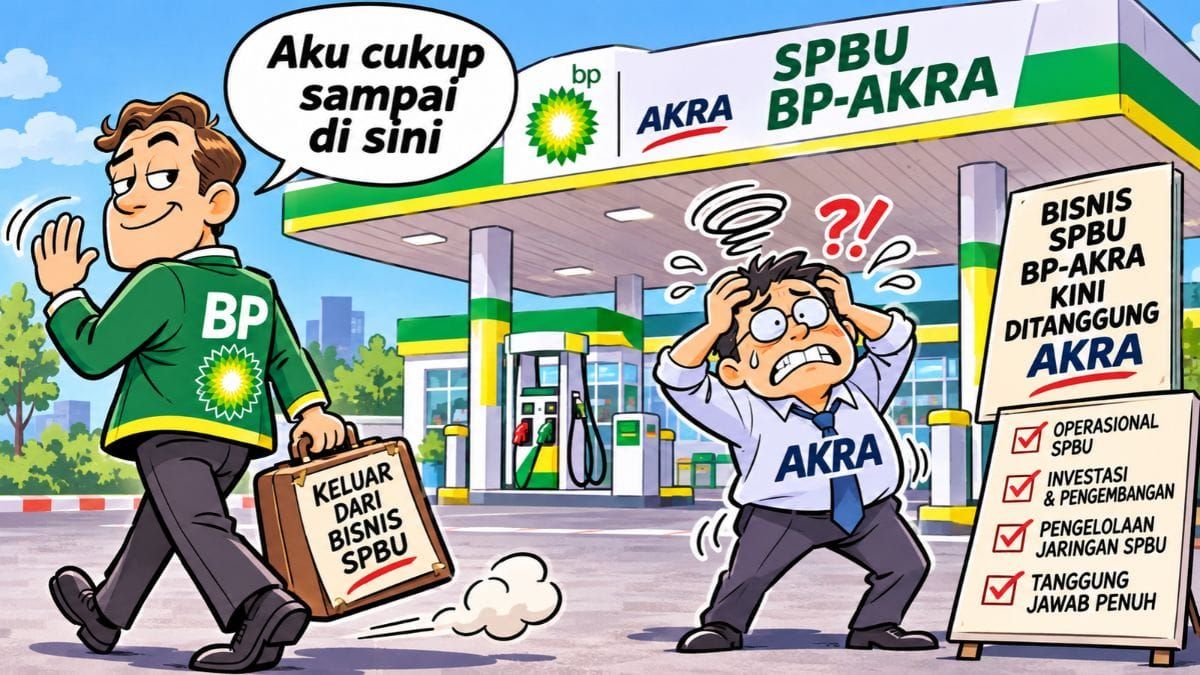
Mikirduit - Peta persaingan bisnis stasiun pengisian bahan bakar umum (SPBU) di Indonesia kembali berubah. Kali ini, perusahaan migas asal Inggris, BP, resmi melepas seluruh kepemilikannya di bisnis SPBU Indonesia kepada PT AKR Corporindo Tbk. (AKRA).
Key Takeaways:
- AKRA kini menguasai seluruh bisnis SPBU BP-AKR setelah membeli sisa kepemilikan saham BP.
- Bisnis SPBU BP masih mencatatkan kerugian, sehingga AKRA perlu meningkatkan penjualan dan menekan biaya operasional.
- Selain SPBU, peluang pertumbuhan AKRA juga berasal dari pengembangan kawasan industri JIIPE dan bisnis distribusi gas untuk kebutuhan industri.
- Diskon Spesial Investing Pro untuk Pembaca Mikirduit, agar analisis saham langsung menggunakan tools paling lengkap, Langganan sekarang dengan klik di sini
Melalui dua anak usahanya, PT Anugerah Krida Retailindo (AKRIDA) dan PT Andahanesa Abadi (ADH), AKRA mengambil alih 49,9 persen saham PT Aneka Petroindo Raya (APR) milik BP Global Investments Limited. Transaksi yang diselesaikan pada 6 November 2026 tersebut bernilai US$14,22 juta atau sekitar Rp257 miliar.
Menariknya, nilai pembelian 49,9 persen saham bisnis SPBU dari BP ini senilai Rp257 miliar itu bisa dibilang harga diskon. Toh, jika dihitung nilai transaksi itu setara dengan 0,59 kali price to book value dari perusahaan tersebut.
Dengan transaksi ini, kepemilikan Grup AKR di APR meningkat dari sebelumnya 50,1 persen menjadi 100 persen. Artinya, seluruh bisnis SPBU BP-AKR kini berada di bawah kendali AKRA.
Menariknya, meskipun BP sudah keluar dari kepemilikan perusahaan, merek BP tetap akan digunakan dalam operasional SPBU. Begitu juga dengan standar operasional internasional BP yang tetap dipertahankan.
Dengan begitu, kita masih bisa menemukan SPBU BP-AKR seperti sebelumnya, hanya berubah struktur kepemilikan saja. Kira-kira setelah ini prospek bisnisnya akan jadi gimana?
Peta Bisnis SPBU Asing di Indonesia Berubah
Sebelum kita lihat jauh ke dalam internal AKRA, kami flashback dulu dari kondisi SPBU asing di Indonesia yang satu per satu hengkang.
Jika melihat ke belakang, sejumlah pemain asing juga telah lebih dulu mengurangi eksposur atau menghentikan bisnis ritel BBM di Tanah Air.
Petronas menjadi salah satu contohnya. Perusahaan migas asal Malaysia tersebut mulai menghentikan operasional SPBU di Indonesia pada 2012. Saat itu, Petronas memiliki 19 SPBU yang tersebar di Jakarta dan Medan. Penjualan yang terus menurun membuat pendapatan tidak lagi mampu menutup biaya operasional.
Kemudian, perusahaan migas asal Prancis, Total, juga menghentikan bisnis SPBU di Indonesia pada akhir 2020. Saat itu, Total mengoperasikan sekitar 18 SPBU di kawasan Jabodetabek dan Bandung. Keputusan tersebut disebut sejalan dengan strategi pengelolaan portofolio bisnis secara global.
Perubahan terbaru terjadi pada 2026. Shell resmi menyelesaikan pengalihan bisnis SPBU Indonesia kepada SEFAS Group melalui PT Isla Energy Indonesia pada 30 Oktober 2026. Transaksi ini mencakup sekitar 200 SPBU, kegiatan pasokan dan distribusi BBM, serta terminal BBM di Gresik. Namun, bisnis pelumas Shell tetap dipertahankan di Indonesia.
Tidak berselang lama, BP juga resmi melepas seluruh kepemilikannya di APR kepada Grup AKR.
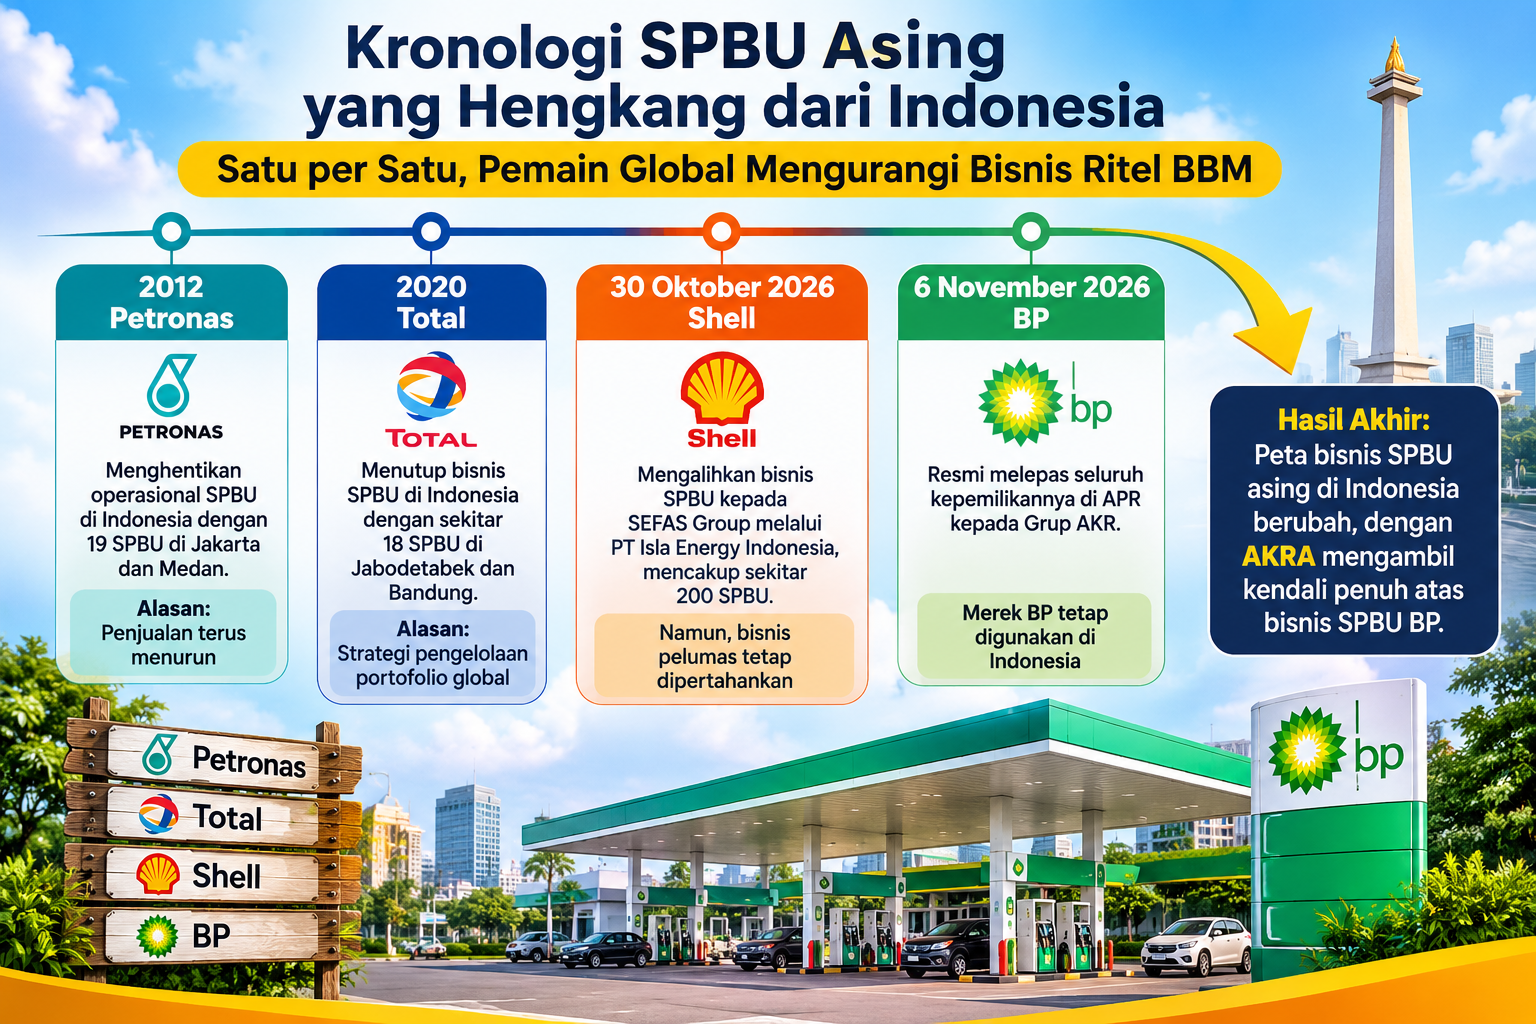
Menariknya, keluarnya perusahaan global tersebut tidak serta-merta menghilangkan merek mereka dari pasar Indonesia. Shell tetap digunakan melalui perjanjian lisensi merek dengan pemilik baru, begitu pula BP yang tetap digunakan dalam jaringan SPBU BP-AKR.
Artinya, perubahan yang terjadi lebih banyak berkaitan dengan struktur kepemilikan dan pengendalian bisnis. Di satu sisi, perusahaan migas global menata ulang portofolio bisnis ritelnya, sementara di sisi lain pemain lokal memperoleh kesempatan lebih besar untuk mengambil alih dan mengembangkan jaringan SPBU tersebut.
Bagi AKRA, situasi ini menjadi peluang untuk memperkuat posisi di industri distribusi dan ritel energi.
Namun, mengambil alih jaringan SPBU tentu tidak otomatis menghasilkan keuntungan. Kemampuan menjaga volume penjualan, efisiensi operasional, pasokan BBM, dan margin keuntungan tetap menjadi faktor penentu.
 Tasya Natalia
Bagaimana Kontribusi Bisnis SPBU terhadap Kinerja AKRA?
Jika melihat laporan keuangan hingga September 2026, APR masih tercatat sebagai anak usaha AKRIDA dengan kepemilikan Grup AKR sebesar 50,1 persen. Dengan demikian, laporan keuangan tersebut belum mencerminkan pengambilalihan sisa 49,9 persen saham milik BP yang baru rampung pada November 2026.
Sebelum pengambilalihan tersebut, porsi kepemilikan BP tercermin dalam kepentingan nonpengendali (non-controlling interest). Selama sembilan bulan pertama 2026, APR mencatatkan kerugian yang diatribusikan kepada pemegang saham nonpengendali sebesar Rp135,94 miliar.
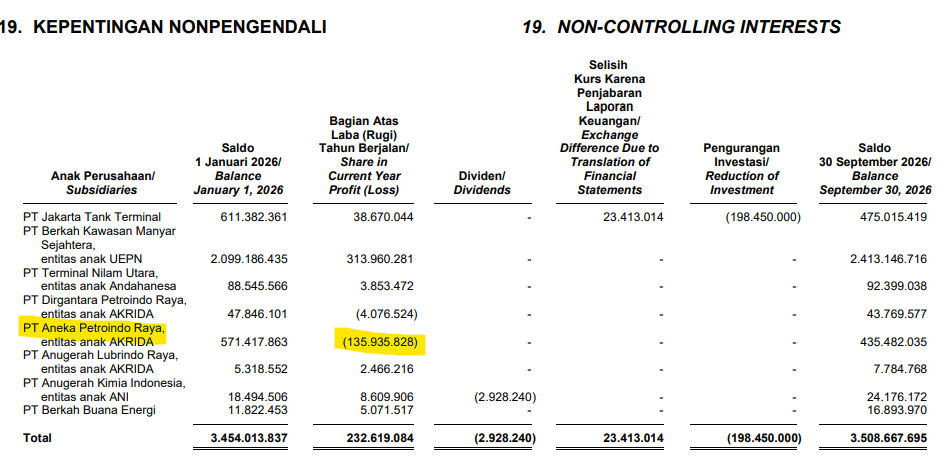
Kerugian itu membengkak dari rugi periode yang sama tahun sebelumnya sebesar Rp15 miliar.
Dengan perhitungan sederhana, jika kinerja SPBU BP masih tertekan hingga kuartal IV/2026, kerugian APR berisiko semakin membengkak.
Terlebih, setelah pengambilalihan 49,9 persen saham BP rampung, seluruh kerugian APR akan menjadi bagian dari Grup AKR. Dengan asumsi kinerja tidak berubah dan kepemilikan sudah mencapai 100 persen, total kerugian APR diperkirakan mencapai sekitar Rp272 miliar, atau hampir dua kali lipat dari porsi kerugian yang sebelumnya diatribusikan kepada pemegang saham nonpengendali.
Namun, angka tersebut masih merupakan estimasi kasar berdasarkan kinerja hingga September 2026. Besarannya masih bisa berubah, bergantung pada upaya efisiensi operasional SPBU BP serta perbaikan pendapatan hingga akhir tahun. Simak Siklus Risiko Terburuk dan Peluang Terbaik Saham AS setelah Pemilu Mid-term
Kinerja AKRA hingga September 2026 Masih Tumbuh Solid
Di luar perkembangan bisnis SPBU, kinerja keuangan AKRA hingga September 2026 masih menunjukkan pertumbuhan yang cukup kuat.
Perseroan membukukan pendapatan Rp46,53 triliun, meningkat 43,6 persen secara tahunan (YoY). Laba bruto naik 30,5 persen menjadi Rp3,61 triliun, sedangkan laba periode berjalan mencapai Rp2,44 triliun atau meningkat 32,4 persen dibandingkan Rp1,85 triliun pada periode yang sama tahun sebelumnya.
Adapun laba yang diatribusikan kepada pemilik entitas induk mencapai Rp2,21 triliun, meningkat dari Rp1,85 triliun pada September 2025.
Meski demikian, pertumbuhan pendapatan yang cukup tinggi belum sepenuhnya diikuti perbaikan margin. Beban pokok penjualan naik 44,9 persen menjadi Rp42,92 triliun, lebih tinggi dibandingkan pertumbuhan pendapatan. Akibatnya, margin bruto turun dari 8,54 persen menjadi 7,76 persen.
Dari sisi operasional, beban umum dan administrasi naik 36,2 persen menjadi Rp912,1 miliar. Sementara itu, beban penjualan turun 22 persen menjadi Rp54,3 miliar. Secara keseluruhan, beban usaha masih relatif terkendali terhadap pertumbuhan pendapatan.
Hasilnya, laba usaha meningkat 29,8 persen menjadi Rp2,71 triliun, meskipun margin laba usaha turun dari 6,44 persen menjadi 5,82 persen.
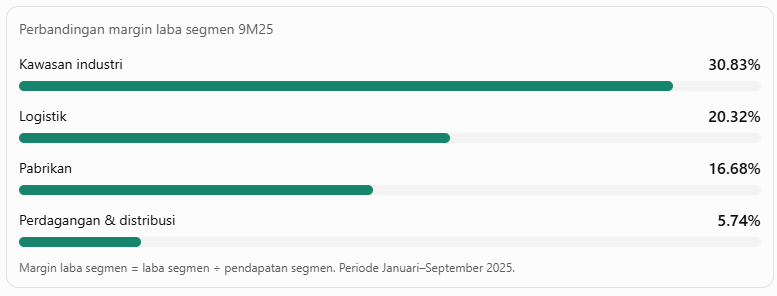
Dari sisi segmen bisnis, perdagangan dan distribusi masih menjadi mesin utama AKRA. Segmen ini menyumbang sekitar 90,5 persen pendapatan segmen dan 69,3 persen laba segmen, dengan margin sekitar 5,74 persen.
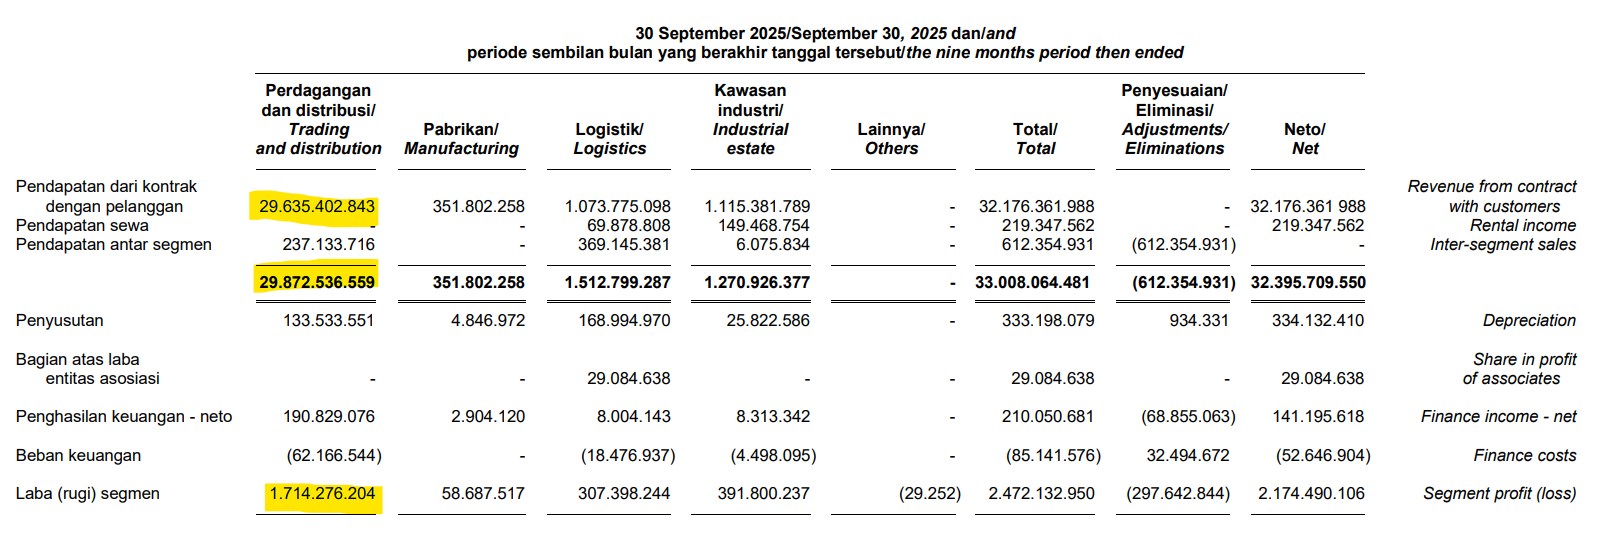
Karakter bisnis perdagangan dan distribusi memang memiliki margin relatif tipis sehingga pertumbuhan laba sangat bergantung pada volume penjualan, efisiensi distribusi, serta kemampuan menjaga spread antara harga jual dan biaya pengadaan.
Sementara itu, segmen kawasan industri memiliki margin laba tertinggi sebesar 30,83 persen, disusul logistik sebesar 20,32 persen dan pabrikan sebesar 16,68 persen.
Hal ini menunjukkan bahwa AKRA memiliki sumber pertumbuhan lain di luar bisnis perdagangan BBM dan bahan kimia, terutama melalui pengembangan kawasan industri JIIPE.
Prospek Bisnis AKRA
Ke depan, prospek AKRA tidak hanya bergantung pada bisnis perdagangan dan distribusi BBM yang selama ini menjadi kontributor utama pendapatan.
Pertama, pengambilalihan seluruh saham APR memberikan kesempatan bagi AKRA untuk mengembangkan jaringan ritel BP-AKR secara lebih terintegrasi. Dengan kepemilikan penuh, AKRA tidak lagi perlu berbagi kendali dengan BP dalam menentukan arah pengembangan bisnis.
Namun, peluang tersebut tetap perlu diimbangi dengan evaluasi profitabilitas setiap SPBU. Apalagi, persaingan dengan Pertamina dan pemain ritel BBM lainnya masih cukup ketat. Ekspansi jaringan tanpa memperhatikan keekonomian gerai justru berisiko meningkatkan beban operasional.
Kedua, AKRA juga memiliki peluang dari pertumbuhan aktivitas kawasan industri JIIPE di Gresik. Segmen kawasan industri memiliki margin lebih tinggi dibandingkan perdagangan dan distribusi, sehingga berpotensi memberikan kontribusi yang semakin besar terhadap profitabilitas grup.
Pengembangan JIIPE juga berkaitan dengan ekspansi bisnis gas AKRA. Melalui perusahaan patungan, perseroan mengembangkan jaringan distribusi gas untuk memenuhi kebutuhan energi tenant industri.
Selain itu, AKRA memiliki proyek pengembangan floating storage regasification unit (FSRU) berkapasitas 170.000 meter kubik melalui PT Andalanesa Energi Primer (AEP), perusahaan patungan AKRA dan BW Singapore. AKRA memiliki 49 persen kepemilikan di AEP, dengan investasi proyek sekitar Rp5,75 triliun dan target operasional pada pertengahan 2029.
Jika proyek tersebut berjalan sesuai rencana, AKRA berpeluang memperluas bisnis distribusi gas tidak hanya untuk tenant JIIPE, tetapi juga pelanggan industri lain yang membutuhkan pasokan energi.
Namun, kontribusi FSRU terhadap laba masih membutuhkan waktu karena fasilitas tersebut belum beroperasi. Besarnya keuntungan juga akan bergantung pada volume LNG yang disalurkan, tingkat utilisasi fasilitas, biaya pengadaan, serta kontrak dengan pelanggan.
Gimana, menurut kalian masih menarik untuk dilirik bisnisnya AKRA?
Butuh Konsultasi Real Time Bersama Komunitas Saham yang Sehat?
Join Mikirsaham sekarang dan dapatkan benefit:
- Stockpick Investing Saham Indonesia (Value, Dividen, Growth, Contrarian) Update per bulan
- Tools Trading Plan by Sistem (minimal join Mikirsaham Super dan masih tahap Beta)
- Stockpick mid-term (6 bulan - 2 tahun) saham US (NEW)
- Stockpick trading mingguan untuk saham Indonesia
- Event Online Rutin bulanan
- Insight Saham Komprehensif untuk saham Indonesia, US
- Diskusi lebih nyaman di member area tanpa ada distraksi
- Grup Diskusi WA (terpisah antara saham Indo, US, dan stockpick trading mingguan)
- Hingga konsultasi private dengan founder kami
Langsung langganan dan pilih plan yang sesuai dengan kebutuhanmu sekarang dengan klik di sini
Jangan lupa follow kami di Googlenews dan kamu bisa baca di sini