Adu Prospek Kinerja ITMG, BYAN, dan UNTR yang Dapat Tambahan Kuota RKAB di Akhir 2026
Revisi RKAB ITMG, BYAN, dan UNTR resmi disetujui, mereka dapat tambahan kuota produksi. Artinya, operasional bisnis siap digenjot lagi. Kira-kira gimana prospeknya?
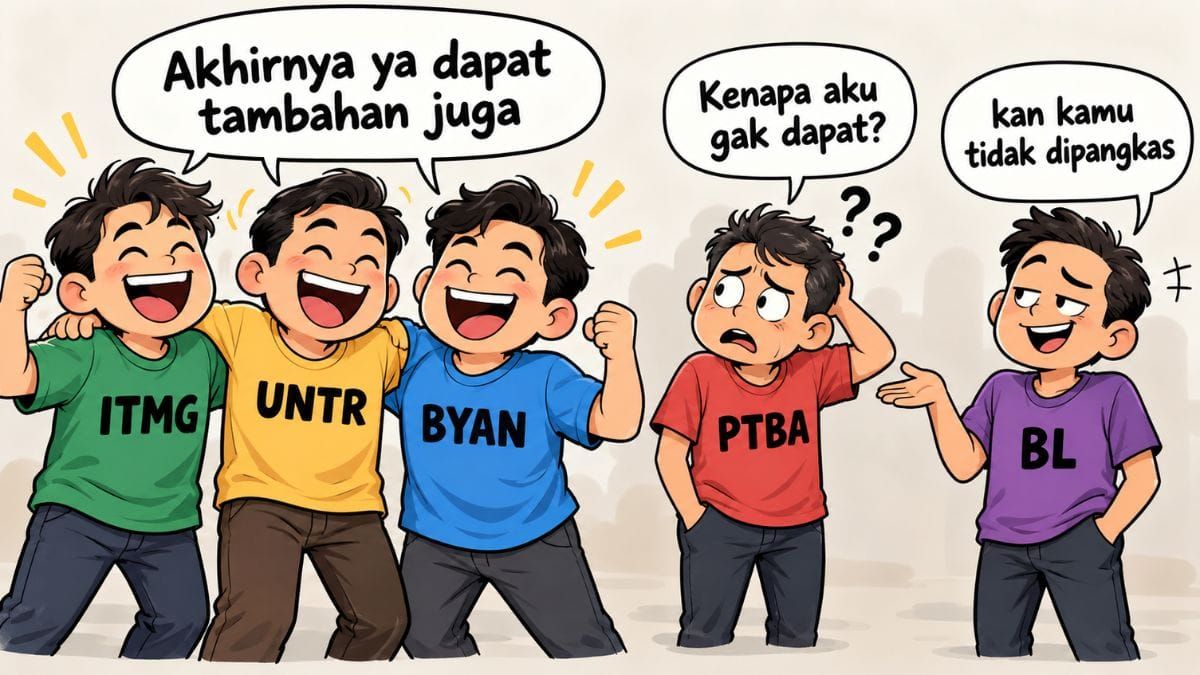
Mikirduit - Satu per satu perusahaan batu bara sudah mulai mengumumkan tambahan kuota produksi yang didapatkan dari revisi RKAB. Ada tiga yang masuk pantauan kami, yaitu PT Indo Tambangraya Megah Tbk. (ITMG), PT Bayan Resources Tbk. (BYAN), dan PT United Tractor Tbk. (UNTR). Kira-kira seberapa besar hasilnya dan gimana prospeknya? mari kita ulas satu per satu.
Key Takeaways
- ITMG, UNTR, dan BYAN mendapat tambahan kuota RKAB 2026, sehingga ketiganya punya ruang lebih besar untuk meningkatkan produksi dan penjualan batu bara pada sisa tahun. UNTR misalnya mendapat kenaikan kuota menjadi 12,4 juta ton, sementara BYAN memperoleh tambahan sekitar 15–20 juta ton.
- Dampak positif tambahan kuota kemungkinan baru terasa optimal pada kuartal IV/2026. Kinerja masih dibayangi kendala kekeringan, surutnya sungai, hingga potensi kenaikan biaya logistik di Kalimantan.
- Tambahan RKAB belum otomatis membuat saham batu bara menarik untuk dikejar sebagai investasi. Artikel menilai risiko valuasi saat ini masih relatif tinggi, meski peluang jangka pendek tetap bisa muncul dari momentum produksi dan harga batu bara.
- Cek pilihan saham investasi dengan perhitungan yang jelas antara peluang dan risiko, join Mikirsaham dengan klik link di sini
Saham ITMG
Pertama, ada ITMG yang menjadi salah satu emiten paling awal melaporkan revisi RKAB 2026. Total kuota produksi grup kini mencapai 23 juta ton, meski tambahan dari alokasi sebelumnya tidak dirinci. Sebelumnya, ITMG sempat disebut berpotensi kena pemangkasan hingga 90 persen, tapi angka itu belum final karena RKAB saat itu belum resmi terbit.
Dari sisi kinerja, laba bersih ITMG pada Semester I/2026 mencapai US$106 juta, naik 17 persen YoY, dengan ASP sekitar US$81 per ton. Penjualan juga tumbuh 5 persen YoY menjadi 12,3 juta ton.
Tambahan RKAB memberi ruang buat ITMG mengejar volume di sisa tahun. Apalagi harga batu bara sepanjang kuartal III/2026 sempat menembus US$150 per ton. Kalau tambahan kuota bisa dimaksimalkan, momentum pertumbuhan laba berpeluang berlanjut. Eksposur ke batu bara berkalori tinggi juga jadi nilai tambah di tengah potensi pulihnya permintaan Eropa.
Tapi ada risiko operasional dari surutnya Sungai Mahakam. Muatan tongkang dari area Melak harus dikurangi sekitar 30–40 persen, dari sekitar 7.000 ton menjadi 3.500–4.000 ton, yang berpotensi menaikkan biaya angkut per ton sekitar 30–40 persen. Sejauh ini dampaknya ke total biaya ITMG belum terlalu besar karena hanya mengenai sebagian tambang.
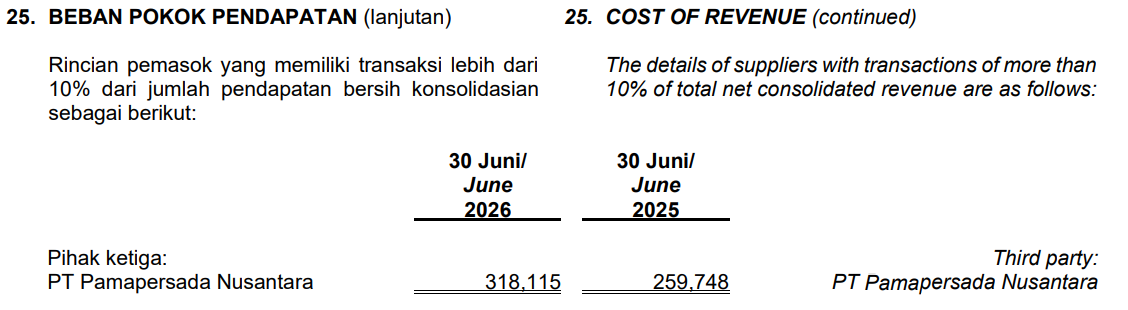
Namun, ada satu perusahaan pihak ketiga yang cukup besar mempengaruhi beban pokok pendapatan, yaitu PT Pamapersada Nusantara (PAMA), anak usaha dari UNTR yang khusus bergerak dibidang kontraktor alat berat.
Hubungan dengan ITMG, PAMA memegang peranan vital di konsesi tambang PT Indominco Mandiri (IMM). Mereka bertanggung jawab atas pemindahan lapisan tanah penutup, penggalian batubara (coal getting), hingga pengangkutan batubara menuju fasilitas pelabuhan (port/stockpile).
Saham UNTR
Kedua, ada UNTR yang juga mendapatkan tambahan kuota produksi batu bara setelah revisi RKAB disetujui pada akhir bulan lalu.
Kuota produksi UNTR kini mencapai 12,4 juta ton, naik signifikan dari alokasi sebelumnya sekitar 7,4 juta ton.
Tambahan kuota ini memberikan napas bagi UNTR untuk memulihkan kinerja keuangannya, mengingat setengah tahun ini laba anjlok drastis 88 persen YoY, dari Rp8,13 triliun jadi Rp956,28 miliar.
Perlu dipahami dulu, sepanjang semester I/2026 ini, tekanan terhadap laba UNTR bukan cuma dari bisnis batu bara yang dikurangi kuota produksinya, tetapi ada efek dari penjualan alat berat yang lagi lesu, tambang emas yang sempat tutup, bayar denda ke satgas Penertiban Kawasan Hutan (PKH), sampai rela menelan pil pahit kerugian investasi (impairment) dari bisnis geothermal hingga Rp2,76 triliun.
Dari sederet drama yang jadi tekanan itu, akhirnya kini sudah mulai ada titik terang untuk bangkit.
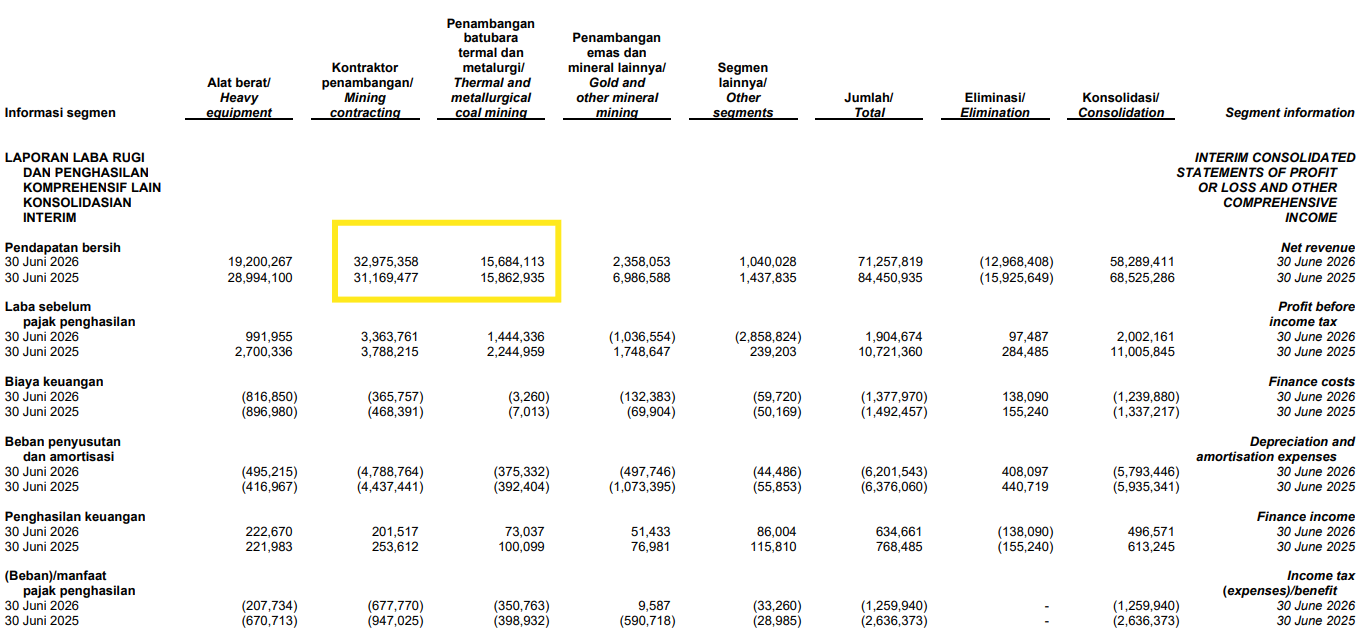
Dari laporan keuangan semester I/2026, terlihat bisnis batu bara dan kontraktor tambang jadi penopang pertumbuhan utama UNTR yang masih tumbuh positif. Dengan revisi RKAB yang bertambah dan aktivitas tambang diperkirakan meningkat lagi, kinerja kuartal III/2026 harusnya akan membaik.
Namun, tetap ada risiko yang diantisipasi. Mengingat karhutla dan kekeringan masih melanda sejumlah daerah Kalimantan.
Wilayah kerja UNTR yang paling terdampak oleh kekeringan berada di Provinsi Kalimantan Tengah, khususnya di wilayah Kabupaten Barito Utara dan Murung Raya.
Di area ini, UNTR memiliki dan mengoperasikan beberapa konsesi tambang batu bara termal dan batu bara kokas (coking coal) melalui grup Tuah Turangga Agung (TTA), seperti PT Suprabari Mapanindo Mineral (SMM).
Akibat hal itu, dalam paparan public exposwe terbaru, manajemen menyatakan sebagian batu bara akan disimpan sebagai persediaan dan baru dipasarkan pada November hingga Desember 2026. Strategi ini dilakukan agar UNTR tetap bisa memaksimalkan produksi meski terdapat kendala operasional di lapangan.
Di sisi lain, untuk bisnis kontraktor menurut kami masih akan jadi tulang punggung perusahaan. Menariknya, untuk tambang yang mereka kelola, mayoritas menggunakan kontraktor anak usahanya. Dengan begitu, harusnya dari sisi biaya akan cenderung lebih efisien.
Selain itu, kalau melihat segmen lain bisnis emas harusnya akan memberikan kontribusi lebih optimal, karena tambang Martabe sudah mulai operasi lagi sejak akhir Mei 2026.
Prospek pemulihan saham UNTR kini juga menantikan pembagian dividen interim yang sepertinya akan segera dibagikan mulai Oktober 2026. UNTR termasuk emiten yang royal bagi dividen di antara emiten di grup Astra yang lainnya, rata-rata dividen yield bisa sampai 10 persenan dalam lima tahun.
Namun, perlu dimaklumi untuk yang terdekat baru interim, jadi keuntungan dividen kemungkinan tidak sampai double digit.
 Surya Rianto
Saham BYAN
Terakhir, ada BYAN yang akhirnya mendapat angin segar setelah sempat menghadapi masalah RKAB. Sebelumnya, tiga anak usaha BYAN, yaitu PT Tiwa Abadi (TA), PT Tanur Jaya (TJ), dan PT Fajar Sakti Prima (FSP), sampai harus menetapkan status force majeure karena revisi kuota RKAB belum disetujui.
Sederhananya, BYAN punya pembeli dan kontrak untuk mengirim batu bara, tetapi kuota produksinya belum cukup. Akibatnya, pengiriman dan penjualan tidak bisa berjalan maksimal. Status force majeure ini juga digunakan untuk mengurangi risiko klaim dari pembeli akibat kontrak yang tidak bisa dipenuhi.
Kabar baiknya, Ditjen Minerba akhirnya menyetujui tambahan kuota RKAB sekitar 15–20 juta ton. Setelah itu, status force majeure ketiga anak usaha tersebut resmi dicabut.
BYAN juga sempat ramai karena isu masuknya Jhonlin Group yang terafiliasi dengan Haji Isam. Awalnya beredar rumor soal penawaran sekitar 62 persen saham BYAN senilai US$3 miliar atau sekitar Rp52,65 triliun, dengan diskon hingga 80 persen dari harga pasar saat itu.
Setelah melalui proses negosiasi, kesepakatannya kemudian mengarah ke akuisisi 30 persen saham BYAN oleh Jhonlin Group .
Jadi, dari kasus BYAN kita bisa lihat bahwa RKAB bukan sekadar angka di atas kertas. Kalau kuota produksi terbatas, perusahaan bisa kesulitan memenuhi pesanan meskipun pembelinya sudah ada. Dengan tambahan kuota sekarang, BYAN punya ruang lebih besar untuk kembali menggenjot produksi dan penjualan batu baranya.
Namun, risiko tetap ada meskipun operasional mulai berjalan lebih lancar. BYAN juga dihadapkan risiko El-nino dan Karhutla di Kalimantan.
Tambang BYAN tersebar di Kalimantan Timur dan Kalimantan Selatan, dengan Proyek Tabang/Pakar di Kutai Kartanegara sebagai salah satu tulang punggung produksinya. BYAN juga memiliki konsesi di Gunung Bayan, Wahana Baratama Mining, dan Perkasa Inakakerta.
Di sisi operasional, BYAN perlu menghadapi risiko kekeringan dan surutnya debit sungai di Kalimantan. Ketergantungan proyek Tabang terhadap jalur sungai, termasuk Sungai Mahakam dan jalur menuju fasilitas barge loading, membuat kedangkalan sungai bisa membatasi kapasitas tongkang dan memperlambat pengiriman batu bara.
Hal ini bisa memicu kenaikan harga logistik. Adapun kontraktor yang digandeng BYAN untuk menggarap tambangnya adalah BUMA, anak usaha DOID, untuk kegiatan overburden removal dan penambangan. Kontraknya dengan anak usaha BYAN, PT Indonesia Pratama mencapai sekitar Rp107,8 triliun dengan durasi hingga 11 tahun.
Jadi, setelah persoalan RKAB mulai mendapat titik terang, risiko BYAN berikutnya lebih ke sisi operasional dan logistik.
Tambahan kuota produksi memang membuka ruang untuk meningkatkan volume, tetapi kemampuan mengangkut batu bara dari tambang ke pelabuhan juga perlu diperhatikan, terutama jika kondisi sungai masih dangkal.
Kesimpulan
Dari tambahan kuota RKAB ini memang menjadi angin segar, tapi dampaknya belum akan langsung terlihat di kuartal III/2026. Kami menilai dampaknya baru terasa penuh di kuartal IV/2026.
Di sisi lain, faktor kekeringan di beberapa sungai di Kalimantan juga bisa memicu gangguan pengiriman. Harapan dari tambahan kuota ini bisa memperbaiki posisi kinerja di kuartal IV/2026 dengan harga batu bara yang lebih tinggi.
Lalu, apakah saham batu bara bisa kejar untuk saham investasi dengan kondisi valuasi saat ini? jawabannya belum karena risiko valuasinya masih cukup tinggi. Kecuali untuk jangka pendek (cuan bungkus) masih mungkin.
Mau Ikut Ngopdar Online Edisi September 2026 dan Dapat Insight Saham yang Belum Naik?
Join Mikirsaham sekarang dan dapatkan benefit:
- Stockpick Investing Saham Indonesia (Value, Dividen, Growth, Contrarian) Update per bulan
- Tools Trading Plan by Sistem (minimal join Mikirsaham Super dan masih tahap Beta)
- Stockpick mid-term (6 bulan - 2 tahun) saham US (NEW)
- Stockpick trading mingguan untuk saham Indonesia
- Event Online Rutin bulanan
- Insight Saham Komprehensif untuk saham Indonesia, US
- Diskusi lebih nyaman di member area tanpa ada distraksi
- Grup Diskusi WA (terpisah antara saham Indo, US, dan stockpick trading mingguan)
- Hingga konsultasi private dengan founder kami
Langsung langganan dan pilih plan yang sesuai dengan kebutuhanmu sekarang dengan klik di sini
Jangan lupa follow kami di Googlenews dan kamu bisa baca di sini