Saham INET Banyak Akuisisi dan Ekspansi ke Berbagai Bisnis, Mau Jadi Apa Emiten Ini?
INET, dulunya cuma dikenal jualan internet, tetapi sekarang ekspansinya menyelam lebih dalam ke ekosistem infrastruktur digital, paling baru mau bangun kabel bawah laut 6870 km. Kira-kira INET ini mau naik kelas jadi perusahaan seperti apa? masih menarik dilirik sahamnya?
Mikirduit - PT Sinergi Inti Andalan Prima Tbk. (INET) sudah banyak melakukan akuisisi dari berbagai bisnis. Lalu, bagaimana prospek saham ini?
Key Takeaways
- INET sedang bertransformasi menjadi pemain infrastruktur digital terintegrasi
Setelah rights issue Rp3,2 triliun, INET agresif memperluas bisnis dari connectivity ke FTTH, data center, IP Transit, outsourcing, hingga kabel bawah laut. - Pertumbuhan kinerja sudah tinggi, tetapi kualitas profit masih menjadi tantangan
Semester I-2026, pendapatan INET mencapai Rp926,45 miliar dan laba bersih Rp33,67 miliar atau naik 340% YoY. Namun, net profit margin masih sekitar 3,6%, sehingga ekspansi berikutnya perlu dibuktikan lewat peningkatan margin dan cash flow. - Potensi growth besar, tetapi valuasi sudah mengandung ekspektasi tinggi
INET punya peluang pertumbuhan dari konsolidasi akuisisi, FTTH, data center, dan proyek kabel bawah laut 6.870 km. Namun, dengan PER sekitar 127,6 kali, investor perlu melihat seberapa cepat aset baru tersebut berubah menjadi recurring revenue, laba, dan arus kas - Cek pilihan saham investasi dengan perhitungan yang jelas antara peluang dan risiko, join Mikirsaham dengan klik link di sini
Perusahaan yang awalnya banyak bermain di belakang layar sebagai penyedia infrastruktur connectivity untuk ISP, kini mulai membangun ekosistem yang lebih lengkap. Ada ekspansi FTTH, akuisisi bisnis pendukung, data center, sampai masuk ke bisnis kabel bawah laut.
Kira-kira mau jadi sebesar apa perusahaan ini? mari kita ulas prospeknya.
Perjalanan Transformasi INET
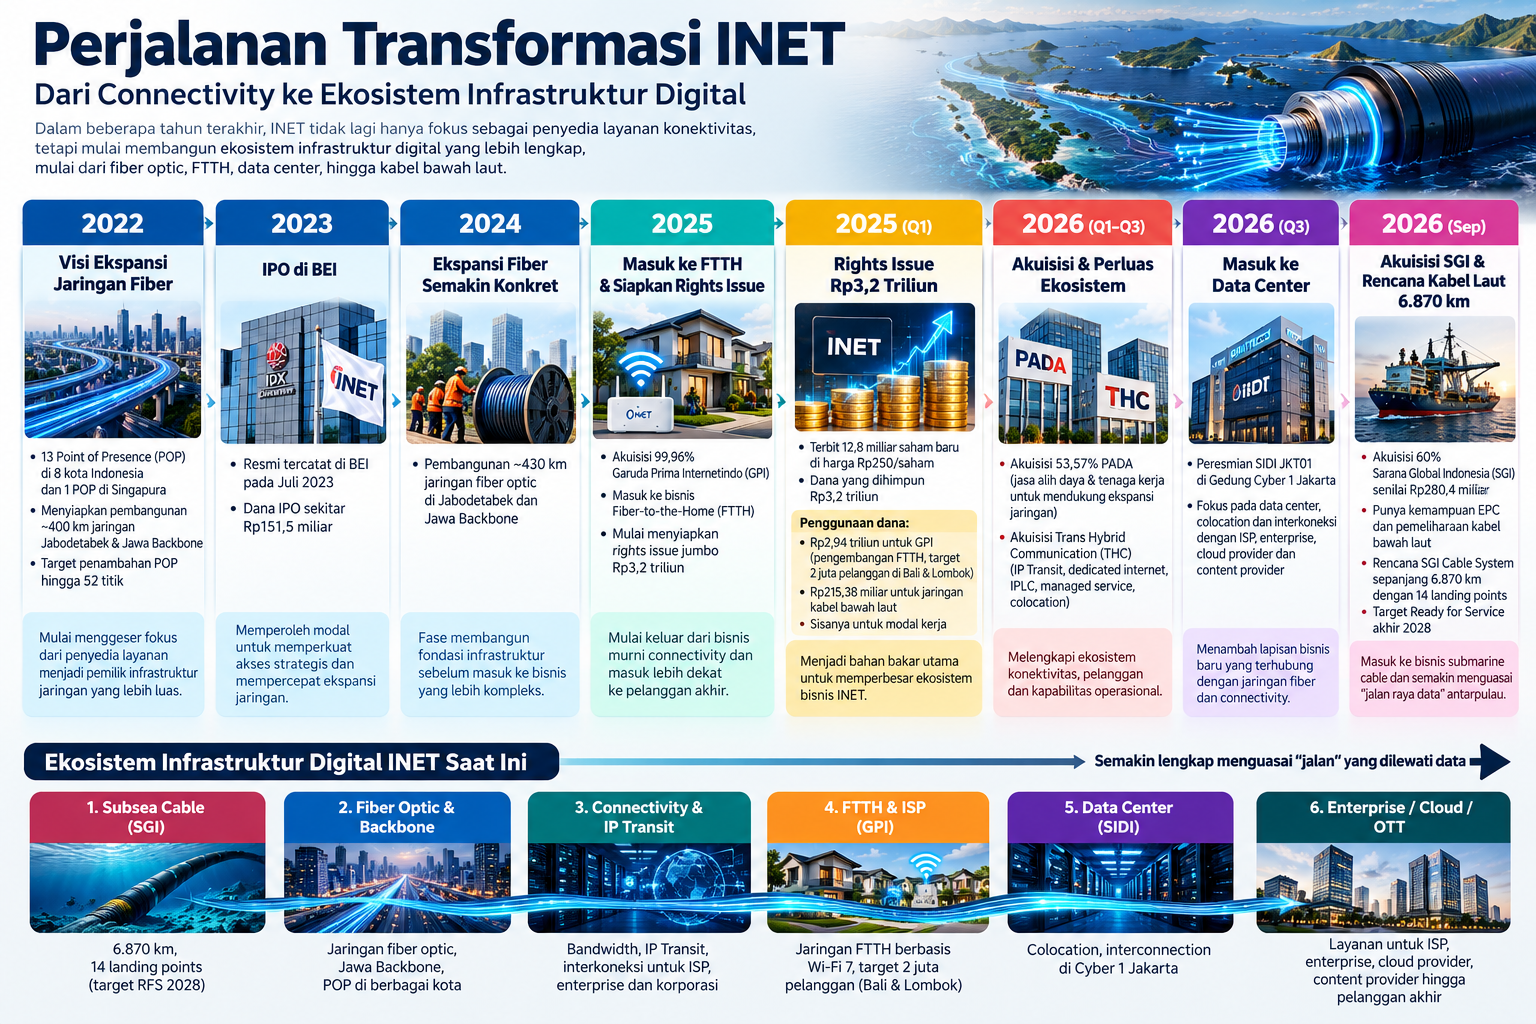
Kalau ditarik ke belakang, transformasi INET mulai terlihat sejak 2022, ketika perusahaan mulai memperbesar visi untuk membangun jaringan fiber optic yang lebih luas.
Saat itu, INET sudah memiliki 13 Point of Presence (POP) di delapan kota Indonesia dan satu POP di Singapura, lalu menyiapkan pembangunan sekitar 400 km jaringan Jabodetabek dan Jawa Backbone serta ekspansi POP hingga 52 titik.
Jadi, sejak awal perusahaan memang mulai bergerak dari sekadar menjual layanan connectivity menjadi perusahaan yang semakin banyak memiliki infrastrukturnya sendiri.
Langkah berikutnya adalah IPO pada 2023. Dari aksi ini, INET memperoleh dana sekitar Rp151,5 miliar yang digunakan untuk mendukung ekspansi jaringan dan kebutuhan modal kerja. Setahun setelahnya, ekspansi fisiknya mulai terlihat dengan pembangunan sekitar 430 km jaringan fiber optic di Jabodetabek dan Jawa Backbone.
Artinya, periode 2022–2024 bisa dibilang sebagai fase membangun fondasi. INET memperbesar jaringan fiber, menambah cakupan POP, dan memperkuat posisi sebagai penyedia infrastruktur connectivity untuk ISP dan pelanggan korporasi.
Nah, 2025 mulai menjadi titik perubahan yang lebih agresif.
Pada September 2025, INET mengakuisisi 99,96 persen PT Garuda Prima Internetindo (GPI). Lewat GPI, INET mulai masuk lebih dalam ke bisnis Fiber-to-the-Home (FTTH) di daerah Bali. Kalau sebelumnya posisi INET lebih banyak berada di belakang ISP, kini perusahaan mulai punya jalur untuk mendekati pelanggan akhir.
Di tahun yang sama, INET juga menyiapkan rights issue jumbo Rp3,2 triliun.
Rights Issue Jadi Bahan Bakar Ekspansi
Rights issue tersebut akhirnya selesai dieksekusi pada awal 2026. INET menerbitkan sekitar 12,8 miliar saham baru di harga Rp250 per saham dan berhasil menghimpun sekitar Rp3,2 triliun.
Yang menarik bukan hanya jumlah dananya, tetapi untuk apa dana tersebut digunakan.
Sekitar Rp2,94 triliun dialokasikan ke GPI untuk membangun jaringan FTTH berbasis Wi-Fi 7, dengan target awal sekitar 2 juta pelanggan di Bali dan Lombok. Sementara sekitar Rp215,38 miliar dialokasikan untuk kebutuhan jaringan kabel bawah laut.
Jadi, rights issue ini bisa dianggap sebagai bahan bakar utama transformasi INET. Perusahaan tidak lagi hanya memperbesar jaringan yang sudah ada, tetapi mulai membangun beberapa lapisan bisnis sekaligus, mulai dari FTTH, connectivity, data center hingga infrastruktur kabel laut.
Setelah dana segar masuk, ekspansi anorganik INET juga semakin agresif. Perusahaan masuk ke PT Personel Alih Daya Tbk. (PADA), perusahaan jasa alih daya (outsourcing), mengambil alih Trans Hybrid Communication (THC) yang bergerak di IP Transit, dedicated internet, IPLC, managed service dan colocation, lalu memperluas ekosistem data center melalui SIDI.
Kalau dilihat satu per satu, bisnis-bisnis tersebut memang terlihat berbeda. Tapi kalau digabung, arahnya mulai kelihatan.
INET sedang mencoba membangun ekosistem infrastruktur digital dari ujung ke ujung.
Dari Fiber, Masuk ke Data Center
Salah satu lapisan baru yang mulai dibangun adalah data center.
Pada Agustus 2026, INET melalui SIDI mulai menjalankan SIDI JKT01 di Gedung Cyber 1 Jakarta. Lokasinya cukup strategis karena berada di salah satu pusat interkoneksi jaringan di Jakarta.
Di sinilah model bisnis INET mulai menjadi lebih menarik. Jaringan fiber bisa membawa trafik menuju data center, sementara data center menyediakan tempat bagi pelanggan untuk melakukan colocation dan interkoneksi.
Tapi ada satu hal yang perlu diperhatikan. Punya data center belum otomatis berarti bisnisnya sudah besar.
Yang nantinya lebih penting adalah berapa kapasitas yang bisa dijual, berapa occupancy rate-nya, berapa jumlah pelanggan, berapa recurring revenue yang dihasilkan, dan apakah ekspansi tersebut akhirnya mampu meningkatkan EBITDA dan cash flow.
Karena pada akhirnya, investor bukan cuma membayar perusahaan yang punya aset. Investor membayar aset yang produktif.
Lalu INET Masuk ke Kabel Bawah Laut
Beralih ke ekspansi selanjutnya. Perubahan paling besar mungkin justru datang dari bisnis kabel bawah laut. Pada September 2026, INET menyelesaikan akuisisi 60 persen PT Sarana Global Indonesia (SGI) senilai Rp280,4 miliar.
SGI punya kemampuan di bidang engineering, procurement and construction (EPC) serta pemeliharaan kabel bawah laut. Dengan masuknya SGI, INET mendapatkan kemampuan yang lebih lengkap untuk membangun dan memelihara infrastruktur kabel laut.
Tidak berhenti di akuisisi, INET kemudian masuk ke rencana pembangunan SGI Cable System sepanjang sekitar 6.870 km dengan 14 landing points yang menghubungkan berbagai wilayah Indonesia.
Rutenya mencakup Jakarta, Pontianak, Pangkalan Bun, Surabaya, Singaraja, Balikpapan, Banjarmasin, Mataram, Makassar, Palu, Manado, Bitung, Ambon hingga Sorong.
Targetnya, sistem kabel tersebut bisa Ready for Service pada akhir 2028. Dan kalau proyek ini benar-benar terealisasi, posisi INET akan semakin berbeda dibandingkan ketika perusahaan pertama kali masuk bursa.
Kurang lebih dari 2022 begini perjalanan INET sampai akhirnya pada 2026 sudah masuk ke ekspansi kabel bawah laut :
Lantas, dari semua itu INET mau jadi apa?
Menurut kami, dari semua hal yang sudah digencarkan dari 2022 sampai saat ini, kalau disusun INET itu bakal jadi perusahaan infrastruktur digital terintegrasi dari hulu ke hilir.
Kalau dibayangkan seperti jalan tol, INET tidak lagi cuma ingin menjadi pengguna jalan atau menjual akses ke jalan tersebut. Perusahaan mulai mencoba menguasai semakin banyak bagian dari “jalan” yang dilewati data.
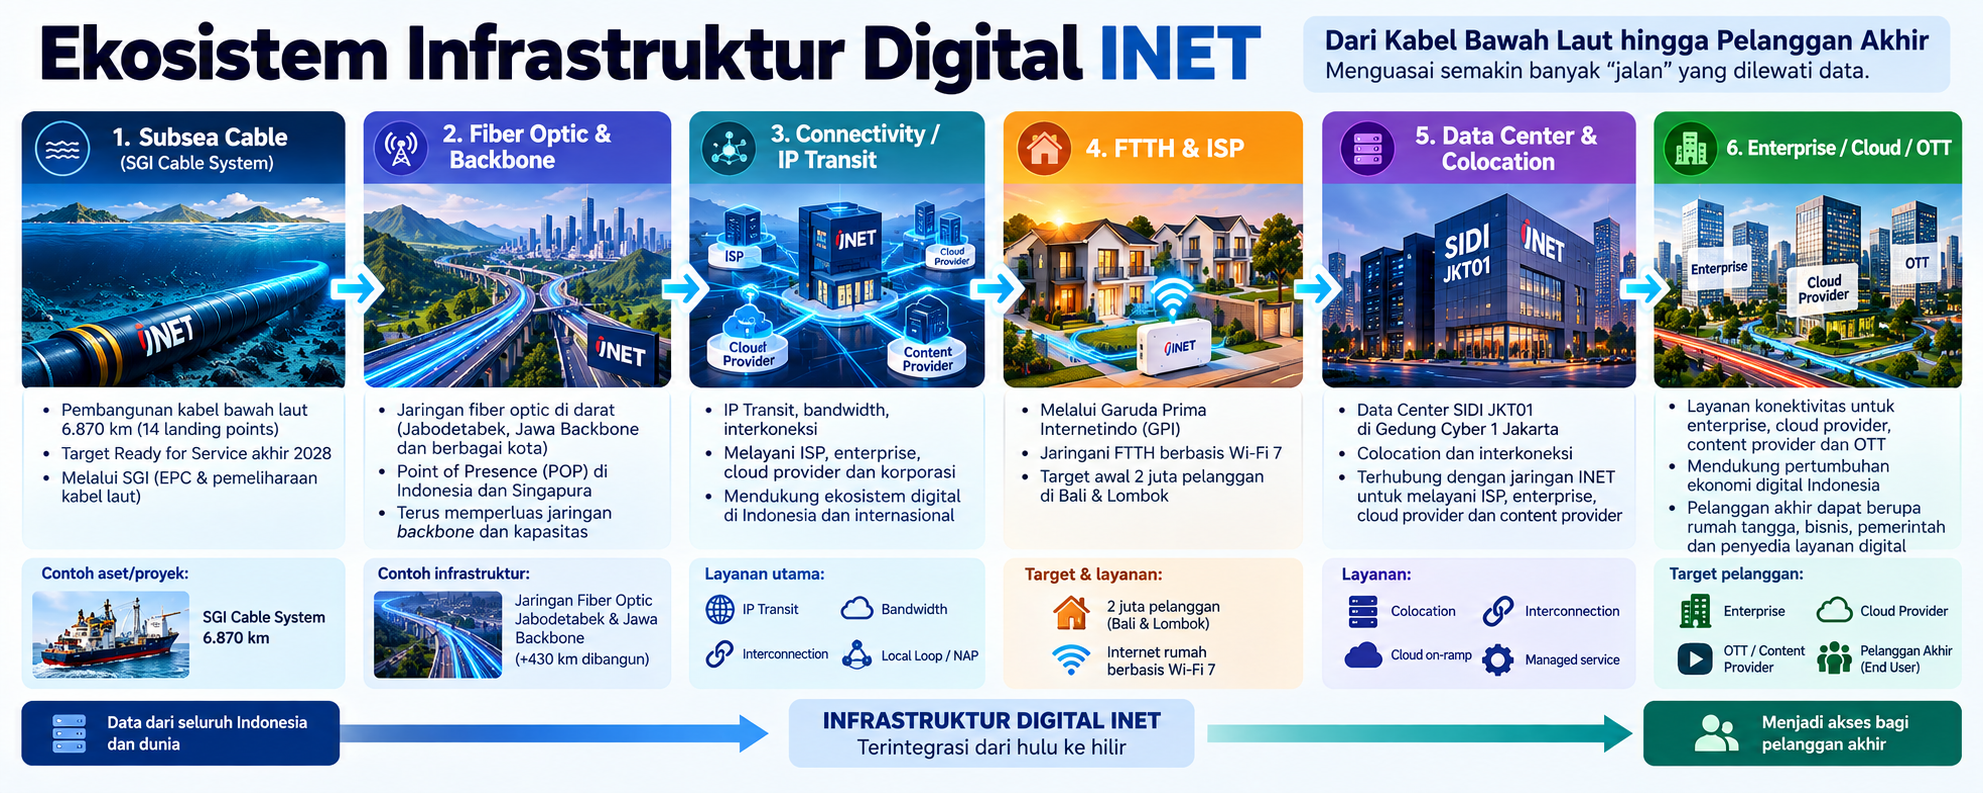
Di sisi paling bawah ada subsea cable, termasuk rencana SGI Cable System sepanjang 6.870 km. Kabel ini menjadi backbone yang menghubungkan berbagai wilayah Indonesia. Dari sana, trafik masuk ke fiber optic dan backbone darat milik INET, kemudian diteruskan melalui layanan connectivity, bandwidth, IP Transit, interkoneksi, dan local loop.
Setelah itu, jaringan tersebut bisa masuk lebih dekat ke pengguna melalui FTTH dan ISP. Di sisi lain, trafik juga bisa diarahkan ke data center dan colocation, seperti SIDI JKT01. Jadi INET bukan cuma menyediakan jalan bagi data, tetapi mulai menyediakan juga tempat data tersebut berkumpul, disimpan, dan saling terhubung.
Ujungnya adalah pelanggan yang lebih beragam, mulai dari ISP, enterprise, cloud provider, content provider, OTT, sampai pelanggan rumah tangga.
Kalau disederhanakan, ekosistem yang ingin dibangun INET kira-kira seperti ini:
Namun, perlu dicatat, ekosistem itu saat ini masih banyak yang dibangun. Artinya, belum berkontribusi ke laba bersih.
Terus sekarang cuan INET datang dari mana?
Kalau melihat sumber cuan INET saat ini, akuisisi PADA pada Februari 2026 mulai memberikan kontribusi yang cukup besar ke laporan keuangan.
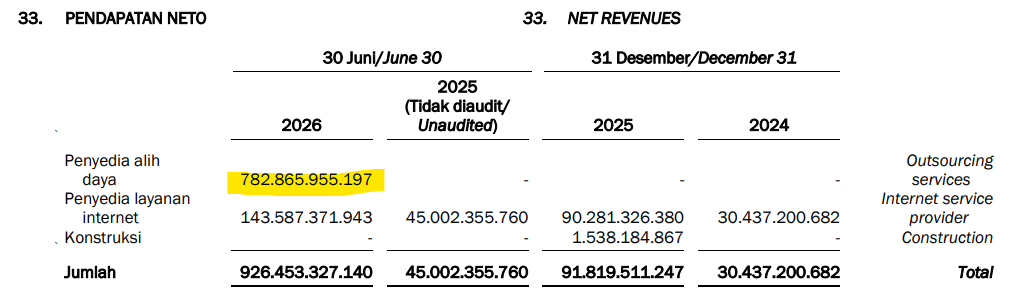
Setelah dikonsolidasikan, bisnis penyedia jasa alih daya atau outsourcing justru menjadi penyumbang pendapatan terbesar, mencapai Rp782,86 miliar sepanjang Semester I-2026.
Setelah itu, baru bisnis utama INET sebagai penyedia layanan internet yang menyumbang Rp143,58 miliar.
 Surya Rianto
Menariknya, bisnis internet ini juga tumbuh signifikan dibandingkan periode yang sama tahun sebelumnya, dari sekitar Rp45 miliar menjadi Rp143,58 miliar, atau naik sekitar 219 persen YoY.
Jadi, meskipun lonjakan pendapatan INET tahun ini banyak ditopang oleh konsolidasi bisnis outsourcing dari PADA, bisnis connectivity-nya sendiri juga mulai menunjukkan pertumbuhan yang cukup kuat.
Ini penting karena dalam jangka panjang, yang perlu dilihat bukan cuma seberapa besar revenue hasil akuisisi, tetapi apakah bisnis inti INET seperti connectivity, FTTH, data center, dan kabel bawah laut juga mulai semakin besar kontribusinya.
Menurut kami, angka yang justru perlu diperhatikan ke depan adalah bagaimana komposisi revenue INET berubah ketika bisnis digital infrastructure mulai semakin matang.
Saat ini lonjakan pendapatan masih banyak ditopang hasil konsolidasi bisnis outsourcing dari PADA, sementara kontribusi bisnis internet tak sampai setengahnya.
Ke depan, menarik untuk melihat apakah connectivity, FTTH, data center, dan kabel laut mulai mengambil porsi yang semakin besar. Kalau iya, transformasi bisnis INET akan mulai terlihat lebih jelas di laporan keuangannya.
Adapun dari sisi bottom line, pertumbuhan terlihat signifikan dengan laba bersih Semester I-2026 mencapai Rp33,67 miliar, naik 340 persen YoY, tetapi net profit margin masih sekitar 3,6 persen dari pendapatan Rp926,45 miliar. Gross margin sekitar 13,2 persen dan EBITDA margin sekitar 9,6 persen.
Artinya, INET memang sudah mampu mencetak pertumbuhan laba yang tinggi, tetapi margin-nya masih relatif tipis. Ini cukup wajar mengingat perusahaan sedang berada dalam fase ekspansi dan integrasi bisnis.
Jadi tantangannya sekarang bukan lagi sekadar bisakah INET menaikkan revenue?, tetapi bisakah pertumbuhan revenue tersebut diterjemahkan menjadi margin dan cash flow yang semakin besar?
Sementara itu, neraca INET juga berubah drastis setelah ekspansi dan aksi korporasi.
Per 30 Juni 2026, total aset mencapai Rp6,11 triliun, naik sekitar 704 persen dari akhir 2025, sementara ekuitas mencapai Rp3,81 triliun dan kas serta setara kas sekitar Rp4,34 triliun. Lonjakan ini terutama berkaitan dengan rights issue dan pendanaan lainnya.
Namun, kas sebesar itu sebaiknya jangan langsung dianggap sebagai laba yang siap dikantongi. Itu adalah modal yang sekarang harus diputar menjadi aset produktif.
Makanya, fase berikutnya menjadi cukup penting bagi INET.
Rights issue sudah selesai, akuisisi sudah dilakukan, data center sudah mulai beroperasi, SGI sudah masuk, dan proyek kabel laut sudah direncanakan.
Sekarang tinggal melihat seberapa cepat semua modal tersebut bisa berubah menjadi pelanggan, recurring revenue, EBITDA, dan akhirnya cash flow. Kalau rantai ini mulai terbentuk, barulah transformasi INET dari perusahaan connectivity menjadi digital infrastructure player benar-benar mulai terbukti di laporan keuangan.
Apa Kabar Saham dan Valuasinya?
Saat ini saham INET bisa dibilang baru menguji support MA50 daily, jika ini tertembus ke bawah risiko bisa ke support selanjutnya di 256. Menurut kami, dari area saat ini sampai 256 menjadi area menarik untuk demand area jika ada pantulan.
Perlu dicatat, pada awal Juni lalu, saham INET sempat mencapai bottom tahun ini di sekitar 157, kemudian sempat pulih menyentuh angka 370an, sebelum akhirnya terkoreksi saat ini mendekati support.
Jika support mampu dijaga, akan menarik karena potensi membentuk higher low yang menjaga tren berbalik arah menuju naik lagi. Sementara jika terjun dari 256, kami mengantisipasi saham ini masih bisa melanjutkan tren sideways.
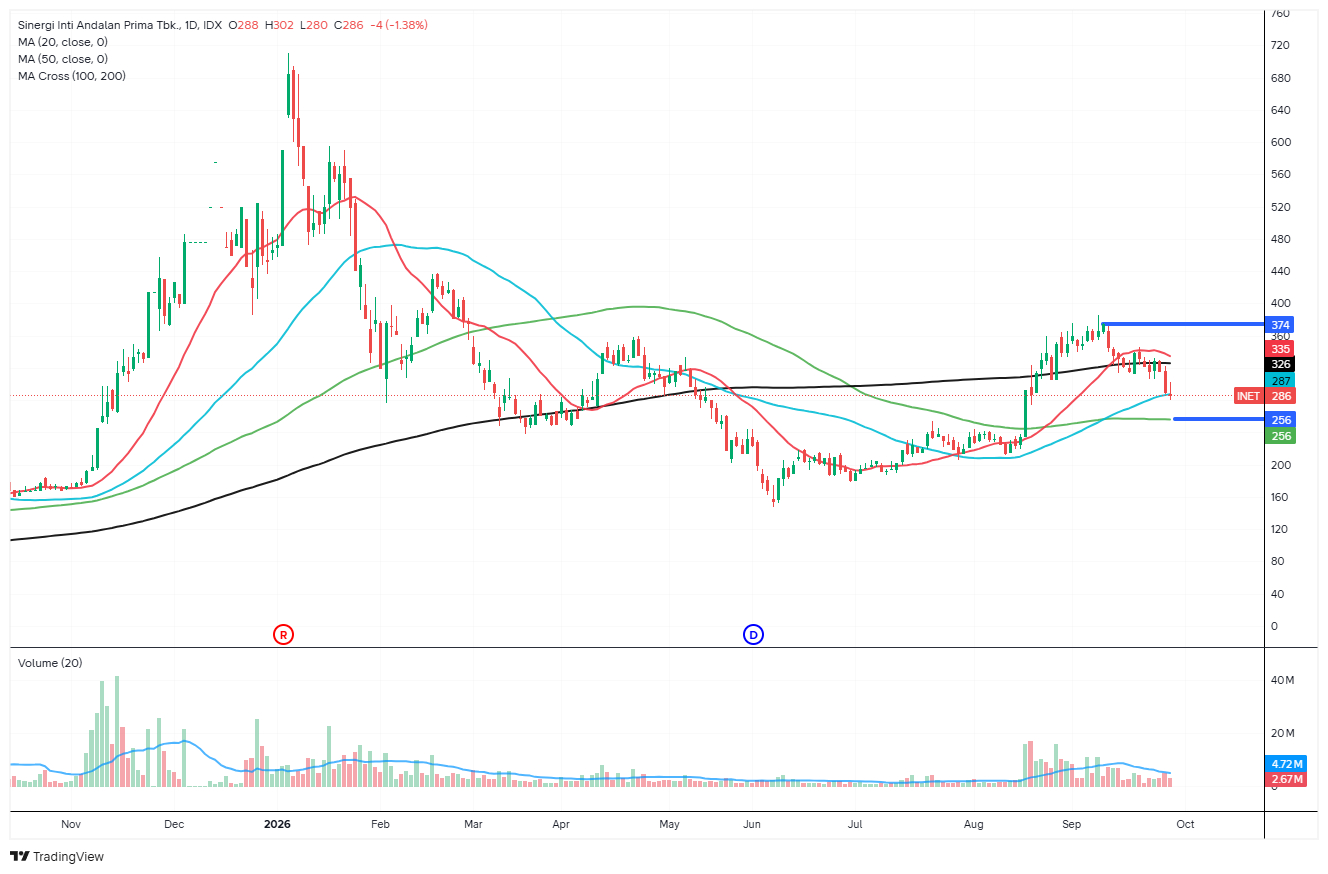
Kalau berbicara valuasi, sebenarnya saham ini bukan terbilang murah. PE nya saja sudah ratusan kali, tetapi bisa dibilang sudah mulai normalisasi.
Dari dua tahun lalu saham ini sudah banyak diapresiasi pasar, sebelum jatuh ke harga saat ini, saham INET sudah sempat terbang ke level 700-an. Kalau ditarik dari awal 2025 itu sudah melejit 600 persen lebih.
Berkat rights issue, modal semakin besar, PBV kini juga sudah mulai normal ke 1,77 kali.
Di sisi lain, kalau dibandingkan pesaingnya, menurut kami INET juga tidak punya satu peer yang benar-benar 100 persen sama.
Kalau mencari yang paling dekat, PT Solusi Sinergi Digital Tbk. (WIFI) mungkin yang paling relevan karena sama-sama agresif membangun infrastruktur fiber dan memperluas monetisasi connectivity.
Sementara PT Ekamas Mora Republik Tbk. (MORA) lebih dekat dari sisi backbone fiber dan submarine cable, serta ISP. MORA bisa lebih mirip, tapi kontribusi ke pendapatannya masih agak berbeda. Pendapatan INET ditopang PADA, sedangkan MORA sudah 100 persen terkait infrastruktur telekomunikasi.
Sedangkan PT Telkom (Persero) Tbk. (TLKM) lebih tepat dijadikan benchmark incumbent karena memiliki jaringan, submarine cable, wholesale connectivity dan basis pelanggan dalam skala jauh lebih besar.
Adapun, berikut perbandingan valuasi empat perusahaan itu.
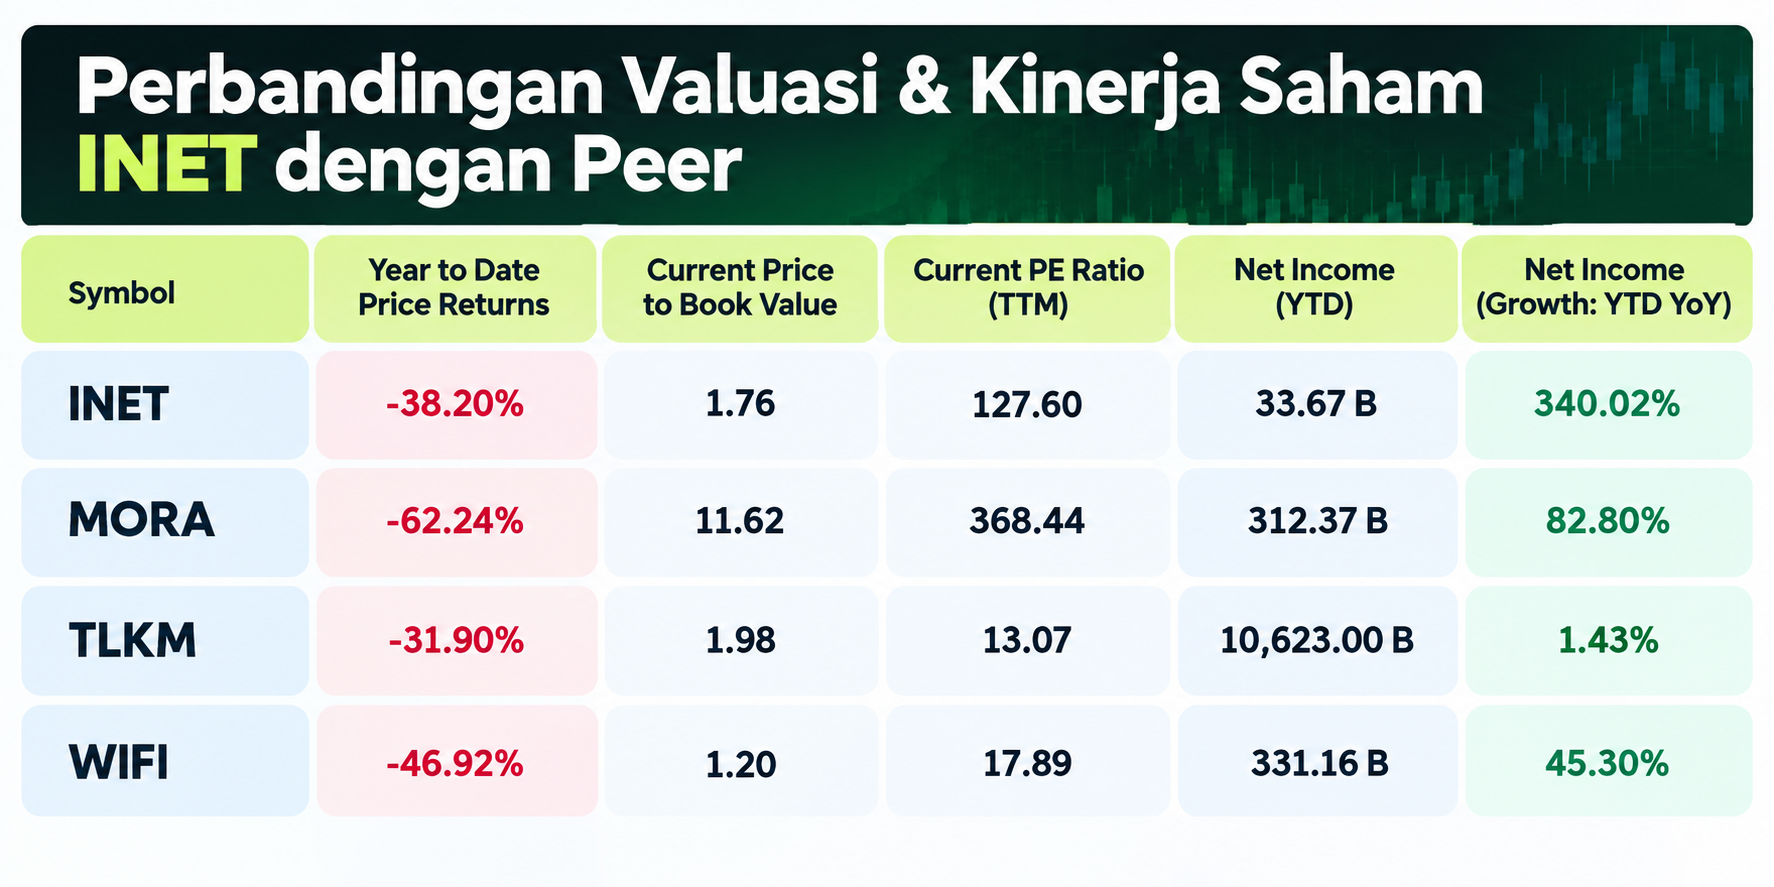
Dari empat perusahaan itu, INET belum bisa dibilang murah, dari segi PBV masih ada WIFI yang lebih terdiskon, PE juga masih mahal sekali.
Tapi yang menarik, INET masih menawarkan peluang pertumbuhan paling tinggi, terutama karena konsolidasi aset-aset yang diakuisisi. Menurut kami, pertumbuhan anorganik dalam jangka pendek masih bisa jadi katalis ke depan, karena akan segera tercermin pada laporan keuangan terdekat atau nanti menunggu full year 2026.
Karena itu, Semester II-2026 ini akan menjadi periode penting untuk melihat apakah pertumbuhan tersebut mulai berlanjut secara konsisten. Kalau kontribusi dari PADA, FTTH, data center, serta bisnis connectivity semakin besar, revenue dan laba INET berpotensi tumbuh lebih lanjut tanpa hanya bergantung pada satu sumber pendapatan.
Di sisi lain, valuasi tetap menjadi catatan. Dengan PER sekitar 127,6 kali, pasar jelas sudah memberikan ekspektasi pertumbuhan yang cukup tinggi kepada INET. Artinya, perusahaan tidak cukup hanya menunjukkan revenue yang besar. INET harus membuktikan bahwa ekspansi tersebut bisa menghasilkan margin yang lebih baik, recurring revenue, dan cash flow yang semakin kuat.
Jadi, menurut kami, cerita INET saat ini lebih tepat dilihat sebagai saham growth yang sedang berada dalam fase pembuktian, bukan saham yang bisa disebut murah secara valuasi.
Ada potensi pertumbuhan dari konsolidasi dan ekspansi bisnis, tetapi pasar juga sudah memberikan valuasi yang mencerminkan sebagian ekspektasi tersebut.
Kuncinya sekarang bukan lagi seberapa banyak bisnis yang berhasil diakuisisi INET, tetapi seberapa cepat aset-aset tersebut bisa berubah menjadi laba dan cash flow.
Kalau itu mulai terlihat di laporan keuangan berikutnya, barulah valuasi INET bisa dinilai dari perspektif pertumbuhan, bukan sekadar melihat PER yang tinggi hari ini.
Namun, sebaliknya, jika akusisi multi sub-sektor ini justru membuat INET tidak menentukan prioritas pengembangan utamanya di sektor yang mana, hal itu bisa membuat prospek INET menjadi tidak jelas ke depannya.
Toh, sektor telekomunikasi ini adalah sektor padat modal sehingga tidak bisa menggarap hulu ke hilir sendirian yang membuat biaya membengkak. Hal yang dialami operator seluler sebelumnya.
Gimana, menurut kalian cerita ekspansi INET ini menarik untuk investasi atau lebih seksi untuk trading dulu?
Mau Dapat Insight Saham hingga Action-nya Sesuai dengan Kebutuhan?
Join Mikirsaham sekarang dan dapatkan benefit:
- Stockpick Investing Saham Indonesia (Value, Dividen, Growth, Contrarian) Update per bulan
- Tools Trading Plan by Sistem (minimal join Mikirsaham Super dan masih tahap Beta)
- Stockpick mid-term (6 bulan - 2 tahun) saham US (NEW)
- Stockpick trading mingguan untuk saham Indonesia
- Event Online Rutin bulanan
- Insight Saham Komprehensif untuk saham Indonesia, US
- Diskusi lebih nyaman di member area tanpa ada distraksi
- Grup Diskusi WA (terpisah antara saham Indo, US, dan stockpick trading mingguan)
- Hingga konsultasi private dengan founder kami
Langsung langganan dan pilih plan yang sesuai dengan kebutuhanmu sekarang dengan klik di sini
Jangan lupa follow kami di Googlenews dan kamu bisa baca di sini