Dua Momentum Saham ANTM dari Tambang Nabire hingga Proyek Dragon, Begini Arahnya
Saham ANTM punya dua katalis besar dari potensi pengelolaan tambang emas Nabire dan Proyek Dragon bersama CATL senilai Rp108 triliun. Namun, laba kuartalan mulai melambat meski valuasinya semakin murah. Bagaimana prospeknya?
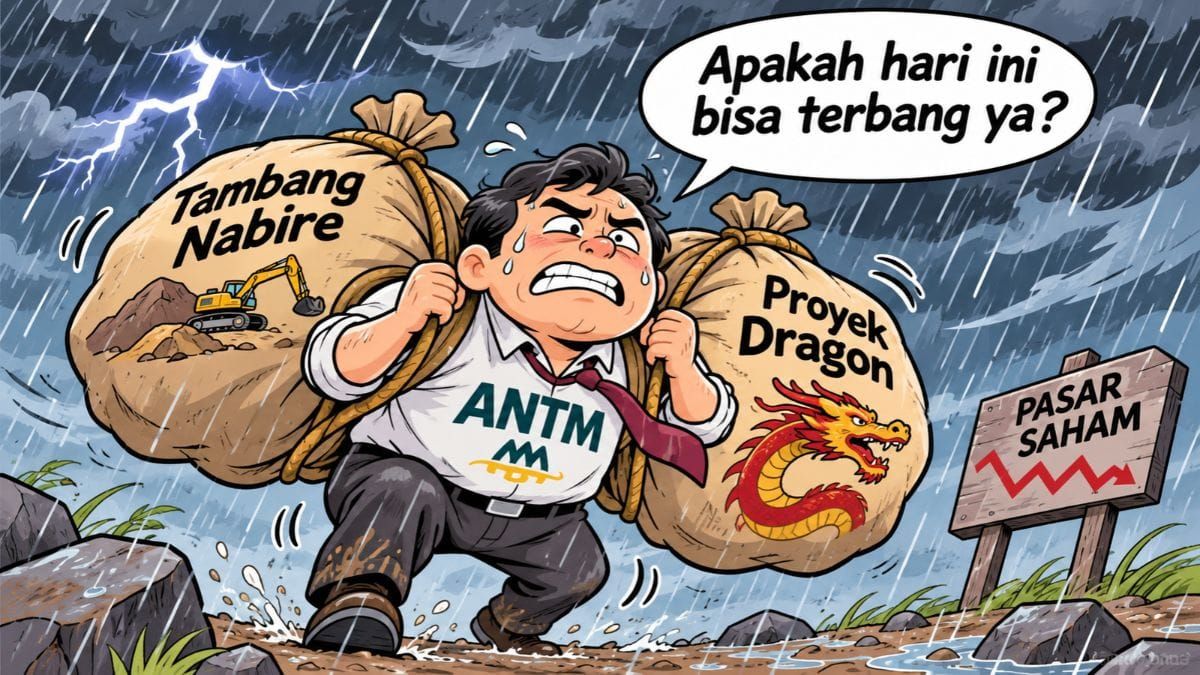
Mikirduit - Ada dua momentum saham PT Aneka Tambang Tbk (ANTM) dari potensi pengalihan tambang emas bekas PT Kristalin Ekalestari hingga Proyek Dragon dengan CATL mulai jalan. Jadi, bagaimana prospek ANTM ke depannya?
Key Takeaways:
- ANTM berpeluang mengelola tambang emas Nabire seluas 3.500 hektare, tetapi proses pengalihan masih berlangsung.
- Proyek Dragon bersama CATL senilai Rp108 triliun mulai menunjukkan progres, dengan pabrik baterai Karawang sudah berproduksi.
- Laba bersih sampai September masih tumbuh solid, tetapi secara kuartalan terus melambat, tren harga saham juga masih turun.
- Diskon Spesial Investing Pro untuk Pembaca Mikirduit, agar analisis saham langsung menggunakan tools paling lengkap, Langganan sekarang dengan klik di sini
Kedua proyek tersebut bisa memperluas bisnis ANTM, baik di sektor emas maupun nikel. Namun, bagaimana perkembangan proyek tersebut dan seperti apa kondisi kinerja ANTM saat ini?
Tambang Emas Nabire, Diklaim Terbesar Kedua di Papua
Potensi emas di Nabire sebenarnya bukan hal baru. Aktivitas pendulangan emas di wilayah ini sudah berlangsung lebih dari empat dekade dan menjadi sumber mata pencaharian bagi banyak masyarakat setempat maupun pendatang.
Potensi emas Nabire bahkan sudah mulai dikaji sejak awal 1990-an. Aktivitas pertambangan emas di Nabire tersebar di lima distrik, yakni Siriwo, Uwapa, Wanggar, Makimi, dan Nabire. Sebagian besar aktivitas pendulangan berada di sekitar aliran sungai, seperti Kali Topo, Kali Kilo, dan Kali Jernih.
Karakteristik emas di Nabire juga berbeda dengan tambang Grasberg di Mimika. Potensi emas di Nabire sebagian besar berupa emas aluvial, yaitu emas yang ditemukan pada endapan material di sekitar aliran sungai.
Salah satu perusahaan yang pernah mengembangkan potensi tersebut adalah PT Kristalin Ekalestari. Perusahaan ini mulai masuk ke Distrik Makimi menjelang akhir 2000-an dan melakukan eksplorasi selama sekitar satu dekade sebelum mendapatkan Izin Usaha Pertambangan (IUP) operasi produksi pada 2021.
Kristalin bahkan mengklaim wilayah konsesinya sebagai tambang emas terbesar kedua di Papua setelah Freeport. Meski begitu, klaim tersebut belum bisa disamakan dengan peringkat resmi berdasarkan cadangan emas terverifikasi maupun kapasitas produksi.
Perjalanan tambang emas Nabire memasuki babak baru setelah pemerintah mencabut IUP PT Kristalin Ekalestari melalui Keputusan BKPM No. 20261012-01-0001 tertanggal 12 Oktober 2026.
Pencabutan izin tersebut berkaitan dengan persoalan penggunaan kawasan hutan. Satgas Penertiban Kawasan Hutan (PKH) sebelumnya menutup aktivitas pertambangan pada area seluas 275,36 hektare di Distrik Makimi.
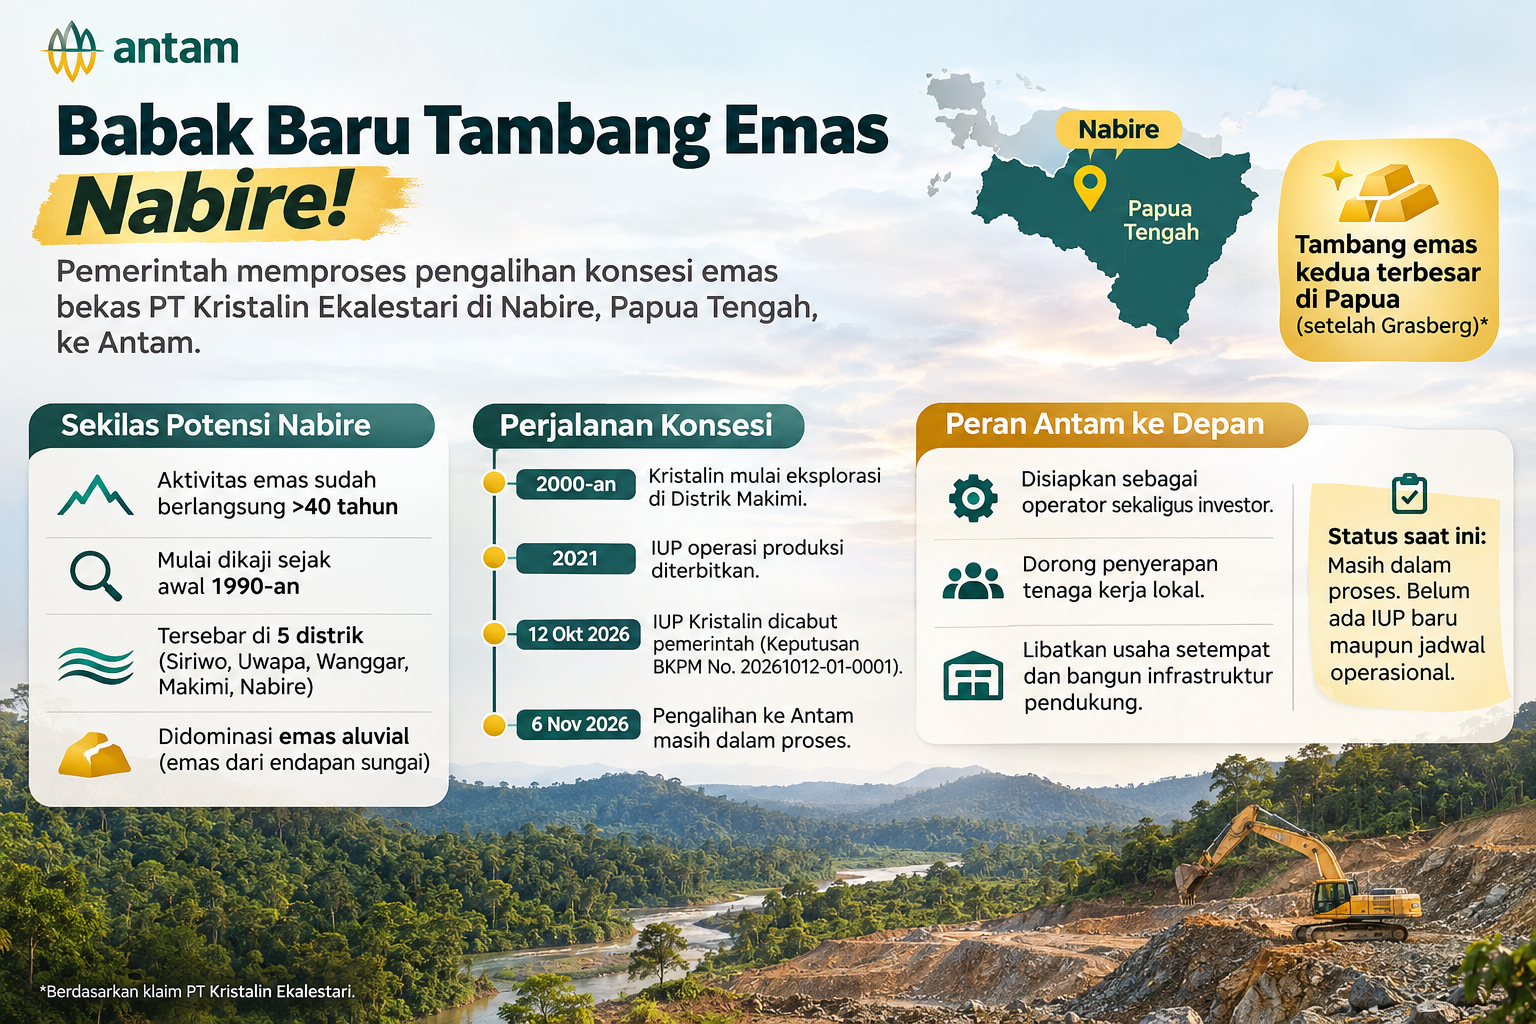
Perlu dicatat, luas 275,36 hektare tersebut merupakan area aktivitas yang ditindak, berbeda dengan keseluruhan konsesi yang mencapai sekitar 3.500 hektare.
Selain persoalan perizinan kehutanan, terdapat pula masalah kewajiban jaminan reklamasi dan pascatambang.
Setelah izin Kristalin dicabut, pemerintah kembali menguasai wilayah konsesi tersebut dan tengah memproses pengalihan pengelolaannya kepada Antam.
Direktur Jenderal Mineral dan Batu Bara (Minerba) Kementerian ESDM, Tri Winarno, mengonfirmasi pada 6 November 2026 bahwa proses pengalihan tersebut masih berlangsung.
Pemerintah juga mengarahkan ANTM untuk menjadi operator sekaligus investor, bukan sekadar penyedia pendanaan.
Sekretaris Perusahaan ANTM, Wisnu Danandi Haryanto, pada 4 November 2026 menyampaikan bahwa perseroan siap menerima penugasan apabila ditetapkan secara resmi.
ANTM juga berencana mendorong penyerapan tenaga kerja lokal, keterlibatan usaha setempat, hingga pembangunan infrastruktur pendukung. Meski begitu, pengalihan ini belum selesai. Belum ada pengumuman resmi mengenai penerbitan IUP baru maupun jadwal dimulainya operasional tambang.
Proyek Dragon Bersama CATL, Pabrik Baterai Sudah Berproduksi
Selain ekspansi emas, ANTM juga punya megaproyek strategis di bisnis nikel dan baterai kendaraan listrik.
Proyek ini merupakan kerja sama ANTM, Indonesia Battery Corporation (IBC), dan konsorsium CATL, Brunp, serta Lygend (CBL), dengan total nilai investasi sekitar US$ 6 miliar atau sekitar Rp108 triliun.
Targetnya adalah membangun ekosistem baterai kendaraan listrik yang terintegrasi, mulai dari penambangan nikel, pengolahan bahan baku, produksi material baterai, hingga pabrik sel baterai dan fasilitas daur ulang.
Perkembangannya sudah mulai terlihat di sisi hilir.
Pabrik baterai hasil kerja sama tersebut di Karawang, Jawa Barat, sudah mulai berproduksi sejak Juli 2026. Fasilitas yang dikelola PT Contemporary Amperex Technology Indonesia Battery (CATIB) ini memiliki kapasitas awal 6,9 GWh per tahun.
Kapasitas tersebut direncanakan meningkat hingga 15 GWh pada tahap berikutnya.
 Surya Rianto
Produksinya tidak hanya ditujukan untuk kendaraan listrik, tetapi juga Battery Energy Storage System (BESS), yaitu sistem penyimpanan energi listrik yang dapat digunakan untuk mendukung pemanfaatan energi terbarukan.
Pada akhir Oktober 2026, Menteri ESDM Bahlil Lahadalia juga melaporkan kepada Presiden Prabowo Subianto bahwa pabrik tersebut sudah mulai berproduksi dan dijadwalkan untuk diresmikan pada November 2026.
Jadi, proyek hilirisasi baterai Antam sudah mulai menghasilkan aktivitas operasional di sisi hilir. Namun, fasilitas pendukung dari sisi hulu dan menengah masih dalam proses pengembangan.
ANTM dan konsorsium CBL juga mengembangkan fasilitas pertambangan dan pengolahan nikel di Halmahera Timur, Maluku Utara.
Dalam rapat bersama Komisi XII DPR RI pada September 2026, Direktur Utama Antam Untung Budiharto menjelaskan bahwa megaproyek bateray terbagi menjadi enam perusahaan patungan atau joint venture (JV).
Salah satu bagian pentingnya adalah pengembangan tambang nikel melalui JV1 di wilayah PT Sumberdaya Arindo. Proyek ini berperan mengamankan pasokan bijih nikel sebagai bahan baku fasilitas pengolahan berikutnya.
Selanjutnya, ada pembangunan smelter RKEF dan HPAL di kawasan Feni Haltim Industrial Park.
Related Artikel: Saham ini turun hampir 40 persen dalam sehari, tapi punya momentum yang menarik, begini penjelasannya
Smelter RKEF dikembangkan melalui PT Feni Haltim dengan kepemilikan Antam sebesar 40 persen. Fasilitas ini dirancang memiliki delapan lini produksi dengan kapasitas sekitar 88.000 ton nickel pig iron (NPI) per tahun.
Sementara itu, fasilitas HPAL dikembangkan melalui perusahaan patungan dengan kepemilikan Antam sebesar 30 persen. Kapasitasnya dirancang mencapai sekitar 55.000–60.000 ton mixed hydroxide precipitate (MHP) per tahun.
MHP merupakan produk antara yang mengandung nikel dan kobalt untuk diolah lebih lanjut menjadi bahan baku baterai.
Dengan fasilitas HPAL, Antam berpeluang meningkatkan nilai tambah bijih nikel limonit yang dimiliki perseroan. Adapun RKEF akan mengolah bijih nikel menjadi produk NPI yang digunakan dalam industri logam.
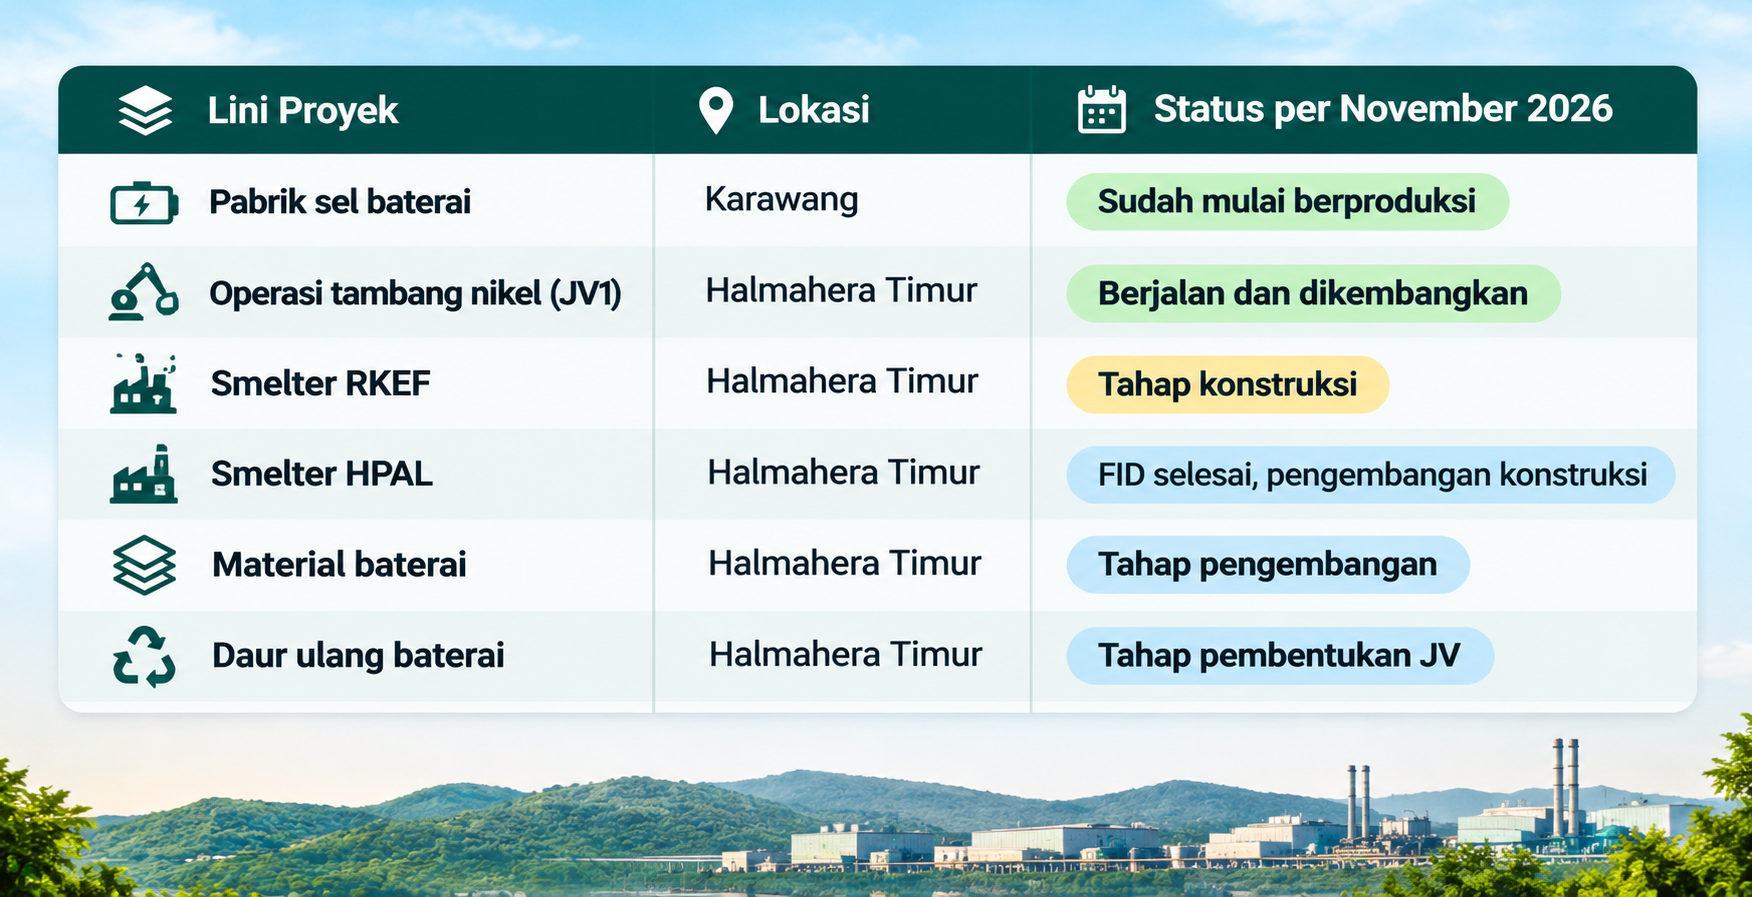
Per November 2026, pembangunan fasilitas RKEF dan HPAL masih dalam tahap pengembangan dan konstruksi fisik. Artinya, rantai pasok dari tambang hingga bahan baku baterai masih perlu diselesaikan sebelum ekosistem Dragon bisa berjalan secara terintegrasi.
Berikut gambaran perkembangan utama megaproyek ekosistem bateray ANTM-CATL:
Di sisi lain, pengembangan kawasan industri di Halmahera Timur juga perlu memperhatikan aspek lingkungan. Sejumlah organisasi masyarakat sipil lokal, termasuk Salawaku Institute dan JATAM Maluku Utara, menyoroti dampak pembangunan kawasan industri dan fasilitas pendukungnya terhadap lingkungan sekitar Teluk Buli dan Maba Pura.
Keluhan yang disoroti antara lain terkait kekeruhan air sungai dan pesisir. Karena itu, kepatuhan lingkungan juga menjadi salah satu hal penting yang perlu dicermati dalam pengembangan megaproyek ekosistem bateray ini.
Review Kinerja ANTM per September 2026
Di tengah rencana ekspansi tersebut, ANTM masih mampu mencatatkan pertumbuhan laba yang kuat. Sepanjang sembilan bulan pertama 2026, laba bersih mencapai Rp8,8 triliun, tumbuh 48 persen YoY.
Meski begitu, kinerja kuartalannya mengalami perlambatan. Laba bersih ANTM turun selama dua kuartal berturut-turut, dari Rp3,4 triliun pada kuartal I-2026 menjadi Rp2,4 triliun pada kuartal III-2026. Secara kuartalan (QoQ), laba pada periode tersebut turun 18 persen.
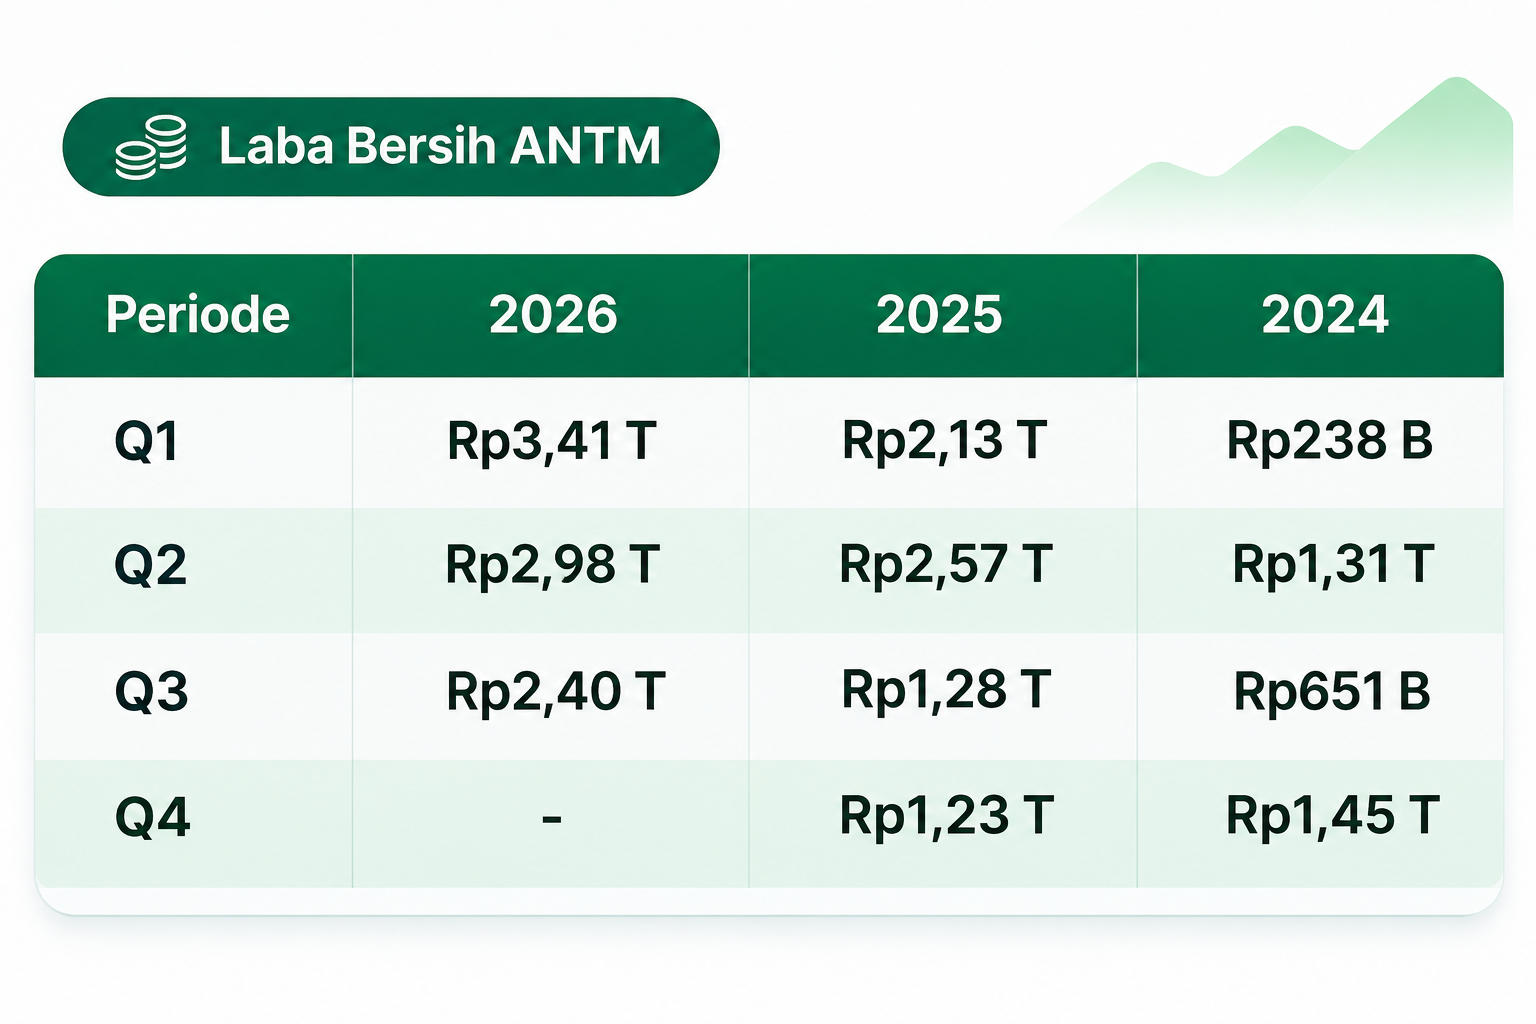
Salah satu penyebabnya adalah melemahnya segmen pengolahan logam mulia (precious metal refinery). Laba setelah pajak segmen ini turun 32 persen QoQ menjadi Rp791 miliar, seiring volume penjualan emas yang merosot 26 persen menjadi 7,1 ton.
Tekanan juga datang dari harga jual emas yang turun 8 persen QoQ menjadi sekitar US$4.463 per troy ons. Alhasil, margin laba segmen ini hanya 4,3 persen, relatif stagnan dibandingkan 4,4 persen pada kuartal sebelumnya dan masih di bawah target manajemen sebesar 6–7 persen.
Selain itu, kontribusi entitas asosiasi juga berbalik dari laba Rp190 miliar pada kuartal II-2026 menjadi rugi Rp95 miliar pada kuartal III-2026. Salah satu penyebab utamanya adalah Weda Bay Nickel yang mencatatkan kerugian Rp126 miliar.
Menurut kami, segmen emas di kuartal IV/2026 masih berisiko mengalami perlambatan, karena tren harga yang masih turun. Per hari ini, Rabu (11/11/2026) harga emas masih di US$ 4.054 per troy ons, beberapa minggu lalu bahkan harga emas sempat terjerembab di US$ 3.800-an per troy ons.
Di tengah tekanan tersebut, segmen nikel masih relatif bertahan. Laba setelah pajaknya mencapai Rp3,2 triliun, hanya turun tipis 1 persen QoQ. Volume penjualan bijih nikel bahkan meningkat 18 persen menjadi 4 juta wmt.
Namun, kenaikan volume belum mampu mengimbangi penurunan harga jual sebesar 15 persen menjadi sekitar US$68,8 per wmt. Selain itu, rata-rata penjualan sekitar 1,3 juta wmt per bulan masih di bawah target manajemen sebesar 1,5–1,6 juta wmt per bulan.
Dengan kondisi ini, kemampuan ANTM meningkatkan volume penjualan nikel sekaligus menjaga margin dari bisnis emas akan menjadi hal penting untuk dicermati pada kuartal berikutnya.
Update Valuasi dan Teknikal ANTM
Beralih ke valuasi, saham ANTM saat ini sudah berbalik murah lagi. PBV terkini di 1,67 kali, jauh dibawah rata-rata lima tahun di 1,97 kali dan sudah mendekati -1 standar deviasi di 1,43 kali.
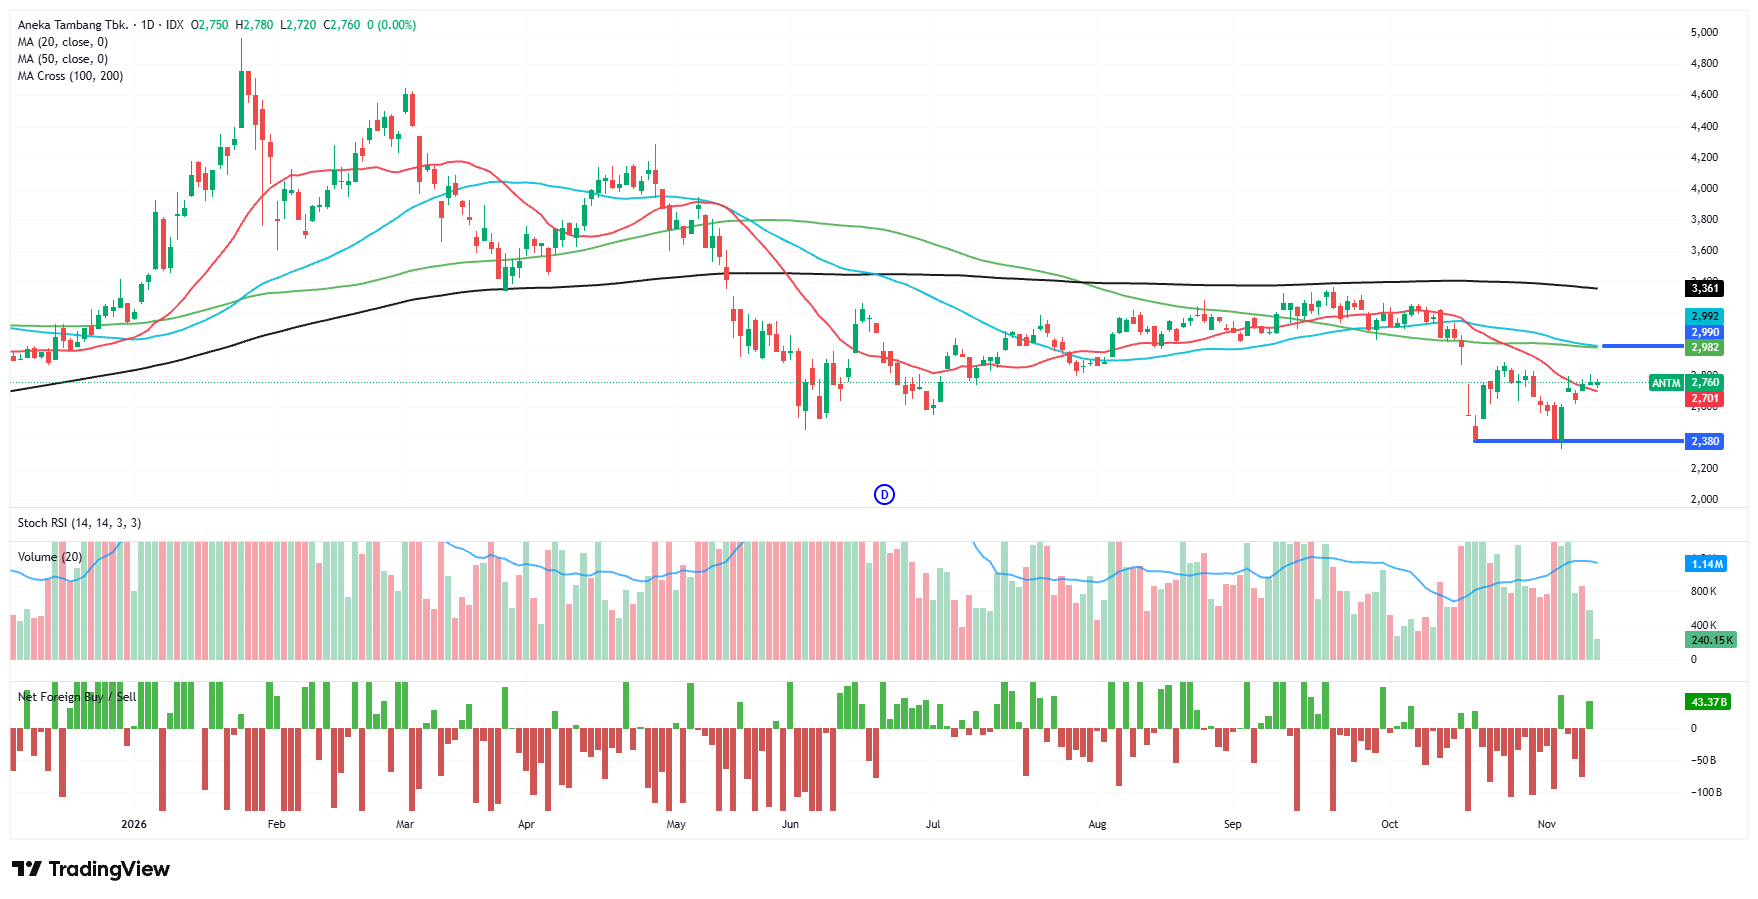
Sayangnya, dengan valuasi yang murah, secara teknikal saham ANTM masih dalam tren turun. Saat ini posisinya sedang menguji resistance MA20 daily, jika penguatan lanjut potensi resistance selanjutnya terbuka di 2990.
Namun, jika posisi saat ini tidak mampu dipertahankan, risiko melanjutkan tren turun menuju support terdekat di 2380 juga terbuka.
Kesimpulan
ANTM punya sejumlah katalis jangka panjang, mulai dari potensi pengelolaan tambang emas Nabire hingga pengembangan ekosistem baterai bersama CATL. Namun, kedua proyek tersebut masih membutuhkan waktu sebelum bisa memberikan kontribusi optimal terhadap kinerja perseroan.
Di sisi lain, fundamental ANTM masih tumbuh dengan laba bersih sembilan bulan 2026 naik 48 persen YoY. Meski begitu, perlambatan laba secara kuartalan, tekanan di segmen emas, serta belum optimalnya volume penjualan nikel tetap perlu dicermati, terutama sampai penghujung tahun ini.
Dari sisi valuasi, PBV ANTM sudah berada di bawah rata-rata lima tahunnya.
Namun, secara teknikal sahamnya masih dalam tren turun. Jadi, meskipun prospek jangka panjangnya menarik, kita tetap perlu memperhatikan perkembangan proyek, kinerja operasional, dan arah pergerakan sahamnya sebelum mengambil keputusan investasi.
Butuh Konsultasi Real Time Bersama Komunitas Saham yang Sehat?
Join Mikirsaham sekarang dan dapatkan benefit:
- Stockpick Investing Saham Indonesia (Value, Dividen, Growth, Contrarian) Update per bulan
- Tools Trading Plan by Sistem (minimal join Mikirsaham Super dan masih tahap Beta)
- Stockpick mid-term (6 bulan - 2 tahun) saham US (NEW)
- Stockpick trading mingguan untuk saham Indonesia
- Event Online Rutin bulanan
- Insight Saham Komprehensif untuk saham Indonesia, US
- Diskusi lebih nyaman di member area tanpa ada distraksi
- Grup Diskusi WA (terpisah antara saham Indo, US, dan stockpick trading mingguan)
- Hingga konsultasi private dengan founder kami
Langsung langganan dan pilih plan yang sesuai dengan kebutuhanmu sekarang dengan klik di sini
Jangan lupa follow kami di Googlenews dan kamu bisa baca di sini