5 Emiten Ini Mau Rights Issue Jumbo, Siapa Paling Menarik?
ENRG, VKTR, IRSX, BUVA, dan BRIS menyiapkan rights issue jumbo. Simak penggunaan dana, valuasi, serta risiko dilusinya sebelum memutuskan tebus.
Mikirduit - Kami mencatat ada lima emiten yang mau rights issue jumbo. Ada dua yang sudah dapat restu Otoritas Jasa Keuangan (OJK) dari grup Bakrie yakni PT Energi Mega Persada Tbk (ENRG) dan PT Vktr Teknologi Mobilitas Tbk (VKTR).
Key Takeaways
- Lima emiten menyiapkan rights issue jumbo dengan status berbeda. ENRG dan VKTR sudah mendapat pernyataan efektif OJK, sedangkan IRSX, BUVA, dan BRIS masih dalam proses atau tahap perencanaan.
- Penggunaan dana menjadi pembeda utama. ENRG mendanai bisnis migas, VKTR memperluas kendaraan listrik komersial, IRSX mengembangkan bisnis, BUVA membayar utang sekaligus mengembangkan aset, dan BRIS memperkuat kapasitas pembiayaan.
- Harga pelaksanaan murah belum tentu menarik ditebus. Investor perlu mempertimbangkan valuasi, harga teoritis, prospek bisnis, dan potensi dilusi—terutama IRSX yang mencapai 66,67%—sebelum menambah investasi.
- Cek pilihan saham investasi dengan perhitungan yang jelas antara peluang dan risiko, join Mikirsaham dengan klik link di sini
Di luar itu ada tiga yang baru merencanakan rights issue, mereka adalah PT Folago Global Nusantara Tbk (IRSX), PT Bukit Uluwatu Villa Tbk (BUVA), dan PT Bank Syariah Indonesia Tbk (BRIS).
Dari lima itu, kira-kira siapa paling menarik dan layak ditebus? mari kita ulas satu per satu.
Saham ENRG Right Issue untuk Suntik Anak Usaha di Harga Rp310
Pertama, ada dari ENRG yang minggu lalu baru saja dapat restu OJK alias surat efektif untuk rights issue.
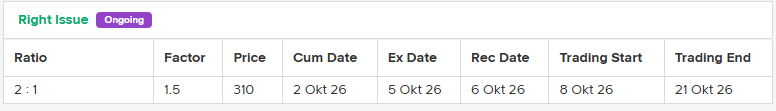
Berdasarkan prospektus, ENRG akan menerbitkan 13,28 miliar saham baru Seri B di harga Rp310 per saham dengan rasio 2:1, sehingga setiap 2 saham lama berhak memperoleh 1 saham baru.
Dari aksi ini, ENRG menargetkan dana hingga Rp4,12 triliun, dengan 96,59 persen untuk penyertaan modal ke anak usaha, terutama mendukung eksplorasi dan produksi migas, sementara 3,41 persen untuk modal kerja dan operasional.
Untuk jadwalnya, cum date jatuh pada 2 Oktober 2026, HMETD tercatat pada 6 Oktober, lalu diperdagangkan sekaligus dilaksanakan pada 8–21 Oktober 2026.
Menariknya, pemegang saham pengendali Shima Global Kapital tidak akan mengeksekusi HMETD sekitar 2,33 miliar saham miliknya dan mengalihkannya ke Bakrie Kalila Investment (BKI). BKI bersama afiliasinya juga menjadi standby buyer hingga sekitar 10,48 miliar saham. Jika seluruh skenario ini terealisasi, kepemilikan BKI diperkirakan naik dari 3,56 persen menjadi 9,41 persen, sedangkan Shima terdilusi dari 17,7 persen menjadi 11,7 persen.
Harga teoritis potensi mencapai Rp1000 per lembar setelah cum rights, dengan asumsi harga terkini di Rp1345 per lembar. Ini berarti secara matematis ada penyesuaian sekitar 25,7 persen.
Namun, TER bukan berarti harga ENRG pasti turun ke Rp1.000 karena harga aktual tetap ditentukan oleh kondisi pasar dan sentimen investor.
 Natalia
Saham VKTR Menuju Jadi Champion Right Issue di Harga Rp200
Kedua, masih dari grup Bakrie ada VKTR yang baru dapat surat efektif OJK kemarin Senin (28/9/2026). Dibandingkan rencana awal, rights issue kali ini sudah ada standby buyer dan rasio yang lebih sempit.
Berdasarkan prospektus terbaru, VKTR akan menerbitkan maksimal 15 miliar saham baru melalui rights issue dengan harga pelaksanaan Rp200 per saham. Rasio yang ditetapkan adalah 35 saham lama mendapatkan 12 HMETD, sehingga dana yang berpotensi dihimpun mencapai Rp3 triliun.
Dana tersebut akan digunakan untuk mendukung ekspansi bisnis kendaraan listrik komersial. Sekitar 66,86 persen akan disalurkan sebagai penyertaan modal ke anak usaha, PT Sarana Ekomobilitas Indonesia (SEI), terutama untuk pengadaan bus dan truk listrik dalam skema e-Mobility as a Service (e-MaaS). Sisanya digunakan untuk kebutuhan modal kerja VKTR.
Perlu dicatat, soal e-MaaS ini VKTR juga mendapatkan pendanaan dari Danantara hingga Rp2 triliun. Namun, pendanaan ini masih berupa non-binding term sheet dan belum final.
Dari sisi bisnis, VKTR juga sudah punya pijakan di pasar bus listrik. Mereka menguasai sekitar 30 persen pangsa pasar bus listrik Transjakarta, dengan lebih dari 120 unit bus listrik hasil rakitan VKTR yang telah beroperasi hingga awal 2026. Jadi, kalau pendanaan dari rights issue dan Danantara terealisasi, ekspansi e-MaaS ini berpotensi menjadi salah satu katalis pertumbuhan VKTR ke depan.
Dari sisi struktur pemegang saham, ada perubahan penting dibanding prospektus awal. PT Bakrie & Brothers (BNBR) tidak akan mengeksekusi HMETD-nya, melainkan mengalihkan seluruh hak tersebut kepada PT Bakrie Capital Indonesia (BCI). BCI akan mengambil sekitar 3,66 miliar saham senilai Rp732,13 miliar. Selain itu, BCI dan PT Biofuel Indo Sumatra (BIS) kini bertindak sebagai standby buyer untuk menyerap sisa saham yang tidak diambil pemegang saham.
Total komitmen standby buyer mencapai sekitar 11,34 miliar saham atau Rp2,27 triliun, terdiri dari BCI maksimal 3,09 miliar saham dan BIS maksimal 8,25 miliar saham.
Artinya, risiko rights issue tidak terserap seperti yang dikhawatirkan dalam prospektus awal kini sudah lebih ter-cover oleh keberadaan standby buyer. Meski begitu, pemegang saham yang tidak menggunakan HMETD tetap berpotensi mengalami dilusi maksimal 25,53 persen apabila seluruh saham baru diterbitkan.
Untuk jadwalnya, cum date di pasar reguler jatuh pada 6 Oktober 2026, ex date 7 Oktober, recording date 8 Oktober, dan HMETD mulai diperdagangkan pada 12–23 Oktober 2026.
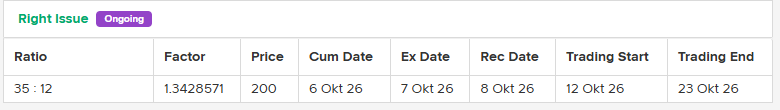
Adapun untuk penghitungan harga teoritis dengan asumsi harga VKTR terkini di Rp805 per saham, akan berada di area Rp651 per saham, atau secara matematis ada risiko penutunan harga mencapai 19,2 persen.
Saham IRSX Lelet Eksekusi Right Issue Sampai Minta Persetujuan Dua Kali
Ketiga, ada IRSX yang sejauh ini masih dalam rencana. Sebenarnya, emiten satu ini sudah menerbitkan prospektus sedari Januari lalu, tapi sampai saat ini belum kunjung hilal rights issue-nya, padahal sudah lewat setahun sejak disetujui pada RUPS 25 September 2025.
Dalam rencana terbarunya, IRSX akan menerbitkan maksimal 12,39 miliar saham baru, setara dengan sekitar 66,67 persen dari modal setelah rights issue.
Aksi ini juga akan disertai penerbitan maksimal 1,86 miliar Waran Seri II. Namun, berbeda dengan prospektus Januari yang sempat mencantumkan harga pelaksanaan Rp300, dalam keterbukaan terbaru harga pelaksanaan HMETD maupun waran masih akan ditetapkan kemudian oleh perseroan.
Dana rights issue nantinya akan digunakan untuk ekspansi dan pengembangan bisnis, termasuk belanja modal serta modal kerja, baik di perseroan maupun anak usaha. Sementara dana dari pelaksanaan Waran Seri II akan digunakan untuk modal kerja.
Perkembangan terbarunya, dalam RUPSLB 24 September 2026, pemegang saham kembali menyetujui rencana rights issue tersebut. IRSX juga sudah mengubah laporan keuangan yang menjadi dasar aksi korporasi dari periode Desember 2025 menjadi Juni 2026. Saat ini perseroan masih menunggu pernyataan efektif OJK dan berharap proses tersebut selesai pada akhir Oktober 2026.
Jadi, untuk IRSX saat ini yang paling penting justru menunggu harga pelaksanaan final dan jadwal HMETD. Karena dua angka tersebut belum ditetapkan dalam update terbaru, harga teoritis dan potensi penyesuaian harga saham belum bisa dihitung secara pasti.
Namun, kalau kita coba pakai harga pelaksanaan lama Rp300 dan membuat asumsi harga saham IRSX di Rp805, maka harga teoritis setelah ex-rights atau TER berada di sekitar Rp468 per saham. Risiko penurunan harga bisa mencapai 40 persen lebih.
Di sisi lain, pemegang saham yang tidak mengeksekusi HMETD berpotensi mengalami dilusi hingga 66,67 persen, sehingga ukuran rights issue ini tergolong sangat besar dibandingkan jumlah saham yang beredar saat ini.
Untuk standby buyer, dari prospektus Januari sudah menyebut PT Matra Tri Abadi (MTA) selaku pemegang saham pengendali berkomitmen mengeksekusi seluruh HMETD yang diperolehnya dan juga bertindak sebagai pembeli siaga.
Saham BUVA Jeblok Jelang Right Issue di Harga Rp250
Selanjutnya ada saham yang terafiliasi konglomerat Happy Hapsoro sedang merencanakan rights issue jumbo, yaitu BUVA. Mereka saat ini juga masih dalam penantian surat efektif OJK, harusnya kalau sesuai jadwal minggu lalu mereka sudah ada, tapi sampai saat ini dalam penelusuran kami belum kunjung dapat juga.
Adapun berdasarkan keterbukaan informasi terbaru pada 3 Agustus 2026, BUVA akan menerbitkan maksimal 6,15 miliar saham baru dengan rasio 4:1 dan harga pelaksanaan Rp250 per saham. Dari aksi ini, perseroan berpotensi menghimpun dana sekitar Rp1,54 triliun, dengan potensi dilusi maksimal 20 persen.
Menariknya, kalau dibandingkan dengan rencana awal, rights issue BUVA kali ini justru jauh lebih konservatif.
Sebelumnya perseroan sempat membuka opsi penerbitan hingga 50 miliar saham baru, tetapi dalam keterbukaan terbaru jumlahnya dipangkas menjadi sekitar 6,15 miliar saham dengan target dana Rp1,54 triliun.
Dana tersebut juga tidak seluruhnya digunakan untuk ekspansi, karena sekitar Rp417,8 miliar dialokasikan untuk mempercepat pembayaran utang, sementara sisanya digunakan untuk pengembangan aset dan proyek baru
Dari sisi penyerapan, rights issue ini sudah didukung empat pembeli siaga, yaitu Hapsoro, PT Tata Tirta Datun, Ferry Sudjono, dan PT Henan Putihrai Sekuritas. Sementara pemegang saham pengendali, PT Nusantara Utama Investama, berkomitmen mengeksekusi maksimal 2,4 miliar HMETD.
Kalau menggunakan harga BUVA Rp630 dan harga pelaksanaan Rp250, harga teoritis setelah ex-rights atau TER berada di sekitar Rp554 per saham. Artinya, terdapat potensi penyesuaian harga secara matematis sekitar 12,1 persen dari harga saat ini. Namun, karena status efektifnya belum terverifikasi, perhitungan ini masih sebatas simulasi berdasarkan struktur rights issue yang tercantum dalam keterbukaan informasi.
Saham BRIS Mau Tambah Free FLoat?
Terakhir ada BRIS yang baru saja menerbitkan rencana mau rights issue pada Rabu hari ini (30/9/2026).
Aksi korporasi BRIS saat ini masih berada pada tahap awal karena belum memperoleh persetujuan RUPSLB dan belum mendapatkan pernyataan efektif dari OJK. RUPSLB untuk meminta persetujuan rights issue dijadwalkan pada 6 November 2026.
Dalam keterbukaan terbaru, BRIS berencana menerbitkan maksimal 6,8 miliar saham baru Seri B dengan nilai nominal Rp500 per saham. Namun, harga pelaksanaan dan jumlah saham final belum ditentukan dan nantinya baru akan disampaikan dalam prospektus. Jadi, untuk saat ini kita belum bisa mengetahui berapa dana yang akan dihimpun maupun menghitung harga teoritis setelah ex-rights secara pasti.
Dari sisi tujuan, seluruh dana hasil rights issue untuk penyaluran pembiayaan guna mendukung pertumbuhan usaha BRIS. Aksi ini ditujukan untuk memperkuat permodalan sekaligus meningkatkan kapasitas pembiayaan.
BRIS memproyeksikan permodalan untuk mendukung bisnis meningkat dari Rp51,07 triliun pada 2026 menjadi Rp64,41 triliun pada 2027, dengan CAR diproyeksikan naik dari 20,38 persen menjadi 23,31 persen.
Di luar penggunaan dana untuk modal, kami juga menilai ini sebagai langkah untuk menaikkan free float yang saat ini tidak sampai 10 persen, sementara BEI sudah menaikkan ketentuan minimum free float menjadi 15 persen melalui perubahan Peraturan I-A yang berlaku sejak 31 Maret 2026.
Memang, emiten yang sudah tercatat masih mendapatkan masa transisi untuk memenuhi ketentuan tersebut. Namun, dengan adanya rencana penerbitan maksimal 6,8 miliar saham baru, rights issue ini berpotensi ikut memperbesar porsi saham yang beredar di publik.
Dari sisi dilusi, pemegang saham yang tidak mengeksekusi HMETD berpotensi mengalami dilusi maksimal 12,85 persen. Angka ini masih bersifat indikatif karena struktur final rights issue belum ditetapkan.
Untuk timeline, setelah RUPSLB pada November, BRIS akan menyampaikan pernyataan pendaftaran kepada OJK. Rights issue baru dapat dilaksanakan setelah memperoleh pernyataan efektif dari OJK, dengan target pelaksanaan dan penyelesaian pada kuartal I/2027.
Mana yang Paling Menarik?
Menarik atau tidaknya saham untuk ditebus nggak cukup dilihat dari seberapa murah harga rights issue-nya. Kita juga perlu lihat harga teoritis (TER), valuasi, dilusi, penggunaan dana, dan tentu harga beli kita.
Dari empat saham yang sudah punya asumsi harga RI, semuanya saat ini masih berada di atas harga teoritis. ENRG di Rp1.330 vs TER Rp990, VKTR Rp805 vs Rp651, IRSX Rp346 vs Rp315, dan BUVA Rp630 vs Rp554. Jadi secara matematis, harga pasar masih punya buffer di atas harga teoritisnya.
Nah, kalau dari sisi posisi:
Kalau average price kita sudah di bawah teoritis, posisinya relatif lebih nyaman. Bahkan setelah penyesuaian teoritis, kita masih punya potensi floating gain. Dalam kondisi seperti ini, take profit sebagian bisa dipertimbangkan untuk mengamankan profit, terutama kalau valuasinya sudah cukup tinggi. Tapi, jika yakin dengan sahamnya dan mau eksekusi saham barunya juga tidak masalah, selama posisi harga rata-rata masih berada di atas dari harga pelaksanaan. Sehingga jadi momentum beli di harga yang lebih murah,
Kalau average price berada di antara teorits dan harga sekarang, keputusan exercise jadi lebih menarik untuk dipertimbangkan karena harga RI jauh lebih murah dan bisa membantu menurunkan average. Tapi tetap jangan otomatis tebus hanya karena diskonnya besar. Kalau prospek bisnis atau valuasinya kurang menarik, menambah saham justru memperbesar exposure.
Kalau average price kita di atas teoritis, exercise memang bisa menurunkan average cost secara matematis. Tapi menurut kami, ini justru perlu lebih hati-hati. Jangan sampai rights issue dipakai sekadar untuk averaging down tanpa melihat apakah bisnisnya memang punya katalis yang cukup untuk mengejar harga tersebut.
Kalau melihat datanya, ENRG punya kombinasi struktur RI yang sudah efektif, harga pelaksanaan jauh di bawah pasar, dan sudah terjamin standby buyer. Namun, PBV 2,1 kali, menurut kami masih cukup mahal daripada rara-rata industri.
Di sisi lain, mayoritas dana RI diarahkan untuk bisnis migas, sehingga layak atau tidaknya ditebus tetap akan bergantung pada prospek bisnis migas dan sensitivitasnya terhadap harga minyak global.
Beralih ke VKTR yang juga sudah efektif menariknya memiliki standby buyer, menariknya prospek bisnisnya juga didukung pendanaan Danantara yang katanya sampai Rp2 triliun dan mereka sudah menguasai 30 persen pasokan bus listrik Transjakarta, tetapi valuasinya memang sudah sangat mahal sampai 33,8 kali.
Sementara IRSX perlu lebih hati-hati karena simulasi harga teoritis masih menggunakan harga RI lama, sementara potensi dilusinya mencapai 66,67 persen.
BUVA memiliki penyesuaian harga teoritis yang lebih kecil, tetapi PBV-nya masih sekitar 7,2 kali, sehingga valuasinya juga perlu menjadi pertimbangan.
Sedangkan BRIS masih perlu menunggu harga pelaksanaan sebelum bisa menilai seberapa menarik rights issue tersebut. Secara valuasi, saham BRIS juga sudah cukup murah.
Jadi sederhananya, kalau sudah punya saham di harga rendah dan posisi profit masih tebal, rights issue bisa jadi momentum untuk mengamankan sebagian profit.
Kalau average masih tinggi, jangan otomatis tebus hanya demi menurunkan average. Yang lebih penting adalah apakah setelah rights issue, valuasi dan prospek bisnisnya masih masuk akal.
Mau Dapat Insight Saham hingga Action-nya Sesuai dengan Kebutuhan?
Join Mikirsaham sekarang dan dapatkan benefit:
- Stockpick Investing Saham Indonesia (Value, Dividen, Growth, Contrarian) Update per bulan
- Tools Trading Plan by Sistem (minimal join Mikirsaham Super dan masih tahap Beta)
- Stockpick mid-term (6 bulan - 2 tahun) saham US (NEW)
- Stockpick trading mingguan untuk saham Indonesia
- Event Online Rutin bulanan
- Insight Saham Komprehensif untuk saham Indonesia, US
- Diskusi lebih nyaman di member area tanpa ada distraksi
- Grup Diskusi WA (terpisah antara saham Indo, US, dan stockpick trading mingguan)
- Hingga konsultasi private dengan founder kami
Langsung langganan dan pilih plan yang sesuai dengan kebutuhanmu sekarang dengan klik di sini
Jangan lupa follow kami di Googlenews dan kamu bisa baca di sini