Sinyal 5 Saham Lagi Diskon Besar dari CPIN hingga MTEL
Ada lima saham super murah, valuasi PBV sudah berada tepat atau di bawah -2 standar deviasi, siapa saja mereka?
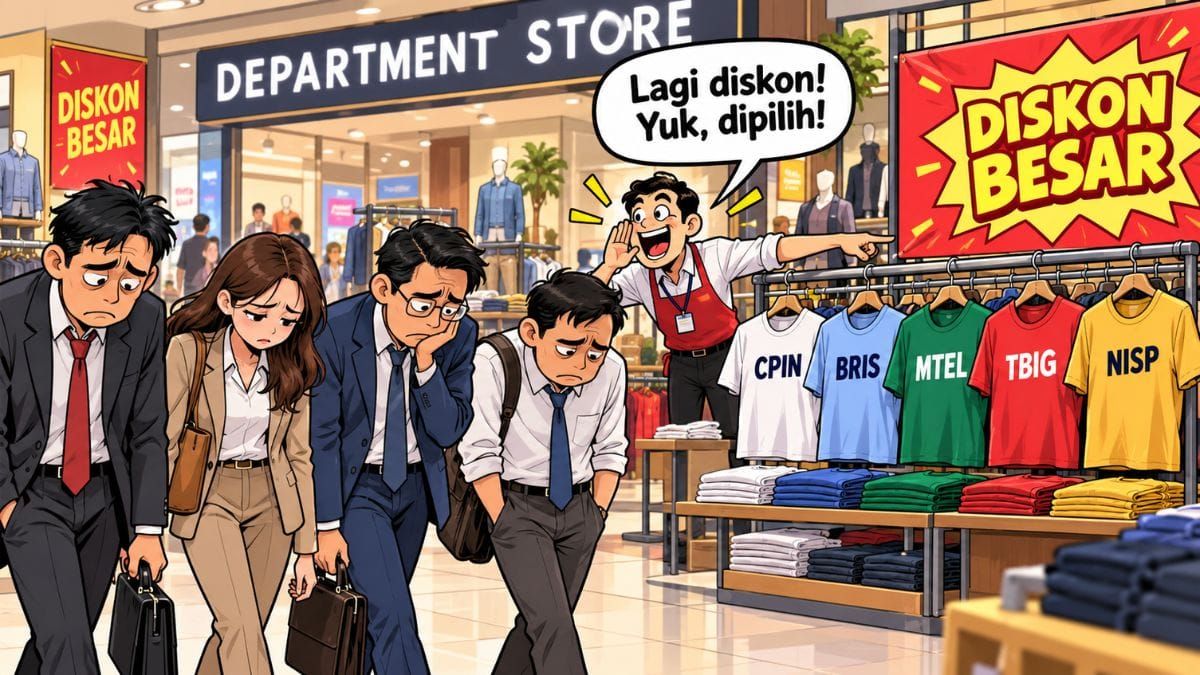
Mikirduit - Ada lima saham masuk radar kami memiliki valuasi yang super murah, tercermin dari PBV terkini sudah berada tepat atau di bawah -2 standar deviasinya. Lalu, bagaimana memahami sinyal saham murah ini?
Key Takeaways
- Lima saham masuk radar valuasi murah: BRIS, CPIN, dan TBIG memiliki PBV di bawah -2 standar deviasi, sementara MTEL dan NISP tepat di batas tersebut. Namun, valuasi murah bukan jaminan harga saham akan segera rebound.
- Katalis dan risiko tiap saham berbeda: BRIS berencana rights issue jumbo hingga 6,8 miliar saham, CPIN menghadapi perubahan indeks MSCI, sedangkan MTEL dan TBIG masuk daftar HSC BEI. NISP ditopang pertumbuhan kredit dan pendapatan non-bunga yang kuat.
- Fundamental tetap jadi kunci: Pertumbuhan laba BRIS, pemulihan kinerja CPIN, ekspansi fiber dan kolokasi MTEL-TBIG, serta pertumbuhan kredit NISP bisa menjadi katalis.
- Dapatkan Diskon 55% + 15% untuk Investing Pro Hanya Pada 15 Oktober 2026 dengan klik di sini
Mereka adalah PT Bank Syariah Indonesia Tbk (BRIS), PT Charoen Pokphand Indonesia Tbk (CPIN), PT Mitratel Tbk (MTEL), PT Tower Bersama Infrastructure Tbk (TBIG) dan PT Bank OCBC Indonesia Tbk (NISP).
Namun, sebelum menganggap saham-saham ini murah, kita perlu memahami apa arti PBV band dan posisi -2 standar deviasi.
Apa Itu PBV Band dan -2 Standar Deviasi?
PBV (Price to Book Value) membandingkan harga saham dengan nilai buku perusahaan. Sementara itu, PBV band menggambarkan rentang valuasi historis saham, biasanya dilengkapi garis rata-rata dan batas berdasarkan standar deviasi.
Pada PBV band, saham disebut murah secara historis kalau nilainya sudah dibawah rata-rata, semakin dalam turunnya, maka semakin murah.
Biasanya, -2 standar deviasi menjadi area paling bawah. Karena itu, saham yang PBV-nya menyentuh area tersebut bisa dianggap berada di area valuasi yang sangat murah dibandingkan historisnya.
Adapun berikut perbandingan valuasi dari 5 saham yang masuk radar kami:
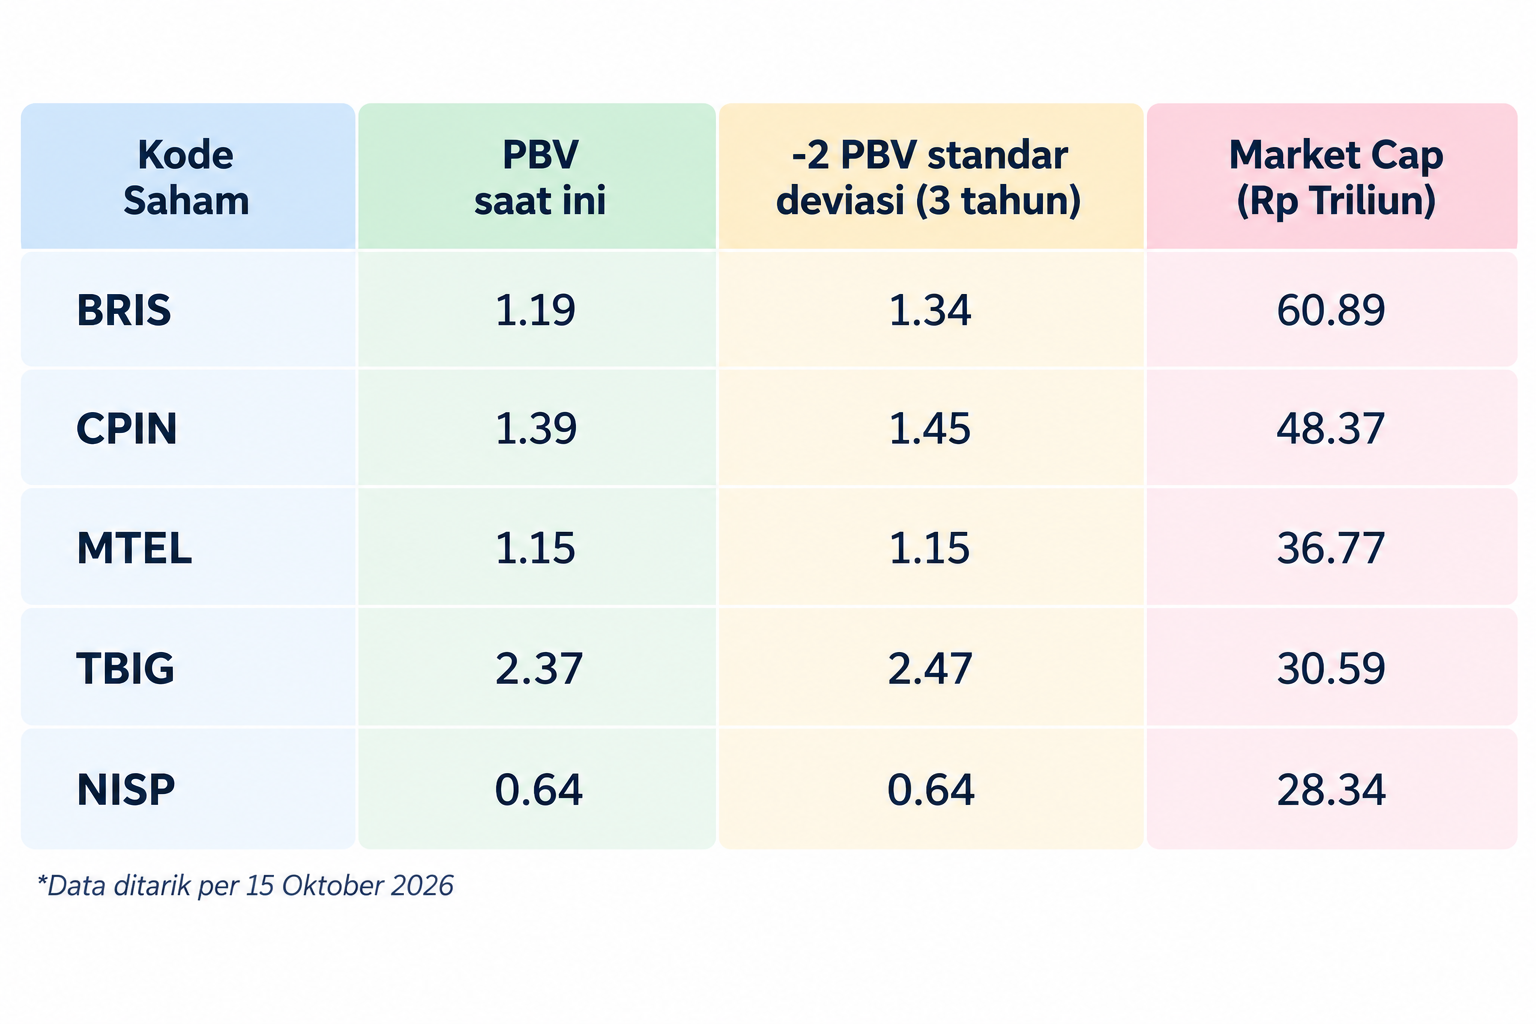
Dari tabel tersebut, BRIS, CPIN, dan TBIG memiliki PBV di bawah batas -2 standar deviasi. Sementara itu, MTEL dan NISP berada tepat pada batas tersebut. Kondisi ini bisa menjadi titik awal untuk mencari peluang.
Meski begitu, kondisi ini bukan jaminan saham sudah undervalued atau harganya akan segera naik. Kinerja fundamental dan prospek bisnisnya tetap perlu diperiksa. Mari kita ulas satu per satu prospek dan sekilas kinerja dari lima saham itu:
Saham BRIS
Pertama dari BRIS dulu yang punya katalis penting mau rights issue sampai 6,8 miliar lembar saham baru.
Aksi korporasi ini masih menunggu persetujuan RUPSLB yang dijadwalkan pada 6 November 2026 serta pernyataan efektif dari OJK. Harga pelaksanaan dan jumlah saham final juga belum ditentukan, sehingga nilai dana yang akan dihimpun masih belum bisa dipastikan.
Seluruh dana hasil rights issue nantinya akan digunakan untuk mendukung penyaluran pembiayaan dan memperkuat modal. BRIS memproyeksikan modal untuk mendukung bisnis meningkat dari Rp51,07 triliun pada 2026 menjadi Rp64,41 triliun pada 2027, dengan rasio kecukupan modal (CAR) naik dari 20,38 persen menjadi 23,31 persen.
Di sisi lain, rights issue ini juga berpotensi membantu meningkatkan free float BRIS yang saat ini masih di bawah 10 persen, sementara ketentuan minimum BEI telah naik menjadi 15 persen.
Di luar aksi korporasi tersebut, kalau bicara kinerja keuangan BRIS terbilang masih solid.
Sepanjang delapan bulan pertama 2026 BRIS tercatat membukukan laba bersih sebesar Rp5,3, tumbuh 10,07 persen YoY. Kinerja ini masih ditopang oleh pertumbuhan bisnis yang cukup solid, terutama dari sisi penghimpunan dana dan pembiayaan.
DPK BRIS juga tumbuh 17,71 persen YoY, sementara pembiayaan meningkat 16,21 persen YoY. Pertumbuhan pembiayaan yang tetap dua digit menunjukkan aktivitas intermediasi BRIS masih cukup kuat di tengah kondisi industri perbankan yang menghadapi tekanan biaya dana.
Yang menarik, pertumbuhan pendapatan non-bunga juga semakin kencang. Fee-based income melonjak 36,27 persen YoY menjadi sekitar Rp5,6 triliun, sehingga memberikan tambahan kontribusi yang cukup besar terhadap laba.
Artinya, pertumbuhan BRIS tidak hanya mengandalkan ekspansi pembiayaan, tetapi juga semakin ditopang oleh bisnis berbasis transaksi dan layanan.
Secara keseluruhan, kinerja BRIS hingga Agustus masih menunjukkan momentum yang positif, dengan DPK dan pembiayaan tumbuh dua digit serta fee-based income yang melesat.
Saham CPIN
CPIN juga menarik untuk diperhatikan karena kinerja bisnisnya membaik, sementara valuasinya justru berada di bawah batas -2 standar deviasi.
Salah satu sentimen terbaru adalah perubahan indeks MSCI pada September 2026. CPIN keluar dari MSCI Global Standard Index dan berpindah ke MSCI Global Small Cap Index.
Perubahan ini memicu penyesuaian portofolio dana pasif lain yang mengikuti indeks MSCI, hasilnya saham CPIN juga sudah jatuh lebih dari 35 persen dari awal tahun.
Dari sisi prospek, CPIN masih punya peluang dari kebutuhan protein hewani, terutama produk ayam dan pakan ternak. Program Makan Bergizi Gratis (MBG) juga berpotensi menambah permintaan.
Namun, kinerja bisnis tetap akan dipengaruhi oleh harga jual ayam, biaya pakan, serta keseimbangan pasokan dan permintaan di pasar.
Kinerja Semester I 2026 menunjukkan perbaikan yang cukup kuat. Penjualan bersih CPIN naik 19,2 persen menjadi Rp39,42 triliun, sedangkan laba bersih melonjak 95,1 persen menjadi Rp3,71 triliun. Margin bruto juga meningkat dari 14,3 persen menjadi 17,6 persen.
PBV CPIN saat ini sebesar 1,39 kali, di bawah batas -2 standar deviasi sebesar 1,45 kali. Kombinasi valuasi historis yang rendah dan pertumbuhan laba yang kuat menjadi hal menarik untuk dicermati.
Tantangannya adalah apakah perbaikan margin tersebut bisa bertahan jika harga bahan baku dan harga jual ayam kembali berubah.
 Tasya Natalia
Saham MTEL
Berikutnya ada MTEL yang punya valuasi menarik, meskipun baru-baru ini dapat label HSC. Bisa dibilang, MTEL ini jadi saham BUMN pertama yang masuk daftar ini.
Label HSC umumnya memicu aksi wait and see atau volatilitas harga saham jangka pendek karena perhatian pada aspek free float dan likuiditas perdagangan ritel.
Di sisi operasional, MTEL justru menunjukkan pertumbuhan penyewaan yang cukup baik. Hingga Juni 2026, perusahaan mengelola 40.563 menara dengan total 63.866 tenant, naik dari 60.907 tenant pada periode yang sama tahun lalu. Jumlah kolokasi juga meningkat menjadi sekitar 23.303 penyewaan, tumbuh 10,3 persen secara tahunan.
Pertumbuhan tersebut mendorong tenancy ratio MTEL naik dari 1,53 kali menjadi 1,57 kali. Semakin tinggi rasio ini, semakin optimal aset menara dimanfaatkan untuk menghasilkan pendapatan, tanpa harus selalu membangun menara baru.
Selain menara, bisnis fiber optik juga menjadi sumber pertumbuhan yang penting. MTEL melaporkan jaringan fiber dengan billable length mencapai 74.779 kilometer pada Semester I 2026, tumbuh 13,9 persen secara tahunan.
Billable length mengacu pada panjang jaringan yang sudah menghasilkan pendapatan melalui layanan kepada pelanggan. Perusahaan juga mengembangkan layanan Fixed Wireless Access (FWA), Fiber-to-the-Tower (FTTT), dan Power-as-a-Service (PaaS) untuk memperluas layanan di luar penyewaan menara tradisional.
Dari sisi keuangan, pendapatan MTEL pada Semester I 2026 mencapai Rp4,69 triliun, naik 2,1 persen secara tahunan. EBITDA tumbuh 0,8 persen menjadi Rp3,89 triliun dengan margin 82,9 persen, sedangkan laba bersih naik 1,5 persen menjadi Rp1,11 triliun.
Bisnis penyewaan menara masih menjadi kontributor utama, yakni 81,7 persen dari total pendapatan. Artinya, bisnis inti masih menopang kinerja, sementara fiber berpotensi menjadi sumber pertumbuhan tambahan
Secara keseluruhan, memang valuasi MTEL menarik, bisnisnya juga masih solid dari peningkatan kolokasi, ekspansi fiber, serta peluang layanan infrastruktur digital baru.
Namun, kita tetap perlu melihat apakah pertumbuhan tersebut bisa semakin cepat tercermin dalam pendapatan dan laba, sembari mencermati risiko likuiditas saham akibat konsentrasi kepemilikan.
 Surya Rianto
Saham TBIG
TBIG juga bergerak di bisnis penyewaan menara telekomunikasi. Pendapatannya terutama ditopang oleh penyewaan menara dan penambahan penyewaan kepada operator.
Sama seperti MTEL, saham satu ini juga masuk dalam daftar HSC. Konsentrasi kepemilikan yang tinggi membuat investor perlu lebih memperhatikan likuiditas dan potensi volatilitas sahamnya.
TBIG juga memiliki tantangan di struktur utang. Total utang berbunga mencapai sekitar Rp30,73 triliun dengan DER 2,21 kali, sementara rasio pinjaman bersih terhadap EBITDA berada di 4,8 kali.
Kondisi ini membuat TBIG sensitif terhadap suku bunga. Penurunan suku bunga berpotensi menekan beban pendanaan, sedangkan suku bunga tinggi yang bertahan lebih lama bisa menahan pertumbuhan laba.
Dari sisi operasional, hingga Juni 2026 TBIG mengelola 25.280 site dengan 42.332 penyewaan, sehingga tenancy ratio mencapai 1,68 kali. Selain mengoptimalkan kolokasi, TBIG mengembangkan fiber optik, DAS, dan small cells untuk menambah sumber pendapatan.
Pada Semester I 2026, pendapatan mencapai Rp3,46 triliun, EBITDA Rp2,95 triliun, sedangkan pendapatan fiber tumbuh 6 persen secara tahunan menjadi Rp325 miliar.
Dengan valuasi TBIG yang tergolong murah. Peluang pemulihan tetap ada jika bisnis fiber dan kolokasi tumbuh serta biaya pendanaan membaik, tetapi kita perlu mempertimbangkan risiko utang dan pertumbuhan bisnis menara yang relatif moderat, ditambah label HSC yang menambah kewaspadaan terhadap risiko volatilitas dan likuiditas.
Saham NISP
Terakhir ada NISP yang masuk daftar PBV super murah, bahkan nilainya kurang dari 1 kali.
Dari sisi kinerja NISP ini juga solid. Sampai Agustus 2026, NISP membukukan laba bersih Rp3,66 triliun. tumbuh sekitar 6,6 persen YoY dibandingkan Rp3,44 triliun pada periode yang sama tahun lalu.
Pertumbuhan laba ini ditopang oleh ekspansi kredit yang cukup agresif. Hingga Agustus 2026, total kredit mencapai Rp185 triliun, naik sekitar 18,8 persen YoY, sementara DPK tumbuh lebih moderat sekitar 9,4 persen menjadi Rp246,8 triliun.
Dari sisi pendapatan, Net Interest Income (NII) naik 7,4 persen YoY menjadi Rp7,79 triliun, dengan beban bunga justru turun sekitar 1 persen. Di saat yang sama, pendapatan komisi, provisi, dan administrasi melonjak 49,4 persen menjadi Rp1,03 triliun, sehingga kontribusi pendapatan non-bunga semakin besar.
Menariknya, pertumbuhan kredit yang lebih kencang dari DPK membuat CASA sedikit meningkat dari sekitar 55,2 persen menjadi 56,7 persen.
Secara keseluruhan, pertumbuhan kredit yang kuat, NII yang masih tumbuh, serta lonjakan fee-based income menjadi penopang utama kinerja NISP hingga Agustus 2026.
Gimana, dari lima saham ini kalian tertarik pilih yang mana?
Mau Dapat Insight Saham hingga Action-nya Sesuai dengan Kebutuhan?
Join Mikirsaham sekarang dan dapatkan benefit:
- Stockpick Investing Saham Indonesia (Value, Dividen, Growth, Contrarian) Update per bulan
- Tools Trading Plan by Sistem (minimal join Mikirsaham Super dan masih tahap Beta)
- Stockpick mid-term (6 bulan - 2 tahun) saham US (NEW)
- Stockpick trading mingguan untuk saham Indonesia
- Event Online Rutin bulanan
- Insight Saham Komprehensif untuk saham Indonesia, US
- Diskusi lebih nyaman di member area tanpa ada distraksi
- Grup Diskusi WA (terpisah antara saham Indo, US, dan stockpick trading mingguan)
- Hingga konsultasi private dengan founder kami
Langsung langganan dan pilih plan yang sesuai dengan kebutuhanmu sekarang dengan klik di sini
Jangan lupa follow kami di Googlenews dan kamu bisa baca di sini