MSCI Usul Downgrade Indonesia ke Standalone Market, Strategi Apa yang Harus Dilakukan?
MSCI mengusulkan Indonesia turun dari Emerging Market ke Standalone Market. Simak penyebab, potensi dampak ke IHSG, pelajaran dari tiga negara, dan strategi investor menghadapi ketidakpastian.
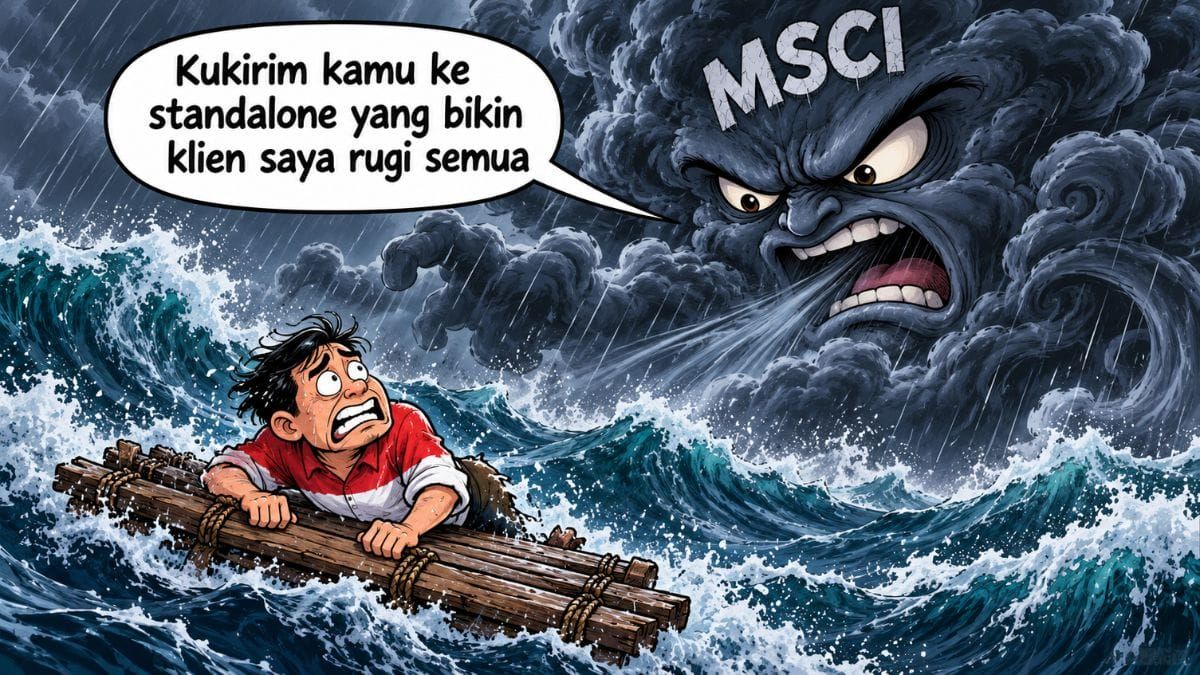
Mikirduit - Pada Jumat pagi ini (16/10/2026) kita dikejutkan oleh pengumuman MSCI yang tiba-tiba mengusulkan mau menurunkan posisi Indonesia dari Emerging Market ke Standalone Market. Lalu, bagaimana nasib pasar saham Indonesia, dan apa yang harus dilakukan?
Key Takeaways
- MSCI mengusulkan perubahan status Indonesia dari Emerging Market menjadi Standalone Market, dengan keputusan final paling lambat 30 Juni 2027.
- Masalah utama kita ada di transparansi sampai kejelasan aturan untuk mengembalikan kepercayaan investor.
- Bulgaria menjadi contoh terbaru bahwa negara bisa keluar dari Standalone Market setelah perbaikan pasar yang dinilai memadai oleh MSCI.
- Cek pilihan saham investasi dengan perhitungan yang jelas antara peluang dan risiko, join Mikirsaham dengan klik link di sini
Kabar ini bukan sekadar perubahan klasifikasi. MSCI menjadi acuan bagi berbagai pengelola dana global, sehingga perubahan status dapat memengaruhi alokasi investasi ke saham Indonesia.
Namun, status Indonesia belum resmi diturunkan. MSCI membuka konsultasi hingga 30 April 2027 dan menargetkan keputusan final paling lambat 30 Juni 2027. Selama proses tersebut, pembekuan sejumlah perubahan indeks saham Indonesia yang berlaku sejak Januari 2026 tetap berlanjut.
Lantas, apa yang membuat MSCI mengajukan usulan ini, bagaimana pengalaman negara-negara yang pernah masuk Standalone Market, dan strategi apa yang perlu disiapkan investor?
Mengapa MSCI Mengusulkan Downgrade Indonesia?
Dalam dokumen konsultasi resmi Oktober 2026, MSCI menyoroti tiga persoalan utama.
Pertama, transparansi kepemilikan saham. MSCI menilai struktur kepemilikan sejumlah saham Indonesia masih sulit ditelusuri secara memadai. Kondisi ini memengaruhi keandalan perhitungan free float, yaitu saham yang benar-benar tersedia untuk diperdagangkan oleh publik.
Kedua, dugaan perdagangan terkoordinasi. MSCI menyampaikan bahwa pelaku pasar masih mengkhawatirkan dugaan transaksi terkoordinasi yang dapat mengganggu pembentukan harga saham.
Ketiga, penegakan aturan yang belum terbukti memadai. Regulator di Indonesia memang telah mengumumkan berbagai reformasi, termasuk keterbukaan kepemilikan di atas 1 persen, pelaporan High Shareholding Concentration (HSC), dan peta jalan minimum free float 15 persen. Namun, MSCI menilai implementasinya belum menunjukkan hasil yang konsisten di seluruh pasar.
Artinya, MSCI tidak hanya menuntut penambahan regulasi. Mereka ingin melihat bukti bahwa reformasi benar-benar dijalankan, data kepemilikan dapat dipercaya, dan dugaan pelanggaran ditangani secara efektif.
Sorotan ke Saham GOTO, DSSA, BREN, Sampai Akuisisi BYAN
Sejumlah masalah yang dikeluhkan MSCI, sebenarnya sudah tercermin dari beberapa saham yang jadi perhatian tahun ini.
Ada GOTO yang disorot dalam konteks likuiditas. Bermula dari sahamnya terjebak di gocap berbulan-bulan sampai akhirnya dijebol dari level itu karena terbentur aturan harga minimum diubah ke Rp1. Adapun saham GOTO sudah berada di Rp23 per lembar.
Sementara DSSA dan BREN disorot karena dilabeli HSC alias tingginya konsentrasi kepemilikan saham.
Akibat hal-hal tersebut, tiga saham itu resmi dikeluarkan dari indeks MSCI. Hingga kini, belum ada kepastian kapan saham-saham tersebut dapat kembali masuk, mengingat pembekuan perubahan indeks MSCI Indonesia (index freeze) juga belum dicabut.
Namun, perlu dicatat status HSC bukan bukti manipulasi, begitu pula persoalan likuiditas tidak otomatis menunjukkan adanya pelanggaran perdagangan.
Hal yang lebih penting adalah bagaimana otoritas memastikan keterbukaan informasi, mengawasi transaksi yang tidak wajar, dan menegakkan aturan secara konsisten.
Di sisi lain, muncul kekhawatiran yang berkaitan dengan penegakan hukum setelah kabar akuisisi BYAN mencuat. Pasalnya, pasar menyoroti soal Haji Isam masuk BYAN setelah menggadaikan saham PGUN dan JARR ke Bank Mandiri.
Muncul informasi simpang siur juga mengenai BBCA sampai AMMN yang disebut-sebut jadi incaran lagi oleh Haji Isam. Ini masih rumor, belum ada konfirmasi resmi soal pihak terkait.
Berbagai isu ini memperlihatkan pentingnya keterbukaan informasi di pasar modal. Namun, tidak tepat menyimpulkan bahwa emiten atau rumor tertentu menjadi penyebab langsung usulan downgrade MSCI.
 Tasya Natalia
Apa Dampaknya Jika Indonesia Menjadi Standalone Market?
Risiko terbesar adalah perubahan alokasi dana investor global.
Berdasarkan dokumen resmi MSCI, kapitalisasi pasar dalam MSCI Indonesia Index telah turun 55 persen sejak awal 2026. Ditambah dengan berkurangnya jumlah saham konstituen, bobot Indonesia dalam MSCI Emerging Markets Index juga menyusut signifikan, dari 1,16 persen menjadi hanya 0,43 persen per 30 September 2026.
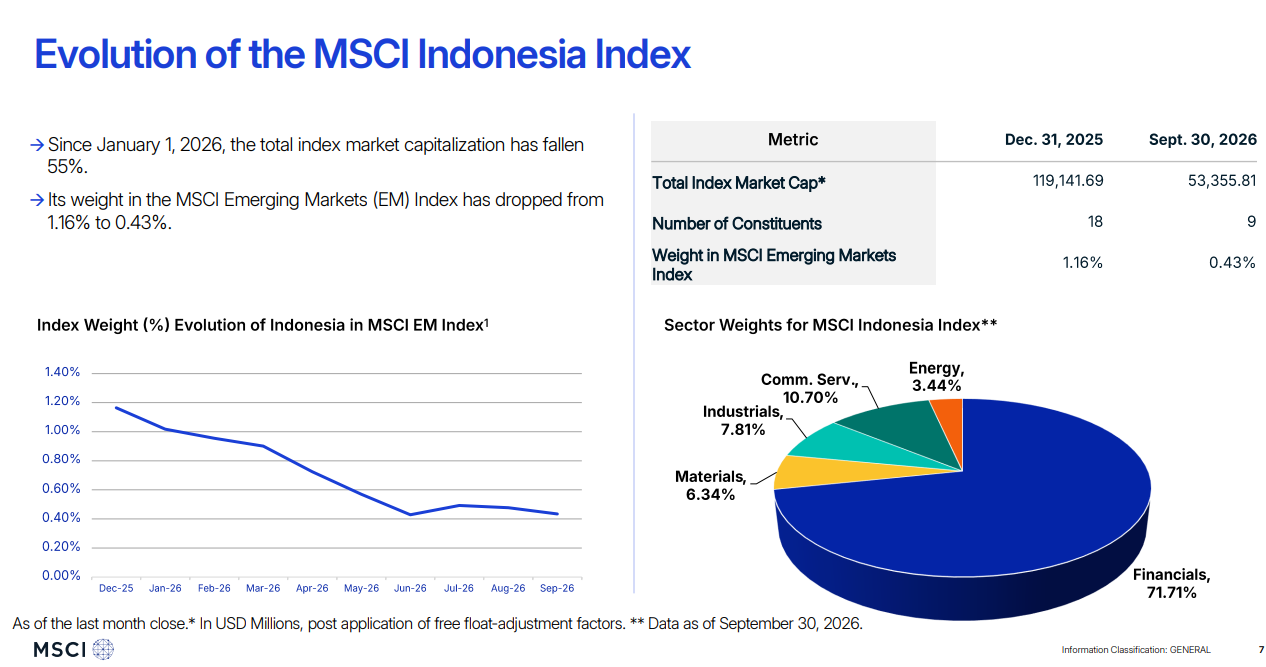
Dana pasif yang mengikuti MSCI Emerging Markets perlu menyesuaikan portofolionya jika Indonesia dikeluarkan dari indeks tersebut. Sebagian investor aktif juga dapat mengurangi eksposur terhadap saham Indonesia.
Dampaknya berpotensi berupa tekanan jual, penurunan likuiditas, dan volatilitas yang lebih tinggi. Besarnya dampak bergantung pada keputusan final MSCI, jadwal implementasi, komposisi portofolio investor, serta respons pasar domestik.
Pada Juni 2026, Reuters pernah memberitakan estimasi Goldman Sachs mengenai potensi arus keluar hingga US$13 miliar dalam skenario penurunan klasifikasi pasar Indonesia. Dengan asumsi kurs Rp18.000 per dolar AS, nilainya setara sekitar Rp234 triliun.
Angka tersebut merupakan estimasi untuk skenario yang diberitakan sebelumnya, bukan proyeksi resmi MSCI atas konsultasi Oktober 2026 dan bukan kepastian dana sebesar itu akan keluar.
Belajar dari Negara yang Duluan Masuk Standalone Market
Indonesia bukan negara pertama yang menghadapi risiko reklasifikasi. Kami mengambil tiga contoh negara yang punya alasan dan respon pemulihan yang berbeda-beda. Mereka adalah Rusia, Argentina, dan Bulgaria.
Rusia, ketika pasar menjadi tidak investable
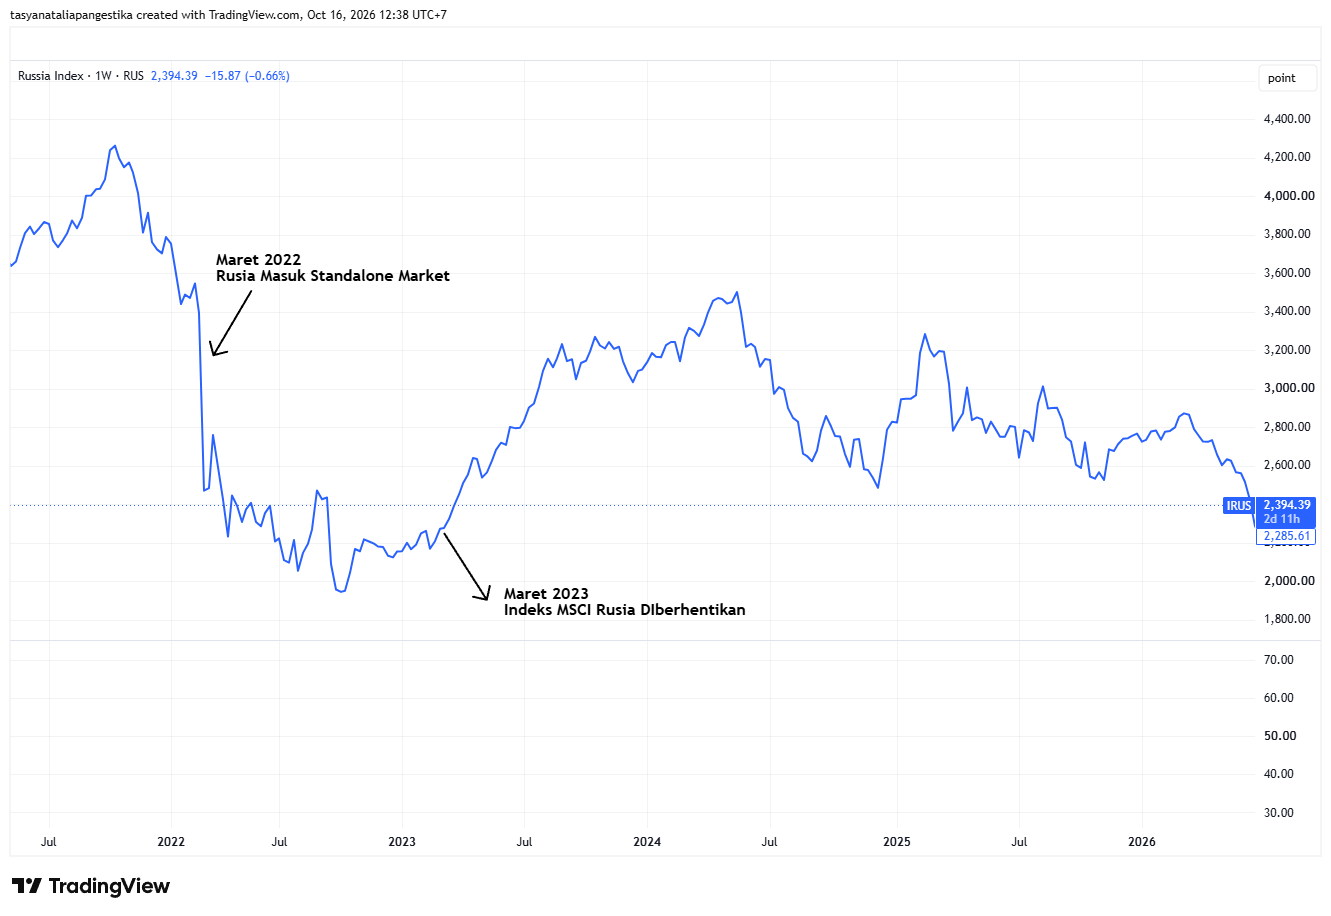
Rusia menjadi contoh paling ekstrem. Pada Maret 2022, MSCI menurunkan klasifikasi Rusia dari Emerging Market menjadi Standalone Market setelah invasi ke Ukraina memicu sanksi internasional, pembatasan transaksi sekuritas, dan gangguan akses investor asing terhadap pasar. MSCI menyatakan bahwa mayoritas pelaku pasar global yang dimintai pendapat menilai pasar saham Rusia sudah tidak layak diinvestasikan.
Pada Maret 2023, MSCI bahkan menghentikan indeks yang hanya berisi sekuritas Rusia karena masalah aksesibilitas yang berkepanjangan.
Kasus Rusia menunjukkan bahwa ketika investor global tidak lagi bisa bertransaksi secara normal, persoalannya bukan sekadar penurunan harga saham. Akses pasar yang terputus dapat membuat suatu negara kehilangan relevansinya dalam indeks global, tanpa kepastian kapan kondisi tersebut akan pulih.
Namun, yang menarik terlihat di sini, ketika MSCI berhenti melirik pasar Rusia, indeks sahamnya justru terbang. Kalau ditarik dari bottom 2022 sampai high 2024 sudah pulih 74 persen, padahal pada 2022 terjun sampai 54 persen.
Argentina, mulai berbenah, tetapi belum naik kelas
Negara kedua ada Argentina yang menjadi perhatian kami dan menarik untuk kita pelajari.
Argentina memberikan gambaran yang lebih optimistis. Negara ini turun dari Emerging Market ke Standalone Market pada 2021 akibat kontrol modal dan pembatasan transaksi valuta asing yang berkepanjangan.
Setelah Javier Milei menjabat sebagai presiden pada Desember 2023, pemerintah mulai menjalankan reformasi ekonomi, termasuk melonggarkan sejumlah kontrol valas, mempermudah pembayaran impor, membuka akses transfer dividen tertentu ke luar negeri, serta memperkuat disiplin fiskal.
Perbaikan tersebut mulai terlihat dari penurunan inflasi dan tercapainya surplus primer dalam anggaran pemerintah. Menariknya, kalau melihat indeks utama saham Argentina, MERVAL sejak 2021 sudah terbang 6000 persen lebih, beberapa kali juga cetak rekor.
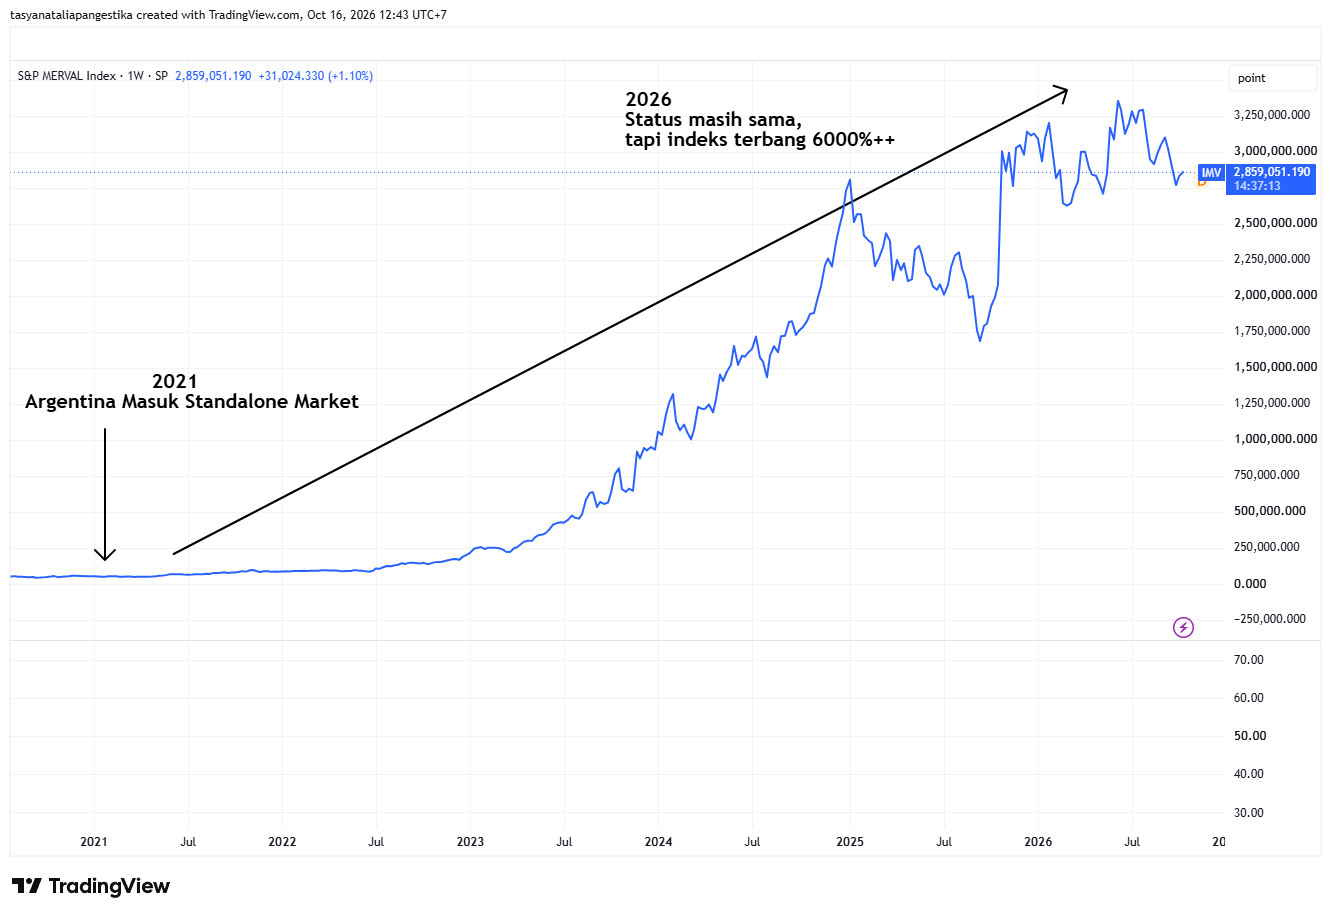
Namun, pemulihan ini belum berarti seluruh persoalan selesai. Sebagian pembatasan transaksi valas masih berlaku dan Argentina tetap berstatus Standalone Market pada 2026.
Pelajarannya, reformasi ekonomi dapat berjalan beriringan dengan pemulihan kepercayaan investor. Namun, untuk naik kelas dalam klasifikasi MSCI, perbaikan ekonomi saja tidak cukup. Akses investor terhadap pasar juga harus semakin terbuka dan dapat dipertahankan.
Bulgaria,berhasil mendapat keputusan naik kelas
Ketiga ada contoh negara Bulgaria yang berhasil naik kelas. Kurang lebih satu dekade atau sejak 2016 berada di status Standalone Market.
Akhirnya, pada tinjauan klasifikasi tahunan yang diumumkan MSCI pada 23 Juni 2026, Bulgaria diputuskan naik ke Frontier Market, dengan implementasi pada tinjauan indeks Mei 2027.
Keputusan ini didukung oleh sejumlah perkembangan dalam aksesibilitas pasar. Likuiditas Bursa Efek Bulgaria meningkat dan semakin banyak perusahaan memenuhi kriteria ukuran serta aktivitas perdagangan untuk kategori Frontier Market.
Selain itu, Bulgaria mengadopsi euro pada 1 Januari 2026. Infrastruktur perdagangan dan pascaperdagangan bursa berhasil beralih ke denominasi euro.
Bulgaria juga telah terintegrasi dengan sistem penyelesaian transaksi TARGET2-Securities milik Bank Sentral Eropa sejak September 2023, yang mendukung proses penyelesaian transaksi dalam infrastruktur keuangan Eropa. Kerangka regulasi pasar keuangan Uni Eropa, termasuk penerapan MiFID II, turut mendukung pengaturan perdagangan dan kustodian aset.
Meski keputusan naik kelas sudah diumumkan, perubahan tersebut belum efektif per Oktober 2026. Implementasinya dijadwalkan pada Mei 2027, ketika saham-saham Bulgaria akan masuk dalam indeks MSCI Frontier Markets.
Kasus Bulgaria memperlihatkan bahwa perubahan klasifikasi dapat terjadi ketika aksesibilitas, infrastruktur, dan kelayakan investasi pasar semakin sesuai dengan kriteria MSCI. Namun, prosesnya membutuhkan perubahan struktural yang nyata, bukan hanya perbaikan sentimen pasar.
Perbaikan ini juga memberikan bukti nyata pada bursa saham mereka, SOFIX yang akhirnya bangkit lebih dari 40 persen dalam setahun terakhir ini.
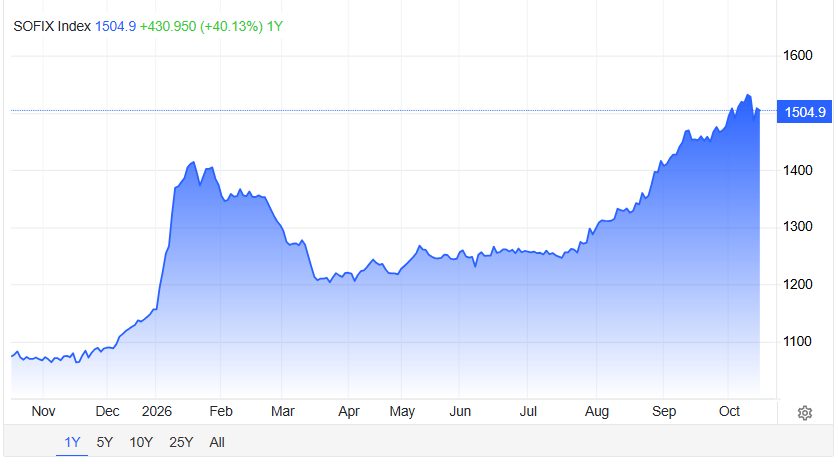
Pelajaran penting dari tiga negara yang masuk ke standalone market adalah respon bisa berbeda, tetapi pemulihan secara struktural memberikan peluang kebangkitan indeks secara signifikan.
Tantangan bagi Indonesia adalah berapa lama perbaikan struktural ini berjalan. Apakah mungkin seperti Argentina sekitar 2-3 tahun setelah ganti Presiden dulu atau mungkin butuh waktu lebih lama seperti Bulgaria sampai 10 tahun?
Hal ini tentu tidak bisa kita pastikan, karena di luar batasan kita sebagai investor. Lantas apa yang bisa kita kontrol dan strategi apa yang bijak kita lakkan saat ini?
Strategi yang Bijak Dilakukan
Di tengah ketidakpastian ini, hal terpenting adalah jangan mengambil keputusan hanya karena panik melihat pasar terkoreksi. Kita memang perlu waspada, tetapi bukan berarti harus buru-buru menjual semua saham atau justru langsung all-in karena menganggap harga sudah murah.
Berikut beberapa hal yang bisa dilakukan:
1. Evaluasi portofolio, jangan asal jual
Cek kembali saham yang kita pegang. Apakah fundamentalnya masih kuat? Apakah valuasinya masih masuk akal? Atau sejak awal kita membeli hanya karena ikut tren dan berharap harga terus naik?
Jika alasan investasi sudah tidak relevan, koreksi ini bisa menjadi momentum untuk mengevaluasi posisi. Sebaliknya, jika fundamental masih terjaga, jangan terburu-buru mengambil keputusan hanya karena sentimen negatif jangka pendek.
"Melakukan aksi jual saat semua panik itu membuat posisi jual sangat jelek. Soalnya, kita jual saat semua orang panik, sehingga menunggu tekanan mereda dan ada teknikal rebound bisa mendapatkan posisi jual yang lebih menarik"
2. Jangan buru-buru menangkap pisau jatuh
Harga saham yang sudah turun dalam bukan berarti otomatis murah. Di tengah risiko MSCI, tekanan jual bisa berlanjut selama ketidakpastian belum mereda.
Hindari menghabiskan seluruh dana sekaligus untuk membeli saham yang sedang terkoreksi. Jika memang menemukan saham dengan fundamental dan valuasi menarik, pertimbangkan masuk secara bertahap sambil melihat perkembangan pasar.
Kecuali, jika punya dana jangka panjang, dan tertarik untuk cicil beli saham dividen dengan santai. Pilihannya bisa cari saham dividen yang berada di luar MSCI. Kami sudah ulas lengkap di sini
3. Atur risiko sebelum memikirkan cuan
Untuk trader, kondisi seperti ini menuntut disiplin yang lebih ketat. Kurangi ukuran posisi jika volatilitas terlalu tinggi, tentukan batas risiko sebelum masuk, dan hindari menggunakan utang atau margin secara berlebihan.
Tidak semua pergerakan harga harus ditransaksikan. Jika arah pasar belum jelas dan risiko tidak sebanding dengan potensi keuntungan, memilih untuk menunggu juga merupakan strategi.
4. Siapkan dana cadangan dan jaga likuiditas
Jangan sampai seluruh dana tersangkut di saham ketika pasar masih bergejolak. Pastikan kebutuhan sehari-hari dan dana darurat tetap aman, serta sisakan dana yang cukup agar kita punya fleksibilitas ketika peluang yang lebih menarik muncul.
Dana yang belum diinvestasikan bukan berarti dana yang menganggur tanpa tujuan. Dalam kondisi tidak pasti, likuiditas juga punya nilai.
5. Pantau perkembangan, bukan sekadar rumor
Usulan MSCI belum menjadi keputusan final. Karena itu, perhatikan perkembangan konsultasi MSCI, respons OJK dan BEI, serta langkah konkret terkait transparansi kepemilikan saham, free float, pengawasan transaksi, dan penegakan aturan.
Jangan mengambil keputusan berdasarkan rumor atau prediksi bahwa pasar pasti segera pulih. Sebaliknya, siapkan beberapa skenario: apa yang akan dilakukan jika pasar membaik, bergerak mendatar, atau kembali terkoreksi.
Intinya, kita tidak harus menebak titik terendah IHSG. Fokuslah pada menjaga modal, mengelola risiko, dan memastikan setiap keputusan punya alasan yang jelas. Peluang akan selalu ada, tetapi kita perlu menjaga agar modal dan kondisi keuangan tetap siap ketika peluang itu datang.
Mau Dapat Insight Saham hingga Action-nya Sesuai dengan Kebutuhan?
Join Mikirsaham sekarang dan dapatkan benefit:
- Stockpick Investing Saham Indonesia (Value, Dividen, Growth, Contrarian) Update per bulan
- Tools Trading Plan by Sistem (minimal join Mikirsaham Super dan masih tahap Beta)
- Stockpick mid-term (6 bulan - 2 tahun) saham US (NEW)
- Stockpick trading mingguan untuk saham Indonesia
- Event Online Rutin bulanan
- Insight Saham Komprehensif untuk saham Indonesia, US
- Diskusi lebih nyaman di member area tanpa ada distraksi
- Grup Diskusi WA (terpisah antara saham Indo, US, dan stockpick trading mingguan)
- Hingga konsultasi private dengan founder kami
Langsung langganan dan pilih plan yang sesuai dengan kebutuhanmu sekarang dengan klik di sini
Jangan lupa follow kami di Googlenews dan kamu bisa baca di sini