5 Saham non-MSCI yang Bisa Dilirik untuk Menghadapi Badai Ketidakpastian Menuju Standalone Market
Tekanan isu MSCI membuka peluang melirik saham non-MSCI. Simak valuasi, potensi dividen, katalis pertumbuhan, dan risiko POWR, AUTO, GJTL, TOTL, serta ESSA sebelum menentukan pilihan.
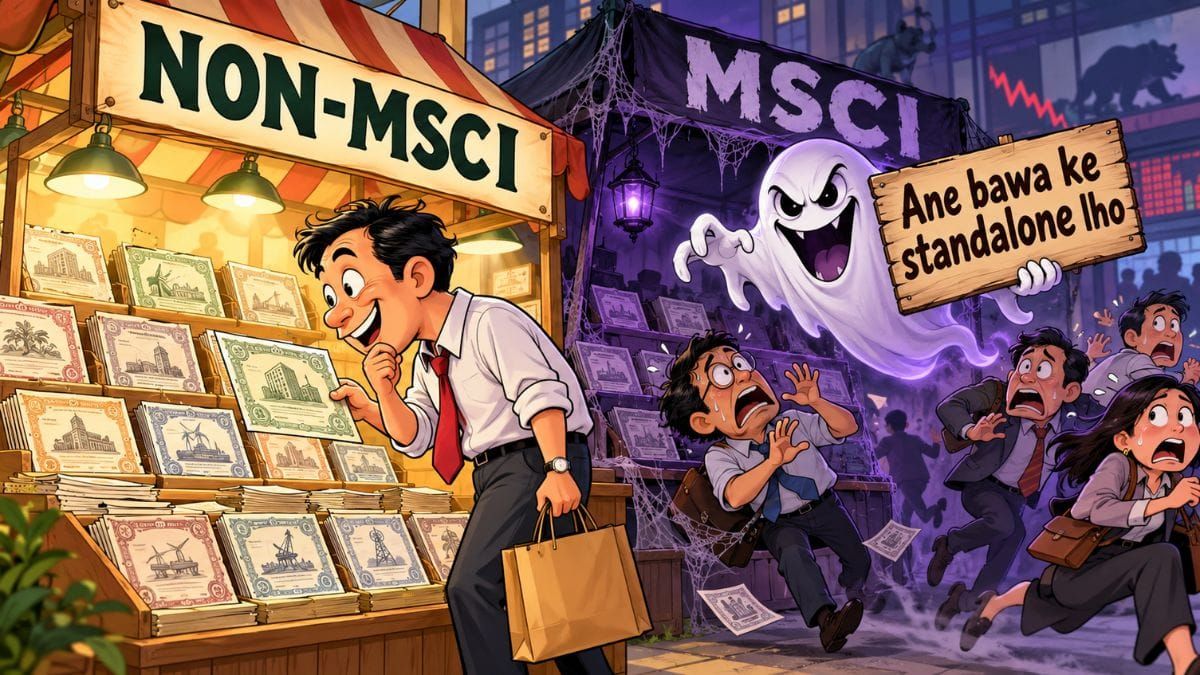
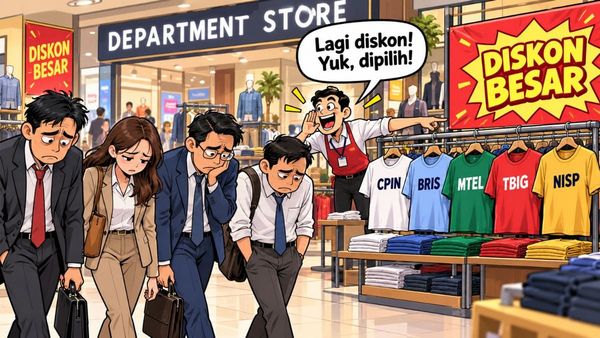
Mikirduit - IHSG masih mencatatkan penurunan pada 19 Oktober 2026 sejak MSCI berencana mengonsultasikan potensi pasar saham Indonesia ke Standalone Market. Adapun, IHSG tidak trading halt karena ada kebijakan pembatasan ARB dari 15 persen menjadi 7 persen, sedangkan trading halt 8 persen. Dalam merespons ini, salah satu strategi yang menarik adalah memburu saham-saham yang berada di luar MSCI. Siapa saja yang sudah diskon?
Key Takeaways
- Banyak saham non-MSCI mulai murah. Tekanan jual membuat saham dengan fundamental solid ikut terkoreksi, membuka peluang untuk mencermati valuasi dan kualitas bisnisnya.
- Lima saham dengan katalis berbeda. POWR dan TOTL punya peluang dari pertumbuhan data center, AUTO didukung kinerja solid dan aksi VTO ASII, GJTL mengandalkan ekspansi ban, sedangkan ESSA punya potensi dari blue ammonia.
- Murah tetap perlu selektif. Perhatikan keberlanjutan laba, potensi dividen, kualitas neraca, serta risiko bisnis masing-masing.
- Cek pilihan saham investasi dengan perhitungan yang jelas antara peluang dan risiko, join Mikirsaham dengan klik link di sini
Dari saham yang profitabilitasnya solid, saham yang royal maupun pelit bagi dividen, yang lagi ada aksi korporasi menarik, sampai saham-saham mini semua kena tebas Auto Reject Bawah (ARB).
Saham BBCA pun sampai kena ARB dua hari beruntun. Hampir dua dekade saham ini hanya anjlok parah ketika krisis melanda, seperti krisis 2008, pandemi Covid-19, dan April 2025 pasca libur lebaran efek tarif Trump pertama kali diumumkan.
Lantas, apakah bisa dibilang saat ini krisis? kita tidak tahu pasti, tetapi tekanan MSCI ini menjadi sinyal bahwa asing sedang berbondong-bondong keluar dari IHSG.
Belum tahu pasti kapan tekanan jual ini mereda, tetapi satu hal yang kita pahami adalah badai pasti berlalu.
Nanti, saat berita buruk ini mereda, saham yang duluan bangkit adalah saham yang punya kualitas fundamental solid. Dan, yang jadi poin plus ketika market sudah jatuh dalam, banyak saham murah bertebaran.
Karena isu MSCI masih akan santer sampai tahun depan, di mana pengumuman klasifikasi market kita akan ditentukan maksimal Juni 2027.
Maka, kami mencoba screening saham non MSCI yang tetap berkualitas dan tentunya murah. Di sini kami menemukan lima saham yang menarik, mereka adalah PT Cikarang Listrindo Tbk (POWR), PT Total Bangun Persada Tbk (TOTL), PT Astra Otoparts Tbk (AUTO), PT Surya Essa Perkasa Tbk (ESSA), dan PT Gajah Tunggal Tbk (GJTL). Berikut kami ulas masing-masing prospeknya tahun ini.
 Mikirsaham Indonesia
Saham POWR Sudah Koreksi ke Rp800-an per Saham, Yield Dividend Berpotensi 8 Persen
Pertama, ada saham POWR yang terkenal bertahun-tahun bergerak sideways, tetapi tahun ini geraknya semakin seksi berkat story data center, bahkan sempat tembus 1000 beberapa bulan lalu.
Meskipun hari ini sahamnya sudah melandai ke area 800-an lagi, valuasinya justru kembali ke 1,04 kali PBV, ke area yang cukup wajar dan menarik lagi untuk diakumulasi.
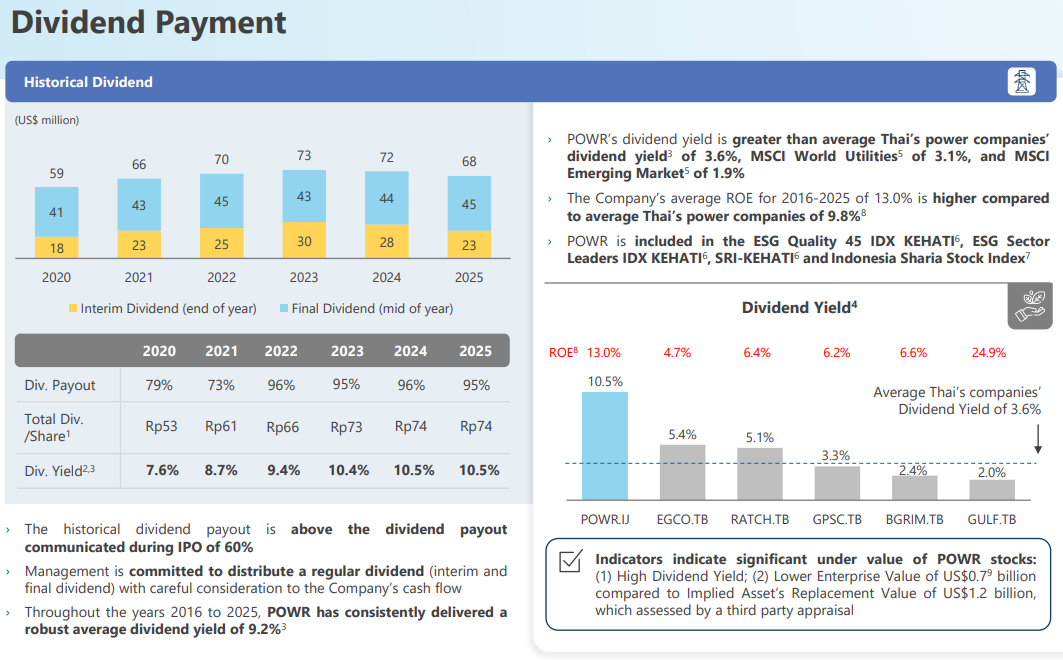
Menurut kami, momentum POWR masih bisa berlanjut didukung raihan profitabilitas yang solid tahun ini, ditambah prospek dividen menarik. Apalagi memang sudah sejak lama emiten satu ini terkenal royal bagi dividen, bahkan sampai dua kali setahun.
Yang paling dekat ini, biasanya sekitar Desember akan dibagikan dividen interim, baru yang final pada Juni tahun depan. Tingkat keuntungan yang didapatkan tiap tahun juga cukup ciamik, biasa berkisar 7-10 persenan.
Kami memperkirakan dengan kenaikan laba sampai paruh pertama tahun ini 6,3 persen secara tahunan (yoy) menjadi US$ 37,1 juta. Ekspektasi EPS dalam setahun bisa mencapai Rp80.
Jika diasumsikan DPR konservatif sekitar 85 persen, maka dividen per lembar yang bisa dibagikan mencapai 68. Dibandingkan dengan harga saham terkini di Rp805 per lembar, yield yang bisa diharapkan mencapai 8,45 persen. Tapi ingat, ini sudah gabungan antara interim dan final.
Untuk interim terdekat yang bisa kita ekspektasi nilai DPS akan lebih kecil, jadi tingkat keuntungan juga tidak akan sampai sebanyak itu.
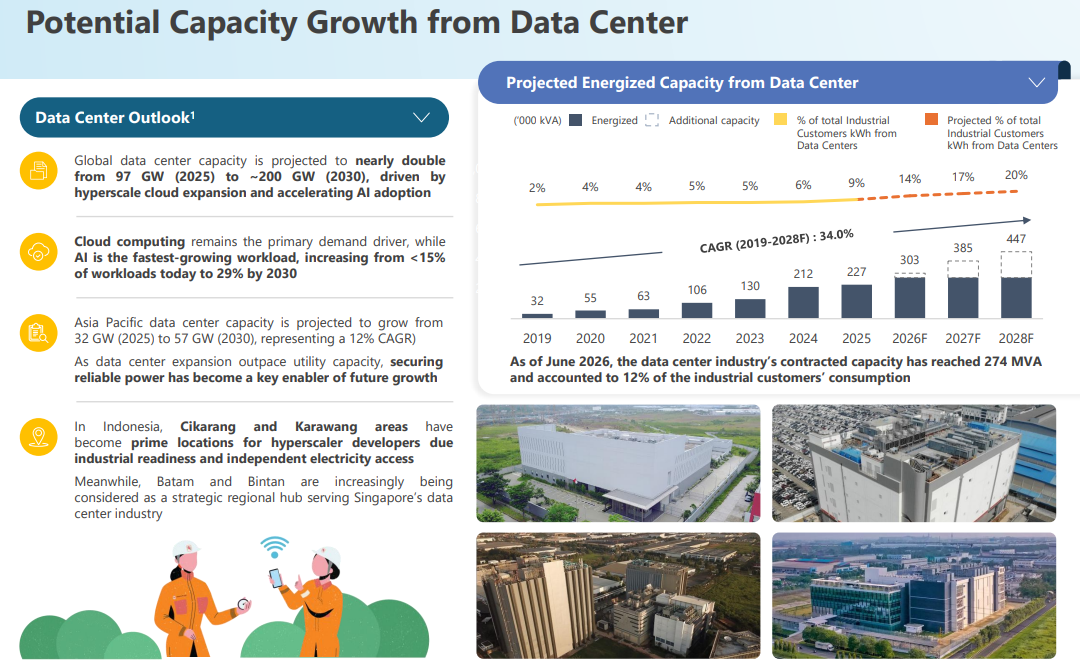
Berbicara soal bisnis, prospek data center kini menjadi cerita menarik untuk POWR. Sebagai perusahaan penyedia listrik, kapasitas yang dikontrak data center sudah mencapai 274 MVA pada semester I 2026, setara 12 persen dari total konsumsi customer industrial.
Dengan proyeksi CAGR 34 persen per tahun, pada 2028 mendatang kapasitas yang bisa dikontrak dari data center akan melabung jadi 447 MVA.
Saham AUTO diBayang-bayang Peluang VTO ASII di Harga Rp3.600
Berikutnya ada saham AUTO, anak usaha Astra satu ini sudah terkenal valuasi selalu murah, saat ini PBV hanya di 0,95 kali (asumsi murah di bawah 1 kali). Meski, secara PBV band posisinya tidak terlalu murah. Menariknya, di saat yang lain merah merona, saham satu ini malah masih di zona hijau pada perdagangan Senin hari ini (19/10/2026).
Secara teknikal, terlihat bahwa rebound cukup kuat terjadi setelah saham AUTO menyentuh support MA50 daily di 2880. Jika penguatan ini berlanjut besok, kemungkinan bisa menutup gap down ke area 3.350.
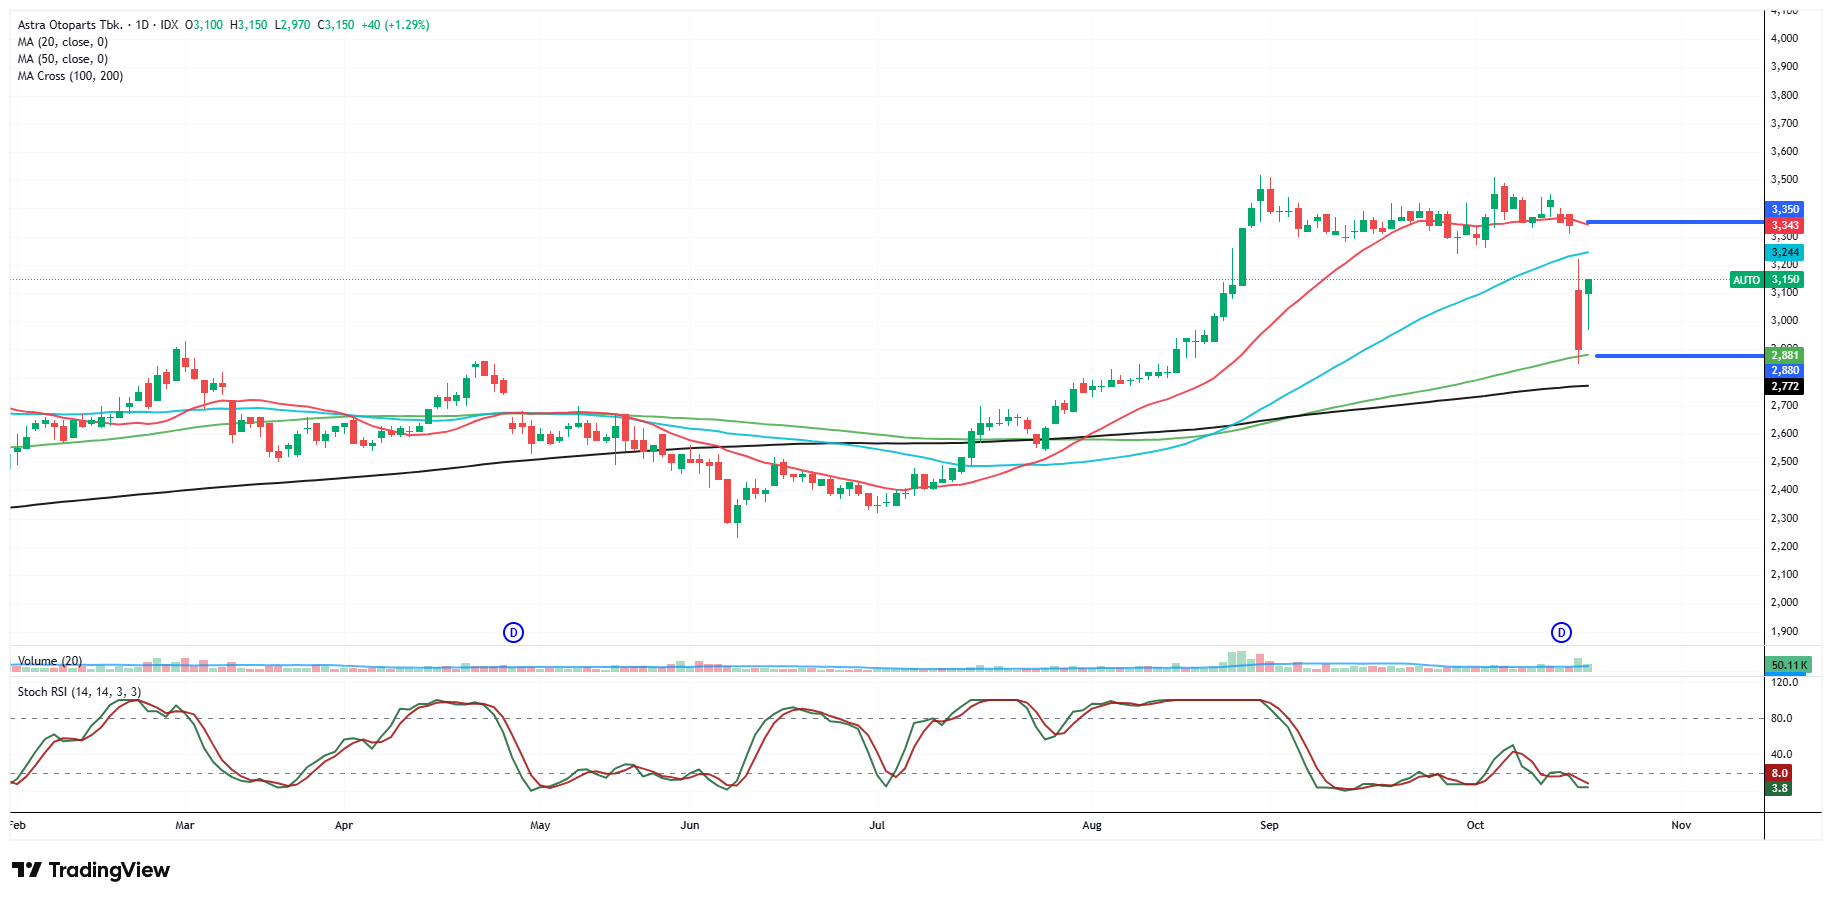
Menurut kami, saham AUTO hari ini termasuk tahan banting karena ada katalis dari induk usahanya, ASII yang sedang melaksanakan proses penawaran tender sukarela (Voluntary Tender Offer/VTO) di harga premium Rp3.600 per saham. Maksimal 238,44 juta lembar saham yang setara 4,94 persen dari total modal disetor AUTO)
Aksi ini berlangsung dari 13 Oktober – 11 November 2026, dan akan dibayarkan pada 18 November 2026.
Kalau bicara dari sisi kinerja dan neraca, AUTO juga cukup solid. Laba AUTO tumbuh 22,6 persen YoY menjadi Rp1,15 triliun pada semester I 2026. Pertumbuhan semakin kencang pada kuartal II, dengan laba naik 36,7 persen YoY menjadi Rp592,49 miliar.
Kondisi keuangan AUTO juga solid. Per Juni 2026, kas mencapai Rp4,29 triliun, jauh di atas utang berbunga yang hanya Rp156 miliar. Ini memberikan ruang bagi perusahaan untuk mengembangkan bisnis.
Dividen AUTO juga menarik untuk dilirik. EPS tahun ini diproyeksikan bisa mencapai Rp480, dengan asumsi DPR 50 persen, maka dividen yang akan dibagikan per lembarnya bisa sekitar Rp240. Jika bandingkan dengan harga saham terkini di Rp3.130 akan menghasilkan potensi cuan hingga 7,6 persen.
Adapun untuk mendorong pertumbuhan, AUTO melakukan diversifikasi ke EV charger dan komponen kendaraan listrik, alat kesehatan, serta komponen alat berat.
Meski begitu, dalam hal bisnis AUTO tetap menghadapi risiko perlambatan penjualan kendaraan domestik, kenaikan harga bahan baku, dan persaingan dengan produk impor yang lebih murah.
Saham GJTL yang Lagi Semangat ke Bisnis Ban EV
Posisi ketiga ada saham GJTL. Dari sisi valuasi saham ini juga terkenal selalu murah, PBV-nya saja masih di 0,34 kali. Yang menarik, prospek ekspansinya mulai digencarkan lagi setelah bertahun-tahun mayoritas capex hanya digelontorkan untuk operasional.
Pada 12 Oktober lalu, kami juga sempat mengulas capex GJTL ini yang rata-rata per tahun hanya sekitar Rp700 miliar dalam satu dekade, tetapi dalam tiga tahun terakhir ini mulai melesat jauh.
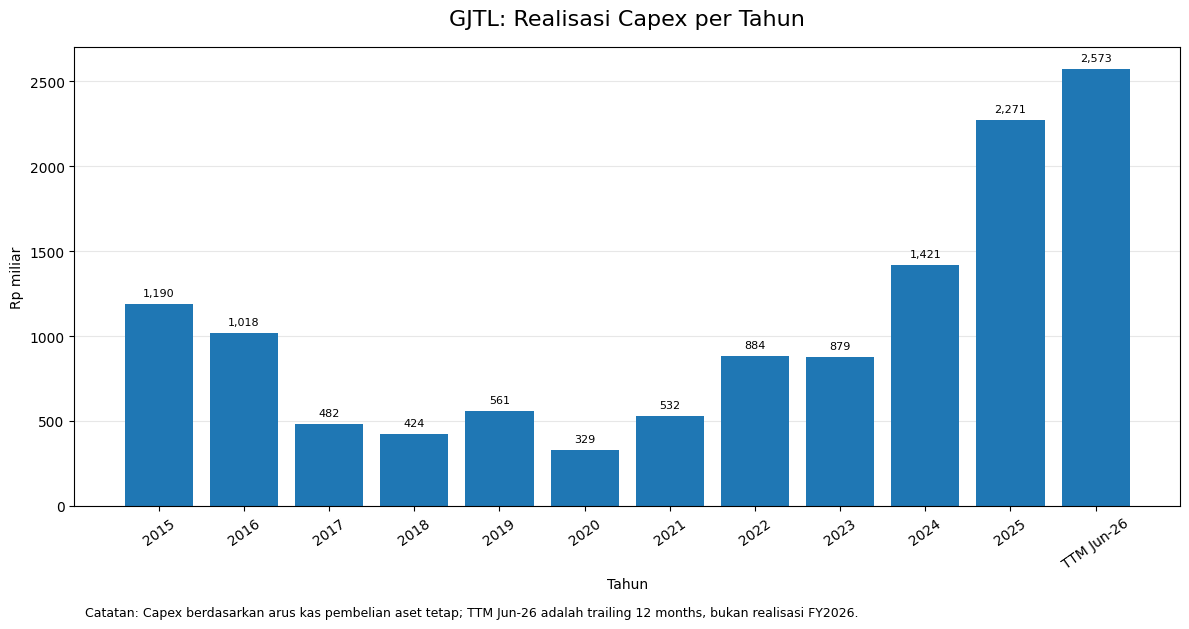
Yang paling baru, GJTL ini mau ekspansi pabrik ban EV sampai Rp10 triliun. Nilai sebesar ini tentu jadi perhatian. karena nilainya hampir empat kali dari yang dikeluarkan dalam 12 bulan terakhir ini.
Kalau dibandingkan neraca, nilai ekspansi itu tetap sangat material. Per Juni 2026, perusahaan memiliki total aset Rp23,59 triliun, total liabilitas Rp12,58 triliun, dan total ekuitas Rp11,01 triliun. Sementara itu, saldo kas dan setara kas hanya Rp859 miliar.
Kalau hanya bergantung kas saja tentu butuh waktu lama untuk jadi ekspansinya. Maka dari itu, kami menilai akan ada potensi tambahan utang lagi. Namun, untuk hal ini perlu dilakukan lebih selektif mengingat tren suku bunga masih dalam kenaikan.
Namun, bisnis ban EV juga cukup menarik. Peluang pertumbuhannya bisa datang dari meningkatnya permintaan ban pengganti seiring bertambahnya populasi kendaraan listrik.
GJTL juga berpeluang memasok ban untuk produsen otomotif melalui skema original equipment manufacturer (OEM), yaitu ban yang digunakan sebagai perlengkapan kendaraan sejak keluar dari pabrik.
Jika mampu memenuhi standar kualitas dan kebutuhan produsen otomotif, GJTL juga berpeluang memperluas jangkauan pasarnya ke ekspor.
Selain mau bangun pabrik ban EV itu, GJTL juga gencar melakukan ekspansi produksi ban TBR (Truck Bus Radial) yang memiliki marjin lebih tebal dibanding ban konvensional.
Perlu dicatat, ekspansi produksi TBR itu terbagi jadi dua tahap. Tahap pertama sudah selesai dan tahap kedua diproyeksi akhir tahun ini selesai. Beroperasinya penuh fasilitas TBR ini akan mendorong skala ekonomis (economies of scale) serta menyerap permintaan dari sektor logistik, transportasi, dan pertambangan.
Kebijakan anti-dumping Uni Eropa terhadap ban buatan China juga membuka celah besar bagi GJTL untuk mengisi kekosongan pasokan ke Eropa, sekaligus memperkuat pendapatan valuta asing yang berfungsi sebagai pelindung terhadap risiko beban valas.
Menilai dari hal-hal tersebut, kami melihat prospek pertumbuhan GJTL masih akan positif di beberapa kuartal mendatang, dengan catatan perusahaan juga menyeimbangkan efisiensi dari normalisasi harga minyak, fluktuasi harga karet, dan nilai tukar rupiah ke depan.
Kami memproyeksi, dengan asumsi tidak ada pertumbuhan secara kuartalan atau asumsi laba kuartal III dan IV sekitar Rp300-Rp400 miliar, pertumbuhan laba GJTL secara tahunan pada 2026 masih akan tetap terjaga positif, mengingat pada kuartal II/2026 juga ada low based effect di mana GJTL hanya mencetak laba Rp97 triliun.
Dari segi dividen, GJTL juga masih menarik secara yield, meskipun dari sisi DPR tidak terlalu royal.
Biasanya, perusahaan satu ini mengalokasikan 10-20 persen dari laba untuk dividen tiap tahun nya. Kami mengasumsikan 15 persen dari proyeksi EPS tahun ini kisaran 450, maka dividen yang akan dibagikan sekitar Rp67 per lembar, dibandingkan harga saham GJTL terkini di Rp1000, tingkat keuntungan bisa mencapai 6,7 persen.
 Surya Rianto
Saham TOTL Si Kontraktor Data Center
Posisi keempat ada saham TOTL. Perusahaan satu ini juga masih mendapatkan story data center sebagai katalisnya. Valuasinya juga masih murah, PBV hanya di 0,33 kali.
TOTL merupakan perusahaan yang bergerak di bidang jasa konstruksi dan bangunan. Mereka spesialis kalau soal bangun gedung yang bertingkat tinggi.
Per Juni 2026, pipeline tender PT Total Bangun Persada Tbk (TOTL) mencapai Rp17,17 triliun. Menariknya, sekitar Rp5,8 triliun berasal dari proyek data center, yang berpotensi menjadi salah satu sumber pertumbuhan bisnis di tengah meningkatnya kebutuhan infrastruktur digital.
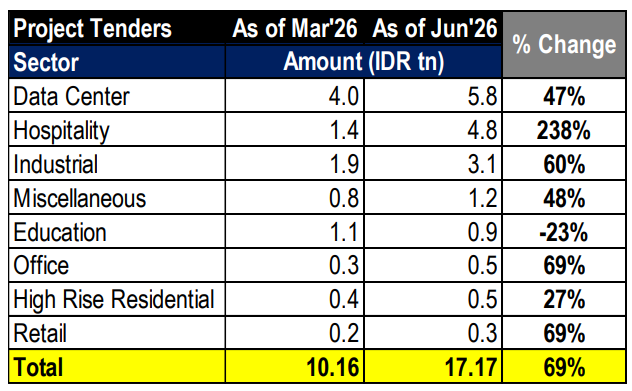
TOTL juga memiliki rekam jejak pengerjaan proyek serta repeat order dari klien multinasional, yang dapat menjadi modal untuk menjaga keberlanjutan proyek ke depan.
Dari sisi kinerja, laba bersih TOTL pada Semester I 2026 mencapai Rp270 miliar, tumbuh 54,6 persen secara tahunan. Realisasi tersebut setara sekitar 67,5 persen dari target laba bersih sebesar Rp400 miliar untuk sepanjang 2026.
Dari sisi keuangan, TOTL juga berada dalam posisi net cash, sehingga memiliki fleksibilitas untuk mendukung operasional dan ekspansi tanpa terlalu bergantung pada pendanaan berbasis utang.
Selain itu, free cash flow (FCF) diproyeksikan mencapai Rp603 miliar pada 2026 dan meningkat menjadi Rp779 miliar pada 2028. Jika proyeksi tersebut terealisasi, perusahaan berpotensi memiliki ruang arus kas yang memadai untuk mendukung pembagian dividen kepada pemegang saham.
Dengan asumsi payout ratio sebesar 85%, potensi dividend yield TOTL diperkirakan berada di kisaran 7–10 persen. Kombinasi pipeline proyek yang besar, pertumbuhan laba, posisi net cash, dan potensi dividen tersebut membuat TOTL menarik untuk dicermati.
Namun, investor tetap perlu memperhatikan realisasi proyek, keberlanjutan margin, serta kemampuan perusahaan mengonversi pipeline tender menjadi pendapatan dan arus kas aktual.
Saham ESSA Sudah Diskon dengan Sentimen Peluang Harga Ammonia yang Tetap Tinggi
Terakhir, ada saham ESSA yang menurut kami valuasinya sudah kembali ke area yang sangat murah. PBV saat ini berada di 1,02 kali, bahkan sudah menembus level minus satu standar deviasi PBV dalam lima tahun terakhir. Namun, untuk melihat apakah penurunan ini menjadi peluang, kita perlu mencermati prospek bisnis dan kualitas fundamentalnya.
Bisnis ESSA sangat bergantung pada amonia. Pada semester I-2026, kinerja perusahaan moncer berkat kenaikan harga jual amonia terealisasi sekitar 70 persen secara tahunan menjadi US$ 531 per ton. Pendapatan mencapai US$ 186,7 juta, naik 36 persen. Laba bersih juga melonjak 103 persen jadi US$ 30,2 juta.
Margin laba kotor juga melebar dari sekitar 28 persen menjadi 35 persen. Kinerja ini bahkan tercapai ketika volume produksi amonia turun 8 persen menjadi 321 ribu ton akibat pemeliharaan pabrik selama 34 hari pada Mei hingga Juni 2026.
Namun, prospek paruh kedua 2026 hingga 2027 berpotensi berbeda. Harga amonia global diperkirakan mengalami normalisasi seiring pulihnya pasokan, dengan sejumlah proyeksi menempatkan harga jangka menengah di kisaran US$ 300-330 per ton
Mengingat sekitar 89 persen pendapatan ESSA berasal dari amonia, penurunan harga jual berpotensi menekan profitabilitas. Karena itu, pemulihan volume produksi, efisiensi biaya, dan kemampuan menjaga margin akan semakin menentukan kinerja perusahaan ke depan.
Di sisi lain, ESSA memiliki keunggulan dari sisi neraca. Sejak 2025, perusahaan sudah berada dalam posisi tanpa utang atau zero debt, sehingga tidak terbebani utang berbunga dan memiliki fleksibilitas finansial lebih besar untuk menjaga operasional maupun membiayai pengembangan bisnis.
Struktur biaya gasnya juga menarik karena ESSA memperoleh pasokan dari JOB Pertamina–Medco E&P Tomori Sulawesi melalui kontrak GSA, dengan kebutuhan sekitar 55 MMSCFD. Formula harga gas yang dapat menyesuaikan pergerakan harga amonia berpotensi membantu menjaga efisiensi ketika harga jual komoditas melemah.
Meski demikian, ada satu pekerjaan rumah yang perlu kita pantau, yaitu kontrak pasokan gas dengan JOB Pertamina–Medco yang dijadwalkan berakhir pada 2027. Perpanjangan kontrak menjadi penting untuk memastikan kepastian pasokan dan daya saing biaya produksi.
Untuk jangka panjang, katalis ESSA berasal dari pengembangan blue ammonia, yaitu amonia rendah karbon yang diproduksi menggunakan teknologi penangkapan dan penyimpanan karbon, dengan target komersialisasi sekitar 2027 hingga 2028.
Peluang permintaan juga datang dari pemanfaatan amonia sebagai bahan bakar kapal dan pembawa hidrogen, serta rencana PLN Energi Primer Indonesia menguji co-firing amonia hingga 3 persen di PLTU Labuan pada 2027.
Namun, kontribusi peluang ini terhadap pendapatan dan laba tetap bergantung pada realisasi proyek, kesiapan infrastruktur, dan keekonomian penggunaannya.
Jadi, ESSA memiliki kombinasi yang menarik yaitu valuasi historis yang rendah, neraca tanpa utang sejak 2025, serta peluang pertumbuhan melalui blue ammonia.
Namun, kita tetap perlu memperhitungkan risiko normalisasi harga amonia dan memantau perpanjangan kontrak gas pada 2027.
Gimana, menurut kalian dari lima saham ini siapa paling menarik?
Mau Dapat Insight Saham hingga Action-nya Sesuai dengan Kebutuhan?
Join Mikirsaham sekarang dan dapatkan benefit:
- Stockpick Investing Saham Indonesia (Value, Dividen, Growth, Contrarian) Update per bulan
- Tools Trading Plan by Sistem (minimal join Mikirsaham Super dan masih tahap Beta)
- Stockpick mid-term (6 bulan - 2 tahun) saham US (NEW)
- Stockpick trading mingguan untuk saham Indonesia
- Event Online Rutin bulanan
- Insight Saham Komprehensif untuk saham Indonesia, US
- Diskusi lebih nyaman di member area tanpa ada distraksi
- Grup Diskusi WA (terpisah antara saham Indo, US, dan stockpick trading mingguan)
- Hingga konsultasi private dengan founder kami
Langsung langganan dan pilih plan yang sesuai dengan kebutuhanmu sekarang dengan klik di sini
Jangan lupa follow kami di Googlenews dan kamu bisa baca di sini